Курсовая работа (т): Анализ показателей рентабельности организации
Анализ показателей рентабельности организации
МИНОБРНАУКИ РОССИИ
ФЕДЕРАЛЬНОЕ ГОСУДАРСТВЕННОЕ АВТОНОМНОЕ ОБРАЗОВАТЕЛЬНОЕ УЧРЕЖДЕНИЕ ВЫСШЕГО ПРОФЕССИОНАЛЬНОГО ОБРАЗОВАНИЯ «ЮЖНЫЙ ФЕДЕРАЛЬНЫЙ УНИВЕРСИТЕТ»
Экономический факультет
Кафедра
«Финансов и кредит»
Курсовая работа
по дисциплине «ФИНАНСОВЫЙ АНАЛИЗ»
на тему
«Анализ показателей рентабельности организации ОАО «Донской Табак»
Студента
Пономарева В.
г. Ростов-на-Дону
Содержание
Введение
. Теоретико-методологические основы анализа рентабельности предприятия
.1 Понятие и подходы к классификации рентабельности предприятия
.2 Методика и основные этапы анализа рентабельности предприятия
. Анализ и оценка показателей рентабельности организации на примере ОАО «ДОНСКОЙ ТАБАК»
.1 Общая организационно-правовая и экономическая характеристика объекта исследования
.2 Определение значений системы показателей рентабельности по данным финансовой отчетности
.3 Выявление и оценка резервов увеличения рентабельности на предприятии
. Рекомендации по увеличению уровня рентабельности
Заключение
Список использованных источников
Введение
Результаты деятельности предприятий с точки зрения экономического анализа могут быть оценены рядом показателей, среди которых объем продаж, объем выпуска продукции, прибыль. В то же время можно с уверенностью отметить, что для формирования оценки эффективности деятельности предприятия, вышеприведённого перечня абсолютных показателей не достаточно. Для того чтобы решить эту задачу необходимо оценить данные показатели во взаимосвязи с другими, отражающими вложенные в предприятия средства. Поэтому для характеристики эффективности работы предприятия в целом, доходности различных направлений деятельности (хозяйственной, финансовой, предпринимательской) в экономическом анализе рассчитывают показатели рентабельности.
Рентабельность отражает степень прибыльности осуществляемых предприятием видов деятельности. Анализ рентабельности заключается в исследовании уровней и динамики разнообразных показателей прибыльности, или убыточности, которые являются относительными показателями финансовых результатов деятельности предприятия.
Целью данной курсовой работы является изучение теоретических и методологических аспектов анализа показателей рентабельности предприятия и оценка его уровня на примере организации, функционирующей в сфере сельского хозяйства.
Для достижения поставленной цели необходимо решение ряда взаимосвязанных теоретических и практических задач:
· изучить понятие и подходы к классификации рентабельности предприятия, методику и основные этапы анализа рентабельности предприятия;
· проанализировать и оценить показатели рентабельности организации на примере ОАО «Донской Табак»;
· дать общую организационно-правовую и экономическую характеристику объекта исследования;
· определить значения системы показателей рентабельности по данным финансовой отчетности, а также выявить и оценить резервы увеличения рентабельности на предприятии.
Объектом исследования данной курсовой работы является система показателей рентабельности ОАО «Донской Табак».
Предметом исследования является совокупность финансово-экономических отношений, возникающих в процессе хозяйственной деятельности организации и обусловливающих ее финансовую результативность и состояние.
В процессе написания курсовой работы использовались традиционные, научно апробированные методы финансово-экономического анализа:
o горизонтальный и вертикальный анализ,
o факторный анализ,
o анализ финансовых коэффициентов,
o методы сравнительного анализа.
Информационной основой для написания курсовой
работы послужили фактологические данные, характеризующие деятельность
организации ОАО «Донской Табак»: бухгалтерская и финансовая отчетность
предприятия, представленная на сервере Центра раскрытия корпоративной
информации «Интерфакс» - #"891235.files/image001.gif">
. Рентабельность внеоборотных активов
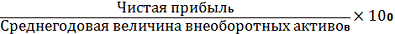
. Рентабельность оборотных активов
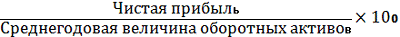
.
Рентабельность инвестиций
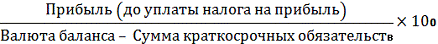
. Рентабельность собственного капитала
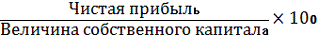
. Рентабельность продукции
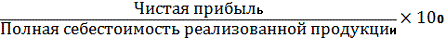
. Рентабельность продаж
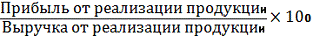
Порядок факторного анализа показателя рентабельности продаж.
Предполагая, что структура продукции осталась неизменной, определим влияние на рентабельность двух факторов:
· изменения цены на продукцию;
· изменения себестоимости продукции.
Условные обозначения:
P0 - прибыль от реализации продукции базисного периода;
P1 - прибыль от реализации продукции отчетного периода;
N0 - выручка от реализации продукции базисного периода;
N1 - выручка от реализации продукции отчетного периода;
S0 - себестоимость продукции базисного периода;
S1 - себестоимость продукции отчетного периода;
Рентабельность продаж базисного периода (К0):
К0 = P0/
N0
Рентабельность продаж отчетного периода (К1):
К1 = P1/
N1
Представив прибыль как разность между выручкой от реализации продукции и ее себестоимостью, получим эти же формулы в преобразованном виде:
Рентабельность продаж базисного периода (К0):
К0 = (N0
- S0)/
N0
Рентабельность продаж отчетного периода (К1):
К1 = (N1
- S1)/
N1
Пользуясь методом цепных подстановок, определим
в обобщенном виде влияние первого фактора - изменения цены на продукцию - на
показатель рентабельности продаж:
∆КN
= (N1
- S0)/
N1 -
(N0
- S0)/
N0
Затем исчислим влияние на рентабельность продаж
второго фактора - изменения себестоимости продукции:
∆КS = (N1 - S1)/ N1 - (N1 - S0)/ N1
Для факторного анализа рентабельности активов (ROA)
как основного показателя, характеризующего эффективность средств, вложенных в
деятельность фирмы, и определения взаимосвязи с ним рентабельности продаж (NPM)
и ресурсоотдачи (TAT)
используется жестко детерминированная факторная модель:
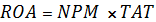
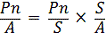
где: Pn - чистая прибыль;
A - сумма активов компании;
S - выручка от реализации.
Факторную модель Дюпона следует так же применить для факторного анализа рентабельности собственного капитала (ROE) и показать взаимосвязь между рентабельностью собственного капитала и основными финансовыми показателями предприятия: рентабельностью продаж, оборачиваемостью активов и финансовым рычагом (DR).
Модифицированная модель Дюпон имеет вид:
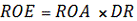
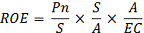
где: EC - собственный капитал.
Для факторного анализа рентабельности
собственного капитала также используется двухфакторная кратная модель:


Рентабельность, показывая
экономическую эффективность деятельности организации, отражает соотношение
результата к затратам. Для расчета уровня рентабельности необходимы значения
прибыли, затрат, выручки, активов и капитала, взятые из годового бухгалтерского
баланса и отчета о финансовых результатах организации. Показателей
рентабельности достаточно много и их можно рассчитывать по отношению к любому
виду ресурсов. А комплексный анализ рентабельности целесообразно проводить по
методике Дюпона, так как данная модель отражает экономический рост предприятия.
2. Анализ и оценка показателей
рентабельности организации на примере ОАО «ДОНСКОЙ ТАБАК»
.1 Общая организационно-правовая и
экономическая характеристика объекта исследования
По данным исследовательского агентства АС Nielsen в 2013 году емкость Российского рынка табачных изделий в натуральном выражении составила порядка 291 млрд. шт., по данным других экспертных оценок емкость рынка табачных изделий находится в пределах 340-380 млрд. шт.
По данным компании доля рынка копании ОАО «Донской табак» составляет 1%.
Производство ОАО «Донской табак» расположено в г. Ростов-на-Дону на улице 1-я Луговая 17. Предприятие является крупнейшим отечественным производителем табачных изделий. Активы общества находятся во владении российской компании «ГРУППА АГРОКОМ», которая входит в список 200 крупнейших компаний России по версии журнала Forbes.
Основными направлениями деятельности общества являются производство табачных изделий, дошкольное образование, розничная торговля в неспециализированных магазинах преимущественно пищевыми продуктами, включая напитки, и табачными изделиями, деятельность пансионатов, домов отдыха и т.п. Ассортиментный портфель компании составляет более 120 наименований табачных изделий.
ОАО «Донской табак» территориально осуществляется свое производство в г. Ростов-на-Дону и г. Переяславль-Залесский в Ярославской области. Так же Общество имеет производственную площадку в г.Ксанти (Греция), где имеет 84,5% доли компании SEKAP.
Основными направлениями внешнеэкономической деятельности предприятия являются: Приднестровье, Грузия, Ирак, Украина, Казахстан, Туркменистан, Иран. Объем продаж экспортной продукции в 2013г. сократился на 4% и составил 6,4 млрд. шт.
Начиная с 2012 года, компания сокращает объем продаж вследствие выделения из ОАО «Донской табак» одноименного ЗАО. Так, фактический объем производства компании ОАО «Донской табак» в 2012 г., в связи с реорганизацией через выделение ЗАО «Донской табак», уменьшился на 9% по сравнению с 2011г. и составил 30,1 млрд. шт.
В 2013г., в связи с реорганизацией общества путем выделения ЗАО «Донской табак», уменьшился на 69% по сравнению с 2012г. и составил 9,3 млрд. шт. В российской табачной отрасли в целом в 2013г. наблюдалось сокращение объемов производства на 5% до 391 млрд. шт. Доля ОАО «Донского табака» в объеме производства табачных изделий в России, составляет 2,4%.
Так же в 2013 г., в связи с
реорганизацией общества путем выделения ЗАО «Донской табак» объем продаж ОАО
«Донской табак» уменьшился на 91% по сравнению с 2012 г. и составил 2,6 млрд.
шт.
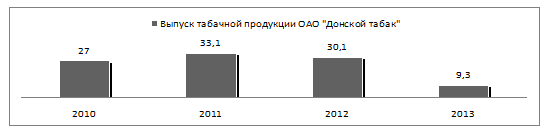
Рисунок 1 - Динамика выпуска ОАО
"Донской табак" (млрд. шт.).
Как следует из данных, представленных на рисунке 1, из-за реорганизации ОАО «Донской табак» с 2011 по 2013 гг. сократило выпуск табачной продукции на 71,9%, этому способствовала, упомянутая ранее, реорганизация через выделения из ОАО ЗАО «Донской табак».
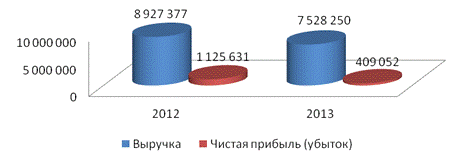
Рисунок 2 - Соотношение чистой
прибыли и выручки ОАО «Донской табак», тыс. руб.
Как следует из данных,
представленных на рисунке 2, наблюдается уменьшение как выручки от реализации
продукции, так и чистой прибыли предприятия. Так, к 2013 году выручка
уменьшилась на 1399127 тыс. руб., а чистая прибыль на 716579. Это обусловлено реорганизацией
АО и выделение из него ЗАО «Донской табак», что повлекло за собой сокращение
прибыли (от продаж) на 1294152 тыс. рублей. Важно отметить, что чистая прибыль
в 2013 году составляет лишь 5,43% от общего объема выручки, в то время как в
2012 году данное соотношение составляет 12,6%.
Таблица 1. - Горизонтальный анализ
актива баланса за 2012-2013 гг.
АКТИВ
Абсолютные
величины (тыс.руб.)
Изменение
на
31.12.12
на
31.12.13
в
абсолютных величинах (тыс. руб.)
в
% к величине на 31.12.12
1.Внеоборотные
активы
Нематериальные
активы
-
-
-
-
Основные
средства
177
168
244822
+
67 654
138,186
Финансовые
вложения
3535
800
3020
328
-
515 472
85,421
Отложенные
налоговые активы
19
473
20
897
+
1 424
107,312
Прочие
внеоборотные активы
5
028
10
560
+
5532
210,024
Итог
по разделу 1
3740
469
3296
607
-
443 862
88,133
2.
Оборотные активы
Запасы
494
683
603
978
+
109 295
122,094
НДС
по приобретенным ценностям
33
862
43
311
+
9 442
127,904
Дебиторская
задолженность долгосрочная
21
110
23
481
+
2 371
111,231
Дебиторская
задолженность краткосрочная
2033
485
2318
481
+
284 996
114,015
Финансовые
вложения
535
444
417
143
-
118 301
77,906
Денежные
средства и денежные эквиваленты
1107
490
64
301
-
1043 189
5,806
Прочие
оборотные активы
2
178
3
564
+
1 386
163,636
Итог
по разделу 2
4228
252
3474
259
-
753 993
82,168
БАЛАНС
7968721
6770
866
-
1197 855
84,968
На основе проведенного горизонтального анализа
актива предприятия за 2012 - 2013 гг. можно заключить, что в целом баланс
уменьшился на 1197855 тыс. руб. (15%) по сравнению с 2012 годом. При этом объем
финансовых вложений сократился на 515472 тыс. руб. (15%) а денежные средства и
денежные эквиваленты на 1043189 тыс. руб. (94,2). Наибольшая положительная
тенденция наблюдается по статье краткосрочная дебиторская задолженность +284996
тыс. руб. (14%), что негативно отражается на оборачиваемости активов ОАО
«Донской табак»
Таблица 2. - Вертикальный анализ актива баланса
ОАО «Донской табак» за 2012-2013 гг.
АКТИВ
Абсолютные
величины (тыс.руб.)
Удельные
веса, %
Изменения
на
31.12.12
на
31.12.13
на
31.12.12
на
31.12.13
в
удельных весах, %
1.Внеоборотные
активы
Нематериальные
активы
-
-
-
-
-
Основные
средства
177
168
244822
2,223
3,62
+
1,397
Финансовые
вложения
3535
800
3020
328
44,37
44,608
+
0,238
Отложенные
налоговые активы
19
473
20
897
0,244
0,308
+
0,064
Прочие
внеоборотные активы
5
028
10
560
0,063
0,1559
+
0,093
Итог
по разделу 1
3740
469
3296
607
46,939
48,688
+
1,749
2.
Оборотные активы
Запасы
494
683
603
978
6,207
8,920
+
2,7
НДС
по приобретенным ценностям
33
862
43
311
0,4249
0,639
+
0,214
Дебиторская
задолженность долгосрочная
21
110
23
481
0,265
0,3467
+
0,082
Дебиторская
задолженность краткосрочная
2033
485
2318
481
25,52
34,242
+
8,722
Финансовые
вложения
535
444
417
143
6,719
6,16
-
0,56
Денежные
средства и денежные эквиваленты
1107
490
64
301
13,898
0,949
-
12,949
Прочие
оборотные активы
2
178
3
564
0,0273
0,0526
+
0,0253
Итог
по разделу 2
4228
252
3474
259
53,06
51,311
-
1,749
БАЛАНС
7968721
6770
866
100
100
0
На основе проведенного вертикального анализа
актива предприятия за 2012-2013 гг. можно заключить, что перераспределения
средств в структуре 2013 года претерпели незначительные изменения. Так доля
денежных средств и денежных эквивалентов сократилась на 13%. Отмечено повышение
удельного веса краткосрочной дебиторской задолженности на 8,7%. Доля таких
статей, как «Основные средства» и «Запасы» изменилась незначительно.
Таблица 3. - Горизонтальный анализ пассива
баланса за 2012-2013 гг.
Пассив
Абсолютные
величины (тыс.)
Отклонение
Структура
пассивов
Изменения,
%
2012
2013
+/-
%
2012
2013
3.
Капитал и резервы
Уставный
капитал
22
797
22
797
0
100
0,2860
0,337
+
0,051
Переоценка
внеоборотных активов
-
50
473
+
50 473
-
-
0,745
+
0,745
Резервный
капитал
10
860
10860
0
100
0,136
0,163
+
0,027
Нераспределенная
прибыль
3649
496
3593
755
-
55 741
98,473
45,798
53,077
+
7,279
Итог
по разделу 3
3683
153
3677
885
-
5 268
99,857
46,22
54,32
+
8,1
4.
Долгосрочные обязательства
Заемные
средства 1313
194
+
708 418
217,137
7,59
19,39
+
11,8
Отложенные
налоговые обязательства
4
050
5
097
+
1 047
125,851
0,0582
0,075
+
0,168
Итог
по разделу 4
608
826
1318
291
+
709 465
216,53
7,64
19,5
+
11,86
5.
Краткосрочные обязательства
Заемные
средства
915
234
1
001
-
914 233
0,1093
11,485
0,0147
-
11,47
Кредиторская
задолженность
2759
251
1771
984
-
987 267
6,450
34,626
26,17
-
8,456
Оценочные
обязательства
2
257
1
705
-
552
75,543
0,028
0,025
-
0,003
ИТОГО
по разделу V
3676
742
1774
690
-
1902 052
48,268
46,139
26,21
-
19,929
БАЛАНС
7968
721
6770
866
-
1197 855
84,968
100
100
0
На основе проведенного вертикального и
горизонтального анализа пассива бухгалтерского баланса ОАО « Донской табак»
можно отметить положительную тенденцию в соотношении собственных и заемных
средств. Так в 2012 доля собственных средств в структуре баланса равна 46,2% а
заемных 53,8%. Уже к 2013 году предприятие улучшило свое положение по данному
показателю (54,32%/45,68). Значение показателей в обоих годах является
оптимальным и демонстрирует высокий уровень финансовой устойчивости
акционерного общества.
Таким образом по данным годовой бухгалтерской
отчетности ОАО «Донской табак» можно сделать вывод, что последствием
реорганизации предприятия и выделения из него ЗАО стало уменьшение результирующего
показателя по основному виду деятельности - прибыли от продаж к 2013 году на
1294152 тыс.руб. Необходимо отметить, что чистая прибыль в 2013 году составляет
лишь 5,43% от общего объема выручки. По результатам вертикального и
горизонтального анализа актива баланса было выявлено замедление оборачиваемости
активов из-за снижения на 94% объема денежных средств, что в абсолютном
отношении составляет 1043189 т.р., одновременно с увеличением краткосрочной
дебиторской задолженности на 284996 т.р. (14%).
В отношении финансовой устойчивости к 2013 году
предприятием были предприняты меры уменьшения практически на 20% доли
краткосрочных обязательств в структуре пассива баланса, что улучшило значение
соотношения собственных и заемных средств.
.2 Определение значений системы показателей
рентабельности по данным финансовой отчетности
Анализируя показатели рентабельности ОАО
«Донской табак», их следует объединить в 3 группы:
) Показатели доходности продукции;
) Показатели доходности имущества и его
частей;
) Показатели доходности используемого
капитала.
. Система показателей доходности
продукции ОАО «Донской табак».
Таблица 4. Динамика рентабельности продаж.
Наименование
2012
2013
Отклонение
Прибыль
от реализации продукции, тыс. руб.
1
851 940
557
788
-
1294 152
Выручка
от реализации продукции, тыс. руб.
8
927 377
7
528 250
-
1399 127
Рентабельность
продаж, %
12,60875
5,43356
-
7,17519
К 2013 году лишь 5,4% прибыли приходится на ед.
реализованной продукции, что на 7,2% меньше чем в 2012 году. На это изменение
оказало влияние уменьшение выручки от реализации продукции при неизменной
себестоимости реализованной продукции в отчетном периоде.
Таблица 5. Динамика рентабельности продукции.
Наименование
2012
2013
Отклонение
+/-
%
Рентабельность
продукции, %
6,0477
16,67239
-
10,62469
-
Чистая
прибыль, тыс. руб.
1125
631
409
052
-
716 579
-
63,66 %
Полная
себестоимость реализованной продукции, тыс. руб.
6751
467
6763
761
+
12 294
+
0,182 %
В отчетном периоде отмечается несоответствие в
темпах изменения чистой прибыли и полной себестоимости реализованной продукции.
Так при снижении чистой прибыли на 63,7% себестоимость остается неизменной. Это
привело к снижению к 2013 году эффективности производства и реализации
производимых товаров и услуг на 10,6%.
. Система показателей доходности
имущества и его частей
Таблица 6. Динамика показателей доходности
имущества и его частей ОАО «Донской табак».
Наименование
2012
2013
Отклонение
Рентабельность
имущества предприятия, %
14,12561
6,04135
-
8,08426
Рентабельность
внеоборотных активов, %
30,09331
12,52223
-
17,57108
Рентабельность
оборотных активов, %
26,62166
11,77379
-
14,84787
С уменьшением чистой прибыли на 63,7% при
одновременном уменьшении как оборотных, так и внеоборотных активов на 17,7% и
17,8 % соответственно, можно говорить о значительном снижении эффективности
использования имущества предприятия по всем показателям.
. Система показателей доходности
используемого капитала
Таблица 7. Изменение показателей доходности
используемого капитала ОАО «Донской табак», %.
Наименование
2012
2013
Отклонение
Рентабельность
инвестиций, %
39,12635
29,04439
-
10,08195
Рентабельность
собственного капитала, %
30,56161
11,12193
-
19,43968
Достаточно существенные изменения произошли в
рентабельности инвестиций и рентабельности собственного капитала ОАО «Донской
табак», эти показатели уменьшились на 10% и 19,44%, и в 2013 году составили 29%
и 11,12% соответственно.
Таблица 8. Система показателей рентабельности
ОАО «Донской табак».
Формула
Расчета (по кодам баланса)
Обозначение
Наименование
показателя
На
31 декабря 2012 года
На
31 декабря 2013 года
Отклонение
2400/1600
*100%
ROA
Рентабельность
имущества предприятия (%)
14,12561
6,04135
-
8,08426
2400/1100
*100%
RFA
Рентабельность
внеоборотных активов (%)
30,09331
12,52223
-
17,57108
2400/1200
*100%
RCA
Рентабельность
оборотных активов (%)
26,62166
11,77379
-
14,84787
2300/1500
*100%
ROIC
Рентабельность
инвестиций (%)
39,12635
29,04439
-
10,08195
2400/1300
*100%
ROE
Рентабельность
собственного капитала (%)
30,56161
11,12193
-
19,43968
2400/2120
*100%
ROM
Рентабельность
продукции (%)
16,67239
6,0477
-
10,62469
2200/2110
*100%
NPM
Рентабельность
продаж (%)
12,60875
5,43356
-
7,17519
На протяжении отчетного периода все показатели
рентабельности претерпели значительные изменения, уменьшив свои предыдущие
значения в большинстве случаев в 2 раза. Наиболее отрицательную динамику
показала рентабельность собственного капитала, которая уменьшилась на 19,44%.
При этом показатель рентабельности инвестиций сохраняет относительно высокое
значение 29%.
.3 Выявление и оценка резервов увеличения
рентабельности на предприятии
Факторная модель фирмы «Дюпон» ОАО «Донской
табак»
Таблица 9. Исходная информация по данным
бухгалтерского баланса и отчета о прибылях и убытках.
код
Обозначение
Наименование
показателя
На
31 декабря 2012 года(тыс.руб.)
На
31 декабря 2013 года(тыс.руб.)
Отклонение
(тыс.руб.)
1600
A
БАЛАНС (Активы)
7968721
6770866
- 1197 855
1300
EC
Итог
по разделу 3 (Собственный капитал)
3683
153
3677885
- 5 268
2110
S
Выручка
8927
377
7528250
- 1440 127
2400
Pn
Чистая
прибыль (убыток)
1125
631
409052
- 716 579
Факторный анализ рентабельности собственного
капитала с использование трехфакторной мультипликативной модели фирмы «Дюпон».
Таблица 10. Динамика рентабельности собственного
капитала и основных финансовых показателей предприятия.
Формула
расчета
Обозначение
Наименование
показателя
На
31 декабря 2012 года
На
31 декабря 2013 года
Отклонение
Pn/EC
ROE
Рентабельность
собственного капитала (%)
30,56161
11,12193
-
19,43968
Pn/A
ROA
Рентабельность
активов (%)
14,12561
6,04135
-
8,08426
Pn/S
NPM
Рентабельность
продаж (%)
12,60875
5,43356
-
7,17519
S/A
TAT
Оборачиваемость
активов (количество оборотов)
1,
1203
1,1118
-
0,0023
ROE/ROA
DR
Финансовый
рычаг, коэффициент капитализации (руб.)
2,16356
1,84096
-
0,3226
Трехфакторная модель:
ROE = NPM*TAT*DR
Решение:
Пусть ROE
= y, NPM
= a, TAT
= b, DR
= c, индекс «0» =
2012год, индекс «1» = 2013 год
y=a*b*c
y1 - y0 = - 19,43968
В 2013 году по сравнению с 2012
годом рентабельность собственного капитала снизилась на 19,37%. На это
изменение оказали влияние 3 фактора:
1. К 2013 году было отмечено снижение
рентабельности продаж на 7,17%, этим обусловлено снижение рентабельности
собственного капитала на 17,39%
. Так же имеет места уменьшение
количества оборотов активов на 0,0023 раз. Что в незначительной степени
уменьшило рентабельность собственного капитала на 0, 027%
. Уменьшение размера финансового рычага
на 0,32 рубля стало причиной уменьшения рентабельности собственного практически
на 2%.
В ОАО «Донской табак» имеются значительные
внутрихозяйственные резервы увеличения рентабельности собственного капитала за
счет увеличения рентабельности продаж.
Факторный анализ рентабельности активов с
использование двухфакторной мультипликативной модели фирмы «Дюпон».
Таблица 11. Динамика рентабельности активов и
основных финансовых показателей предприятия. 26
Формула
расчета
Обозначение
Наименование
показателя
На
31 декабря 2012 года
На
31 декабря 2013 года
Отклонение
Pn/A
ROA
Рентабельность
активов (%)
14,12561
6,04135
-
8,08426
Pn/S
NPM
Рентабельность
продаж (%)
12,60875
5,43356
-
7,17519
S/A
TAT
Оборачиваемость
активов (количество оборотов)
1,
1203
1,1118
-
0,0023
Двухфакторная модель
ROA = NPM
* TAT
Решение:
Пусть ROA
= y, NPM
= a, TAT
= b, «0» = 2012год,
индекс «1» = 2013 год
Тогда: y
= a*b
y1 - y0 = - 8,08424
К 2013 году сократилась
рентабельность активов на 8,05%. На это уменьшение оказали однонаправленное
влияние следующие факторы:
1. Отмечено сокращение рентабельности
продаж к 2013г. на 7,17%, это повлияло снижением рентабельности активов на 8,
038%
. Так же незначительное влияние оказало
уменьшение числа оборотов активов на 0,0023 раза, что привело к снижению
рентабельности активов на 0,0125%
Таким образом, ОАО "Донской табак"
имеет внутрихозяйственные резервы увеличение рентабельности активов за счет
повышения рентабельности продаж.
Факторный анализ рентабельности собственного
капитала с использование кратной модели.
Таблица 12. Динамика рентабельности собственного
капитала, чистой прибыли и собственного капитала предприятия.
Формула
расчета
Обозначение
Наименование
показателя
На
31 декабря 2012 года
На
31 декабря 2013 года
Отклонение
Pn/EC
ROE
Рентабельность
собственного капитала (%)
30,56161
11,12193
-
19,43968
код
Обозначение
Наименование
показателя
На
31 декабря 2012 года(тыс.руб.)
На
31 декабря 2013 года(тыс.руб.)
Отклонение
(тыс.руб.)
1300
EC
Итог
по разделу 3 (Собственный капитал)
3683
153
3677885
- 5 268
2400 Чистая
прибыль (убыток)
1125
631
409052
- 716 579
Кратная модель
ROE = Pn/
EC
Решение:
Пусть ROE
= y, Pn
= a, EC
= b, «0» = 2012год,
индекс «1» = 2013 год
Тогда:
y = a/b
y1 - y0 = - 19,44
На предприятии имеет место уменьшение значения
рентабельности собственного капитала на 19,46 к 2013 году. На это изменение
оказали разностороннее влияние 2 фактора:
Сокращение чистой прибыли на 716579т.р. повлияло
уменьшением рентабельности собственного капитала на 19,45%.
Так же имеет место уменьшение размера
собственного капитала на 5268 т.р. что положительно воздействовало на
показатель рентабельности собственного капитала (+ 0,002%).
ОАО «Донской табак» имеет внутрихозяйственные
резервы увеличения рентабельности собственного капитала за счет повышения
рентабельности продаж и одностороннего, равноценного изменения объема чистой
прибыли и собственного капитала.
3. Рекомендации по увеличению уровня
рентабельности
Проведя горизонтальный и вертикальный анализ
бухгалтерского баланса предприятия, рассчитав показатели рентабельности, можно
сделать вывод о том, что ОАО «Донской табак», ввиду реорганизации и выделения
ЗАО, существенно снизил свои производственные мощности и сократил выпуск.
Данные факторы значительно повлияли на уменьшение как результирующего
показателя - прибыли, так и на снижение эффективности производства. В связи с
этим можно предложить пакет рекомендаций, направленных на улучшение сложившейся
ситуации:
. Увеличение ряда показателей посредством
увеличения чистой прибыли предприятия. Как было отмечено ранее, доля чистой
прибыли в общем объеме выручки в отчетном году уменьшилась в 2 раза и составила
5,43%. Данного улучшения можно достичь, ускорив темпы снижения себестоимость
производимой продукции (при неизменной себестоимости чистая прибыль уменьшилась
на 63,7%) за счет внедрения новой техники, комплексной механизации и
автоматизации производственных процессов, совершенствования технологий или
внедрения прогрессивных видов материалов. Уменьшение процентов к уплате и
прочих расходов предприятия так же положительно повлияет на чистую прибыль.
. Для увеличения рентабельности активов,
в том числе оборотных активов необходимо уменьшение доли краткосрочной
дебиторской задолженности (34,24% в объеме оборотных активов 2013 г.) и запасов
(8,92% в объеме оборотных активов в 2013 г.), которое ускорит оборачиваемость
активов и увеличит показатели рентабельности предприятия. Для этого необходимо
наладить эффективную систему управления запасами, которая бы позволила
обеспечить бесперебойный процесс производства и реализации продукции при
минимизации затрат по их обслуживанию. Стоит также пересмотреть политику
дебиторской задолженности.
. Наблюдается увеличение собственного
капитала организации за счет роста нераспределенной прибыли (с 45,8% в общей
структуре пассива баланса в 2012 г. до 53,077 в 2013 г. при неизменных
значениях других составляющих III
раздела бухгалтерского баланса). Что негативно сказывается на скорости
оборачиваемости активов и рентабельности собственного капитала, поэтому
необходимо провести политику рационального использования нераспределенной
прибыли, часть которой можно направлять на погашение краткосрочных обязательств.
. Для роста показателя рентабельности
инвестиций необходимо более существенно снизить краткосрочные обязательства
предприятия, которые за анализируемый период сократились в 2 раза, в то время
как прибыль до налогообложения уменьшилась на 64,2%. Для эффективного
управления краткосрочными обязательствами организации, увеличению ее
прибыльности и конкурентоспособности, менеджменту компании необходимо
выработать четкую стратегическую линию в отношении характера привлечения и
использования заемного капитала. Необходимо, в первую очередь, определить его
оптимальную структуру для предприятия.
Заключение
Рентабельность является одним из основных
стоимостных качественных показателей эффективности производства на предприятии,
характеризующий уровень отдачи затрат в процессе производства и реализации
продукции. Для удобства анализа показатели рентабельности группируются в
показатели доходности продукции, имущества и собственного капитала.
Рентабельность, показывая экономическую
эффективность деятельности организации, отражает соотношение результата к
затратам. Для расчета уровня рентабельности необходимы значения прибыли,
затрат, выручки, активов и капитала, взятые из годового бухгалтерского баланса
и отчета о финансовых результатах организации. Показателей рентабельности
достаточно много и их можно рассчитывать по отношению к любому виду ресурсов. А
комплексный анализ рентабельности целесообразно проводить по методике Дюпона,
так как данная модель отражает экономический рост предприятия.
По данным годовой бухгалтерской отчетности ОАО
«Донской табак» можно сделать вывод, что последствием реорганизации предприятия
и выделения из него ЗАО стало уменьшение результирующего показателя по
основному виду деятельности - прибыли от продаж к 2013 году на 1294152 тыс.руб.
Необходимо отметить, что чистая прибыль в 2013 году составляет лишь 5,43% от
общего объема выручки. По результатам вертикального и горизонтального анализа
актива баланса было выявлено замедление оборачиваемости активов из-за снижения
на 94% объема денежных средств, что в абсолютном отношении составляет 1043189
т.р., одновременно с увеличением краткосрочной дебиторской задолженности на
284996 т.р. (14%). В отношении финансовой устойчивости к 2013 году предприятием
были предприняты меры уменьшения практически на 20% доли краткосрочных
обязательств в структуре пассива баланса, что улучшило значение соотношения
собственных и заемных средств.
На основе собранного, обобщенного и
систематизированного материала теоретического и практического характера можно
сформулировать следующие выводы и предложения: все показатели рентабельности
ОАО «Донской табак» находятся на среднем уровне. Однако с 2012 по 2013 гг.
произошло значительное снижение большинства показателей, наиболее отрицательную
динамику показала рентабельность собственного капитала, которая уменьшилась на
19,44%. При этом показатель рентабельности инвестиций сохраняет относительно
высокое значение 29%.
Предприятие имеет внутрихозяйственные резервы
увеличения рентабельности собственного капитала и рентабельности активов за
счет увеличения рентабельности продаж и одностороннего, равноценного изменения
объема чистой прибыли и собственного капитала.
Для улучшения показателей рентабельности ОАО
«Донской табак» необходимо увеличить чистую прибыль предприятия за счет
снижения себестоимости производимой продукции, а также иных расходов
предприятия направленных на выплату процентов; снизить долю запасов дебиторской
задолженности в активе бухгалтерского баланса; уменьшить нераспределенную
прибыль в составе собственного капитала; изменить политику относительно
краткосрочных обязательств, обеспечив снижение краткосрочных заемных средств.
Список использованных источников
1. Гражданский кодекс
Российской Федерации (часть первая) от 30.11.1994 № 51-ФЗ (в ред. от 02.11.2013)
// Собрание законодательства Российской Федерации. - 1994. - № 32. - Ст. 3301
. Федеральный закон от
26.12.1995 N 208-ФЗ (ред. от 26.12.1995 N 208-ФЗ) "Об акционерных
обществах" // "Российская газета", N 248, 29.12.1995.
. Ильин С.Ю., Кочеткова И.А.
Анализ деловой активности и рентабельности деятельности предприятия // ЧАСОПИС
ЕКОНОМIЧНИХ РЕФОРМ. - 2014. - №4. С. 49 -55
. Савицкая Г.В. Анализ
хозяйственной деятельности предприятия: учебник. - М.: 2005. - 425 с.
. Шеремет А.Д. Комплексный
анализ хозяйственной деятельности: учебник. - М.: Инфра-М, 2009. - 416 с.
. Галицкая С.В. Финансовый
менеджмент. Финансовый анализ. Финансы предприятий: учебное пособие. СПб.:
Эксмо, 2008. - 565 с.
. Крылов Э.И., Власова В.М.,
Журавкова И.В. Анализ финансовых результатов, рентабельности и себестоимости
продукции: учебное пособие. - М.: Финансы и статистика, 2006. - 720 с.
. Дранко О. И. Финансовый
менеджмент. Технология управления финансами предприятия: учебник. - М.:
ЮНИТИ-ДАНА, 2004. - 356 с.
. О системе категорий и
законов политической экономии: учебник. - М.: Изд-во Московского ун-та, 1963. -
456 с.
. Щедрая Л.И., Шинин В.В.
Рентабельность в системе хозяйственного механизма // Вопросы политической
экономии. 1988. № 197. - 18 с.
. Масленников В.Н., Афремов
В.М. Экономические методы определения рентабельности в промышленности: Вопросы
методологии рентабельности: учебник. М.: Финансы и статистика, 1975. - 460 с.
. Лукасевич И.Я.Финансовый
менеджмент: учебник. - М.: Эксмо, 2008. - 768 с.
. Ионова А.Ф., Селезнева
Н.Н.. Финансовый анализ: учебник/ - М.:ТК Велби, Издательство Проспект, 2006. -
624 с.
. Зотова А.И., Давыденко
И.Г.. Учебно-методическое пособие по финансовому анализу для проектных заданий.
- Ростов н/Д: Издательство «Содействие - XXI
век», 2014. - 62 с.
. Ковалев В.В.. Финансовый
анализ: методы и процедуры. М.: Финансы и статистика, 2001. - 560 с.
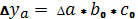 = (- 7,17519) * 1,1203 * 2,16356 =
- 17,3915
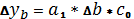 = 5,43356 * (- 0,0023) * 2,16356 =
- 0,027038
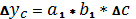 = 5,43356 * 1,1118 * (- 0,3226) = -
1,948837
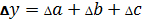 = - 19,36738
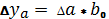 = (- 7,17519) * 1, 1203 = - 8,03837
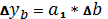 = 5,43356 *( - 0,0023) = - 0,01249
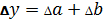 = - 8,05086
 (Pn1 - Pn0) *
1/ EC0 = - 19, 45
 Pn1 (1/EC1 - 1/EC0) = 0,
0021122
= - 19,452