Материал: Анализ производственно-хозяйственной деятельности режимных объектов. Лавренова Г.А
нансовые результаты следует изучать в тесной связи с показателями использования и реализации продукции.
Рассмотрим каждую группу показателей отдельно:
1)Финансовые показатели с ориентацией на прибыль.
2)Показатели отдачи с ориентацией на эффективность возврата вложенного капитала (ROE, ROS, ROA, RОI и др.)
3)Показатели с ориентацией на стоимость (EVA, СVA, DCF, MVA, SVA и др.).
Основными источниками информации для анализа финансовых результатов деятельности служат данные аналитического бухгалтерского учета по счетам реализации, а также форма № 2 «Отчет о финансовых результатах», форма № 3 «Отчет о движении капитала» годовой и квартальной отчетности, соответствующие таблицы бизнес-плана предприятия.
5.2. Анализ финансовых показателей с ориентацией на прибыль
При использовании финансовых показателей с ориентацией на прибыль следует помнить, что существуют различные виды показателя «прибыль» (маржинальная прибыль, прибыль от основной деятельности, валовая, прибыль до уплаты налогов, налогооблагаемая, чистая и др.), неопределенность применения которых может быть устранена при реализации выбранной компанией финансовой стратегии с учетом выдвинутых целей.
Для оценки степени достижения цели максимизации прибыли на современном предприятии наиболее часто используют следующие показатели прибыли: EBIT, EBITDA, NOPAT
(NOPLAT).
1. EBIT (Earning before interest and taxes) — прибыль до вычета налогов, процентов по заемным средствам, рассчитываемая как:
EBIT = Выручка – себестоимость, включая амортизацию – коммерческие и управленческие расходы (5.1)
111
2. EBITDA (Earning before interest and taxes, deprecation and amortization) — прибыль до вычета налогов, процентов и неденежных расходов, определяемая как:
EBITDA = Выручка – себестоимость – коммерческие и управленческие расходы + амортизация + прочие неденежные расходы +
доходы будущих периодов – расходы будущих периодов |
(5.2) |
или: |
|
EBITDA = EBIT + амортизация + прочие неденежные |
|
расходы + доходы будущих периодов – расходы будущих |
|
периодов |
(5.3) |
3. NOPAT (Net Operating Profits After Taxes) или NOPLAT (Net Operating Profit Less Adjusted Taxes) — чистая опе-
рационная прибыль за вычетом скорректированных налогов, но до выплаты процентов, вычисляемая как:
NOPAT (NOPLAT) = Выручка – Себестоимость, включая амортизацию – Коммерческие и управленческие расходы –
Налог на прибыль |
(5.4) |
или |
|
NOPAT (NOPLAT) = EBIT – Налог на прибыль |
(5.5) |
К преимуществам данных показателей следует отнести наглядность и относительную простоту формирования финансового результата деятельности компании. Так, например, EBITDA, являясь наиболее общим показателем прибыли, характеризует результат до оценки операционной, инвестиционной и финансовой сфер деятельности. Последовательное вычитание из этого показателя величины амортизации, неденежных расходов и налога на прибыль позволяет сформировать и оценить результат деятельности компании отдельно по ее основным функциональным сферам.
Вместе с тем использование показателей прибыли в качестве критерия максимизации прибыли имеет и ряд недо-
статков:
112
1)показатели прибыли не учитывают «качество» доходов, а также неопределенность и риск, связанные с их получением;
2)использование показателя прибыли не является лучшим с точки зрения оценки эффективности управления. Например, при определении прибыли доходы и затраты на капитал вычисляются и принимаются во внимание, но они не связаны жестко в рамках единого критерия;
3)величина прибыли, отражаемая в бухгалтерской отчетности, не позволяет оценить, был ли приумножен или растрачен капитал компании за отчетный период, так как в бухгалтерской отчетности не находят полного отражения все экономические затраты на привлечение долгосрочных ресурсов. В отчетности непосредственно не находит отражения и тот факт, что использование долгосрочных ресурсов с экономической точки зрения обходится дороже, чем арифметическая сумма выплаченных процентов и дивидендов. В первую очередь это касается стоимости использования акционерного капитала, которая не ограничивается размером уплаченных дивидендов. Например, для привлечения капитала компания должна обеспечить доходность вложений, сопоставимую с той, которую инвестор мог бы получить по аналогичным вложениям с аналогичными рисками. Отмеченная минимальная доходность на вложенный капитал может рассматриваться как стоимость его привлечения;
4)показатели прибыли не могут быть использованы и в том случае, если альтернативные варианты при инвестиционном анализе различаются величиной прогнозируемых доходов
ивременем их поступления;
5)в силу допущения бухгалтерскими стандартами разных стран возможности использования различных подходов к определению величины доходов и расходов, рассчитанные показатели прибыли могут быть несопоставимы.
113
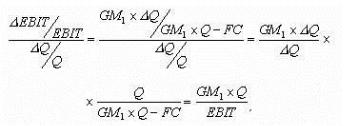
В ряде случаев для оценки степени влияния выручки на прибыль в динамике используется показатель DOL (Degree of operational leverage, Operating leverage effect):
(5.6)
где Q, DQ — объем реализации и прирост объема реализации соответственно;
EBIT, DEBIT — прибыль и прирост прибыли соответственно;
GM1 — маржинальная прибыль на единицу продукции; FC — постоянные затраты.
Из представленного выражения видно, что показатель DOL является показателем силы операционного рычага, с помощью которого можно ответить на ряд важных управленческих вопросов, например:
1.На сколько процентов изменится прибыль при изменении объема на один процент?
2.Сколько процентов прибыли компании удастся сохранить при снижении объема реализации?
3.Каков процент снижения выручки за счет объема, при котором компания может полностью лишиться прибыли?
Сказанное можно проиллюстрировать следующим примером. Предположим, что компания предоставила следующие данные: Выручка от реализации — 1500 тыс. р. Переменные издержки — 1050 тыс. р. Постоянные издержки — 300 тыс. р.
На основе этих данных можно определить силу операционного рычага:
DOL = (1500 – 1050)/(1500 – 1050 – 300) = 3.
114
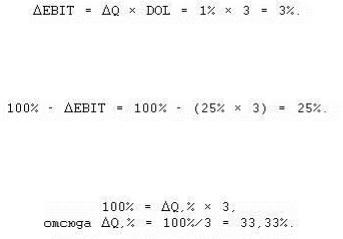
Ответы на поставленные вопросы будут выглядеть следующим образом:
1.Прибыль (EBIT) изменится на 3% при изменении объема производства на 1 %:
2.Предположим, что выручка от реализации за счет объема сократится на 25%. Сколько процентов прибыли удастся сохранить компании при снижении объема реализации?
Из расчетов следует, что компании удастся сохранить 25% прибыли
3. Процент снижения выручки за счет объема, при котором компания может полностью лишиться прибыли:
Таким образом, для компании катастрофичным является снижение объема на треть.
В настоящее время как на Западе, так и в России в качестве одного из основных финансовых показателей компании признан CF (Cash Flow) — «поток платежей».
Существует несколько способов исчисления показателя CF, из которых остановимся на двух.
1. Прямой метод CF:
CF = Поступления от всех видов деятельности –
- Выплаты предприятия по всем статьям расходов (5.7)
2. Косвенный метод CF:
 денежных средств (CF) =
 обязательств +
 собственного капитала –
 неденежных активов, (5.8)
где  — прирост соответствующих показателей за отчетный период
115