Материал: Анализ производственно-хозяйственной деятельности режимных объектов. Лавренова Г.А
На основании исследования перечисленных выше параметров, изучения их динамики делается вывод об инвестиционной привлекательности.
Завершающей задачей оценки экономической состоятельности является анализ конкурентной позиции предприятия.
Конкурентная позиция предприятия оценивается сравнением сильных и слабых сторон предприятия по отношению к конкурентам (прием анализа - экспертный).
Анализ проводится по следующим направлениям, представленным в табл. 4.4.
Таблица 4.4. Анализ конкурентной позиции предприятия
Направление |
Содержание оценки |
||
|
оценки |
||
|
|
||
|
1 |
2 |
|
1. |
Характери- |
1.1. Качество товара по отношению к качеству |
|
стика товара |
конкурентов |
||
|
|
1.2. Наличие замещающих товаров или перспек- |
|
|
|
тивы их появления на рынке |
|
|
|
|
|
2. |
Состояние |
2.1. Численность конкурентов, их масштабы |
|
рынка |
2.2. Какова доля рынка предприятия по отноше- |
||
нию к основным конкурентам |
|||
|
|
||
|
|
2.3. Какова динамика доли рынка |
|
3. |
Обновление |
3.1. Объемы финансирования исследовательских |
|
продукции |
разработок |
||
3.2. Характер проводимых научных исследований |
|||
|
|
||
|
|
(фундаментальный или прикладной) |
|
|
|
3.3. Средний возраст выпускаемой продукции |
|
|
|
3.4. Количество модификаций продукции |
|
|
|
3.5. Затраты и сроки освоения новой продукции |
|
4. |
Персонал |
4.1. Уровень образования |
|
предприятия |
4.2. Уровень оплаты труда |
||
4.3. Формы организации производства |
|||
|
|
||
|
|
4.4. Квалификационный состав персонала |
|
|
|
4.5. Условия труда персонала |
|
106
|
|
|
Продолжение табл. 4.4. |
|
|
|
|
|
|
|
1 |
|
2 |
|
|
|
|
||
5. |
Производ- |
5.1. Структура основного капитала |
||
ство и произ- |
5.2. |
Степень использования производствен- |
||
водитель- |
ных мощностей |
|||
5.3. Уровень производительности труда |
||||
|
|
|||
ность |
5.4. Фондоотдача |
|||
|
|
|
||
6. |
Снабже- |
6.1. Количество поставщиков |
||
ние |
6.2. Источник снабжения (постоянный или |
|||
|
|
временной |
||
|
|
6.3. Складское хозяйство |
||
|
|
|||
7. Клиентура |
7.1. Уровень постоянства потребителей |
|||
и коммерци- |
7.2. Степень разнообразия каналов распреде- |
|||
ализация |
ления |
|||
продукции |
7.3. Структура потребителей |
|||
|
|
|
||
8. |
Затраты |
8.1. Уровень постоянных затрат |
||
производ- |
8.2. Структура затрат |
|||
ства |
|
|
||
|
|
|
||
9. |
Цены |
9.1. Возможности проведения ценовой поли- |
||
продукции |
тики (возможность диктовать цену на рынке) |
|||
|
|
9.2. Уровень минимально возможной цены |
||
|
|
(возможности ценового маневра) |
||
|
|
|
||
10. |
Финан- |
10.1. Уровень инвестирования в предприятие |
||
сирование |
10.2. Разнообразие источников финансирова- |
|||
предприятия |
ния |
|
||
|
|
|
||
11. |
Способ- |
11.1. Финансовая устойчивость и платеже- |
||
ность при- |
способность |
|||
быльного |
11.2. Способность к самофинансированию |
|||
финансиро- |
|
|
||
вания и рен- |
|
|
||
табельности |
|
|
||
|
|
|
|
|
107
Базируясь на данных вопросах, можно сделать вывод о сильных и слабых сторонах предприятия и перспективах его экономического развития.
Вопросы и задания для проверки и закрепления знаний:
1.Каковы задачи и содержание анализа экономических результатов?
2.Какие выводы можно сделать из результатов анализа эффективности использования факторов производства?
3.В чем сущность экономической состоятельности предприятия?
4.Каковы цели оценки инвестиционной привлекательности предприятия?
5.Какие факторы влияют на экономические результаты деятельности предприятия?
6.По каким направлениям оцениваются конкурентные преимущества предприятия?
108
ГЛАВА 5. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ РЕЖИМНЫХ ОБЪЕКТОВ
5.1 Цели, задачи и источники анализа финансовых результатов деятельности режимных объектов
5.2. Анализ финансовых показателей с ориентацией на прибыль
5.3. Факторный анализ прибыли от продажи продукции (работ, услуг)
5.4. Анализ резервов роста прибыли 5.5. Показатели отдачи с ориентацией на эффектив-
ность возврата вложенного капитала 5.6. Анализ показателей с ориентацией на стоимость
5.1. Цели, задачи и источники анализа финансовых результатов деятельности режимных объектов
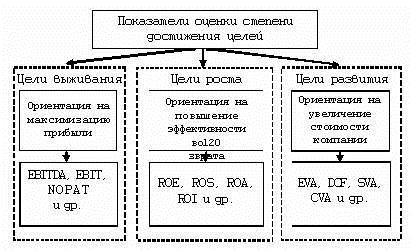
Показатели оценки финансовых результатов деятельности режимных объектов можно объединить в три группы:
-показатели прибыли,
-показатели отдачи,
-показатели изменения стоимости предприятия.
С определенной степенью условности эти показатели можно соотнести с целями функционирования предприятия на рынке на определенной стадии жизненного цикла (рис. 5.1).
Цель анализа — определить реальную величину чистой прибыли, стабильность основных элементов прибыли до налогообложения, тенденции их изменения и возможности использования для прогноза прибыли, оценить «зарабатывающую» способность предприятия.
Основные задачи анализа финансовых результатов деятельности:
• систематический контроль за выполнением планов реализации продукции и получением прибыли;
109
•определение влияния как объективных, так и субъективных факторов на объем реализации продукции и финансовые результаты;
•выявление резервов увеличения объема реализации продукции и суммы прибыли;
•оценка работы предприятия по использованию возможностей увеличения объема реализации продукции, прибыли, рентабельности и стоимости предприятия;
•разработка мероприятий по использованию выявленных резервов.
Рис. 5.1. Структура измерителей степени достижения поставленных предприятием целей
Прибыль — часть чистого дохода предприятия, созданного в процессе производства и реализованного в сфере обращения. Только после продажи продукции чистый доход принимает форму прибыли. Количественно она представляет собой разность между выручкой и полной себестоимостью реализованной продукции. Значит, чем больше рентабельной продукции реализует предприятие, тем больше оно получит прибыли, тем лучше его финансовое состояние. Поэтому фи-
110