Материал: Анализ производственно-хозяйственной деятельности режимных объектов. Лавренова Г.А
зационный и функциональный. На первом этапе выявляют и количественно оценивают резервы, на втором разрабатывают комплекс инженерно-технических, организационных, экономических и социальных мероприятий, обеспечивающих использование выявленных резервов. На третьем этапе практически реализовывают мероприятия и ведут контроль за их выполнением.
При подсчете резервов роста прибыли за счет возможного роста объема реализации используются результаты анализа выпуска и реализации продукции.
Сумма резервов роста прибыли (Rn o ) за счет увеличения объема продукции (работ, услуг) рассчитывается по формуле:
n |
|
Rn.o. Pпл.ед.ш qдоп.i |
(5.15) |
i 1
где Pпл.ед.ш — плановая сумма прибыли на единицу ш-ой
продукции;
qдоп.i — количество дополнительно реализованной про-
дукции в натуральных единицах измерения.
Если прибыль рассчитывается на 1 руб. продукции, то сумма резерва ее роста за счет увеличения объема реализации определяется по формуле:
|
NB |
|
P |
|
||
Rn.o. |
1 |
|
|
|||
N1 , |
(5.16) |
|||||
|
|
|
||||
где Nв — возможное увеличение объема (резерв роста) реализованной продукции;
Р1 — фактическая прибыль от реализации продукции; N1 — фактический объем реализованной продукции.
Важное направление использования резервов роста прибыли — снижение затрат на производство и реализацию продукции, например сырья, материалов, топлива, энергии, амортизации основных фондов и других расходов.
121
Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный, базовый, фактически достигнутый средний уровень в целом по отрасли и т. п.
Методической базой экономической оценки резервов снижения затрат овеществленного труда служит система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей и др.
При сравнительном методе количественного измерения резервов их величина определяется путем сравнения достигнутого уровне затрат с их потенциальной величиной.
5.5. Показатели отдачи с ориентацией на эффективность возврата вложенного капитала
Общим недостатком рассмотренных абсолютных показателей прибыли является их изолированность, а следовательно, возможность неоднозначного толкования. В практике управления финансовыми результатами предприятия все большее предпочтение отдается не отдельным показателям, а их системам.
Система показателей представляет собой набор отдельных показателей, связанных между собой в логическисмысловую цепочку, когда каждый последующий показатель вытекает из предыдущих и обязательно должен нести определенную смысловую нагрузку в части формирования финансового результата. Полученные показатели выстраиваются в пирамиду, на вершине которой находится стратегически важный для предприятия показатель. Как правило, этот показатель вы-
122
бран в качестве меры степени достижения поставленной главной цели.
К наиболее широко используемым системам показателей относятся:
-модель Du Pont;
-Pyramid Structure of Rations;
-ZVEI;
-RL
В качестве меры степени достижения цели по максимизации отдачи на вложенный капитал используются различные показатели рентабельности: от рентабельности активов до рентабельности собственного (акционерного) капитала.
Система показателей оценки финансовых результатов должна выполнять следующие функции:
1)предоставлять количественную информацию о финан- сово-экономическом положении предприятия в целом;
2)обеспечивать уплотнение информации. Компактность показателей должна возрастать по мере продвижения от основания пирамиды к ее вершине. При этом каждая последующая ступенька пирамиды показателей должна быть источником информации для принятия решений на более высоком уровне пирамиды управления;
3)служить инструментом контроля за достижением намеченных целей.
Модель Du Pont
Каждое предприятие разрабатывает и использует собственную систему показателей, которая в наибольшей степени соответствует его профилю деятельности и целям функционирования. Тем не менее, большинство из этих систем опираются на определенную базовую модель. Одна из первых моделей взаимосвязи отдельных показателей, которая впоследствии стала базовой, была разработана в 30-е годы специалистами концерна Du Pont и получила название «модель» Du Pont (рис.
5.2).
123
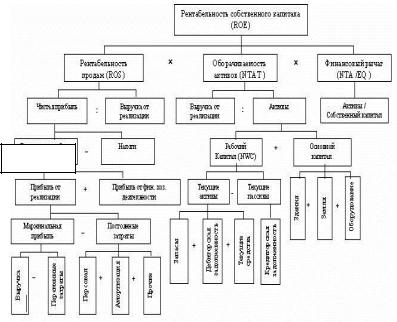
Система показателей Du Pont в первую очередь исследует способность предприятия эффективно генерировать прибыль, реинвестировать ее, наращивать обороты. Расщепление ключевых показателей на факторы (множители) и их составляющие позволяет определить и дать сравнительную характеристику основных причин изменения того или иного показателя, выявить темпы экономического роста предприятия.
Предлагаемый подход дает возможность более глубоко проанализировать влияние элементарных факторов (затраты на комплектующие и расходные материалы, заработную плату и т.д.) на промежуточные интегральные показатели (рентабельность, ликвидность, оборачиваемость и т.д.).
Прибыль до налогообложения
Рис. 5.2. Порядок формирования показателя рентабельности собственного капитала ROE (Return On
Equity) на основе модели Du Pont
124
Метод Du Pont основан на анализе соотношений, образующих рентабельность собственного капитала ROE (Return On Equity), которая расщепляется на рентабельность оборота, оборачиваемость активов и финансовый рычаг (показатель, характеризующий финансовую структуру капитала), причем каждый из факторов сам является содержательным экономическим показателем. Этот же подход применим и к анализу других ключевых показателей финансово-экономического состояния предприятия.
Рентабельность продаж ROS (Return On Sales) представляет собой способность предприятия генерировать прибыль от продаж. Средний уровень рентабельности продаж в разных отраслях разный, поэтому не существует какого-либо единого заданного уровня требований для данного показателя. Этот показатель является хорошим ориентиром для сравнения состояния предприятий в отрасли. В приведенной схеме используется чистая прибыль, хотя можно использовать любые показатели прибыли. Это ключевой управленческий показатель, который позволяет оценить способность каждого элемента данной блок-схемы (рис. 5.2) влиять на рентабельность продаж. Можно выделить роль маркетинговых служб, подразделений управления производством и т.д.
Оборачиваемость активов характеризует количество продаж, которое может быть сгенерировано данным количеством активов. Этот коэффициент показывает, насколько эффективно используются активы, т.е. сколько раз в году они оборачиваются.
При расчете можно использовать суммарные активы (тогда это будет TAT — Total assets turnover) или чистые активы, как представлено на рис. 5.2. Последний вариант обеспечивает включение в систему анализа финансовых результатов такого важного показателя, как чистый оборотный капитал или рабо-
чий капитал (NWC — Net working capital):
125