Материал: Анализ производственно-хозяйственной деятельности режимных объектов. Лавренова Г.А
NWC = Оборотные активы – |
|
- Краткосрочные обязательства. |
(5.17) |
В этом случае схема уже строится по показателю оборачиваемости чистых активов (NTAT), которые в свою очередь представляют собой разность активов и кредиторской задолженности.
Чтобы максимизировать показатель оборачиваемости активов необходимо минимизировать текущие или/и внеоборотные активы или увеличивать текущие обязательства.
Для этого необходимо решить задачу определения оптимальных значений дебиторской задолженности, запасов, кредиторской задолженности, так как они находятся в тесной взаимосвязи друг с другом с точки зрения их влияния на конечную цель деятельности предприятия. Такая задача может быть решена с помощью специальной задачи оптимизации, например, с помощью теории графов.
Объединить показатели рентабельности продаж и оборачиваемости активов предприятия позволяет показатель рентабельности совокупного капитала или рентабельности активов
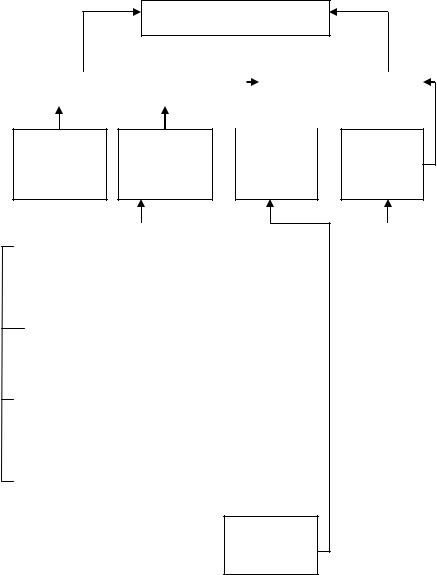
ROA (Return on Assets) (рис. 5.3).
Чтобы оценить результаты деятельности предприятия и проанализировать его сильные и слабые стороны, необходимо синтезировать приведенные частные показатели, причем таким образом, чтобы выявить причинно-следственные связи, влияющие на его финансовое положение. Одним из синтетических показателей экономической деятельности предприятия в целом является рентабельность активов (показатель ROA), который еще принято называть экономической рентабельностью. Это самый общий показатель, отвечающий на вопрос, сколько прибыли предприятие получает в расчете на рубль своего имущества. При этом четко видно, за счет какого фактора: или изменялись цены, тогда увеличивалась рентабельность продаж, или при снижении наценки увеличивался оборот.
126
Рентабельность совокупного капитала
Коэффициент оборачиваемо- |
|
|
|
Рентабельность продаж |
|
|
|
|
|
(оборота) |
|
сти капитала |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Чистая вы- |
Совокупные |
Общая |
Чистая |
ручка от всех |
активы пред- |
сумма |
выручка от |
видов продаж |
приятия |
брутто- |
всех видов |
|
|
прибыли |
продаж |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Оборотный |
|
|
Основной |
|
|
Объем про- |
|
|
|
Объем про- |
|||
|
|
|
|
|
|
|
|
|||||||
|
капитал |
|
|
капитал |
|
|
даж |
|
|
|
даж |
|||
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
Денежные |
|
|
Основные |
|
|
Структура |
|
|
|
Структура |
|||
|
средства |
|
|
средства |
|
|
продаж |
|
|
|
продаж |
|||
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
||||
Дебиторская за- |
|
|
Долгосроч- |
|
Себестоим. |
|
|
|
Цены реа- |
|||||
|
долженность |
|
|
ные финансо- |
|
продукции |
|
|
|
лизации |
||||
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
вые вложения |
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
||||
|
Запасы |
|
|
Нематериаль- |
|
Цены реа- |
|
|
|
Налоги от |
||||
|
|
|
|
|
ные активы |
|
лизации |
|
|
|
выручки |
|||
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Прочие финансовые результаты
Рис. 5.3. Порядок формирования показателя рентабельности активов ROA
127
Центральным показателем в рассматриваемой системе
(рис. 5.3) является рентабельность собственного капитала ROE (Return on Equity). Этот показатель отражает не только эффективность использования инвестированных средств, но и возможность оптимизации финансовой структуры капитала предприятия. Оценка эффективности использования той или иной финансовой структуры капитала становится возможной, так как в систему включен показатель финансового рычага (NTA / EQ): соотношение всего капитала (или чистых активов) к собственному капиталу.
Втом случае, если одной из целей будет снижение рискованности бизнеса, в рамках предложенной системы показателей можно наложить ограничение на коэффициент финансового рычага. Снижение рискованности бизнеса можно также достичь и через наложение ограничений на уровень постоянных и переменных затрат, тем самым связав риски финансовой
ипредпринимательской деятельности.
Вэкономической литературе не существует единого мнения относительно того, какой показатель следует использовать в качестве знаменателя при расчете нормы возврата инвестиций: собственный капитал, инвестированный капитал, величину всех активов или чистый оборотный капитал плюс фиксированные активы. Хотя надо отметить, что показатель собственного капитала дает наилучшее представление о результатах деятельности менеджмента, в том числе умение управлять внешним капиталом. Этот показатель в первую очередь интересен и собственникам предприятия. Поэтому, если одной из целей является повышение качества управления, то данный показатель не только имеет право на существование, но и пользуется приоритетом. Остальные же показатели отражают работу менеджмента, связанную с оперативной деятельностью.
Вслучае использования в знаменателе результирующего показателя величины инвестированного капитала будет иметь место система показателей ROI (рис. 5.4). Данная система по-
128
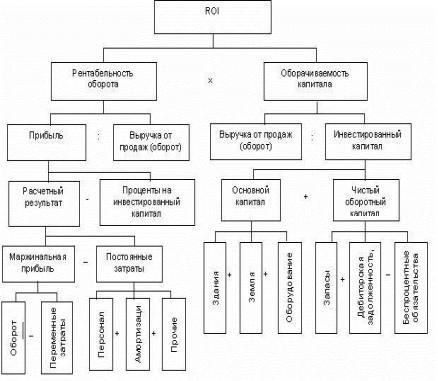
казателей характеризует эффективность использования инвестированного капитала.
Рис. 5.4. Порядок формирования показателя рентабельности инвестированного капитала ROI (Return Оn Investment)
Этот показатель позволяет оценить степень повышения эффективности использования инвестированного капитала (вложенный капитал в активы без учета кредиторской задолженности). Рост RОI свидетельствует о благополучном экономическом положении предприятия. Его можно также использовать как основной количественный критерий при разработке стратегии предприятия.
129
Однако существует ряд критических замечаний к системам показателей ROE (ROI), часть которых носит методический характер, а часть — смысловой:
-системы показателей ROE (ROI) не учитывают степень риска принимаемых решений;
-ряд характеристик, не рассматриваемых в рамках модели ROE (ROI), могут иметь решающее значение для оценки ситуации, например, нематериальный потенциал предприятия (неосязаемые активы);
-показателю рентабельности помимо недостатков, присущих бухгалтерской прибыли, свойственна сложность объективной денежной оценки активов предприятия, рыночной стоимости имущества и имущественных прав на основе официальной финансовой отчетности. Показатели, на основе которых строятся анализируемые системы, выражены в денежных единицах разной временной оценки. Прибыль, переменные затраты, краткосрочная дебиторская задолженность отражают результаты деятельности в основном за истекший период. Внеоборотные активы, собственный капитал складываются в течение ряда лет и их балансовая оценка может существенно отличаться от текущей, рыночной стоимости. Следовательно, значение результирующих показателей рентабельности может не точно отражать отдачу на вложенный капитал;
-существует определенное противоречие между стратегическими задачами предприятия и текущими финансовыми результатами. Так, если предприятие проводит переоборудование, переходит на новые виды товаров и услуг, требующих больших инвестиций, то рентабельность капитала может снижаться. Однако, если затраты в дальнейшем окупятся, то это снижение рентабельности нельзя рассматриваться как негативную характеристику текущей деятельности.
130