Курсовая работа (т): Анализ рисков диверсифицированной компании ПАО МТС
Анализ рисков диверсифицированной компании ПАО МТС
Содержание
Введение
Глава 1. Основы построения системы риск-менеджмента
.1 Сущность и функции риск-менеджмента
.2 Виды рисков
.3 Способы управления рисками
.4 Методики оценки рисков
. Система риск-менеджмента в диверсифицированной компании
.1 Понятие диверсифицированной компании
.2 Организационно-экономическая характеристика компании МТС
.3 Риски в отрасли телекоммуникационных систем
.4 Характеристика рисков в ПАО МТС
.5 Выбор методов оценки показателей компании МТС
. Построение системы риск-менеджмента компании МТС
.1 Расчет согласно эконометрическим моделям
.2 Рекомендации по управлению рисками компании МТС
Заключение
Список литературы
Введение
В настоящий момент экономика всего мира и России в частности переживает затяжной экономический кризис. Российские компании вынуждены работать в условиях острой неопределенности в виду высокой волатильности курса рубля, низких цен на нефть и обострённой ситуации на политической арене, которые существенно повлияли на финансовые результаты организаций.
Высокая неопределенность подразумевает высокие риски, поэтому менеджменту компаний необходимо уделять особое внимание риск-менеджменту, чтобы добиться эффективного соотношения риск-доходность. Данная исследовательская работа посвящена особенностям построения системы риск-менеджмента в диверсифицированных компаниях. В рамках исследования планируется изучение рисков в одной конкретной отрасли на основании существующих наиболее актуальных научных работ, а также последних новостей на рынке товаров и услуг.
Существуют различные подходы к системе управления рисками, которые будет рассмотрены далее, часть из них, которые, по мнению экспертов, являются наиболее точными, будет применена для оценки рисков в компании ПАО МТС.
Актуальность данного исследования заключается в
сочетании существующих моделей построения системы управления рисками и
существующей экономической ситуации на 2015-2016 гг. по причине того, что с
каждым годом, кризисом и нововведением система риск-менеджмента претерпевает
изменения. Это поможет расширить знания в области управления рисками и его
вклада в стоимости корпорации. Кроме того, это позволяет нам понять методику
подхода и применить её в любой отрасли как диверсифицированных, так и не
диверсифицированных компаний.
Глава 1. Основы построения системы риск-менеджмента
В рамках данной главы будут рассмотрены основные
теоретические подходы к управлению рисками компаний, показаны основные этапы
развития в области оценки рисков, приведены различные мнения экономистов о
риск-менеджменте, а также описаны метрики, помогающие построить стратегию
управления рисками.
.1 Сущность и функции риск-менеджмента
Изучение любого стратегического управления (рисками, финансами, политическими процессами и др.) начинается с представления определений исследуемой сферы. В нашем случае необходимо в первую очередь понять, что такое риск-менеджмент, как и зачем следует управлять рисками. Возрастающая с каждым годом неопределенность экономических показателей компании, как среди внутренних процессов, так и среди внешней среды, привела к необходимости изучения всевозможных рисковых событий, которые, так или иначе, происходят в результате бизнес-деятельности компании, и способов борьбы с ними.
Обращаясь к одному из определений риска, первое, что мы видим - это то, что риск есть действие наудачу, в надежде на счастливую случайность [11]. Следовательно, управление риском заключается в принятии решения о том, идти сознательно на этот риск и потерпеть возможные убытки, либо избежать этого риска вовсе.
Кроме того риск - это возможность опасности, неудачи [8]. Из этого можно сделать вывод, что в процесс управления рисками должно быть включен расчёт этой самой возможности, или, говоря математическим языком, вероятности наступления неблагоприятного события.
Кроме вышеупомянутых определений, один из исследователей пишет, что: «В действительности, риск заключается в том, что расходы появляются неожиданно и убытки возникают из ниоткуда» [5]. Это наводит на мысль, что управление рисками заключается в подготовке к худшим вариантам развития экономических событий, влияющих на конкретный бизнес, которые невозможно предсказать, но есть возможность обозначить рамки допустимых потерь, потерпев которые, необходимо кардинальным образом пересмотреть стратегию управления компанией.
Таким образом, процесс риск-менеджмента в самом общем смысле заключается в изучение возможных экономических событий, расчёте вероятности их наступления и принятии решения о том, стоит ли допустить влияние этих событий (при возможности избегания) на деятельность конкретной компании.
Исследования в области управления рисков проводятся уже более 30 лет, тем не менее, как отмечают многие авторы исследований рисков, до сих пор не удалось разработать идеальный подход в связи с регулярно нарастающей неопределенностью и нестабильностью экономики как развитых, так и развивающихся стран. Профессор экономики Филипп Джорион, к примеру, проводит исторический анализ исследования риск-менеджмента, описывает основные методики, о которых речь пойдет далее, и приходит к выводу, что существующие теории не могут быть применимы ко всем видам риска одновременно [22]. Это означает, что тема риск-менеджмента до сих пор не изучена полностью, что говорит об актуальности данной работы, являющейся еще одним шагом к разработке качественной системы управления рисками.
Несмотря на несовершенство существующих теорий, учёные единогласно сходятся на том, что введение системы риск-менеджмента в компаниях обладает рядом колоссальных преимуществ, как например, повышение стоимости компании, финансовая готовность к непредсказуемым скачкам в экономике и избегание нецелесообразных убытков [21].
Безусловно, стоит отметить, что понятие риск-менеджмента на практике стало применяться относительно недавно. Лишь с конца XX - начала XXI века в крупнейших мировых корпорациях стали выделять риск-менеджеров в отдельное подразделение, статус которых с каждым годом и по сей день продолжает расти. Как отмечают авторы пособий по риск-менеджменту Галай и Круи, роль риск-менеджера изначально выполнялась по совместительству некоторыми работниками банков и трейдерами, и лишь позднее появились целые отделы по расчёту рисков и разработке способов их минимизации и управлению. В число ключевых управленческих советов компании ввели лицо, именуемое директором по рискам (CRO - chief risk officer).
Вышеупомянутое развитие роли риск-менеджеров в структуре организации связано еще и со следующим фактом. Первоначально все виды рисков, о которых далее пойдет речь, рассматривались отдельно друг от друга и за каждый из них был ответственен определенный обособленный отдел, как например, кредитный риск рассматривался соответственно в отделе кредитов. Однако опыт крупнейших крахов мировых корпораций заставил взглянуть на управление рисками совершенно по-другому.
Когда речь идет о крупных скандалах в мировых корпорациях, в первую очередь в голове возникает ситуация, связанная с американской компанией Enron. В 2001 году компания внезапно для всего мирового экономического сообщества оказалась банкротом в связи с раскрытием крупных умышленных корпоративных мошеннических операций. В след за ней прекратила своё существование и компания Arthur Andersen, входящая в пятёрку крупнейших аудиторских компаний наряду с KPMG, Deloitte, Ernst&Young и PricewaterhouseCoopers. Именно Arthur Anderson долгие годы являлась аудитором компании Enron. О ситуации с компанией Enron вспоминают и многочисленные авторы исследований рисков, такие [21, 25].
После произошедшего скандала и ряда ему подобных западные экономисты пришли к выводу о том, что подход к управлению рисками компании должен быть не обособленным в зависимости от типа ожидаемого риска, а интегрированным, включающим рассмотрение всевозможных рисков комплексно, затрагивающий также этап планирования и внутреннего контроля. Данная система называется enterprise risk management (далее ERM), в русском языке не имеет целостной формулировки, может звучать как управление рисками предприятия/организации. ERM подход может помочь избежать пропуск определенного риска и позволит составить более полную картину. В настоящий момент эта система по прежнему не является совершенной, если опираться на работы европейских учёных и экономистов, которые, тем не менее, независимо друг от друга приходят к выводу о том, что именно ERM подход должен быть введен при управлении рисками. Всемирно известная частная организация Комитет организаций-спонсоров Комиссии Тредвея (TheCommittee of Sponsoring Organizations of the Treadway Commission, COSO) в своём докладе от 2004 года следующим образом определяет ERM подход [19]:
«Управление рисками организации - это процесс, осуществляемый советом директоров, менеджерами и другими сотрудниками, который начинается при разработке стратегии и затрагивает всю деятельность организации. Он направлен на определение событий, которые могут влиять на организацию, и управление связанным с этими событиями риском, а также контроль того, чтобы не был превышен риск-аппетит организации, и предоставлялась разумная гарантия достижения целей организации».
Стоит отметить, что успешная реализация концепции ERM возможна при взаимодействии трёх ключевых составляющих:
1. полноценное выполнение всех процедур, согласно этапам построения системы риск-менеджмента и контроль за выполнением;
2. методологическое обеспечение, включающее количественную оценку подверженности риску,VaR, стресс-тестирование и расчет экономических показателей (EVA - economic value added, RAROC - risk-adjusted return on capital и др.);
. информационно-аналитические системы, позволяющие отслеживать эффект от внедрения системы риск-менеджмента.
Авторы одного из исследований по риск-менеджменту выделяют следующие функции управления рисками на уровне предприятия:
· определение склонности к риску, учитывающее виды и географическое направление деятельности компании;
· управление риском на уровне отдельных направлений деятельности организации;
· создание информационной системы поддержки принятия решений для руководителей высшего и среднего звена, позволяющей контролировать ход деятельности и оценивать её результаты;
· внедрение системы оценки результатов
деятельности ответственных лиц, которая создавала бы действенные стимулы к
отказу от неприемлемого и неприбыльного риска [12].
.2 Виды рисков
Как мы упомянули выше, существуют разные риски,
каждый экономист по-своему подходит к классификации рисков как, например, ниже
[12]:
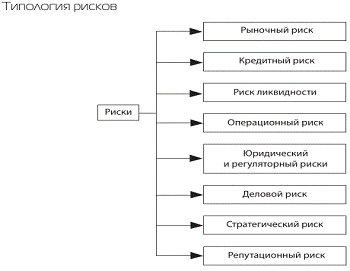
Рис. 1. Типология рисков. (Источник: Энциклопедия финансового риск менеджмента. Под ред. канд. экон. наук А.А. Лобанова и А.В. Чугунова [12].)
В обобщённом варианте выделяют рыночный, операционный и кредитный риски, с которыми стоит познакомиться подробнее.
Рыночные риски связаны с неопределенностью рыночной конъюнктуры, в числе которой находятся ценовые (риски рынка акций и товарных рынков) и валютные риски, процентные риски и риски рынка производных инструментов и пр. Особенно актуальным риском на сегодняшний день в России, безусловно, является валютный риск. В 2014 году произошел катастрофический скачок курса доллара, который на протяжении года был относительно стабилен в диапазоне 33-39 рублей за доллар, а к концу года вырос до 55-65 рублей за доллар, что составляет более 60% роста. Большинство компаний не было готово к такому развитию событий.
К примеру, по итогам финансовой отчётности 2014 года компании "Транснефть" скачок курса доллара обошелся в 75,3 млрд. рублей, что составило около 10% от выручки компании и превысило чистую прибыль за год. Стоит отметить, что по состоянию на начало апреля 2016 года курс доллара составлял около 68 рублей за доллар, по итогам 2015 года нестабильность рубля (от 48,9 в мае и до 73,7 в декабре, дельта в 50%) вновь привела к существенным потерям компаний. Однако крупных корпораций это затронуло в меньшей степени и не привело к банкротствам в связи (в числе прочего) с работой риск-менеджеров этих компаний и успешно диверсифицированной деятельностью.
Операционный риск подразделяют на следующие риски:
· риск персонала - риск, связанный с некомпетентностью либо умышленными мошенническими действиями со стороны сотрудников компании;
· технологический риск - риск, связанный со сбоями и отказами информационных систем, оборудования и пр.;
· риск физического ущерба - риск, связанный с природными катастрофами и событиями, понёсшими за собой физический ущерб технологиям и ресурсам компании;
· риск взаимоотношений - риск, связанный с трудностями во взаимодействии с клиентами;
· внешний риск - риск, связанный с злоумышленными действиями со стороны внешних организаций, также сюда можно отнести риски, связанные с изменениями в законодательстве и требованиями других регулирующих органов.
В качестве примера операционного риска можно привести громкий скандал с трейдером банка Societe Generale. В начале 2008 года из-за махинаций, которые проводил на крайне рисковых сделках Жером Кервель, банк потерял около 4,9 млрд. евро.
Третьим в классификации рисков является кредитный риск. Это риск возможных потерь, связанных с невыполнением контрагентами обязательств по заемным средствам, риск того, что заёмщик вернет не полную сумму или вообще не вернет ничего в указанные договором сроки. Наиболее опасной ситуацией в рамках кредитного риска является объявление контрагентом дефолта, что по факту в большинстве случаев означает банкротство и невозможность возврата средств кредитору. Кредитный риск включает в себя страновой риск и риск контрагента. Первый возникает вследствие действий государства, политических санкций, проведения политики валютного контроля и др. Кредитный риск может нанести серьезный урон в виде убытков компании любого вида деятельности, но больше всего от данного риска страдает банковский сектор, в котором доля кредитного риска среди всех рисков, по данным Банка России, составляет более 90 [34].
Помимо вышеописанной классификации рисков, их
можно также разделить на риски финансовых и нефинансовых компаний, что
существенно может повлиять на способ управления ими. Система банковских рисков
существенно отличается и располагает определенными методиками и подходами по
системе риск-менеджмента, но даже эти подходы, несмотря на то, что они
исследуются и разрабатываются вот уже более 20 лет, используя новейшие
компьютерные технологии, даже сейчас нет возможности назвать конкретный
совершенный подход. В нефинансовых компаниях политика риск-менеджмента была
введена еще позднее, идеально разработанной системы также до сих пор нет.
.3 Способы управления рисками
От вышеупомянутых видов риска зависит способ управления рисками. Для начала стоит разобраться с тем, что вообще можно сделать с риском. Существует несколько вариантов:
· Избегание риска - ситуация, при которой ожидаемая рисковая ситуация полностью не допускается. Например, если существует валютный риск, то теоретически (на практике это провести не так просто) можно исключить все возможные затраты в валюте. Можно отказаться от закупок сырья из-за рубежа, отказаться от валютных кредитов и инвестиций, в таком случае вероятнее всего будет упущена определенная часть прибыли, но гарантированно не будет потерь из-за скачков курса.
· Страхование рисков при помощи услуг сторонних организаций. Данный способ управления рисками применим, например, в целях страхования имущества от несчастных случаев, грабежей, природных катаклизмов, страхования отгруженного товара в пути и пр.