Курсовая работа (т): Анализ рисков диверсифицированной компании ПАО МТС
Спустя почти 20 лет после разработки метода Value at Risk компания J.P. Morgan, а точнее департамент RiskMetrics Group, запустили на рынок новую методологию для оценки рисков нефинансовых компаний - CorporateMetrics. Данная концепция, основанная на ключевых финансовых показателях (доход и денежные потоки), рассматривает именно совокупность рисков, интеграцию рисков компании, о которых мы упоминали ранее. CorporateMetrics представляет собой целый комплекс из методологий, данных, стресс-сценариев и программного обеспечения Corporate Manager [24]. В отличие от концепции VaR, которая относительно точно прогнозирует потери до 10 дней максимум, последняя позволяет сделать прогноз на 1-2 года.
В концепции CorporateMetrics
существует три основных измерения риска: EaR
- earnings
at risk;
EPSaR - earnings
per share
at risk;
CFaR - cash
flow at
risk, которые отражают
риск дохода, дохода на акцию и риск денежных потоков. Используя данную
концепцию, можно спрогнозировать денежные потоки в условиях неопределенности,
осуществить комплексный анализ интегрированного риска по показателю EVaR
(Enterprise
Value at
Risk) [10]. При этом
формула свободного денежного потока имеет следующий вид:
FCF = EBIT*(1-T) - CAPEX - ∆WC
[10],
где FCF - free cash flow (свободный денежный поток);
EBIT - прибыль до вычета налогов
T - ставка налога на прибыль;
CAPEX - капитальный затраты;
∆WC = изменение оборотного капитала.
Основными задачами концепции CorporateMetrics являются:
· проведение анализа основных финансовых показателей компании;
· расчёт прогнозных значений эффективности деятельности;
· построение механизма идентификации рисков;
· расчёт рисковых потерь;
· построение рекомендаций по методам элиминирования и контролирования рисов.
Стоит отметить, что многочисленные
прогнозирования по системе CorporateMetrics
происходят при помощи моделирования Монте-Карло, которое можно осуществить в
программном обеспечении (далее ПО) типа @Risk,
Crystal Ball
и др. При использовании этого метода факторы риска генерируются при помощи
компьютерных программ на основе псевдослучайных чисел с заранее заданными
параметрами. Ключевым моментов является определение вида случайного процесса
при помощи различных существующих моделей, от которых зависит результат. При
неправильном выборе модели могут получиться искажённые значения. Метод
Монте-Карло является наиболее точным и универсальным за счёт учёта всех
факторов риска, а к его недостаткам относят сложность построения математической
модели. Для примера приведём пошаговую схему расчёта методом Монте - Карло в ПО
Crystal Ball:
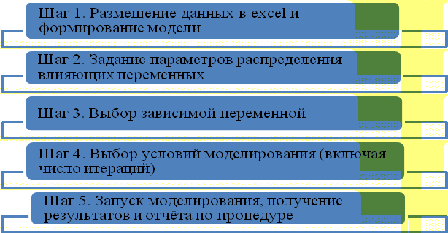
Схема 1. Пошаговое описание моделирования
Монте-Карло.
Помимо подхода, разработанного RiskMetrics
Group, существует еще
одна концепция, которую опубликовало консалтинговое агентство NERA.
Он основывается на том, что для точного измерения денежных потоков компании
продуктивнее не составлять модель их зависимости от некоторого набора факторов,
а попытаться оценить само распределение денежных потоков, как стохастической
вероятностной величины, аккумулирующей в себе весь набор рисков. Данная
методика больше подходит для внешнего анализа денежных потоков компаний,
поскольку не учитывает индивидуальных рисков предприятий [31].
2. Система риск-менеджмента в
диверсифицированной компании
В предыдущей главе мы рассмотрели подходы к
управлению рисками в целом, далее будут описаны особенности риск-менеджмента
именно в диверсифицированных компаниях. Кроме того, будут изучены риски в
области телекоммуникаций и в частности в компании ПАО МТС, а также предложены
показатели, по которым будут сделаны основные расчёты возможных потерь.
.1 Понятие диверсифицированной компании
Когда мы говорим об одной из многочисленных мировых корпораций, в голове возникает вопрос о том, как одной компании удаётся заниматься кардинально разной деятельностью. К примеру, американская группа компаний VirginGroup, в состав которой входят и авиаперевозки, и звукозаписывающие студии, и разработки проектов по полёту в космос и еще более 50 различных видов деятельности. Осуществление деятельности в различных отраслях называется диверсификацией бизнеса. Безусловно, одной из главных целей диверсификации является расширение бизнеса и увеличение прибыли владельцев группы, но кроме того диверсификация - это еще и один из методов управления рисками.
В России предпринимательская деятельность зародилась лишь с конца XX века, когда был сделан шаг к рыночной экономике, конкуренции и демонополизации. Причинами перехода к диверсифицированной деятельности являются неравномерное развитие отраслей экономики, развитие научно-технического прогресса, желание извлечь синергетический эффект в качестве дополнительной прибыли и сокращению издержек и ряд других причин. Если у предпринимателя появилось желание и возможность диверсифицировать свой бизнес, он должен проанализировать следующие вопросы:
· какая отрасль будет наиболее привлекательна с точки зрения спроса;
· насколько затратным будет вхождение в новую отрасль;
· как новый бизнес поможет совместному развитию всей группы компаний [13].
Существует несколько видов диверсификации. Одним из подходов является создание бизнеса взаимодополняемых товаров, как например, компания, производящая компьютеры, начнёт производить различные комплектующие для него. Вторым подходом является создание бизнеса взаимозаменяемых товаров. К примеру, если компания занимается производством сотовых телефонов, то она может также открыть производство планшетов. Следующим подходом является осуществление деятельности в абсолютно несвязанных между собой сферах, как например, в вышеупомянутое группе компаний Virgin, которая занимается и самолётами, и звукозаписью. В последнем случае риски компаний не связаны друг с другом, что позволяет осуществлять различные подходы к риск-менеджменту.
В России на сегодняшний день процесс диверсификации бизнеса набирает обороты. Некоторые компании осуществляют диверсификацию путём создания новых организаций, а некоторые путём осуществления сделок по слиянию и поглощению (M&A) с другими существующими компаниями. Стоит отметить, что в период обострённого состояния экономики количество сделок M&Aснижается, к примеру, по данным компании KPMGв 2015 году в России было зафиксировано 504 таких сделки, что на 19% ниже показателя 2014 года [36]. Примером одной из крупнейших диверсифицированных компаний в России можно назвать холдинг ПАО Газпром, в состав которого входят многочисленные нефте- и газодобывающие дочерние компании, Газпромбанк и множество компаний, оказывающих транспортные, финансовые и другие услуги.
Для данного исследования была выбрана группа
компаний сети сотовой связи ПАО МТС. По данным рейтинга ста крупнейших
российских компаний по капитализации от 2016 года, компания занимает 16 строчку
с рыночной капитализацией в 5979,8 млн. долл. [29]. Стоит отметить, что по
сравнению с показателями на конец 2014 года капитализация ПАО МТС упала на 5,2%
, что заставляет задуматься о причинах возможного ухудшения состояния компании,
о которых речь пойдет далее.
.2 Организационно-экономическая характеристика
компании МТС
Компания МТС образована, как закрытое
акционерное общество, в октябре 1993 года такими компаниями, как ПАО
«Московская городская телефонная сеть» (МГТС), Deutsсhe Telecom (DeTeMobil),
Siemens и ещё несколькими акционерами. ПАО Мобильные ТелеСистемы (далее МТС)
было учреждено в 2000 году после слияния ЗАО МТС и ЗАО Росико. Мажоритарным
акционером ПАО МТС является Акционерная финансовая корпорация «Система» (далее
АФК «Система»), владельцем которого является Владимир Евтушенков. В группу
компаний МТС входит следующий список дочерних предприятий с указанием доли
владения [27]:
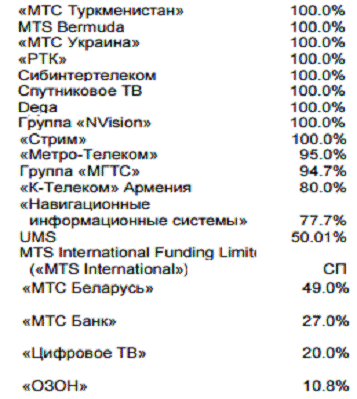
Рис. 5. ПАО МТС и дочерние предприятия
(Источник: Официальный сайт компании МТС [27]).
Как видно, основная деятельность компании - оказание услуг в сфере телекоммуникаций среди стран СНГ, кроме того, в Группу входят дочерние компании, оказывающие услуги по обеспечению работы группы и третьих лиц, запуск и продвижение спутникового ТВ, а также компания РТК, которая занимается производством продукции под логотипом МТС (смартфоны и аксессуары). Абонентская база по итогам 2015 года насчитывает 77,3 миллиона абонентов. Можно сделать вывод о том, что компания МТС является диверсифицированной как по роду деятельности, так и по географическому признаку.
Уставный капитал Группы составляет 2 066 413 562 акции, из которых 96,2% на 31.12.2015 находятся в обращении. С 2000 года на Нью-Йоркской бирже торгуются Американские депозитарные акции, а с октября 2003 года обыкновенные акции ПАО МТС торгуются на Московской бирже (MTSI) [27].
Чистая прибыль компании за 2015 год составила
около 49,5 млрд. рублей, что на 3,5% ниже прибыли за 2014 год, а маржа чистой
прибыли, отражающая рентабельность компании составила 11,5%, что на 1 п.п. ниже
значения предыдущего года. В июне 2016 года компания планирует опубликовать
новую дивидендную политику, которая предусматривает выплату дивидендов в
размере 25-26 рублей за акцию на протяжении 2016-2018 гг. [32].
.3 Риски в отрасли телекоммуникационных систем
Каждая отрасль обладает своим определённым набором рисков. Невозможно построить унифицированную систему риск-менеджмента, например, для нефтегазовой отрасли, где возникает множество проблем, связанных с истощаемостью природных ресурсов и политическими аспектами государств, и для компании из отрасли фармацевтики, где очень важно влияние научно-технического прогресса. В связи с этим нам необходимо разобраться в том, какие риски наиболее влиятельны в сфере телекоммуникационных систем.
Во-первых, если компания работает с зарубежными поставщиками или имеет иностранных кредиторов, то, безусловно, на финансовые показатели компании будет оказывать влияние валютный риск. В настоящее время от валютного риска пострадали даже те компании, которые напрямую не имеют связи с курсом валют. В связи со скачками курса валют и сильным ослаблением рубля в 2014-2016 годах в стране произошел колоссальный рост безработицы, к примеру, в 1 квартале 2015 года рост безработицы составил 30% [15]. Это означает, что доходы населения упали, что приводит к снижению продаж розничных магазинов. Здесь от валютного риска стоит перейти в целом к ценовому риску. Снижение доходов населения заставляет людей экономить. По данным опроса фонда «Общественное мнение» 2015 года 51% опрошенных людей признались, что стали экономить на продуктах питания, 10% отказались от покупок бытовой техники, в том числе сотовых телефонов [28]. В связи с этим произошёл рост покупателей в сегменте эконом класса, которые теперь вынуждены вкладывать больше усилий в конкуренцию между собой за покупателя путём увеличения количества акций и скидок. Последнее приводит к снижению валовой маржи.
Происходит усиление агрессивной конкуренции на рынке сотовой связи среди ведущих компаний этой сети, а именно «большой тройки», состоящей из компании МТС, Вымпелком и Мегафон. В 2015 году эти компании получили многочисленные предупреждения и даже иски со стороны Федеральной антимонопольной службы России. Компании многократно наказывались за неполноценную информацию в своих рекламных акциях, как например, компания МТС была оштрафована за рекламу об «отмене роуминга», в которой не были отражены дополнительные условия. Кроме того, в июне 2015 года уже не в первый раз ФАС потребовала от операторов сотовой сети поддержания мер по сдерживанию необоснованного повышения цен на услуги в международном роуминге и особенно среди стран СНГ, на реализацию чего дала 4 месяца [32]. Стоит отметить, что рост цен связан также с санкциями и напряжённой политической ситуацией и деятельностью России на внешнеполитической арене. Более того в связи с обострённой ситуацией на Украине и особым положением Крыма, украинские власти летом 2015 года ввели ряд поправок о досрочном прекращении лицензирования некоторых видов хозяйственной деятельности, что может распространиться и на лицензию по оказанию услуг сотовой связи. Однако юридически осталась не ясной ситуация с косвенным владением компанией (у дочерних компаний МТС и Вымпелком, работающих на Украине есть иностранные, в том числе американские, инвесторы) [26]. Исходя из вышесказанного, можно сделать вывод, что рынок телекоммуникаций подвержен влиянию политического/ государственного риска.
К вышеупомянутой конкурентной борьбе «большой
тройки» в 2004 году добавился еще один участник. В августе 2004 года
завершилась сделка по слиянию компаний Теле2 и Ростелеком, вторая передала все
свои активы и обязательства в совместное пользование первой. Можно сделать
вывод, что ценовые риски из-за борьбы за доли рынка в ближайшее время останутся
высокими. По итогам 9 месяцев 2015 года доля рынка Теле2 составила 10,8%.
Распределение операторов сотовой сети на рынке вы можете видеть на следующей
диаграмме (Интерфакс, 2016):
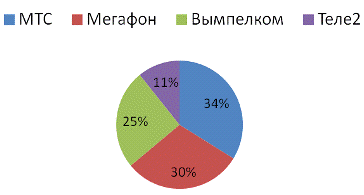
Рис. 6. Доля сотовых операторов на рынке в
октябре 2015г. (Источник: Интерфакс).
Следующим риском присущим практически любой отрасли является риск высокой закредитованности [16]. В случае если компания обладает высоким уровнем заёмного капитала и не обладает возможностью вернуть все средства по требованию, это может привести к необходимости продажи имущества, потере конкурентного преимущества и как следствие банкротство выход с рынка, как это случилось с некоторыми мелкими предприятиями в кризис 2008 года. Кроме того, существует риск не возврата средств по дебиторской задолженности в случае банкротства контрагента или избегания выплат, а также риск процентных ставок для компаний, у которых есть заёмные средства с плавающими ставками LIBOR, Euribor и др.
К рискам с точки зрения данной отрасли можно также прибавить риск потери лояльности клиента, который связан с репутационной составляющей компании [14]. Сюда можно отнести то, как компания зарекомендовала себя с точки зрения качества продукта, с точки зрения используемых информационных технологий, а также со стороны качества обслуживания клиента и внешнего вида самих точек продаж. Вопросам влияния последних факторов посвящено множество маркетинговых исследований. При упоминании качества обслуживания возникает еще один вероятный риск, относящийся к группе операционных рисков - отсутствие мотивации у сотрудников и халатное отношение к работе. Последнее может привести к утечке персональных данных пользователей, что впоследствии спровоцирует недоверие к оператору и отток абонентов. Риск защиты инсайдерской информации связан не только с внутренним контролем, но и с внешним мошенничеством и развитием хакерских технологий по взлому информационных систем.
В завершении необходимо отметить риск, который в XXI веке становиться особо актуальным в любой отрасли - это риск, связанный с информационными технологиями. В сфере телекоммуникаций особо важным параметром для абонентов являются технические возможности сотового оператора. В частности в настоящий момент ключевым фактором становится развитие технологии LTE, следовательно, зона покрытия и широта диапазона частот играет важнейшую роль. Отсутствие затрат на поддержание и повышение уровня технического развитие компаний может привести к снижению спроса и к репутационному риску. В целях экономии и сохранении абонентской базы некоторые операторы приняли решение осуществлять совместную деятельность по охвату ШПД (широко полостного доступа в интернет). К примеру, в начале 2016 года компании Вымпелком и Мегафон объявили о начале совместного проекта по постройке базовых станций в 10 регионах России [35].
Исходя из проанализированного материала, обобщим риски в сфере телекоммуникаций и возможные варианты их элиминирования.
Таблица 1. Риски отрасли телекоммуникаций.
Вид
риска
Описание
Способы
элиминирования
Рыночный
и ценовой риски
Риск
потери конкурентного преимущества
Организация
рекламных кампаний, осуществление M&A сделок
Валютный
риск
Хеджирование
при помощи деривативов, осуществление кредитования в валюте долга
Риск
низкой маржинальности
Разработка
ценовых стратегий по сохранению баланса между доступными ценами и прибылью,
проведение проектов по сотрудничеству с конкурентами
Риск
ухудшения товарооборота в виду снижения доходов покупателей и их экономии
Кредитный
риск и риск ликвидности
Риск
высокого заёмного капитала и неплатёжеспособности
Контроль
показателя ликвидности, наличие лимита на заёмные средства
Риск
процентных ставок
Покупка
свопов с фиксированной ставкой против плавающих и наоборот
Риск
потери средств по дебиторской задолженности
Проведение
качественного отбора контрагентов с учётом их кредитных историй
Политический
риск
Влияние
ФАС и другие попытки регулирования со стороны государства
Наличие
квалифицированного юридического отдела с целью соблюдения всех
законодательных норм
Санкции
и отзыв лицензий в связи с политикой на Украине
Привлечение
иностранных инвесторов в качестве поручителей
Репутационный
риск
Риск
потери лояльности покупателя
Проведение
мероприятий среди сотрудников по качеству сервиса, своевременные и регулярные
проверки качества товара
Операционный
риск
Халатное
отношение сотрудников к работе
Организация
тренингов среди руководителей подразделений, организация системы бонусов
среди работников, проведение "тайного" контроля
Риск
утечки инсайдерской информации
Осуществление
многоуровнего контроля, наличие высококвалифицированной службы информационной
безопасности
Технологический
риск
Риск
устаревания технологий
Контроль
существующих ресурсов и отслеживание новых технологий на рынке
.4 Характеристика рисков в ПАО МТС
Согласно данным компании МТС, до 2014 года
включительно компания представляла консолидированную финансовую отчётность по
стандартам ведение финансового учёта, используемым в США (система GAAP).
Однако с 2015 года компания обязана вести учёт по международным стандартам
финансовой отчётности (МСФО, или IFRS).
Данные отчёты содержат все финансовые результаты, а также анализ рисков с точки
зрения менеджмента Компании. Проанализировав финансовые годовые отчеты,
относительные и абсолютные изменения статей активов и пассивов за 2012-2015
года по форме 20F
GAAP и
консолидированным отчётам, достоверность которых была подтверждена независимым
аудитором, компанией Deloitte,
мы составили список рисков, которым подвергается Группа ПАО МТС с описанием мер
борьбы с этими рисками.
Таблица 2. Риски Группы компаний ПАО МТС
Вид
риска
Причины
Принимаемые
меры
Риск
изменений процентных ставок
Займы
в USD/EUR под плавающие процентные ставки
Группа
заключает соглашения процентного свопа
Риск
изменения курса валют
Кредитные
обязательства в USD и EUR
Заключение
кросс валютных своповых соглашений
Риск
ликвидности
Коэффициент
текущей ликвидности CR=1,007; QR=0,8
Группа
поддерживает портфель обязательств с различными (1-8 лет) сроками погашения Инвестиционная
деятельность Группы
Дифференциация
вложений (разные фин. институты, географические регионы и др.)
Риск
потери конкурентного преимущества
Возможное
слияние Теле2 и Вымпелкома
Разработка
более привлекательных для клиента предложений (как ценовых, так и
технологичных)
Регулятивный
риск
Необходимость
ежегодного продления лицензии на оказание телекоммуникационных услуг
Мониторинг
и контроль нарушений, который могут повлечь отказ в лицензии
Ужесточенный
контроль со стороны ФАС и ФНС
Снижение
тарифов на роуминг (в ответ на письмо ФАС)
Риск
утечки инсайдерской информации и технических сбоев
-
Регулярный
мониторинг и наличие IT департамент
Технологи-ческий
риск
Быстрое
развитие технологий, возможность устаревания
Ускоренное
развитие LTE в регионах России
Макро-экономический
риск
Затяжной
кризис в стране, высокая инфляция, низкие доходы населения и безработица
-
Таким образом, мы видим, что компания
осуществляет управление в области валютных и процентных рисков путём
хеджирования при помощи свопов, а также контролирует риски кредитный и
ликвидности. Одной из основных проблем для компании является возможность
снижения прибыли в виду высокой конкурентной среды и макроэкономических показателей
в стране, что может оказать влияние на денежные потоки компании. Следовательно,
необходимо провести оценку максимальных потерь для последующих рекомендаций по
управлению рисками.
.5 Выбор методов оценки показателей компании МТС
Исходя из того, что именно макроэкономические
риски в настоящее время особенно присущи компании, мы решили посмотреть
зависимость выручки компании от показателей инфляции и темпа роста ВВП в
России, прогнозные значения которых имеются на основании оценки Министерства
экономического развития. В период кризиса, как было отмечено выше, покупатели
начинают экономить и исключать некоторые статьи расходов своего семейного
бюджета, следовательно, по предположению автора исследования, это может сказать
на выручке компаний, работающих в сфере товаров и услуг.
Для построения регрессии вышеописанной
зависимости будет использовано программное обеспечение R.
Далее на основании полученной регрессии и концепции Corporate
Metrics будет сделан
прогноз выручки на 2016-2018 года путем стохастического моделирования методом
Монте-Карло в программном обеспечении Crystal
Ball, являющимся
надстройкой для Excel.
Помимо выручки, согласно концепции Corporate
Metrics, одним из
важнейших показателей, подверженных риску, является свободный денежный поток.
Согласно описанной выше методике мы спрогнозируем значения компонентов FCF
и выведем максимально возможные потери, рассчитав CFaR.
В завершении мы смоделируем цену акций методом
Монте-Карло и рассчитаем максимально возможный спад цены акций компании МТС как
VaR и разработаем
рекомендации по управлению рисками в компании исходя из всех полученных
показателей.
риск менеджмент телекоммуникация
управление
3. Построение системы риск-менеджмента компании
МТС
В данной главе мы рассмотрим практическое
применение вышеописанных методов оценки рисков, а также разработаем
рекомендации для компании МТС по управлению ими.
.1 Расчет согласно эконометрическим моделям
Для построения зависимости выручки от темпа
роста ВВП и показателя инфляции были собраны следующий данные:
Таблица 3. Данные по ВВП, инфляции и выручке за
2005-2015.
год
Темп
роста ВВП
Инфляция
Темп
роста выручки
2005
6,40%
10,91%
28,14%
2006
8,20%
9%
38%
2007
8,50%
11,87%
34,95%
2008
5,20%
13,28%
25,77%
2009
-7,80%
8,80%
5,49%
2010
4,30%
8,78%
10,58%
2011
4,30%
6,10%
14,27%
2012
3,40%
6,58%
9,66%
2013
1,30%
6,45% 2014
0,60%
11,36%
5,94%
2015
-3,90%
12,91%
2,08%
Для того чтобы избежать эффекта автокорреляции,
использовались не абсолютные величины, а темпы их роста. Мы сделали допущение о
линейной зависимости данных показателей и построили регрессию в программе R
и получили следующую зависимость:
Выручка = 2,0691*ВВП+1,1463*Инфляция - 0,1848,
описательная статистика показана на рис. 7, где gdp
- темп роста ВВП, inf
- инфляция.
Мы видим, что согласно R^2
adjusted модель объясняет
65% дисперсии зависимой переменной. Данное значение является ожидаемым в связи
с тем, что на выручку, безусловно, влияет еще множество других факторов. Тем не
менее, с вероятностью 99% мы можем принять гипотезу о том, что темп роста
выручки зависит от темпа роста ВВП, однако, показатель инфляции такой
возможности не дает.
Coefficients:
Estimate
Std.
Error
t
value
Pr
(>|t|)
Intercept
-0,1848
9,2776
-0,02
0,9846
gdp
2,0691
0,4806
4,306
0,0026
**
inf
1,1463
0,9246
1,24
0,2502
Signif.
Codes
0
'***'
0,001
'**'
0,01
'*'
0,05
'.'
0,1
Residual
standart error:
7,591
on
8 degrees
of
freedom
Multiple
R-squared:
0,7169
Adj.
R-squared:
0,6461
F-statistics:
10,13
on 2 and 8 DF
p-value:
0,006427
Рис. 7. Описательная статистика регрессии из ПО R
Studio.
Согласно данным Минэкономразвития, прогнозные
значения инфляции и ВВП на 2016-2018 гг. являются следующими:
Таблица 4
прогноз
2016
0,70%
10,40%
прогноз
2017
1,90%
8,60%
прогноз 2,40%
6,80%
Сделаем допущение о том, что эти переменные
имеют нормальное распределение и осуществим 50000 итераций случайных событий.
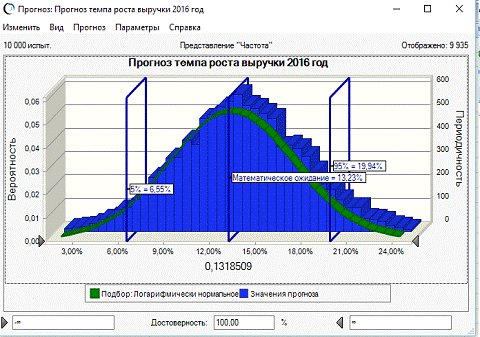
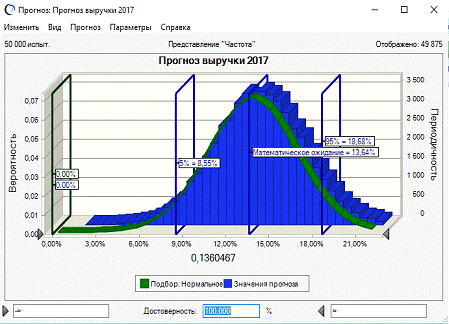
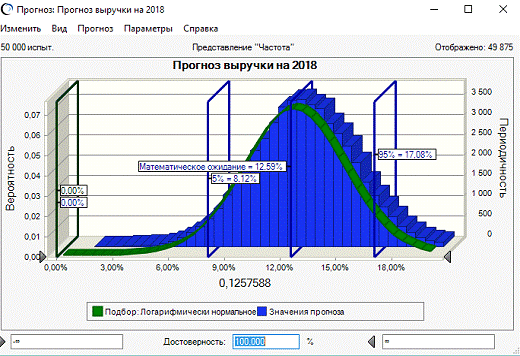
Мы построили распределение прогнозного значения темпа роста выручки на три
года.
Рис. 8. Прогноз темпа роста выручки за 2016 г.
из ПО Crystal
Ball
Рис. 9. Прогноз темпа роста выручки за 2017 г.
из ПО Crystal
Ball
Как мы видим, прогнозные значения подчиняются
нормальному и логнормальному распределениям. Мы намеренно указали значения 5% и
95% перцентилей и математического ожидания. Исходя из макроэкономических
факторов, рассчитаем значения выручки на ближайшие три года:
Рис. 10. Прогноз темпа роста выручки за 2018 г.
из ПО Crystal
Ball
Sales at risk 2016 = sales in 2015 *
(13,23-6,55)+sales in 2015 = 467 486 млн.
руб.
Sales at risk 2017 = 491 281 млн.
руб.at
risk 2018 = 513241 млн.
руб.
Таким образом, темп роста выручки на 2016-2018
составили 6,7%, 5,1% и 4,5% соответственно, что говорит нам о том, что
необходимы разработки новых стратегий стимуляции продаж, рассчитанных на
снижающиеся доходы потребителей и экономическую нестабильность.
Для исследования будущего свободного денежного
потока потребовались данные финансовых показателей за последние 10 лет, такие
как чистая прибыль, амортизационные отчисления, изменения в оборотном капитале
(∆WC) и
капитальные вложения (CAPEX).
По причине отсутствия внутренних
конфиденциальных данных компании о товарообороте, стоимостных значений и др., в
виду того, что компания МТС была создана недавно относительно крупнейших
мировых конгломератов и работает в сфере постоянного развития технологий и
расширения целевой аудитории, мы имеем возможность строить прогнозы на очень
маленьком объеме данных, которые, как мы допускаем, не могут гарантировать
абсолютно точных прогнозов. Мы рассчитали математическое ожидание и
среднеквадратичное отклонение каждого компонента денежного потока, задачи им
нормальное распределение и при помощи моделирования Монте-Карло мы получили
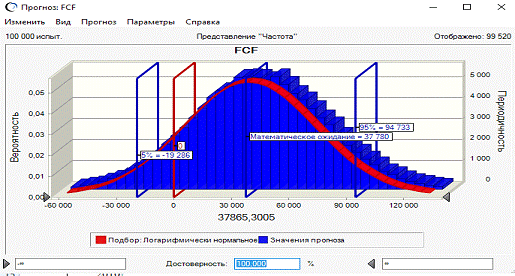
следующее распределение вероятности свободного денежного потока на 2016 год,
включая описательную статистику:
Рис. 11. Прогноз свободного денежного потока за
2016г. из ПО Crystal
Ball
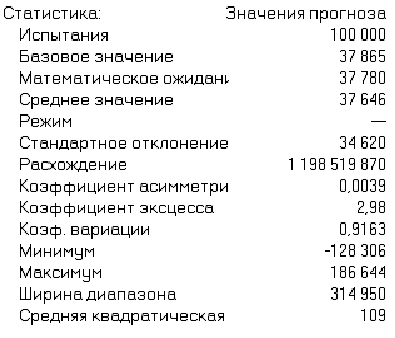
Как мы видим, FCF
подчиняется логнормальному распределению. Согласно концепции Corporate
Metrics, рассчитаем
показатель денежного потока при риске:
CFaR = 37 780 -
( - 19 286) = 57 066 млн. руб.
Таким образом, мы получаем, что с вероятностью
95% падение денежного потока не превысит 57 066 млн. руб. Однако если обратить
внимание на то, что в 2015 году FCF
составил 51 млрд. руб., возможные предсказанные потери могут катастрофически
сказаться на деятельности компании, а значит, менеджменту ПАО МТС стоит
обратить особое на это внимание. По мнению автора данного исследования, стоит
пересмотреть подход к величине заемных средств и потери доли чистой прибыли.
Рис. 12. Описательная статистика распределения FCF
На последнем этапе расчёта рисковых показателей
в рамках данного исследования рассмотрим возможное падение цены акций МТС, что
влияет на стоимость компании и лояльность инвесторов.
Для предсказания стоимости акции методом
Монте-Карло будем использовать модель оценки курсовой стоимости по следующей
формуле:
∆S
= μ*Sn
* t + σ
*Sn *sqrt(t)*е
[3],
где ∆S
- изменение курсовой стоимости
μ -
доходность акции,
t - количество дней
прогноза в году,
σ -
стандартное отклонение акции,
е - случайная нормально-распределенная величина.
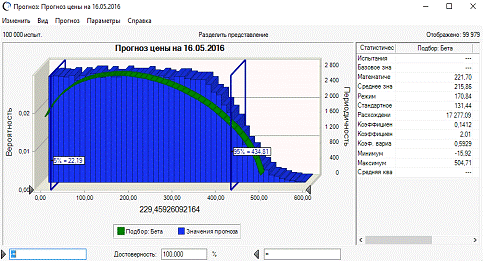
Мы решили сделать трехдневный прогноз возможного
падения курса акций, было получено следующее распределение цены акции на
16.05.2016:
Рис. 13. Распределение прогнозной цены акции МТС
на 16.05 из ПО Crystal
Ball
Отметим, что прогнозируемая цена акции имеет
бета-распределение. Рассчитаем возможное отклонение цены акции:
Price
at Risk
= 221,7 - 22,19 = 199,51
Следовательно, с вероятностью 95% курс акций МТС
не упадёт больше, чем на 199,51 руб. Исходя из курса на 13.05.2016 при наступлении
события из 5% маловероятных событий, акции могут упасть в 4,5 раза. Компании
стоит разработать механизм повышения лояльности акционеров с целью поддержания
и повышения курса акций.
.2 Рекомендации по управлению рисками компании
МТС
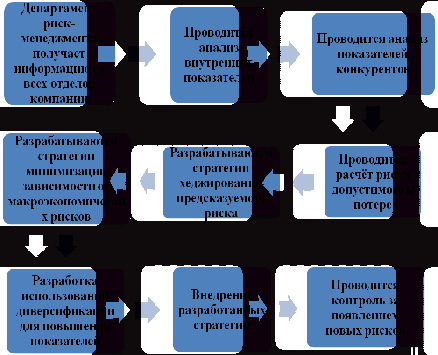
Если говорить о риск-менеджменте как о системе,
то первое, что должно быть налажено в компании - это взаимодействие всех
департаментов. Как мы выяснили в нашем исследовании, отсутствие некоторых
данных не позволяет точно сформировать ряд показателей, поэтому своевременное
предоставление информации в департамент по управлению рисками крайне
необходимо.
Когда имеются все данные внутри компании,
необходимо по возможности собрать информацию о показателях компаний этой же
отрасли, в особенности главных конкурентах (Вымпелком, Мегафон, Теле2), потому
что убытки, которые несут они по каким-либо причинам могут коснуться и компанию
МТС. По итогам 2015 года у главного конкурента компании Вымпелком темп роста
выручки по отношению к 2014 году составил 5,7% по сравнению с 2,1% у МТС.
Учитывая предсказанный нами сценарий развития выручки на ближайшие три года, а
именно нисходящей тенденции темпа прироста, менеджменту необходимо пересмотреть
план действий по повышению маржинальности, в противном случае чистая прибыль
компании будет продолжать снижаться.
Кроме того, исходя из полученной зависимости
выручки от макроэкономических показателей, необходимо выработать методы
минимизации зависимости от этих показателей или, напротив, подстроиться под них
и извлечь дополнительную прибыль.
Параллельно сравнению с показателями
конкурентов, необходимо контролировать уровень инвестиционной привлекательности
компании. Одним из показателей, которые на неё влияют, является рыночная цена
акций МТС. Вероятные потери, которые мы получили из расчёта на 3 дня, говорят о
том, что компании необходимо уделить внимание стратегии привлечения инвесторов.
Одним из способов является упор на преимуществах диверсифицированного бизнеса с
целью захвата большей доли рынка, которая будет способствовать как увеличению
выручки, так и повышению инвестиционной привлекательности для российских и
зарубежных инвесторов.
После анализа возможных внешних действий,
менеджменту компании необходимо обратить внимание на показатель FCF,
который, как мы выяснили, подвержен спаду при имеющейся деятельности компании.
В целях поддержания высоких финансовых показателей компании, а в особенности
выручки и чистого денежного потока, менеджменту ПАО МТС необходимо разработать
ценовые стратегии с целью минимизации зависимости от макроэкономических факторов.
В условиях высокой конкуренции, экономического кризиса и высокой
неопределенности компании стоит минимизировать соотношение собственного и
заемного капитала, которые могут привести к неплатежеспособности в случае
резких изменений в экономике.
Исходя из вышесказанного, построим упрощённый
вариант системы риск-менеджмента в ПАО МТС:
Рис. 14. Система риск-менеджмента компании МТС
Заключение
Экономический кризис 2014 - 2015 годов еще раз
напоминает о том, насколько важно наличие квалифицированного департамента
управления рисками в компаниях как финансового, так и нефинансового секторов.
Развитие риск-менеджмента на протяжении
последних 30 лет показало, что взаимосвязь всех рисков действительно высока и
необходимо разрабатывать методики, позволяющие максимально полно учесть
возможные потери, система ERM,
имеющая ряд недостатков, тем не менее, является хорошим началом для этого.
Развитие компьютерных технологий значительно
упростило процесс анализа и прогнозирования данных, имитационное моделирование
стремится к избеганию погрешностей, но всё еще не является совершенной.
Вероятностные подходы зачастую требуют допущений о типе распределения, которое
в реальной жизни не всегда поддаётся чёткому закону.
Кроме того, у внешнего аналитика компании
возникают сложности с полнотой имеющихся данных. Зачастую информация о
внутренних процессах компании является конфиденциальной. При этом описанные в
данной работе методы оценки рисков и приведённые примеры могут быть основой, от
которой действующие риск-менеджеры могут отталкиваться.
Деятельность компании представляет собой
комплекс рисков, которые зависят в том числе и от отрасли, в которой данная
компания действует. Перед тем как приступить к анализу рисков какой-либо
компании стоит также взять во внимание существующие проблемы и способы их
решения компаний из смежных областей. Более того, кризисы, которые происходят
весьма циклично, позволяют оценить риски на основе исторических данных и
приготовить возможные стратегии при наступлении следующего.
В данном исследовании был проведен анализ рисков
диверсифицированной компании ПАО МТС, которая осуществляет свою деятельность в
области коммуникаций. Широкий охват рынка, как на территории России, так и по
СНГ, позволяет компании показывать относительно высокие финансовые показатели
даже в период крайней нестабильности экономики, сопровождающейся
геополитическими проблемами вроде санкций. Компания МТС использует множество
инструментов риск-менеджмента вроде деривативов, установления кредитных лимитов
и дифференцирования вложений. Однако за последние три года даже у компании -
лидера рынка произошло снижение показателя чистой прибыли, и менеджмент
компании в годовом отчёте по итогам 2015 года не спрогнозировал резких
улучшений в ближайшие годы.
Курс компании в ближайшее время взят на
сохранение инвесторов и привлечение новых путём установления высокого целевого
показателя дивидендов на 2016-2018 гг., который по сегодняшнему курсу акций
превышает доходность по банковским депозитам. В случае если компанией будут
разработаны стратегии минимизации зависимости от макроэкономических
показателей, у неё есть все шансы на успешный рост.
Список литературы
1. Асват Дамодаран.
Инвестиционная оценка. Инструменты и методы оценки любых активов/Пер. с англ.
Д. Липинского, И. Розмаинского, А. Скоробогатова. - 5-е изд. - М. : Альпина
Бизнес Букс, 2014. - 1340 с.
2. Анализ и оценка рисков в
бизнесе: учебник и практикум для бакалавриата и магистратуры / Т.Г. Касьяненко,
Г.А. Маховикова. - 2-е изд., перераб. и доп. - М.: Издательство Юрайт, 2016. -
381с. - Серия: Бакалавр и магистр. Академический курс.
. Буренин А.Н. Управление
портфелем ценных бумаг. - М.: Научно-техническое общество имени академика С.И.
Вавилова, 2007.
. Джон К. Халл. Опционы,
фьючерсы и другие производные финансовые инструменты, 8-е издание. М.:
«Вильямс», 2013. 1072 с.
. Круи М., Галай Д., Марк Р.
Основы риск-менеджмента // пер. с англ. / М. Круи.-М.: Юрайт. - 2016
. Лимитовский М.А.
Инвестиционные проекты и реальные опционы на развивающихся рынках. / М.А.
Лимитовский. - М. : Дело, 2004. - 538 с.
. Оценка интегрированного
инновационного риска на основе методологии Value At Risk - И. В. Демкин.
«Проблемы анализа риска», т.3, №4, 2006, с. 362-378
. Райзберг Б.А., Лозовский
Л.Ш., Стародубцева Е.Б. Современный экономический словарь. - 2-е изд., испр.
М.: ИНФРА-М. 479 с.. 1999.
. Управление рисками: учебник
и практикум для бакалавриата и магистратуры / А.В. Воронцовский. - М. :
Издательство Юрайт, 2016 - 414 с. - Серия : Бакалавр и магистр. Академический
курс
. Швец С.К. Прогнозная оценка
рисковой стоимости компании с использованием технологии CorporateMetrics //
Известия Санкт-Петербургского государственного экономического университета.
2015. № 6 (96). С. 33-40.
. Экономика. Толковый
словарь. - М.: "ИНФРА-М", Издательство "Весь Мир". Дж.
Блэк. Общая редакция: д.э.н. Осадчая И.М 2000
. Энциклопедия финансового
риск менеджмента. Под ред. канд. экон. наук А. А. Лобанова и А. В. Чугунова 4 е
издание, исправленное и дополненное. Москва, 2009.
. Диверсификация как
стратегия развития предприятия. Еремина Е.В. - Вестник КГУ им. Н.А. Некрасова
№8, 2006
14. Объём
продаж или его прогноз в системе KPI? Маленькая рокировка для большой игры.
Селихов Д.А. - "Менеджмент сегодня
<http://proxylibrary.hse.ru:2137/journal-6.html>", #4, 2011 г.
. Риск-менеджмент
в сфере ретейла. Степаненко О.А. - "Управление финансовыми рисками
<http://proxylibrary.hse.ru:2137/journal-23.html>", #2, 2015 г.
. Стратегии
управления рисками ретейловых компаний малого и среднего бизнеса в условиях
экономического кризиса. Степаненко О.А.
- "Управление финансовыми рисками
<http://proxylibrary.hse.ru:2137/journal-23.html>", #3, 2015 г. . Evaluating banks
performance using key financial indicators - a quantitative modeling of Russian
banks. - Sharma Satish, Shebalkov Mikhail // Journal of Developing Areas
<javascript:__doLinkPostBack('','mdb~~bth%7C%7Cjdb~~bthjnh%7C%7Css~~JN%20%22Journal%20of%20Developing%20Areas%22%7C%7Csl~~jh','');>.
Winter2016,
Vol. 50 Issue 1, p425-453. 29p.
19. Muhammad Kashif Shad. A
Conceptual Framework for Enterprise Risk Management performance measure through
Economic Value Added. Global
Business and Management - Research: An International Journal Vol. 7, № 2 -
2015.
20. Perry J.S., Herd T.J.
Reducing M&A risk through improved due diligence //Strategy &
Leadership. - 2004. - Т.
32. - №. 2. - pp. 12-19.
. Ph.D. Emilia Vasile. Risk
management in the financial and accounting activity. Internal
Auditing & Risk Management An. VII, № 1(25) - 2012.
22. Philippe Jorion. The Annual
Review of Financial Economics. Retrieved December 29, 2015, [electronic
resourse] URL: http://financial.annualreviews.org
. Prokopczuk, Marcel, et al.
Quantifying risk in the electricity business: A RAROC-based ap-proach //Energy
Economics Vol. 29.5. -2007 -pp.1033-1049..
. Risk Metrics. Corporate
MetricsTM. Technical Document. New York: Risk Metrics Group, 1999.
. Sara A. Lundqvist. Why
firms implement risk governance - Stepping beyond traditional risk management
to enterprise risk management. // School of Economics and Management//Elsevier
- 2015.
26. Ведомости
. Официальный
сайт компании МТС
. РосБизнесКонсалтанг
. РИА
новости
. Таблица
уровня инфляции
. Теория
и практика финансового учёта
. Финам.ру
. Финансовые
новости Finanz
. Центральный
Банк России