Курсовая работа (т): Анализ рисков диверсифицированной компании ПАО МТС
· Принятие рисков - ситуация, в которой компания не предпринимает мер, чтобы каким-то образом снизить ущерб от наступления рискового события. При этом компания должна обладать таким резервным фондом, средства которого смогут покрыть любой ущерб.
· Диверсификация - метод, при котором компания (финансовая) создает портфель из различных финансовых активов, цена которых не коррелируется между собой, или (в случае с нефинансовой компанией) диверсифицируется деятельность организации. В случае спада спроса на товары/услуги одного из направлений деятельности (например, при сезонном спаде) можно сделать упор на другой деятельности, приносящий в данный момент больше дохода. Диверсификация предполагает инвестирование капитала компании в создаваемые новые производства или проекты.
· Хеджирование - это финансовый метод, который заключается в осуществлении противоположных рисковой позиции сделок с производными и непроизводными финансовыми инструментами. Об этом методе стоит рассказать подробнее.
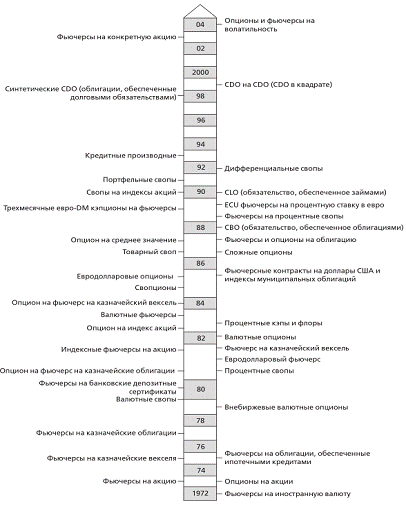
Рис. 2. Эволюция производных финансовых инструментов. (Источник: Энциклопедия финансового риск менеджмента. Под ред. канд. экон. наук А.А. Лобанова и А.В. Чугунова [12].)
Стоит привести определения основных упомянутых тут инструментов, а именно опциона, фьючерса и свопа.
Опцион - это договор, согласно которому у его владельца есть право продать актив, а у покупателя право купить, по предварительно установленной договором цене в конкретный момент в будущем или в течение определенного периода. Все права по данному договору даются покупателю, а обязанности возлагаются на продавца. Последнее означает, что покупатель опциона по истечению срока действия опциона может отказаться от покупки актива, в свою очередь, если он этого не делает, продавец обязан предоставить ему актив. Базовым активом могут являться акции, валюта, фондовые индексы, фьючерсы, товары и др. [4].
Фьючерсный контракт - это соглашение о покупке или продаже актива по определенной цене в определенный момент времени в будущем. Как правило, фьючерсные контракты торгуются на бирже, в отличие от опционов фьючерс обязывает держателя купить или продать базовый актив, которым могут выступать как финансовые активы, так и товары. Кроме того, заключение фьючерсного контракта является бесплатным, в то время как за опцион необходимо заплатить премию. Однако трейдер при покупке фьючерса обязан внести гарантийный взнос в размере 10-15% и увеличивать его в случае, если стоимость актива идет в противоположную сторону. Таким образом, мы видим, что фьючерс оказывается более рисковым инструментом.
Своп - это соглашение между двумя компаниями о будущем обмене денежными потоками при определенных датах выплат и способе расчёта их объёмов. Наиболее популярные виды свопов - это процентный и валютный, однако, также широко известен и кредитный дефолтный своп в рамках управления рисками (CDS). Валютный своп используется, когда фирма меняет свои обязательства, номинированные в долларах, на уплату процентов по ним или же на обязательства, номинированные, например, в евро, что позволяет избежать потерь при изменении курса валют. Процентный своп заключается в том, что осуществляется обмен долговыми обязательствами с фиксированной ставкой процента, зачастую здесь бывает задействована фиксированная ставка, устанавливаемая одной из сторон, и плавающая ставка LIBOR (Лондонская межбанковская ставка), которая на протяжении длительности соглашения может меняться [4,9].
Помимо финансовых инструментов в современном финансовом менеджменте появились такие инструменты как реальные опционы. Они представляют собой неэкономический подход к ценности компании, а некую стратегическую ценность, заключающуюся в управленческой гибкости при осуществлении проекта и в перспективах будущего роста. Принцип ценообразования схож с принципами финансового опциона, однако, ключевое отличие заключается в том, что реальный опцион нельзя просто взять и купить на бирже, они представляют собой индивидуальные срочные контракты или, что наиболее популярно, внутренние возможности самой компании [6].
Хеджирование хоть и является одним из популярных методов, он, как упомянуто выше, не единственный. Стоит также осветить процесс страхования рисков. Не каждый риск можно застраховать, есть так называемый нестрахуемый риск, который страховые компании не готовы на себя взять. К нестрахуемым рискам относятся, например, макроэкономические риски, риски, связанные с экономической нестабильностью, в целом, все риски, убытки от которых невозможно точно предсказать. Среди страхуемых рисков наиболее часто используемый - это имущественный риск. Страховая компания компенсирует ущерб в денежной форме за определенную премию, которую страховщик регулярно платит в качестве трансферта за риск, поэтому необходимо правильно оценить целесообразность данной услуги.
И последним методом управления риском является лимитирование. Оно наиболее распространено в области банковской сферы, но его применения в компаниях нефинансового сектора тоже имеет место быть. Лимитирование представляет собой установление ограничений для определённых операций. Отраслевые лимиты могут быть установлены в виде: абсолютной суммы ссудой задолженности, определённого процента от акционерного капитала или суммы задолженности организации. Существует несколько подходов по определению лимита в области кредитного риска: установление лимита в зависимости от стоимости актива заёмщика, установление лимита на основе синтетических коэффициентов и последнее - использование VaR технологий с учётом сроков предоставления кредита.
Стоит отметить, что любой из методов управления риском в большинстве случаев связан с потерей определённой доли доходности. Вопрос, который должен ставить перед собой предприниматель, заключается в том, насколько он готов защититься от непредвиденных потерь или рискнуть всем ради большей прибыли.
Кроме вышеупомянутых методов управления рисками,
безусловно, необходимо упомянуть о законе Сарбейнса - Оксли от 2002 года (после
нашумевших скандалов с компаниями Enron,
WorldCom и др.). Общий
смысл закона состоит в том, что генеральный и финансовый директора всех
публичных компаний обязаны предоставлять финансовую отчетность компаний, именно
эти лица несут ответственность за достоверность информации и открытость всех
существенных фактов, влияющих на финансовый результат. Этот закон в большей степени
побудил компании в усилении режима внутреннего аудита, а также найма внешнего,
заслуживающего доверия, аудитора. На сегодняшний день в России все публичные
компании также обязаны предоставлять открыто ежегодную финансовую отчетность, а
заключение независимых профессиональных аудиторов просто необходимо компаниям
для привлечения инвесторов и получения доверия у кредиторов. Поэтому
аудиторские проверки также можно назвать одним из инструментов
риск-менеджмента.
1.4 Методики оценки рисков
Основной идеей при расчёте рисков является поиск потенциальных рисков в будущем периоде и нахождение вероятностей наступления этих рисковых событий. После чего происходит ранжирование рисков по мере их существенности в зависимости от вероятности их наступления и сумме ущерба, к которой они могут привести.
Существует несколько способов обнаружения риска. Одним из наглядных способов является проведение SWOT-анализа, который основывается на выявлении сильных и слабых сторон проекта, возможностей, которыми он может обладать и потенциальных рисков. Также существует маркетинговый инструмент, который называется PESTLE анализ, предлагающий рассмотреть риски компании с точки зрения различных сфер влияния. Он включает в себя анализ политической, экономической, социальной, технической, правовой и природной сфер.
Выделяют качественный и количественный подход к
оценке рисков. Какой из метод предпринять может зависеть от полноты информации,
которой обладает риск-менеджер. Ниже представлена схема возможных решений [2]:
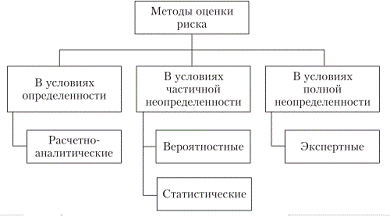
Рис. 3. Методы оценки риска. (Источник: Анализ и оценка рисков в бизнесе: учебник и практикум для бакалавриата и магистратуры / Т.Г. Касьяненко, Г.А. Маховикова [2]).
В случае с отсутствием необходимой информации стоит полагаться на ретроспективный анализ вероятных событий с другими компаниями этой или смежной области, что может позволить предугадать развитие событий, но точный расчёт вероятности его наступления и возможного причинённого ущерба маловероятен.
В условиях определенности можно рассчитать различные финансовые показатели для будущего периода, основываясь на текущих значениях. В данной ситуации необходимы данные бухгалтерской отчётности: бухгалтерский баланс, отчёты о движении денежных средств и о прибылях и убытках, которые отражают финансовое и имущественное положение компании. Имея эти данные, есть возможность рассчитать показатели ликвидности и платёжеспособности организации, рассчитать насколько велика доля заёмных средств и как это влияет на финансовую устойчивость, а также понять, насколько рентабельна деятельность компании. При сравнении этих показателей на протяжении последних трёх лет, можно выявить тенденцию в особо рисковых статьях баланса. Однако, многие экономисты считают такой бухгалтерский подход полезным лишь с точки зрения оценки бизнеса, а не при изучении рисков компании. При сравнении компаний с одинаковыми показателями устойчивости и рентабельности может быть упущено влияние рисков, что не позволяет корректно сориентироваться, например, инвесторам в вопросе выбора проекта для инвестирования.
Когда мы связываем управление риском с
финансовыми показателями, обязательно стоит подробнее остановиться на расчёте
коэффициента RAROC, о котором
уже упоминалось выше. Risk-adjusted
return on
capital (RAROC)
методология появилась с конца 70-х годов XX
века. В основе RAROC
лежит идея расчёта необходимого капитала на покрытие операционных затрат при
определенном уровне риска, поиск идеального соотношения между риском и
доходностью. На основании этого показателя в числе прочего инвесторы принимают
решения о целесообразности вхождения в бизнес. Формула для расчёта показателя RAROC:

 [18],
Чистая прибыль = Прибыль после
уплаты налогов = EBIT*(1-T).
Для оценивания большинства видов риска в конце 80-х годов двадцатого столетия была разработана концепция стоимости при риске, более известная в английской формулировке как ValueatRisk (VaR), в основе которой лежит интервальное оценивание риска. На практике этот показатель был впервые введён в банке J.P.Morgan. VaR показывает максимальные потери компании при изменении стоимости финансового инструмента или показателя за определенный момент времени с заранее установленной вероятностью (уровнем доверительного интервала) наступления события. Как правило, доверительный интервал равен от 95% до 99% и потери при большем интервале (при наступлении менее вероятного события) будут выше, а момент времени выбирается от 1 до 10 дней, если сделки с финансовым инструментом происходят регулярно, если инструмент ликвиден. Стоит отметить, что для банковского сектора устанавливаются более строгие условия оценки риска, зачастую доверительный интервал устанавливается в диапазоне от 99,9% до 99,98%, что позволяет максимально ограничить возможность внезапных потерь [22].
Существует два этапа расчёта VaR. Первый заключается в построении распределения будущей доходности портфеля на основании одного из трёх подходов: историческое распределение цен, параметрический VaR при допущении о нормальном распределении и метод Монте-Карло. На втором этапе мы рассчитываем VaR, исходя из установленного нами доверительного интервала.
Необходимость расчёта VaR обусловлена тем, что, имея максимально возможные потери, можно установить лимит, при котором та или иная деятельность должна быть прекращена. Например, если в компании установлен уровень существенности потерь в 100 млн. рублей за 10 дней, то трейдер, работающий на данную компанию обязан приостановить торги при указанных потерях и пересмотреть стратегию своего подхода к сделкам, то же относится к допустимым нормам выдачи кредитов в банке и т.д.
Расчёт VaR детально по подразделениям (например, продажи, акции, процентные ставки и пр.) позволяет вычислить то, что наиболее подвержено риску с целью в последующем его минимизировать или, говоря обобщённо, управлять. Кроме того, показатель VaR используется рейтинговыми агентствами при присвоении рейтинга банкам. [5].
Рассмотрим подробнее вышеупомянутые
подходы к построению распределения доходности. Во-первых, это подход,
основанный на том, что факторы риска и стоимость портфеля имеют логарифмически
нормальное распределение, отсюда этот подход получил название
дельта-нормальный. Ниже представлен пример нормального распределения при
доверительном интервале 99%:
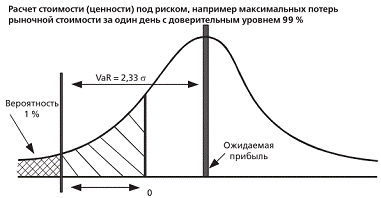
Рис. 4. Расчет стоимости под риском
(Источник: Круи М., Галай Д., Марк Р. Основы риск-менеджмента [5]).
Формула для расчёта VaR:
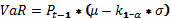 [7],
где  - текущая стоимость актива;
 - ожидаемая доходность;
 - волатильность, рассчитанная путем
ретроспективного анализа, либо при помощи модели ценообразования опционов;
 - квантиль нормального
распределения вероятностей.
Выделяют следующие недостатки дельта-нормального метода:
· На стоимость инструментов портфеля могут оказывать влияние одновременно несколько рисков, при этом оценить совместное влияние на практике бывает тяжело;
· Допущение о нормальном распределении ограничивает связь модели с реальностью, так как при обычном функционировании рынка нормальное распределение практически не наблюдается;
· Учитывая то, что во внимание берутся и исторические данные, некоторые возможные рисковые события, которые не происходили раньше, могут быть упущены;
· В случае оценки рисков в инновационном проекте с многочисленными техническими нововведениями не представляется возможность оценить то, как воспримет их рынок, каким будет спрос и будет ли он вообще.
Следующим подходом, который можно использовать, является метод исторического моделирования. При данном подходе происходит отбор факторов риска, далее выбирается глубина ретроспективы (исследуемый период) и на основе исторических значений строится прогноз на будущее с учётом темпов изменения влияния рисков [7]. К достоинствам данного метода относят простоту вычислений, а к недостаткам возможность устаревания информации и появления новых рисков, отсутствие какой-либо информации при инновационном проекте.
Последним из подходов VaR является метод имитационного моделирования, который более известен как метод Монте-Карло, о котором подробнее описано далее.
В ряде случаев, когда нет возможности проанализировать те события, которые еще не случались или случались в неисследуемый период времени, есть возможность проведения стресс-тестирования и сценарного анализа. Это особый процесс, который заключается в анализе экстремального конкретного варианта развития проекта или компании. При разработке сценария предполагается 3 варианта развития событий: благоприятный, устойчивый и неблагоприятный, иногда выделяют особо экстремальные случаи крайне оптимистического и пессимистического варианта. При этом менеджер по-своему усмотрению на основе исторических данных и определённого опыта распределяет вероятность наступления каждого из сценариев, учитывая также и деятельность конкурентов. К преимуществам сценарного анализа относятся получение диапазона возможных результатов и возможность учесть корреляцию нескольких событий, а к недостаткам относят субъективный подход к оценке вероятностей и невозможность детального просчёта всех событий.