Курсовая работа (т): Анализ структуры бюджета России
право использования доходов, дополнительно полученных в ходе исполнения законов (решений) о бюджете, сумм превышения доходов над расходами бюджетов и сумм экономии по расходам бюджетов.
Принцип полноты отражения доходов и расходов бюджетов, бюджетов государственных внебюджетных фондов означает, что все доходы и расходы этих бюджетов, а также иные обязательные поступления, определенные налоговым и бюджетным законодательством РФ и законами о государственных внебюджетных фондах, подлежат отражению в соответствующих бюджетах в обязательном порядке и полном объеме.
Принцип сбалансированности бюджета означает, что объем предусмотренных расходов должен соответствовать суммарному объему доходов бюджета и поступлений из источников финансирования его дефицита. При составлении, утверждении и исполнении бюджета уполномоченные органы должны исходить из необходимости минимизации размера дефицита бюджета [5, c.88].
Принцип эффективности и экономности использования бюджетных средств означает, что при составлении и исполнении бюджетов уполномоченные органы и получатели бюджетных средств должны исходить из необходимости достижения заданных результатов с использованием наименьшего объема средств или достижения наилучшего результата с использованием определенного бюджетом объема средств.
Принцип общего (совокупного) покрытия расходов предполагает покрытие всех бюджетных расходов общей суммой доходов бюджета и поступлений из источников финансирования его дефицита, которые не могут быть увязаны с определенными расходами бюджета, за исключением доходов целевых бюджетных фондов, а также в случае централизации средств из бюджетов других уровней бюджетной системы РФ.
Принцип гласности означает:
обязательное опубликование в открытой печати утвержденных бюджетов и отчетов об их исполнении, полноту предоставления информации о ходе исполнения бюджетов, а также доступность иных сведений по решению законодательных (представительных) органов государственной власти, органов местного самоуправления;
обязательную открытость для общества и средств массовой информации процедур рассмотрения и принятия решений по проектам бюджетов, в том числе по вопросам, вызывающим разногласия либо внутри законодательного (представительного) органа государственной власти, либо между законодательным (представительным) и исполнительным органами государственной власти. Секретные статьи могут утверждаться только в составе федерального бюджета.
Принцип достоверности бюджета предусматривает обеспечение надежности показателей прогноза социально-экономического развития соответствующей территории и реалистичности расчета доходов и расходов бюджета.
Принцип адресности и целевого характера
бюджетных средств означает, что бюджетные средства выделяются в распоряжение
конкретных получателей бюджетных средств с обозначением направления их на
финансирование конкретных целей. Любые действия, приводящие к нарушению
адресности предусмотренных бюджетных средств, являются нарушением бюджетного
законодательства РФ.
.3 Понятие и сущность бюджетной классификации
Важнейшей составляющей устройства бюджетной системы является бюджетная классификация, представляющая собой группировку доходов и расходов бюджетов всех уровней, а также источников финансирования их дефицитов, составления и исполнения бюджетов и обеспечения сопоставимости их характеристик [1, c.165].
Ввиду исключительной сложности бюджета как экономической категории используются различные виды классификации.
Классификация доходов бюджетов РФ является группировкой доходов бюджетов всех уровней бюджетной системы и основывается на законодательных актах РФ, определяющих источники их формирования. Группы доходов состоят из статей доходов, объединяющих конкретные виды доходов по источникам и способам их получения.
Функциональная классификация расходов бюджетов РФ является группировкой расходов бюджетов всех уровней бюджетной системы и отражает направление бюджетных средств на выполнение основных функций государства, в том числе на финансирование реализации нормативных правовых актов, принятых органами государственной власти РФ и ее субъектов, на финансирование осуществления отдельных государственных полномочий, передаваемых на иные уровни власти.
Первым уровнем функциональной классификации расходов бюджетов РФ являются разделы, определяющие расходование бюджетных средств на выполнение функций государства (общегосударственные вопросы; национальная оборона; правоохранительная деятельность и национальная безопасность; национальная экономика; жилищно-коммунальное хозяйство; охрана окружающей среды; образование; культура, кинематография, средства массовой информации и спорт; здравоохранение; социальная политика; межбюджетные трансферты). Ко второму уровню относятся подразделы, конкретизирующие направление бюджетных средств на выполнение функций государства в пределах разделов. К третьему уровню относится классификация целевых статей расходов федерального бюджета, отражающая их финансирование по конкретным направлениям деятельности главных распорядителей средств федерального бюджета в пределах подразделов функциональной классификации расходов бюджетов РФ.
Экономическая классификация расходов бюджетов РФ является группировкой расходов бюджетов всех уровней по их экономическому содержанию (расходы; оплата труда и начисления на оплату труда; приобретение услуг; обслуживание долговых обязательств; безвозмездные и безвозвратные перечисления организациям или бюджетам; социальное обеспечение; прочие расходы; поступления нефинансовых активов; увеличение стоимости основных средств; увеличение стоимости нематериальных активов; поступление финансовых активов; увеличение задолженности по бюджетным ссудам и кредитам; выбытие финансовых активов; уменьшение стоимости ценных бумаг; уменьшение задолженности по бюджетным ссудам и кредитам).
Ведомственная классификация расходов бюджетов субъектов РФ и местных бюджетов утверждается в разрезе главных распорядителей бюджетных средств соответствующего уровня.
Ведомственная классификация позволяет осуществлять адресное выделение финансовых ресурсов, отражающее распределение средств по их конкретным распорядителям (исполнителям).
При этом денежные средства расписываются по министерствам и ведомствам в общей сумме с привязкой к отдельным функциональным разделам с нужной степенью детализации.
Классификация источников финансирования
дефицитов бюджетов РФ является группировкой заемных средств, привлекаемых
Российской Федерацией, ее субъектами и органами местного самоуправления для
покрытия дефицитов соответствующих бюджетов.
2. Анализ структуры федерального бюджета РФ за
2012 год
.1 Анализ доходной части бюджета
Проведем сравнительный анализ доходной части федерального бюджета на 2011-2012 гг. и на плановый период 2013 г.
Рассмотрим таблицу №1.
Таблица 1. Доходы федерального бюджета на 2011 и
2012 гг год и на плановый период 2013 г.
Доходы
федерального бюджета
2011
г
2012
г
Отклонение
2013
г
Сумма,
млрд. руб.
Удельный
вес, %
Сумма,
млрд. руб.
Удельный
вес, %
По
сумме, млрд. руб.
По
удельн. весу, %
Сумма,
млрд. руб.
Удельный
вес, %
Нефтегазовые
доходы
2
383,11
35,87
2
351,91
31,50
-31,20
-4,36
2
348,32
29,03
Налоговые
доходы, в том числе:
4
261,34
5
113,54
767,34
5
741,35
Налог
на прибыль организаций
533,38
8,03
583,76
7,82
50,38
-0,21
636,28
7,87
Налоги
и взносы на социальные нужды
435,79
6,56
496,36
6,65
60,57
0,09
562,8
6,96
Налоги
на товары (работы, услуги), реализуемые на территории РФ
1
404,05
21,13
1
914,47
25,64
510,42
4,51
2
206,46
27,28
Налоги
на товары, ввозимые на территорию РФ
888,97
13,38
1
029,76
13,79
140,79
0,41
1
182,54
14,62
Налоги
за пользование природными ресурсами
36,57
0,55
39,50
0,53
2,93
-0,02
37,31
0,46
Государственная
пошлина
32,24
0,49
34,49
0,46
2,25
-0,02
36,56
0,45
Неналоговые
доходы
291,61
4,39
297,00
3,98
5,39
-0,41
301,73
3,73
Прочие
доходы
638,73
9,61
718,20
9,62
79,47
0,01
777,67
9,61
Итого:
6
644,45
100,00
7
465,45
100,00
821,00
0,00
8
089,67
100,00
В связи с произошедшими изменениями в бюджетном
законодательстве изменилась структура доходов в части их распределения на
нефтегазовые и ненефтегазовые доходы.
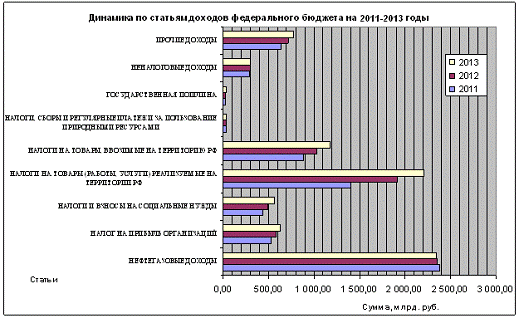
В диаграмме 1 наглядно изображено, какие
изменения происходят в поступлениях в федеральный бюджет.
Рис. 1. Динамика доходов федерального бюджета РФ
В расчет нефтегазовых доходов бюджета включаются
доход от налога на добычу полезных ископаемых, экспортная пошлина на нефть и
газ. Эта статья в общем объеме доходов занимает 3 часть от всех поступлений в
федеральный бюджет, что свидетельствует о её значимости и надежности
поступлений. В динамике мы видим, что удельный вес показателя падает, на 2011
год составит 35,87%, на первый плановый год 31,5%, на второй плановый год этот
показатель сократится ещё на 2,47%. В абсолютном выражении сумма составит на
2011 год 2 383,11 млрд. руб., к 2013 году прогнозируется уменьшение на 34,79
млрд.руб. Причинами снижения бюджетных поступлений из нефтегазового сектора
является снижение темпов роста ВВП, снижение цен на нефть, падение курса
доллара, рост инфляции, а так же снижение доли нефтегазового сектора в
российской экономике. В расчет базы нефтегазовых доходов не включается прибыль
нефтяных и газовых компаний, а также дивиденды, тем самым, сокращая долю
поступлений в этот раздел бюджета.
Необходимость регулирования этого показателя
заключается в специальном режиме управления ими, направленного на обеспечение
долгосрочной макроэкономической стабильности.
Ненефтегазовые доходы или ещё их называют доходы
без учета нефтегазовых доходов. В общем объеме этот показатель растет, к 2013
году составит 5 741,35 млрд. руб., увеличившись на 1 480,01 млрд. руб. по
отношению к 2011 году. Рассмотрим подробнее статьи этого раздела.
1) Налог на прибыль организаций. Эта статья
в динамике растет. В абсолютном выражении мы видим, что к 2012 году происходит
увеличение поступлений на 50,38 млрд. руб., к 2011 ещё на 52,52 млрд. руб., что
составит 636,28 млрд. руб., в общем этот показатель к 2012 году увеличился в 2
раза по темпам роста. Удельный вес этого показателя снижается от 8,03% - 7,87%.
В соответствии с изменениями в налоговом законодательстве, произошли изменения
в поступлении средств в этот раздел доходов. Прогнозируется уменьшение
налогооблагаемой базы налога на прибыль, но компенсируется увеличением по
операциям с ценными бумагами, так же повлекли изменения по ставке налога, а так
же налоговым контролем от скрывания прибыли.
2) Налоги и взносы на социальные нужды. Из
данных таблиц №1, видно, что удельный вес этого показателя увеличивается, но не
значительно. Суммы поступлений увеличиваются. В 2011 году прогнозируется в
размере 435,79 млрд.руб., в 2013 году увеличится в 2 раза по отношению к 2012
году, составив 562,8 млрд.руб. Это в первую очередь связано с увеличение
заработной платы бюджетникам, увеличением МРОТ, а так же достоверной информации
о з/п.
3) Налоги на товары (работы, услуги)
реализуемые на территорию РФ. Доля этого раздела составляет 21,13% в 2011 году,
в 2012 году составит 25,64%. К 2013 году увеличится на 1,64%. Прогнозируется,
что в 2013 году сумма показателя возрастет на 802,41 млрд. руб. по отношению к
2011 году. В налоговом законодательстве произошли изменения, которые повлекли
за собой дополнительные потери в поступлении налога на добавленную стоимость в
связи с введением поквартальной уплаты налога (установление налогового периода
по налогу на добавленную стоимость для всех налогоплательщиков независимо от
размера выручки от реализации товаров (работ, услуг) как квартал). Но в связи с
проведением налоговыми органами мероприятий по укреплению платежной дисциплины
происходит увеличение поступлений, а также увеличением акцизов на
спиртосодержащую продукцию, табачную продукцию, рост поступлений акцизов на
бензин.
4) Налоги на товары, ввозимые на территорию
РФ. В динамике этого показателя, мы видим, что темп роста к 2012 году составит
1,15%, а к 2013 году 1,33%. Сумма этого показателя вырастит от 888,97 - 1
182,54 млрд. руб. на 293,57 млрд.руб.. Удельный вес этого показателя растет к
2013 году составит 14,62% увеличившись на 1,24% к 2011 году. Что характерно
этого раздела, то здесь изменения связанны, с ввозимыми товарами, не подлежащих
налогообложению в соответствии с действующим законодательством, а так же с
товаром, освобожденным от налогообложения в соответствии с
межправительственными соглашениями и др. Доля облагаемого оборота импорта с
учетом применяемых льгот должна составить 87,5 процента от общего объема
импорта.
) Налоги, сборы и регулярные платежи за
пользование природными ресурсами. Поступления налога на добычу полезных
ископаемых в расчетах доходной базы федерального бюджета на 2011 год
прогнозируются в сумме 36,57 млрд. руб., на 2012 и 2013 год 39,5 млрд. руб. и 37,31
млрд. руб. В относительном выражении происходит снижение данного показателя.
Состав и структура этого подраздела изменилась, так как в неё входили статьи
нефтегазовых доходов. Т.к. это самостоятельно мною были подсчитаны результаты,
возможно, есть небольшая погрешность этого показателя. Этот показатель
полностью зависит от цен на природные ресурсы.
) Государственная пошлина. При расчете
государственной пошлины, подлежащей уплате в федеральный бюджет, применялись
установленные бюджетным законодательством нормативы распределения платежей
между уровнями бюджетной системы Российской Федерации. Прогнозируется на 2011
год поступлений в сумме 32,24 млрд. руб., на 2013 год 36,56 млрд. руб.
) Неналоговые доходы. Прогнозируется, что
сумма доходов этого раздела на 2011 году составят 291,61 млрд. руб., на 2012
год на 5,39 млрд. руб. больше, а на 2013 год ещё на 4,73 млрд. руб.
) Прочие доходы. В связи с тем, что в
прогнозе поступлений доходов федерального бюджета на 2011-2013 годы не были
указаны остальные статьи раздела и прогнозирование данные этих показателей
(доходы от использования имущества, находящегося в государственной и
муниципальной собственности; платежи при пользовании природными ресурсами;
доходы от оказания платных услуг и компенсации затрат государства; доходы от
продажи материальных и нематериальных активов; административные платежи и
сборы; штрафы, санкции, возмещение ущерба; целевые отчисления от всероссийских
государственных лотерей).
Они объединены их в группу - прочие доходы. А
разница между указанными разделами и всего доходов, вписаны в этот раздел, а
также возможные изменения, которые не были разнесены по всем разделам доходов
федерального бюджета. Этот показатель является обобщенным.
.2 Анализ расходов бюджета РФ
В соответствии со статьей 21 Бюджетного Кодекса
РФ классификация расходов бюджета состоит из 11 разделов. Они являются едиными
для бюджетов бюджетной системы Российской Федерации разделами и подразделами
классификации расходов бюджетов, рассмотрим их подробнее в таблице №2.
Таблица 2 - Расходы федерального бюджета на 2011
и 2012 гг и на плановый период 2013 г.
Расходы
федерального бюджета
2011
г
2012
г
Отклонение
2013
г
Сумма,
млрд. руб.
Удельный
вес, %
Сумма,
млрд. руб.
Удельный
вес, %
По
сумме, млрд. руб.
По
удельному вес, %
Сумма,
млрд. руб.
Удельный
вес, %
Общегосударственные
вопросы
828,78
12,61
899,84
12,08
71,06
-0,54
963,10
11,90
Национальная
оборона
509,10
7,75
566,74
7,61
57,64
-0,14
596,19
7,37
Национальная
безопасность и правоохранительная деятельность
521,84
7,94
642,61
8,62
120,77
0,68
693,51
8,57
Национальная
экономика
702,32
10,69
789,62
10,60
87,30
-0,09
528,55
6,53
Жилищно-коммуникальное
хозяйство
54,56
0,83
56,29
0,76
1,73
-0,07
51,86
0,64
Охрана
окружающей среды
9,33
0,14
10,21
0,14
0,88
0,00
10,96
0,14
Образование
307,20
4,68
313,64
4,21
6,44
-0,47
339,85
4,20
Культура,
кинематография и СМИ
83,81
1,28
73,01
0,98
-10,80
-0,30
67,58
0,84
Здравоохранение
и спорт
211,69
3,22
245,22
3,29
33,53
0,07
295,36
3,65
Социальная
политика
270,86
4,12
342,67
4,60
71,81
0,48
396,54
4,90
Межбюджетные
трансферты
2281,56
34,73
2423,12
32,52
141,56
-2,21
2720,97
33,63
Условно
утвержденные расходы
0,00
0,00
186,30
2,50 2,50
404,50
5,00
Секретные
статьи
789,25
12,01
901,88
12,10
112,63
0,09
1021,00
12,62
Итого:
6570,30
100,0
7451,15
100,00
880,85
8089,97
100,00
Наибольший удельный вес в классификации расходов
занимают межбюджетные трансферты. В 2011 году доля расходования этих средств
составляет 34,73%. Если говорить о динамике этого показателя, то уже в следующем
году (2012) он снижается на 2,21 %. Но в денежном эквиваленте увеличивается на
141,56 млрд. руб. В среднесрочной перспективе предусмотрено абсолютное
увеличение межбюджетных трансфертов к 2013 году до 2 720,97 млрд. рублей, что
составляет на 439,41 млрд. руб. больше по отношению к 2011 году.
Это свидетельствует о финансировании бюджетов
субъектов РФ. Бюджетные ассигнования федерального бюджета по разделу
«Межбюджетные трансферты» характеризуются следующими данными:
Таблица 3 - Состав и структура межбюджетных
трансферт
МЕЖБЮДЖЕТНЫЕ
ТРАНСФЕРТЫ
2011
г
2012
г
2013
г
Сумма,
млрд. руб.
Удельный
вес, %
Сумма,
млрд. руб.
Удельный
вес, %
Сумма,
млрд. руб.
Удельный
вес, %
Всего:
2
281,56
100,00%
2
423,12
100,00%
2
720,97
100,00%
Дотации
бюджетам субъектов Российской Федерации и муниципальных образований
375,54
16,46%
392,67
16,21%
411,07
15,11%
Субсидии
бюджетам субъектов Российской Федерации и муниципальных образований
(межбюджетные субсидии)
317,19
13,90%
300,74
12,41%
234,25
8,61%
Субвенции
бюджетам субъектов Российской Федерации и муниципальных образований
163,74
7,18%
175,97
7,26%
191,01
7,02%
Иные
межбюджетные трансферты
69,75
3,06%
37,83
1,56%
43,86
1,61%
Межбюджетные
трансферты бюджетам государственных внебюджетных фондов
1
355,34
59,40%
1
515,90
62,56%
1
840,79
67,65%
Основную долю в этом разделе занимают
«Межбюджетные трансферты бюджетам государственных внебюджетных фондов». В
среднесрочной перспективе прогнозируется рост объема межбюджетных трансфертов
для перечисления государственным внебюджетным фондам. В динамике этот
показатель растет. Это обусловлено необходимостью проведения дополнительных мер
по укреплению и сбалансированности системы пенсионного обеспечения, решению
задач, поставленных в Послании Президента РФ Федеральному Собранию РФ, по
повышению размеров пенсий и пособий, усилению социальной направленности в
отношении таких категорий граждан, как инвалиды, ветераны, реализации
мероприятий, направленных на демографическое развитие страны и т.д. В целом
свидетельствует об увеличении расходования этих средств самого раздела.
Что характерно следующих 4-х подразделов, то они
уменьшаются. Это говорит о том, что государство пытается сократить участие в
финансировании субъектов РФ. Чтобы они находили источники средств для
сбалансированности их бюджетов, для осуществления федеральных целевых программ,
тем самым сокращая долю участия в финансировании.
Вторым разделом, доля которого составляет 12,61%
от общей суммы расходов, являются общегосударственные вопросы. В динамике мы
видим, что этот показатель в процентном соотношении снижается. Прогнозируется,
что в 2013 году сумма расходов составит 963,10 млрд. руб., что значительно
увеличился по отношению к запланированному в 2011 году на 134,32 млрд. руб.. К
основным подразделам можно отнести бюджетные ассигнования на судебную систему,
обеспечение деятельности финансовых, налоговых и таможенных органов и органов
надзора, обслуживание государственного и муниципального долга и другие
общегосударственные вопросы. Непосредственно увеличение заработной платы
госслужащим (депутатам и их помощникам, судьям, увеличением компенсационных
вознаграждений присяжным и арбитражным заседателям, помощников судей
арбитражных судов, секретарей судебных заседаний арбитражных судов и т.д.),
проведение капитального ремонта административных зданий, обеспечение
деятельности Счетной палаты Российской Федерации. И таких ассигнований в каждом
подразделе очень много, что свидетельствует о росте этого показателя в целом.
Национальная экономика занимает третье место в
распределении бюджетных средств. Прогнозируется, что в 2011 году сумма составит
702,32 млрд. руб., в 2013 он снизится до 528,55 млрд. руб. что существенно
заметно в процентном соотношении на 4,16%.
К этому разделу относятся полномочия по
регулированию и поддержке экономической деятельности, включая вопросы
природопользования, развития инфраструктуры и природно-ресурсного потенциала,
государственной поддержки отдельных отраслей экономики в основном отнесены к
ведению Российской Федерации.
Основное место в их структуре занимают бюджетные
ассигнования на транспорт, воспроизводство минерально-сырьевой базы, сельское
хозяйство и рыболовство, связь и информатику, другие вопросы в области
национальной экономики.
Данный показатель по прогнозу сейчас находится
на 3 месте, то уже в 2013 он займет пятое место.
В 2013 году произойдут изменения доли расходов в
процентном соотношении от общего объема расходов. Неизменными лидерами остаются
межбюджетные трансферты и общегосударственные вопросы на 3 месте будет
национальная безопасность и правоохранительная деятельность, а на 4 месте
национальная оборона.
Следующим разделом, удельный вес которого
снижается в общем объеме расходов, является образование, в 2011 году составит
4,68 %. В динамике этот показатель падает, к 2012 году он снизится на 0,47 %. В
денежном выражении это показатель увеличивается. Это связано с реализацией
национального проекта «Образование», также увеличением заработной платы
учителям. Направляются ассигнования на повышение квалификации и переподготовку
работников федеральных бюджетных учреждений, реализация мер социальной защиты
для детей-сирот и детей, оставшихся без попечения родителей, обучающихся в этих
учреждениях, ассигнования позволят обеспечить предоставление среднего
профессионального образования студентам, высшего образования, а именно
увеличение бюджетных мест.
Раздел социальная политика имеет немаловажное
значение, но его финансирование занимает не значительную долю в общем объеме
расходов федерального бюджета. Согласно таблице №2 этот показатель наращивает
свой потенциал, спрогнозировано, что в 2011 году поступлений из федерального
бюджета будет на сумму 270,86 млрд. руб., к 2013 году эта сумма увеличится на
125,68 млрд. руб. Финансирование осуществляются за счет субвенций Фонда
компенсаций (раздел «Межбюджетные трансферты»). Рассмотрим ниже структуру этого
раздела, основное место занимают бюджетные ассигнования на пенсионное и
социальное обеспечение.
Таблица 4 - Состав и структура статьи
«социальная политика»
Подразделы
Проект
бюджета
2011
2012
2013
Пенсионное
обеспечение
80,3
81,7
80,6
Социальное
обслуживание населения
1,5
1,3
1,3
Социальное
обеспечение населения
17,8
16,7
17,8
Прикладные
научные исследования в области социальной политики
0,1
0,0
0,0
Другие
вопросы в области социальной политики
0,4
0,3
0,3
Итого
по разделу
100,0
100,0
100,0
Доля пенсионного обеспечения составляет 80% в
общем объеме данного раздела. В соответствии с этой таблицей показатель
колеблется, в 2012 году он увеличивается на 1,4 %, а в 2013 снизится на 0,9%.
По данному разделу осуществляется исполнение расходных обязательств Российской
Федерации по пенсионному обеспечению "военных" пенсионеров и судей.
Это связанно непосредственно с увеличением пенсий, ростом численности
пенсионеров, увеличение расходов на выплату ежемесячного пожизненного
содержания судьям и ежемесячной надбавки к заработной плате.
Согласно выше сказанному, доля социального
обеспечения занимает 17%. Ассигнования данного подраздела направляются на
выплату пособий по уходу за ребенком, выплату компенсации безработным
гражданам, обеспечение инвалидов транспортными средствами и другие. Также в
составе данного подраздела предусматриваются ассигнования на реализацию
основных мероприятий приоритетного национального проекта «Доступное и
комфортное жилье - гражданам России» в рамках федеральной целевой программы
«Жилище».
Здравоохранение и спорт - это один из наиболее
важных показателей, т.к. от финансирования этого раздела способность населения
страны участвовать во всех сферах производства. Т.е. с помощью трудовых
ресурсов, осуществляются все поставленные задачи государства, малых
организаций, фабрик, заводов и т.д.
Прогнозируется, что в 2011 году объем расходов
по данному разделу составит 211,69 млрд. руб., в 2012 году произойдет
увеличение на 15,8%, а в 2013 году на 39,5%.
В соответствии с бюджетной устройством РФ, за
каждым уровнем бюджетной системы закреплены полномочия за федеральными органами
- оказание специализированной медицинской помощи в федеральных
специализированных медицинских учреждениях, а также содержанию сборных команд
Российской Федерации и их подготовке к спортивным соревнования, олимпиадам.
За органами государственной власти субъектов РФ
- оказание специализированной медицинской помощи в специализированных
медицинских учреждениях, организация и осуществление региональных и
межмуниципальных программ и проектов в области физической культуры и спорта.
К полномочиям органов местного самоуправления
отнесены вопросы организации оказания скорой медицинской помощи, первичной
медико-санитарной помощи, медицинской помощи женщинам в период беременности, во
время и после родов, а также обеспечения условий для развития на территории
районов, поселений и городских округов физической культуры и массового спорта,
организации проведения официальных физкультурно-оздоровительных и спортивных
мероприятий.
Основные направления финансирования
«Здравоохранения»: повышение заработной платы медицинским работникам, оснащение
поликлиник, больниц - мед. учреждений новым оборудованием, закупки медикаментов
и реализации приоритетного национального проекта «Здоровье».
Менее финансируемые разделы федерального
бюджета, удельный вес которых от 0,14-1,3% в общем объеме расходов занимают: 1.
культура, кинематография и СМИ; 2. жилищно-коммунальное хозяйство; 3. охрана
окружающей среды.
В 2011 году объем расходов по этому подразделу
составит 83,81 млрд. руб., к 2013 году это показатель снизится на 22%, и в
относительном выражении уменьшится от 1,28 до 0,84%. Сокращение объема и доли
расходов, предусматриваемых на культуру, кинематографию и средства массовой
информации, обусловлены уменьшением ассигнований, направляемых на проведении
разовых мероприятий в сфере культуры и средств массовой информации, а также
сокращением бюджетных ассигнований в рамках программы государственных внешних
заимствований Российской Федерации.
Доля второго показателя не значительна, сумма
расходов в 2012 году 56,29 млрд. руб., к 2011 году показатель вырос на 1,73
млрд. руб., а к 2013 году снизился на 4,43 млрд. руб. Основные полномочия в
сфере жилищно-коммунального хозяйства относятся к сфере ведения субъектов
Российской Федерации и органов местного самоуправления.
Объем расходов третьего раздела, в динамике нам
показывает увеличение. В 2011 году сумма составит 9,33 млрд. руб., а в 2013
году произойдет увеличение на 17%. Основное место в их структуре занимают
бюджетные ассигнования на гидрометеорологию и мониторинг окружающей среды.
Согласно изменениям в бюджетном законодательстве
в структуре расходов в 2012 и 2013 году появится новая статья условно утвержденные
расходы. То есть некий объем средств, который не распределен по разделам и
статьям, что даст возможность планировать новые возникающие обязательства. В
соответствии со статьей 199 БК РФ, эти расходы должны составлять в объеме не
мене 2,5% общего объема расходов федерального бюджета на первый год планового
периода и не менее 5% общего объема расходов федерального бюджета на второй год
планового периода. Из таблицы мы видим, что эти показатели и рассчитаны с
учетом выше сказанного.
Последним разделом расходов федерального бюджета
является секретные статьи. Если говорить о содержание этого показателя, то это
статьи, которые не оглашаются. Надо не забывать о том, что это данные
прогнозируемые, и если произойдут изменения в экономике (высокий уровень инфляции,
падение курса доллара и др.), то они повлияют на результативность. Данный
показатель имеет не значительную погрешность. Но в целом можно увидеть
наращивание средств, как в относительном, так и в абсолютном выражении.
.3 Совершенствование бюджетного планирования в
современных условиях
Главной задачей реформирования бюджетного
процесса является создание условий и предпосылок для максимально эффективного
управления общественными финансами в соответствии с приоритетами
государственной политики, а, следовательно, и повышение эффективности
бюджетного планирования.
Одна из задач этой реформы заключается в
смещении акцентов бюджетного процесса от управления бюджетными ресурсами на
управление результатами путем повышения ответственности и расширения самостоятельности
участников бюджетного процесса в рамках четких среднесрочных ориентиров.
Исходя из необходимости перехода к управлению
результатами, бюджет должен формироваться на основании целей и планируемых
результатов государственной политики. Бюджетные ассигнования должны иметь
четкую привязку к функциям, при их планировании главное внимание необходимо
уделять обоснованию конечных результатов в рамках бюджетных программ.
Расширяются самостоятельность и ответственность администраторов бюджетных
средств; устанавливаются долгосрочные переходящие лимиты ассигнований с их
ежегодной корректировкой, в рамках среднесрочного финансового плана,
формируется общая сумма ассигнований на выполнение определенных функции и
программ; создаются стимулы для оптимизации использования ресурсов. Приоритет
отдается внутреннему контролю, ответственность за принятие решений делегируется
на нижние уровни. Проводится мониторинг и последующий внешний аудит финансов и
результатов деятельности, оценка деятельности администраторов бюджетных средств
ведется по достигнутым результатам.
Основой новой организации бюджетного процесса
должна стать модель бюджетирования, ориентированного на результаты в рамках
среднесрочного финансового планирования. Ее суть - распределение бюджетных
ресурсов между администраторами бюджетных средств и (или) реализуемыми ими
бюджетными программами с учетом или в прямой зависимости от достижения
конкретных результатов (предоставления услуг) в соответствии со среднесрочными
приоритетами социально-экономической политики и в пределах прогнозируемых на
долгосрочную перспективу объемов бюджетных ресурсов.
Бюджетирование, ориентированное на результат,
является наиболее известным современным методом повышения эффективности
бюджетных расходов. Безусловно, результативное бюджетирование является частью
более широкой и общей модели результативного управления и предполагает, что
выделение бюджетных ресурсов должно в обязательном порядке подразумевать
достижение определенных целей.
В России система бюджетирования,
ориентированного на результат, начала набирать свою актуальность с принятием
Концепции реформирования бюджетного процесса. Система результативного
бюджетирования неоднократно озвучивалась как приоритетная в посланиях
Президента РФ. Кроме того, система бюджетирования, ориентированного на
результат, активно поддерживается Министерством финансов РФ и стимулируется к
внедрению на региональном и местном уровнях посредством выделения субсидий из
Фонда реформирования региональных и муниципальных финансов (ФРРМФ).
Среднесрочное финансовое планирование в России
не лишено недостатков.
При разработке среднесрочного (трехлетнего)
финансового плана отдельно для каждого года утверждается лишь годовой бюджет.
Данные на три года носят справочный характер и при составлении годовых бюджетов
каждый раз разрабатываются заново. В результате теряется предсказуемость
бюджетных ассигнований на трехлетний период и подрывается основа трехлетнего
планирования для бюджетополучателей. Очевидно, в перспективе среднесрочный
финансовый план должен приобрести статус законодательно утверждаемого
документа. Для этого должен быть разработан порядок и методология ежегодной
корректировки ранее принятых проектировок, определены приоритеты среднесрочной
государственной политики и обеспечена увязка с ними среднесрочного финансового
плана.
Выделяемые бюджетные средства формируются на
основе корректировки величины бюджетных ассигнований прошлых лет при крайне
слабом учете ведущих направлений развития в соответствии с приоритетами
государственной региональной экономической политики.
Практически не используется механизм выделения
средств на основе определения целей, результатов использования выделенных
ресурсов и оценки финансовой деятельности федеральных, региональных и местных
органов власти. В итоге, деятельность органов власти ориентирована в основном
на освоение выделенных бюджетных ассигнований, в то время как ее следует
ориентировать на достижение существенных социально-экономических результатов по
приоритетным направлениям.
В связи с этим Концепцией реформирования бюджетного
процесса в РФ, предусмотрено «смещение акцентов бюджетного процесса «от
управления бюджетными ресурсами» на управление результатами путем повышения
ответственности и расширения самостоятельности участников бюджетного процесса и
главных распорядителей и получателей (администраторов) бюджетных средств в
рамках четких среднесрочных ориентиров». Проектируется установление
долгосрочных переходящих лимитов ассигнований с их ежегодной корректировкой в
рамках среднесрочного финансового плана, формирование общей суммы ассигнований
на выполнение определенных функций и программ. Таким образом, повышается
предсказуемость объемов, которыми распоряжаются администраторы бюджетных
средств. Суть финансирования, ориентированного на результаты, заключается в
распределении бюджетных ресурсов между администраторами бюджетных средств и
бюджетными программами с учетом или в прямой зависимости от достижения
конкретных результатов в соответствии со среднесрочными приоритетами.
В России необходимо повысить достоверность и надежность
макроэкономических прогнозов. В настоящее время прогнозирование не позволяет с
должной степенью достоверности осуществлять даже годовое бюджетное
планирование: фактические показатели исполнения федерального бюджета
существенно отклоняются от запланированных параметров, а изменения в законы о
федеральном бюджете на очередной финансовый год вносятся, как правило,
несколько раз в течение года.
Однако необходимо отметить, что это во многом
обусловлено не только качеством прогнозов, но и нестабильностью отечественной
экономики и мировых рынков.
Решение задачи по повышению качества
макроэкономического прогнозирования и бюджетного планирования требует создания
системы мониторинга, соответствия достигнутых в отчетном году параметров
показателям, установленным на трехлетний период, и, что особенно важно, анализа
причин их отклонения от ранее утвержденных показателей; формирования
информационной базы, позволяющей учесть максимально возможное количество
факторов, влияющих на значение показателей экономического развития и параметров
бюджетной системы; стабильного бюджетного и налогового законодательства;
четкого определения приоритетов государственной политики;
материально-технического и кадрового обеспечения разработки прогнозов.
Следует принять меры для снижения зависимости
российской экономики от конъюнктуры мирового рынка, в том числе посредством
развития потенциала не только добывающих отраслей экономики, но обрабатывающих.
Бюджетная политика является частью экономической
политики. В связи с этим выработка бюджетной политики не должна ограничиваться
исключительно полномочиями финансового органа. В противном случае бюджетный
процесс будет в большой степени подвержен влиянию субъективных решений и
ведомственных интересов, и не будет обеспечивать реализации приоритетных целей
развития.
Выработку направлений государственной политики и
определение возможностей использования бюджета как инструмента
социально-экономического развития необходимо отнести к полномочиям органа,
отвечающего за реализацию экономической политики, который совместно с
отраслевыми ведомствами определяет потребности экономики и перспективы ее
развития. В его функции должна входить оценка соответствия направлений
использования бюджетных средств приоритетам государственной политики.
Финансовый орган отвечает за обоснованность бюджетных ассигнований, учет
соответствующих расходов при формировании проекта бюджета, сбалансированность
бюджета и стабильность финансирования утвержденных программ.
Как показывает зарубежный опыт организации
бюджетного процесса, формирование бюджета находится в компетенции только одного
органа исполнительной власти, если этот орган имеет сложную организационную
структуру и отвечает за широкий спектр задач государственного развития, как,
например, Министерство экономики, промышленности и финансов Франции. Важным
фактором развития среднесрочного бюджетного планирования является координация и
повышение взаимосвязи в деятельности органов государственной власти. Такое
взаимодействие должно предполагать обмен информацией, обеспечение соответствия
программ и мероприятий, реализуемых ведомствами, целям государственной политики
и решение тактических задач, не противоречащих задачам других органов власти. В
настоящее время также существует потребность в расширении применяемых методов
бюджетного планирования и разработке методологии расчета потребности органов
государственной власти и бюджетных учреждений в бюджетных ассигнованиях,
необходимых для реализации их функций и задач.
Заключение
Бюджет государства является важнейшим звеном
финансовой системы. Он отражает содержание процессов производства и
распределения общественного продукта и национального дохода, представляя собой
экономическую форму образования и использования основного централизованного
фонда денежных средств страны, который должен определяться задачами
социально-экономического развития.
Ключевым моментом совершенствования бюджетного
планирования должны стать:
· повышение надежности и достоверности макро- и
микроэкономических прогнозов на основе дальнейшего развития государства и его
субъектов;
· разработка системы мониторинга, которая
позволит сопоставить полученные результаты с планируемыми, а также провести
анализ причин их несоответствия;
· реализация мер по усилению контроля над
целевым использованием государственных денежных средств, в том числе
направленных на реализацию государственных программ;
· упорядочивание механизма перераспределения
бюджетных средств между различными субъектами и пересмотр сложившихся отношений
между бюджетами различных уровней.
Таким образом, совершенствование бюджетного
планирования способно оказать значительное положительное воздействие на
функционирование всей рыночной системы. И это совершенствование следует
осуществлять как по отношению к внутренним межбюджетным отношениям, так и по
отношению к количественным и качественным показателям самого бюджета,
способствуя его сбалансированности и осуществляя достаточный контроль над
уровнем бюджетного дефицита и государственного долга. Ведь только в
совокупности эти изменения способны превратить государственный бюджет в мощный
стимул экономического роста, и именно бюджет позволяет аккумулировать
финансовые ресурсы и осуществлять их использование в условиях рынка наиболее
эффективно.
В результате работы можно сделать вывод, что
бюджет Российской Федерации является важнейшим звеном финансовой системы
страны. Отражая содержание процессов производства и распределения общественного
продукта и национального дохода, бюджет представляет собой экономическую форму
образования и использования основного централизованного фонда денежных средств
государства.
Федеральный бюджет должен стать надежным
инструментом реализации экономической и социальной политики Правительства РФ.
Важнейшая задача - обеспечить его прозрачность
для всех членов общества. Необходимо добиться, чтобы федеральный бюджет стал
средством стабилизации государственных финансов. Он должен превратиться в
надежную опору и гаранта для всех определенных законом получателей средств.
Решить названные задачи можно, лишь объединив усилия Президента Российской Федерации,
Правительства РФ и палат Федерального Собрания. Это крайне важно с учетом
особенности подготовки проекта федерального бюджета на 2011-2013 год -
необходимости его принятия. Правительство РФ должно стать организующим центром.
Список использованных источников
1. Бюджетный кодекс РФ от 31.07.1998
№ 145-ФЗ (принят ГД ФС РФ 17.07.1998): Омега-Л (ред. от 05.03.2010 г.)
. Александров И.М. Бюджетная система
РФ: Учебник. - М.: Издательско-торговая корпорация «Дашков и К°», 2012.- 486
стр.
. Вахрин П.И., Нешитой А.С. Финансы:
Учебник для вузов. - 4-е изд., перераб. и доп. - М.: Издательско-торговая
корпорация «Дашков и Ко», 2010. - 724 стр.
. Государственные и муниципальные
финансы: Учебник. / Под ред. Мацкуляка И.Д. - М.: РАГС, 2011. - 640 стр.
. Дюбин В.В. Бюджетная система РФ. -
Петрозаводск, 2012.- 118 стр.
. Мысляева И.М. Государственные и
муниципальные финансы: Учебник. - М: ИНФРА-М, 2013. - 360 стр.
. Николаева Т.П. Бюджетная система
РФ / Московский международный институт эконометрики, информатики, финансов и
права. - М.: 2013. - 225 стр.
. Финансы, денежное обращение и
кредит: Учебник / Под ред. М.В. Романовского, О.В. Врублевской. - М.:
Юрайт-Издат, 2010. - 543 стр.
. Финансы: Учебник / Под ред.
Архипова А.И., Погосова И.А. - М.: Проспект, 2010. - 640 стр.
. Финансы: Учебник / Под ред. проф.
Грязновой А.Г., проф. Е.В. Маркиновой. - М.: Финансы и статистика, 2013. - 504
стр.
. Финансы: Учебник / Под ред.
Ковалева В.В. - М.: Проспект, 2007
. Финансы: Учебник/ под ред.
Литовченко В.П. - М.: Издательско-торговая корпорация «Дашков и Ко», 2013. -
724 стр.
Приложение №1
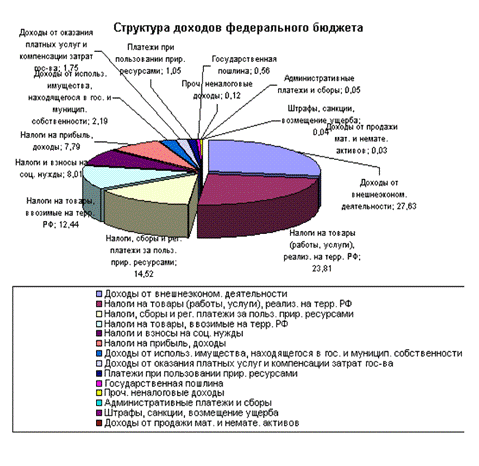
Структура доходов федерального бюджета на 2012
г.
Приложение №2
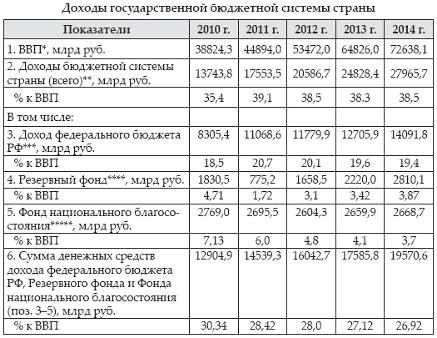
Планируемые доходы бюджетной системы РФ
Приложение №3
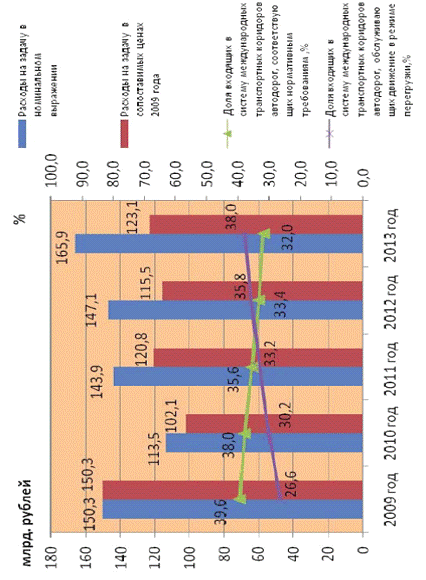
Динамика расходов федерального бюджета