Дипломная (вкр): Анализ внутренней среды организации
Планирование на предприятии представлено составлением краткосрочных и долгосрочных планов.
Ответственность за состояние учета, своевременное представление
бухгалтерской и иной отчетности возлагается на директора и главного бухгалтера. Финансовый год устанавливается с 1 января по 31 декабря включительно.
В ООО «Спецстроймонтаж» применяется наиболее распространенный тип организационной структуры - линейно - функциональная (линейная структура). Орган руководства - Директор на правах единоначалия.
Оплата труда договорная исходя из соответствующего объема работ (услуг). Мотивацией и стимулированием труда является материальные и моральные факторы. К материальным относится: оплата труда с премиальными надбавками. К моральным факторам относится: поощрения, благодарности, почетные грамоты, карьерный рост.
Единоличным исполнительным органом является Директор, назначаемый единственным участником.
Срок полномочий Директора составляет 5 лет и может продлеваться неограниченное число раз.
Директор руководит текущей деятельностью Общества и решает все вопросы, которые не отнесены настоящим Уставом и законом к компетенции единственного участника Общества.
Директор обязан в своей деятельности соблюдать требования действующего законодательства РФ, руководствоваться требованиями настоящего Устава, решениями единственного участника Общества, принятыми в рамках его компетенции, а также заключенными Обществом договорами и соглашениями, в том числе заключенными с Обществом трудовыми договорами.
Организация бухгалтерского учета осуществляется на основании Федерального Закона РФ от 21.11.1996г. № 129-ФЗ « О бухгалтерском учете» и других нормативных документов по учету и отчетности.
Бухгалтерский учет осуществляется и бухгалтерская отчетность формируется бухгалтерской службой, возглавляемой главным бухгалтером. Бухгалтерский учет осуществляется по программе 1С « Бухгалтерия».
Организация бухгалтерского учета закреплена в учетной политике предприятия. Бухгалтерские операции осуществляются в соответствии с рабочим планом счетов бухгалтерского учета.
Оформление хозяйственных операций осуществляется на основании унифицированных форм первичных учетных документов. Оформление хозяйственных операций, по которым не предусмотрены типовые формы первичных учетных документов, осуществляется на основании первичных учетных документов, установленных отдельными правовыми актами. Порядок движения и обработки первичных документов регулируется графиком документооборота.
С работниками общества, ответственными за хранение денежных средств и товарно-материальных ценностей, заключаются в установленном порядке письменные договоры о полной индивидуальной материальной ответственности.
Внутренний контроль в организации осуществляется путем проведения инвентаризации, наблюдения и проверки эффективности использования средств со стороны учредителя и администрации.
Внешний контроль проводится налоговыми органами, внебюджетными фондами и другими контролирующими органами.
Инвентаризация активов, а также обязательств, проводится ежегодно в период с 1 октября текущего финансового года по 1 января года, следующего за отчетным периодом.
Инвентаризация проводится в соответствии с приказом Министерства финансов Российской Федерации от 13 июня 1995 года № 49 « Об утверждении Методических указаний по инвентаризации имущества и финансовых обязательств»
Формирование и сроки представления финансовой отчетности в организации
осуществляется на основании Положения по бухгалтерскому учету и отчетности.
Форма налогообложения - общая, исчисляются все налоговые платежи и сборы.
2.2 Анализ экономических показателей
Экспресс-оценка финансового состояния организации включает: горизонтальный и вертикальный анализ, оценку ликвидности и платежеспособности, финансовой устойчивости, эффективности использования оборотных активов, деловой активности, оценка финансовых результатов. Источником информации является бухгалтерская отчетность.
Анализ осуществляется путем сравнения динамики в абсолютном и
относительном выражении и сравнения изменения структуры активов и пассивов
организации.
Таблица 2.1 Динамика состава и структуры имущества предприятия
Показатель
на 01.01.11г.
на 01.01.12г.
на 01.01.13г.
отклонение 12/10 (+/-)
тыс. руб.
доля %
тыс. руб.
доля %
тыс. руб.
доля %
тыс. руб.
темп прироста в %
основные средства
6820
15,0
7566
4,6
8082
4,0
1262
18,5
внеоборотные активы
6820
15,0
7566
4,6
8082
4,0
1262
18,5
запасы
478
1,0
535
0,3
629
0,3
151
31,6
дебиторская задолженность в
течении 12 мес.
38210
83,8
157314
95,0
192517
95,6
154307
410,9
денежные средства
101
0,2
115
0,1
124
0,1
23
22,8
итого оборотные активы
38789
85,0
157964
95,4
193270
96,0
154481
398,3
баланс
45609
100
165530
100
201352
100
155743
341,5
За анализируемый период динамика показателей была нестабильна. Так валюта
баланса за 3 года увеличилась на 155743 тыс. руб. (или на 341,5%), при этом
имущество предприятия увеличилось на 119921 тыс. руб. в 2011г., и увеличилось
на 35822 тыс. руб. в 2012г. Эти изменения были вызваны резким увеличением
дебиторской задолженности в 2011г. на 119104 тыс. руб. и в 2012г. на 35202 тыс.
руб.
Предприятие планомерно наращивает стоимость, как основных средств, так и
оборотных активов. При этом основной источник финансирования в течение всего
анализируемого периода - это кредиторская задолженность и долгосрочные кредиты.
Вертикальный анализ показал, что на протяжении всего анализируемого
периода доля внеоборотных активов меньше, чем доля оборотных активов. Так
соотношение в 2010 г. составляло 15 : 85, в 2011 г. 4,6 : 95,4; в 2012 г. 4,0 :
96,0. Тем не менее, нельзя сказать, что доля внеоборотных активов отражает их
динамику в абсолютном выражении, сокращение доли внеоборотных активов
обусловлено более быстрыми темпами роста оборотных активов.
В структуре оборотных активов наибольший удельный вес приходится на
дебиторскую задолженность, и его доля увеличилась в 2011 г. на 11,2%, в 2012 г.
на 0,6% за счет увеличения объемов выполненных работ и работы предприятия в
рассрочку и платежеспособности покупателей.
Таблица 2.2. Динамика состава и структуры источников формирования
имущества.
показатель
на 01.01.11г.
на 01.01.12г.
на 01.01.13г.
отклонение 12/10 (+/-)
тыс. руб.
доля %
тыс. руб.
доля %
тыс. руб.
доля %
тыс. руб.
темп прироста в %
уставный капитал
248
0,5
248
0,1
248
0,1
-
-
резервный капитал
100
0,2
195
0,1
195
0,1
95
95,0
нераспределенная прибыль
4612
10,1
10228
6,2
17284
8,6
12672
274,8
итого капитал и резервы
4960
10,8
10671
6,4
17727
8,8
12767
257,4
долгосрочные займы и
кредиты
-
-
57800
35,0
57350 57350
-
долгосрочные обязательства
-
-
57800
35,0
57350
28,5
57350
-
кредиторская задолженность
40649
89,2
95016
57,4
175083
86,9
134434
230,7
доходы будущих периодов
-
-
2043
1,2
1192
0,6
1192
-
итого краткосрочные
обязательства
40649
89,2
97059
58,6
126275
62,7
85626
210,6
баланс
45609
100
165530
100
201352
100
155743
341,5
Источники формирования имущества представлены собственным и заемным
капиталом. Оценка таблицы 3 показывает изменения за анализируемый период.
Собственный капитал предприятия увеличился на 12767 тыс. руб. или 257,4% за
счет роста прибыли на 12762 тыс. руб. - 274,8%. Уставный капитал предприятие не
увеличивало, что можно расценивать, как не очень положительный момент,
поскольку увеличение уставного капитала может являться собственным источником
финансирования деятельности. По разделу долгосрочные обязательства возникли в
2011 г. долгосрочные кредиты на сумму 57350 тыс. руб. В пассиве баланса
произошли значительные изменения по статье кредиторская задолженность, которая
увеличилась за анализируемый период на 134434 тыс. руб. (+230,7%).
В пассиве баланса на протяжении всего анализируемого периодов наибольший
удельный вес занимала кредиторская задолженность. Доля собственного капитала в
2011 г. снизилась с 10,8% до 6,0%, а в 2012 г. увеличилась до 8,8%. То есть
заемные источники финансирования превышают собственные, что можно назвать
негативным фактором, поскольку это снижает финансовую устойчивость предприятия.
Таким образом, состав имущества представлен основными средствами, запасами,
дебиторской задолженностью и денежными средствами. Наличие значительной
дебиторской задолженности отвлекает средства из оборота и способствует
увеличению кредиторской задолженности. Превышение дебиторской задолженности над
кредиторской имеет положительное значение в плане обеспечения покрытия
платежей. Заемный капитал превышает собственный капитал, что говорит о зависимости
предприятия от заемных источников. Далее необходимо проанализировать динамику
основных финансовых результатов ООО «Спецстроймонтаж» за исследуемый период,
используя данные отчета о прибылях и убытках.
Таблица 2.3. Динамика основных финансовых результатов деятельности
предприятия
показатель
Абсол. велич. за год, тыс.
руб.
изменение в целом за период
2010г.
2011г.
2012г.
в абс. выр. (тыс. руб.)
2012г.-2010г.
темп прир., % 2012г./2010г.
Выручка от продажи
продукции, работ, услуг
66688
78025
92850
26162
39,2
Себ. прод., работ, услуг
60525
70037
81926
21401
35,4
валовая прибыль
6163
7988
10924
4761
77,3
прибыль от продаж
6163
7988
10924
4761
77,3
прочие доходы
834
1081
1252
418
50,1
прочие расходы
1232
2049
3356
2124
172,4
прибыль до налогооб.
5765
7020
8820
3055
39,1
текущий налог на прибыль
1153
1404
1764
611
53,0
чистая прибыль
4612
5616
7056
2444
53,0
Из таблицы 2.3, видно, что за анализируемый период произошел рост всех
показателей финансовых результатов, и деятельность общества является
прибыльной. Прибыль до налогообложения в 2012году по отношению к 2010 году
выросла на 39,1%, что привело также к соответствующему увеличению прибыли,
оставшейся в распоряжении организации.
Следует отметить, в 2012году по сравнению с 2010 годом выручка от
реализации выросла на 39,2%. Увеличение чистой прибыли на 53% достигнуто в
основном за счет роста выручки от реализации.
Прибыль от реализации растет быстрее, чем выручка от реализации. Это
свидетельствует об относительном увеличении выручки от реализации.
Темп прироста выручки (+39,2%) выше чем, темп прироста себестоимости
(+35,4%). Прибыль до налогообложения увеличилась на 3055 тыс. руб. или 39,1%.
Этот результат связан с увеличением прибыли от продаж. Увеличение чистой
прибыли на 53% достигнуто в основном за счет роста выручки от реализации. Далее
рассчитаем показатели рентабельности предприятия за 2010 -2012 гг.
Таблица 2.4. Динамика показателей рентабельности ООО «Спецстроймонтаж»,
%.
Показатель
Способ расчета
2010 г.
2011 г.
2012 г.
Рентабельность продукции
Рпр=Пр/ПС*100%, где
Пр-приб. от реализации, ПС-полная себ. реализ. продукции
10,2
11,4
13,3
Рентабельность продаж
Рпродаж=Пр/В*100, где
В-выручка от реализации
9,2
10,2
11,8
Рентабельность активов
Ра=Пб/А*100%, где
Пб-балансовая прибыль, А-среднегодовая стоимость активов
10,4
5,3
3,8
Рентабельность текущих
активов
Рта=ЧП/Ат*100%, где ЧП -
чистая прибыль, Ат - сред. вел. тек. акт. (об. средств)
12,2
5,7
4,0
рентабельность собст.
капитала
Рск=ЧП/Кс*100%, где
Кс-средняя величина собственного капитала организации.
117,9
73,5
49,7
Исходя из таблицы 2.4 можно сделать следующие выводы.
Показатель рентабельности продукции за весь анализируемый период
увеличился на 3,1%. Это обусловлено превышением темпа роста выручки по
сравнению с себестоимостью.
Рентабельность продаж также увеличилась на 2,6%, поскольку темп роста
прибыли выше темпа роста себестоимости.
Таким образом, к концу анализируемого периода предприятие имеет 11,8%
прибыли с каждого рубля, затраченного на производство и реализацию продукции.
Так как для строительной организации средний отраслевой коэффициент
рентабельности составляет 15 - 17%, то можно сделать вывод, что предприятие
приближается к нормативному отраслевому коэффициенту, кроме того, показатели
улучшились, а значит эффективность предприятия улучшилась.
Рентабельность активов, характеризующая общую эффективность использования
капитала, вложенного в производство снизилась на 6,6% за счет увеличения
стоимости активов капитала.
Снижение показателей рентабельности активов обусловлено более быстрым
темпом роста имущества предприятия (34,4%) по сравнению с ростом балансовой
прибыли (39,1%).
Рентабельность оборотного капитала сократилась на 8,2% за счет увеличения
оборотных средств. Рентабельность собственного капитала снизилась на 68,2
рубля, вследствие увеличения собственного капитала.
Таким образом, рентабельность основных показателей увеличивается, а
рентабельность активов и собственного капитала снижается вследствие увеличения
активов и капитала.
Для определения типа финансовой устойчивости в таблице 2.5 представлены
рассчитанные абсолютные показатели, характеризующие ее.
Таблица 2.5 Динамика абсолютных показателей финансовой устойчивости
предприятия
наименование показателя
2010г.
2011г.
2012г.
СОС (собственные оборотные
средства)
-1860
3105
9645
ОИ (общая величина
источников формирования запасов и затрат)
-1860
60905
66995
Излишек или недостаток СОС
-2338
2570
9016
Излишек или недостаток ОИ
-238
60370
66366
Рассчитанные коэффициенты позволили выявить в 2010 г. последний тип
финансовой устойчивости, а именно кризисное финансовое состояние, поскольку
выполняются неравенства: СОС<0; ОИ<0, в 2011 г. и 2012 г. финансовая
ситуация стабилизируется и выявлен 1 тип финансовой устойчивости - абсолютная
финансовая устойчивость.
Для более полного анализа финансовой устойчивости предприятия были
рассчитаны следующие финансовые коэффициенты финансовой устойчивости.
Значения коэффициентов финансовой устойчивости представлены в таблице
2.6.
Таблица 2.6. Динамика коэффициентов финансовой устойчивости
Показатель
Норма
2010г.
2011г.
2012г.
Из. 2012г. к 2010 г. (+,-)
Коэффициент автономии
К1>=0,5
0,1
0,06
0,09
-0,01
Коэф. соотношения заемных и
собственных средств
К2<=1
8,2
8,9
7,1
-1,1
Коэф. обеспеченности соб.
источн. финансирования
К3>=0.6-0,8
-0,05
0,4
0,3
0,305
Коэф. обеспеченности
материальных запасов
не менее 0,5
-3,5
113,8
106,5
110,0
Коэф. маневренности
0,5
-0,4
5,7
3,8
4,2
Коэффициент автономии ниже нормативного значения, при этом наблюдается
его рост. Это свидетельствует о финансовой зависимости предприятия от заемных
источников. Несоответствие коэффициента соотношения заемных и собственных
средств, свидетельствует о недостаточности собственных средств, для покрытия
своих обязательств.
На предприятии наблюдается достаточность собственных источников
финансирования, так как обеспеченность собственными источниками финансирования
выше нормативных, при этом привлекаются долгосрочные заемные средства.
Обеспеченность материальных запасов выше нормативного значения, что
показывает достаточность собственных средств, для покрытия производственных
запасов.
Коэффициент маневренности показывает достаточность собственных средств,
которыми можно маневрировать. Следует отметить, что основным источником
финансирования являются долгосрочные кредиты.
Таким образом, можно сделать вывод, о финансовой устойчивости
предприятия, за счет привлечения долгосрочных кредитов.
Оценка финансового состояния ООО «Спецстроймонтаж» показывает рост
имущества и источников формирования имущества. Негативное значение имеет рост
дебиторской задолженности, которая отвлекает денежные средства из оборота и
увеличивает кредиторскую задолженность предприятия. Деятельность предприятия
является рентабельной за счет роста выручки и прибыли от продаж.
Таким образом, финансовое положение ООО «Стройспецмонтаж» устойчивое, за
счет увеличения выручки от продаж продукции, работ и услуги, чистой прибыли
деятельность организации является рентабельной.
2.3 Оценка внутренней среды организации
Внутренняя среда организации определяется организацией работы, его
организационной структурой, уровнем качества жизни работников, и финансового
положения ООО «Спецстроймонтаж».
Действия учредителей и администрации направлены на создание системы
социального партнерства в области социально-трудовых отношений, стимулирования
эффективного труда, улучшения его условий и социальной защиты работников ООО
«Спецстроймонтаж». Под «Работником» понимается физическое лицо, вступившее с
ООО «Спецстроймонтаж» в трудовые отношения в соответствии с которыми работа в
ООО «Спецстроймонтаж» для работника является постоянной и основным местом
работы, а также работников заключивших трудовые договора на период отсутствия
основного работника находящимся в отпусках по беременности и родам и по уходу
за ребенком вне зависимости от срока действия трудовых отношений. Трудовые
договоры, заключаемые в Обществе, не могут ограничивать или снижать уровень
прав, гарантий и компенсаций работников, предусмотренных трудовым
законодательством.
В ООО «Спецстроймонтаж» в целях обеспечения материальной
заинтересованности работников в творческом и ответственном отношении к
выполнению трудовых (должностных обязанностей) разработано Положение об оплате
труда. Положение устанавливает систему оплаты труда с учетом специфики
организации труда и его оплаты. Приняты критерии оценки труда работников и
установление размеров премии. Рассмотрим анализ уровня жизни членов коллектива
путем динамики заработной платы, численности и социальных гарантий за
анализируемый период.
Таблица 2.7. Динамика численности ООО « Спецстроймонтаж» за 2010 -
2012г.г., чел.
подразделения и категории
2010г.
2011г.
2012г.
Откл. 2011/ 2010г.
Откл. 2012г./2011г.
Абсолют.
Относит.
Абсолют.
Относит.
АУП
3
3
3
-
-
-
-
ИТР
25
26
27
1
104,0
1
103,8
рабочие
32
34
37
2
106,3
3
108,8
итого
60
63
67
3
105,0
4
106,3
Динамика численности ООО «Спецстроймонтаж» за 2010 - 2012г. отражает
следующие изменения:
Увеличение общей численности в 2011г. на 3 человека (105%), за счет роста
численности ИТР на 1 чел. (104%), рабочих на 2 человека (106,3%).
Увеличение численности в 2012г. на 4 человека (106,3%), за счет роста
численности ИТР на 1 чел. (103,8%), рабочих на 3 чел. (108,8%).
Динамика показывает, что изменение численности предприятия происходит за
счет роста рабочих и ИТР. Рост численности обусловлен ростом объемов продаж ООО
«Спецстроймонтаж».
В таблице 2.8 представлена динамика ФОТ ООО «Спецстроймонтаж».
Таблица 2.8 Динамика ФОТ ООО « Спецстроймонтаж» за 2010 - 2012г.г., тыс.
руб.
подразделения и категории
2010г.
2011г.
2012г.
ОТК. 2011/ 2010г.
Откл. 2012г./2011г.
Абсол.
Относит.
абсолют
Относит.
АУП
1549
1705
1826
156
110,1
121
107,1
ИТР
9526
11156
13335
1630
117,1
2179
119,5
рабочие
8515
10202
12579
1687
119,8
2377
123,3
итого
19590
23063
27740
3473
117,7
4677
120,3
Динамика ФОТ ООО «Спецстроймонтаж» за 2010 - 2012г.г. отражает изменения:
в 2011г. рост ФОТ по предприятию на 3473 т.р. (117,7%), за счет роста ФОТ
АУП на 156 т.р. (110,1%), роста ФОТ ИТР на 1630 т. р. (117,1%) и роста ФОТ
рабочих на 1687 т. р. (119,8%).
В 2012г. рост ФОТ на 4677 т.р. (120,3%) за счет роста ФОТ АУП на 121
т.р.(107,1%), роста ФОТ ИТР на 2179 т.р. (119,5%) и роста ФОТ рабочих на
2377т.р. (123,3%). Рост ФОТ обусловлен ростом численности персонала и ежегодным
увеличением оплаты труда. В таблице 2.9 представлена динамика среднемесячной
заработной платы.
Таблица 2.9. Динамика среднемесячной з/п работников ООО «Спецстроймонтаж»
за 2010-2012г.г., руб.
подразделения и категории
2010г.
2011г.
2012г.
Отклон. 2011/ 2010г.
Отклон. 2012г./2011г.
абсолютное
Относит.
абсолютное
Относит.
АУП
43033
47368
50740
4335
110,1
3372
107,1
ИТР
31752
35756
41156
4004
112,6
5400
115,1 22175
25006
28332
2831
112,8
3326
113,3
итого
27208
30507
34502
3299
112,1
3995
113,1
Динамика среднемесячной з/п работников ООО «Спецстроймонтаж» за
2010-2012г.г., отражает рост заработной платы:
В 2011г. рост среднемесячной заработной платы на 3299 руб.(112,1%), в том
числе АУП 4335 руб.(110,1%), ИТР 4004 руб. ( 112,6%), рабочие 2831 руб.
(112,8%).
В 2012г. рост среднемесячной заработной платы на 3995 руб.(113,1%), в том
числе АУП 3372 р.(107,1%), ИТР 5400руб. (115,1%), рабочие 3326 руб. ((113,3%).
Заработная плата является основным источником доходов работников
предприятия и материальным стимулом труда, рост заработной платы отражает
улучшение уровня жизни персонала. Каждый год в ООО «Спецстроймонтаж»
увеличивается заработная плата за счет роста должностных окладов и тарифных
ставок по категориям и подразделениям работников.
Наиболее высокая заработная плата у административно-управленческого
персонала (50-51 т.р.), у ИТР заработная плата от 40 т.р., рабочих от 28 т.р.
Высокий уровень заработной платы на предприятии и своевременная выплата, делает
привлекательным рабочие места, поднимает уровень жизни работников, нет текучести
кадров, нарушений трудовой дисциплины.
В ООО «Спецстроймонтаж» кроме заработной платы работникам гарантируются
социальные выплаты в соответствии с положением по оплате труда предприятия. К
ним относятся: премиальные, материальная помощь и другие выплаты.
Подготовка кадров и повышение квалификации. Годовой план по повышению
квалификации на 2012 год предусматривает объем финансирования в размере 644,0
тыс. руб. Проводятся психологические тренинги на рабочих местах работников
организации.
Таким образом, уровень жизни работников ООО «Спецстроймонтаж»
определяется высоким уровнем заработной платы, ростом численности и социальными
выплатами, которые обусловлены ростом доходов, прибыли предприятия.
Необходимым условием разработки системы мотивации является анализ
существующей ситуации с применение метода опроса персонала степенью
удовлетворенности.
Анализ проводился методом опроса работников предприятия. В опросе
озвучивались параметры морального стимулирования, характеризующие
психологические, социальные и моральные качества трудовой деятельности.
В опросе участвовали 50 из 65 работников предприятия. Результаты опроса
приведены в таблице 2.10.
Оценка результатов проводится по следующей шкале:
Степень удовлетворенности Индекс удовлетворенности
Высокая 0,7 - 1,0
Средняя 0,4 - 0,7
Низкая 0,0 - 0,4
Таблица 2.10. Степень удовлетворенности персонала ООО «Спецстроймонтаж»
организацией и условиями труда
№ вопроса
Содержание вопроса
Кол-во уд. ответов
Доля уд. ответов от общего
числа работников (%)
Индекс удовлетв.
Степень удовлетв.
1
Удовлетворены ли Вы в общем
и целом своей жизнью
32
64
0,64
Средняя
2
Удовлетворены ли Вы в целом
своей нынешней работой
32
64
0,64
Средняя
3
Оценка уверенности в
завтрашнем дне у персонала
32
64
0,64
Средняя
4
Оценка положения дел в организации
32
64
0,64
Средняя
5
Оценка отн. работников
орган. к условиям, в которых они работают
32
64
0,64
Средняя
6
Удовлетворены ли Вы
организацией труда в ООО Спецстроймонтаж
32
64
0,64
Средняя
7
Удовлетворены ли вы
организацией отдыха в ООО Спецстроймонтаж
23
46
0,46
Средняя
8
Удовлетворяет ли Вас
нынешняя продуктивность труда работников
23
46
0,46
Средняя
9
Состояние отношений между
администрацией и работниками
23
46
0,46
Средняя
Из данных таблицы видно, что присутствует средняя удовлетворенность
персонала предприятия различными сторонами их трудовой деятельности.
Таким образом, степень удовлетворенности организацией и условиями труда в
организации оценивается как средняя.
Показатели степени удовлетворенности говорят о эффективной организации труда
в ООО «Спецстроймонтаж», и неэффективной системе морального стимулирования и
мотивирования труда и необходимости ее совершенствовать.
В рамках исследования системы стимулирования в организации было проведено
исследование мотивации труда работников с применением методов оценки по
процессуальным теориям.
В опросе участвовали 50 из 65 работников предприятия.
Шкала оценки вопросов аналогична по анализу морального стимулирования. По
данным проведенного исследования определена степень удовлетворенности системой
материального стимулирования.
Таблица 2.11. Степень удовлетворенности персонала ООО «Спецстроймонтаж»
системой материального стимулирования
№ вопроса
Содержание вопроса
Кол-во уд. ответов
Доля уд. ответ. от общего
числа раб. (%)
Индекс удовлетв.
Степень удовлетв.
1
ФАКТОРЫ ОЖИДАНИЯ
1а
Ожид. ли вы, что ваша
успешная работа прив. к жел. результату
14
52
0,52
Средняя
1б
Сч. ли вы, что пол. рез.
прив. к ожидаемым возн. за этот результат
12
30
0,3
Низкая
1в
Какую ценность представляет
для вас получаемое вознаграждение
16
82
0,82
Высокая
2
ФАКТОРЫ СПРАВЕДЛИВОСТИ
2а
Известен ли вам размер
вознаграждения ваших коллег, получаемого за работу, аналогичную той, которую
выполняете вы
8
50
0,5
Средняя
2б
Ваша реакция на сведения о
более высокой оплате труда за аналогичную работу в вашем подразделении или вы
другом
7
74
0,74
Высокая
2в
Как вы оцениваете отношение
к себе как к работнику со стороны руководства по получаемому вознаграждению
6 хор. и 31 удовлет.
47
0,47
Средняя
2г
Какова ваша комплексная оценка
получаемого вознаграждения
7
74
0,74
Высокая
3
ФАКТОРЫ модели
Портера-Лоулера
3а
Счит. ли вы, что
затраченные вами усилия на вып. работы высокие
7
74
0,74
Высокая
3б
Считаете ли вы себя
способным работником
19
94
0,94
Высокая
3в
Как вы оцен. свою роль в
процессе коллек. труда на вашем пред.
17
68
0,68
Средняя
№ вопроса
Содержание вопроса
Кол-во уд. ответов
Доля уд. ответов от общего
числа раб. (%)
Индекс удовлетв.
Степень удовлетв.
3г
Ув. ли вы в том, что пол.
вами воз справ. по отнош. к рез. ваш. тр.
17
68
0,68
Средняя
По результатам опроса высокой степени удовлетворенности соответствуют 2
параметра; средней - 4, однако, следует учитывать, что два параметра из
среднего интервала близки к средней границе по значению оценочной шкалы, и,
следовательно, могут быть отнесены к средней степени удовлетворенности.
Высокой степени удовлетворенности соответствуют интервалы,
характеризующие ожидания.
Средней и низкой, характеризующие отношение работников к существующей
системе вознаграждений за труд.
Таким образом, система материального стимулирования на предприятии ООО
«Спецстроймонтаж» оценивается как удовлетворительная.
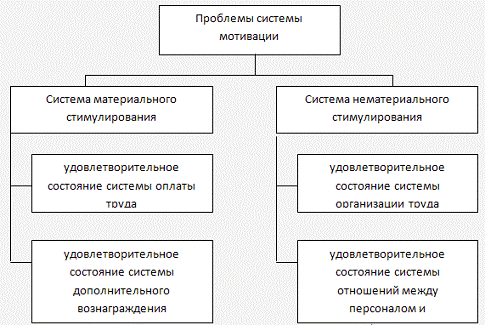
Рисунок 3 - Дерево проблем системы мотивации ООО «Спецстроймонтаж»
В рисунке 3 распределены выявленные проблемы по степени значимости.
Основные направления развития SWOT:
- Отображение в модели динамических изменений фирмы ее конкурентной среды.
- Учет результатов анализа фирмы и ее конкурентной среды с
использованием классической модели стратегического планирования.
- Разработка SWOT моделей с учетом различных сценариев развития
ситуаций на рынке.
В результате внутреннего анализа, исследующего все аспекты деятельности
организации (маркетинговые, финансовые, организационные, технологические),
выделяются как недостатки этой деятельности (иными словами - слабые стороны
организации), так и достижения в различных областях (сильные стороны). Для
подведения итогов можно составить таблицу, оценивающую ключевые факторы успеха
для организации и их относительное влияние на результаты деятельности (таблица
2.13).
Таблица 2.13. Сильные и слабые стороны ООО «Спецстроймонтаж»
Параметры оценки
Сильные стороны
Слабые стороны
1. Организация
высокое качество
обслуживания
средняя заинтересованность
рядовых сотрудников в развитии предп.
2. Производство
концентрация на
определенных продуктах и услугах; гибкая тарифная система
не отслеживает конкурентов
3. Финансы
динамичное реагирование на
рыночные изменения; надежность организации
не выявляет и не
прогнозирует риски
4. Инновации
готовность и возможность
внедрения новых продуктов; передовые информационные технологии
5. Маркетинг
известность торговой марки
предпринимает недостаточные
усилия по бренду
На основание анализа сильных и слабых сторон мы можем провести анализ
внешних возможностей филиала ООО «Спецстроймонтаж», а так же угрозы, что
позволит улучить его внешнюю и внутреннюю среду (таблица 2.14).
Таблица 2.14. Внешние возможности и угрозы для ООО «Спецстроймонтаж»
Парам. оценки
Возможности
Угрозы
1. Конкуренция
ухудшение позиций
конкурентов;
выход на рынок новых
конкурентов
2. Сбыт
Расспрос. электронных
платежей.
сложность возврата
задолженности.
3. Экономические факторы
улучшение инвестиционного
климата в регионе.
ограниченная ресурсная
база; нехватка качественных клиентов; мировой экономический кризис.
4. Соц.-демог. фак
рост уровня доходов
населения.
высокая стоимость товаров.
5. Спрос
Недос. сформ. рынок услуг;
сок. спроса на услуги и товары у населения.
Таким образом, можно сделать вывод об оценке внутренней среды ООО
«Спецстроймонтаж»:
финансовое положение организации стабильное, рост прибыли обусловлен
увеличением объемов продаж;
формы продаж ограничены в пределах г. Якутска;
средняя удовлетворенность коллектива организации условиями труда,
заработная плата выплачивается вовремя; увеличивается численность работников и
среднемесячная заработная плата, выплачиваются премиальные доплаты работникам;
недостаточность социальных гарантий - не гарантируется проезд в отпуск,
санаторно - курортное оздоровление, необеспеченность детей работников
дошкольными учреждениями.
3. Пути совершенствования внутренней среды ООО «Спецстроймонтаж»
.1 Пути совершенствования внутренней среды
Совершенствование внутренней среды организации связано с сферой финансов,
организацией и условиями труда, культурой и руководством, организационной
структурой.
Факторами сферы финансов и учета можно выделить возможность привлечения
краткосрочного и долгосрочного капитала, отношение к налогам, гибкость
структуры капитала, эффективный контроль над издержками, возможность их
снижения, система учета издержек, составления бюджета и планирования прибыли.
Для анализа финансового среза рассматриваются вопросы тенденций в изменениях
финансовых показателей деятельности организации, процент прибыли,
обеспечивающийся отдельными подразделениями, осуществление капитальных затрат в
соответствии с будущими производственными потребностями и т.д.
Предлагаем ООО «Спецстроймонтаж» внедрить систему бюджетирования по
подразделениям, с формированием операционных бюджетов по отделу продаж и АХО, с
целью минимизировать издержки организации.
Факторы культуры и руководства: сознание идентичности и присоединения
представленной организацией своим членам, прочность и постоянность культуры
частей организации в соотношении друг с другом и со всей корпоративной
культурой, способность культуры поощрять инновации, творчество и открытость новым
идеям, способность адаптироваться и погружаться, совместимая с требованиями
изменяющейся окружающей среды и стратегии, мотивация исполнительных,
управленческих работников и сотрудников нижнего уровня (основана на денежных и
нематериальных премиях).
Наряду с изучением различных аспектов внутренней среды организации очень
большое значение имеет также анализ организационной культуры. Нет ни одной
организации, которая бы не имела организационной культуры. Она пронизывает
любую организацию насквозь, проявляясь в том, как осуществляют свою работу
сотрудники организации, как они относятся друг к другу и к организации в целом.
Организационная структура может способствовать тому, что организация выступает
сильной, устойчиво выживающей в конкурентной борьбе структурой. Но может быть и
так, что организационная культура ослабляет организацию, не давая ей успешно
развиваться даже в том случае, если она имеет высокий технико-технологический и
финансовый потенциал. Особая важность анализа организационной культуры для стратегического
управления состоит в том, что она определяет не только отношения между людьми в
организации, но также оказывает сильное влияние на то, как организация строит
свое взаимодействие с внешним окружением, как относится к своим клиентам и
какие методы выбирает для ведения конкурентной борьбы. Так как организационная
культура не имеет явного проявления, то ее сложно изучать. Тем не менее есть
несколько устойчивых признаков, которые помогают оценить те слабые и сильные
стороны, которые организационная культура порождает в организации. Информацию
об организационной культуре можно получить из различных публикаций, в которых
организация представляет себя. Организации с сильной организационной культурой
стремятся подчеркнуть важность людей, работающих в ней, уделяют большое
внимание разъяснению своей философии, пропаганде своих ценностей. В то же время
для организаций со слабой организационной культурой характерно стремление в
публикациях говорить о формальных организационных и количественных аспектах
своей деятельности. Представление об организационной культуре дает и то, как
сотрудники трудятся на своих рабочих местах, как они взаимодействуют друг с
другом, чему они отдают предпочтение в разговорах. Для понимания
организационной культуры важно знать, как построена система карьеры в
организации, и какие критерии служат для продвижения работников. В случае если
в организации работников продвигают быстро и по результатам индивидуальных
достижений, то можно предположить, что существует слабая организационная культура.
Если же карьера сотрудников имеет долгосрочный характер и предпочтение при
продвижении отдается умению хорошо трудиться в коллективе, то такая организация
имеет явные признаки сильной организационной культуры. Пониманию
организационной культуры способствует изучение того, существуют ли в
организации устойчивые заповеди, неписаные нормы поведения, ритуальные
мероприятия, предания, герои и т.п. и насколько об этом осведомлены все
сотрудники организации, насколько серьезно они относятся ко всему этому. Если
сотрудники хорошо осведомлены об истории организации, серьезно и с уважением
относятся к правилам, ритуалам и организационным символам, то можно уверенно
предположить, что организация обладает сильной организационной культурой.
Для организации изменений во внутренней среде управления, усилия
руководства могут быть направлены на создание условий для выживания за счет
более рационального использования ресурсов, снижения затрат и более гибкого
приспособления к внешней среде. Вне зависимости от причин обязательно встанет
вопрос о расширении полномочий на нижних уровнях иерархии управления и
повышения производственно-хозяйственной самостоятельности подразделений,
входящих в состав ООО «Спецстроймонтаж».
Совершенствование внутренней среды управления приобретает форму поиска
альтернативного решения между централизацией и децентрализацией властных
функций. Желание найти приемлемое соглашение между централизованным и
децентрализованным управлением приводит к необходимости создать такую систему
управления, которая характеризуется централизованной разработкой
совершенствования предприятия и хозяйственной политики с децентрализованным
оперативным управлением.
Для усиления функции управления используются: группы нововведений,
программно-целевой подход, матричные структуры. Но наибольшее внимание
заслуживает использование концепции хозяйственных подразделений. Здесь в полной
мере реализуются принципы: централизации разработки стратегии и децентрализации
процесса ее реализации, обеспечение гибкости и адаптивности управления,
вовлечение в процесс управления широкого круга как внутренних, так и внешних
экспертов.
Предлагаются изменения в перераспределении организационной структуры
подразделений:
объединить отделы хозчасти и гаража, и передать функцию управления
заместителю директора по общим вопросам.
Таким образом, будет создана более гибкая структура управления
предприятием. Должность завхоза и зав. гаража сокращается.
Также можно организовать арендные участки по подразделениям ООО
«Спецстроймонтаж», с целью повышения ответственности и увеличения выручки от
продаж.
Можно сделать следующий вывод:
при рассмотрении, предложенного подхода, совершенствования
организационной структуры видны очевидные его преимущества. На предприятии ООО
«Спецстроймонтаж», где достаточно разнообразны рынки сбыта и технологии
производства, слабы внутренние связи, где требуются различные рыночные
стратегии, более целесообразна децентрализация в управлении. В связи со
значительным плановым расширением, предполагается, что она проявляется в более
широкой самостоятельности отделов и менее жестком контроле со стороны
руководства, который в основном осуществляется по финансовым результатам.
Определение экономической эффективности мероприятий по совершенствованию
системы управления - важный фактор выбор наиболее целесообразного из них и
определение очередности их проведения.
Годовой экономический эффект от реализации мероприятия по
реструктуризации внутренней среды должен учитывать изменение издержек в системе
управления и в сопряженных подсистемах, в сфере производства и эксплуатации:
Э = 199200 + 3750380 = 3 949 580 руб.
Исходя из рассчитанных данных, при проведении мероприятий по упрощению
организационной структуры предприятия достигается снижение затрат фонда оплаты
труда на сумму в 3949580 рублей.
Пути совершенствование внутренней среды направлены на улучшение
финансового положения организации.
3.2 Разработка мероприятий по совершенствованию внутренней
среды
На основании проведённого анализа, проведённого выше, я предлагаю
следующие мероприятия:
- разработка системы дополнительного материального и нематериального
стимулирования;
- внедрение программы дополнительного профессионального
развития и обучения;
- открытие детской комнаты для присмотра за детьми.
Для того, что бы в конце главы мы смогли более чётко увидить эффект по
повышению эффективности предпринимательской деятельности за счёт улучшения
внутренеей среды предприятия от внедрения предложенных мероприятий составим
таблицу основных экономических показателей деятельности филиала.
Таблица 3.1 Основные экономические показатели деятельности ООО
«Спецстроймонтаж»
Показатель
Значение за 2012 год (тыс.
руб)
Выручка от продаж
92850
Себестоимость продаж
81296
Валовая прибыль
10924
Прибыль от продаж
10924
прочие доходы
1252
прочие расходы
3356
Прибыль до налогообложения
8820
Чистая прибыль
7056
Так как каждый рассматриваемый метод влияет не на все показатели работы
организации, а только на часть из них, то выделим в таблицу показатели, на
которые может повлиять данный метод. В конце рассмотрения каждого метода
приведём таблицу ожидаемого эффекта от данного метода. В конце третьей главы
составим сводную таблицу ожидаемых показателей от внедрения всех трёх методов.
Таблица 3.2 Показатели деятельности ООО «Спецстроймонтаж», но которые
ожидается влияние рассматриваемого метода
Показатель
Значение за 2012 год (тыс.
руб.)
Выручка
92850
Себестоимость продаж
81296
Валовая прибыль
10924
Прибыль от продаж
10924
Прибыль до налогообложения
8820
Чистая прибыль
7056
Теперь рассмотрим возможность внедрения новой системы дополнительного
материального стимулирования.
По данным исследования журнала «Кадровик» внедрение новой системы
дополнительного материального и нематериального стимулирования труда по оценкам
экспертов в среднем повышает производительность труда на 20 процентов, что
положительно влияет на рост доходов. Данный коэффициент не абсолютен и может
отличаться в различных обстоятельства и на разных предприятия. Но мы его примем
как абсолютную величину.
При этом внедрение и разработка системы дополнительного материального
стимулирования не предполагают дополнительных затрат. Сама система и
программное обеспечение могут быть реализованы с помощью уже имеющихся ресурсов
организации, как трудовых, так и технических.
Следует так же отметить, что так как это система дополнительного
стимулирования, то выплата денежных премий происходит не регулярно (каждый
месяц, год), а при определённом событии (лучший результат работы, предложения
по улучшению работы организации)
Следует разработать систему поощрений: например, награда лучшему
работнику месяца, призы тем, кто разработает лучшее предложение о поднятии
прибыли организации. При выборе лучших работников месяца или лучших предложений
необходимо учитывать мнение всего коллектива.
Но не стоит сводить все к деньгам. Нематериальная мотивация не менее
значима: личная благодарность, похвала в присутствии всего коллектива может
стать прекрасным стимулом работать с душой и большой отдачей. Следует поощрять
творческую инициативу сотрудников, стоит благодарить автора идей, как сделать
работу заведения более успешной. Поддерживать в них стремление быть партнерами
по бизнесу.
Нематериальное стимулирование так же может быть выражено в почётных
грамотах, дополнительном дне отпуска, повышение в должности.
Важное условие: необходимо быть последовательным, справедливым и
лояльным. Поддерживать в сотрудниках ощущение защищенности от несправедливости.
Ведь работник, думающий только о том, как бы его не оштрафовали или не сделали
выговор, не способен принести прибыль организации.
Четко определите правила и критерии оценки работы персонала. Сотрудники
должны знать, за что их поощряют или наказывают.
В соответствии с вышеизложенным можно предложить систему материального
поощрения (таблица 3.3).
Таблица 3.3. Система материального поощрения работников ООО
«Спецстроймонтаж»
Основания для поощрения
Размер поощрения
Предложения по улучшению
работы организации
Премия в размере 20% от
заработной платы
Лучший результат работы
Премия в размере 30% от
заработной платы
Активное участие в
жизнедеятельности предприятия
Премия в размере 10% от
заработной платы
Средства на выплату дополнительных премий рекомендую взять за счёт
разработанной системы материального депремирования. Прежде всего необходимо
определить за что именно будет применяться меры дисциплинарного взыскания и
определить сами меры взыскания.
Основания для депремирования:
- за невыполнение показателей, установленных действующей системой контроля;
- нарушение трудовой дисциплины;
- появления на работе в состоянии алкогольного, наркотического,
токсического опьянения;
- за допущенный просчет в работе;
- за хищение собственности предприятия;
- за нарушение требований охраны труда и пожарной безопасности.
За данные проступки будут применяться следующие меры дисциплинарного
воздействия:
- лишение премий полностью или частично;
- лишение ранее примененных видов моральной и социальной
мотивации;
- замечание;
- выговор;
- увольнение.
По предложениям, приведённым выше определим систему материального
взысканий (таблица 3.4). Данная система может быть доработана в соответствии с
изменившимися обстоятельствами.
Таблица 3.4. Система материального депремирования
Основания для взыскания
Размер взыскания
за невыполнение
показателей, установленных действующей системой контроля
15% от премии
за допущенный просчет в
работе
10% от премии
за хищение собственности
предприятия
15% от премии
за нарушение требований
охраны труда и пожарной безопасности
5% от премии
Также необходима разработка таких стимулирующих методов, как увеличение
нематериальных стимулов, таких как повышение квалификации, карьерный рост и
тому подобное.
Построим сравнительную таблицу достоинств и недостатков предложенного
мероприятия (таблице 3.5).
Таблица 3.5. Достоинства и недостатки мероприятий по совершенствованию
системы мотивации
Мероприятие
Достоинства
Недостатки Снижение текучести кадров
Повышение производительности труда Капиталоемкость незначительна по отношению
к ожидаемому экономическому эффекту
Необходимость разработки и
внедрения дополнительных модулей АСОИ
Из приведённой выше таблицы мы видим, данный метод имеет три неоспоримых
достоинства. Такие как:
- снижение текучести кадров;
- повышение производительности труда;
- низкую капиталоёмкость.
И при этом требования к реализации данного метода незначительны -
необходимо разработать и внедрить дополнительные модули программного
обеспечения для расчёта и учёта дополнительного материального стимулирования.
Но данная задача реализуется за счёт уже имеющихся кадров ООО
«Спецстроймонтаж».
Следует отметить особенность данного метода. Она заключается в том, что
система нематериального стимулирования очень часто не несёт в себе финансовых
затрат. Её достаточно сложно выразить в валютном эквиваленте и в коэффициентах.
Программа профессионального развития и дополнительного обучения персонала
позволит сократить текучесть кадров, повысить заинтересованность работников в
конечном результате производственной деятельности. Программа тренингов позволит
проработать различные ситуации при обслуживании клиентов, что повысить уровень
обслуживания клиентов. Дополнительное обучение персонала предлагается
финансировать за счет средств ООО «Спецстроймонтаж».
По данным экспертов журнала «Кадровик» проведение кадровой работы с
использованием семинаров и тренинговых обеспечивает рост производительности
труда минимум на 15 процентов, сокращение расходов на подбор персонала на 50
процентов. Также наблюдается снижение текучести кадров на 50 процентов. Данные
цифры приблизительны и могут варьироваться в зависимости от обстоятельств. Для
более полного представление о мероприятии по внедрению дополнительного
профессионального обучения построим сравнительную таблицу достоинств и
недостатков предложенного метода (таблице 3.6).
Таблица 3.6. Достоинства и недостатки мероприятия по внедрению
дополнительного профессионального обучения
Мероприятие
Достоинства
Недостатки
Внедрения системы
тренингов, семинаров, курсы (профессионального развития и дополнительного
обучения)
Снижение текучести кадров
Рост производительности труда Пов. професс. уровня работников Пов. качества
обслуживания клиентов
Незначительное влияние на
производственные показатели деятельности персонала (низкий рост
производительности труда) Высокая капиталоемкость по отношению к ожидаемому
экономическому эффекту
Из приведённой выше таблицы мы видим, данный метод имеет три неоспоримых
достоинства. Такие как:
- снижение текучести кадров;
- повышение производительности труда;
- повышение профессионального уровня сотрудников багка;
- повышение качества обслуживания клиентов.
Так же большим плюсом данных тренингов является развитие корпоративного
духа у сотрудников предприятия, работа над брендом организации с каждым
специалистом. А так же благодаря тренингам можно более полно донести до
сотрудников цели и зада банка, основные приоритеты развития.
К недостаткам данного метода можно отнести более высокая капиталоемкость
по отношению к ожидаемому экономическому эффекту и более низкий коэффициент
прироста труда, чем у системы дополнительного материального и нематериального
стимулирования.
Для повышения эффективности предпринимательской деятельности на основе
совершенствования внутренней среды предприятия предлагаю организовать детскую
комнату за присмотром детей, так как у работников много детей и наблюдается
нехватка дошкольных учреждений.
Основными перспективами данного метода являются:
- присмотр детей с привлечением сотрудников организации;
- Высвобождение работников для полноценного труда;
- Моральное удовлетворение и позитивный настрой персонала, так
как в основном коллектив организации - женский.
- Увеличение производительности труда.
Для организации необходимы финансовые средства в виде подготовки
помещения и материального стимулирования работников, осуществляющих уход за
детьми. Предлагаем для оплаты - систему премирования (бонусов).
В таблице 3.7 результат опроса, который был проведён мной среди ООО
«Спецстроймонтаж», для выявления в каком виде они предпочитают организовать
присмотр за детьми. Было опрошено 38 человек из разных подразделений и разных
возрастных критериев.
Таблица 3.7 Результаты опроса
Наименование
Процент
Организация детской комнаты
по присмотру за детьми
71%
Присмотр силами своих
работников
64%
Привлечение работников со
стороны
4%
Согласно опросу мы видим, что основная доля работников желает
организовать детскую комнату по присмотру за детьми силами своих работников.
Основным фактором данного предложения является необеспеченность по г. Якутску
детскими дошкольными учреждениями, и соответственно снижается
производительность труда работников, имеющих детей.
Подведём итоги от внедрения всех мероприятий предложенных для внедрения в
ООО «Спецстроймонтаж».
Согласно проведённому анализу все мероприятия по повышения эффективности
предпринимательской деятельности на основе совершенствования внутренней
среды в ООО «Спецстроймонтаж» дадут дополнительную прибыль предприятию и
поэтому они все рекомендованы к внедрению на предприятии
Итоги внедрения всех мероприятий отображены в таблице 3.8
Таблица 3.8 Оценка эффективности предложенных мероприятий
Показатель
Значение
Темп роста, в %
2012 год (тыс. руб.)
Прогноз (тыс. руб.)
Выручка
92850
111420
120,0
Себестоимость продаж
81296
85361
105,0
Валовая прибыль
10924
26059
238,5
Прибыль от продаж
10924
26059
238,5
Прибыль до налогообложения
8820
18460
209,3
Чистая прибыль
7056
11918
168,9
Итого прирост
+4862
По данным таблицы 3.8 мы видим, что рост чистой прибыли ожидается в сумме
4862,0 тыс. руб.
Экономический эффект составит: 4862,0 тыс. руб., то есть 68,9%, при
увеличении выручки от продаж на 20%, себестоимости продаж на 5%. Рост прибыли
обусловлен превышением темпа роста выручки над темпом роста себестоимости на
15%.
Таким образом, предложенные мероприятия по внедрению новой системы
мотивации труда, организации детской комнаты по присмотру за детьми и повышение
профессионального уровня считаю экономически выгодным.
Так же следует указать, что внедрение методов дополнительного материального
и нематериального стимулирования и дополнительного профессионального
образования сотрудников сокращает текучесть кадров. Следовательно, сохраняется
уже обученный персонал. Это позволяет избежать неявных издержек на обучение
нового персонала, сохраняет более высокое и качественное обслуживание клиентов
предприятия, позволяет избежать ошибок при работе с клиентами. Данный параметр
не влияет явно на экономические показатели организации, но это не уменьшает его
значимость для ее работы. Так же он положительно влияет на бренд организации.
Рекомендуется обратить пристальное внимание на оба метода.
Исходя из анализа прогнозируемых показателей после внедрения мероприятий
по повышению эффективности предпринимательской деятельности на основе улучшения
внутренней среды предприятия считаю, что все проведённые мероприятия по
улучшению целесообразными и рекомендованными для внедрения в работу ООО
«Спецстроймонтаж».
Полученную прибыль следует направить на реконструкцию и модернизацию
производства, обновление основных фондов, увеличение социальных гарантий
работникам предприятия.
Заключение
Любое предприятие стремиться повысить эффект, получаемый от
предпринимательской деятельности. Одним из путей этого является анализ и
улучшение внутренней среды предприятия. Более эффективное её использование.
В первой части дипломной работы были рассмотрены теоретические аспекты
внутренней среды предпринимательской деятельности. Приведены основные элементы
внутренней среды, её структура и взаимодействие, а так же её влияние на
эффективность предпринимательской деятельности. Совершенствование внутренней
среды является наиболее перспективными с точки зрения функциональных
возможностей, так как не требует таких больших затрат, как совершенствование
внешней среды.
ООО «Спецстроймонтаж» занимается строительно - монтажными работами. Целью
деятельности является извлечение прибыли.
Таким образом, можно сделать вывод об оценке внутренней среды ООО
«Спецстроймонтаж»:
финансовое положение организации стабильное, рост прибыли обусловлен увеличением
объемов продаж;
формы продаж ограничены в пределах города Якутска;
средняя удовлетворенность коллектива организации условиями труда,
заработная плата выплачивается вовремя; увеличивается численность работников и
среднемесячная заработная плата, выплачиваются премиальные доплаты работникам;
недостаточность социальных гарантий - не гарантируется проезд в отпуск,
санаторно-курортное оздоровление, необеспеченность детей работников дошкольными
учреждениями.
Предлагаются изменения в перераспределении организационной структуры
подразделений:
объединить отдел хозчасти и гаража и передать функцию управления
заместителю директора по общим вопросам.
Таким образом, будет создана более гибкая структура управления
предприятием. Также можно организовать арендные участки по подразделениям ООО
«Спецстроймонтаж», с целью повышения ответственности и увеличения выручки от
продаж.
Можно сделать следующий вывод:
при рассмотрении, предложенного подхода, совершенствования
организационной структуры видны очевидные его преимущества. На предприятии ООО
«Спецстроймонтаж», где достаточно разнообразны рынки сбыта и технологии
производства, слабы внутренние связи, где требуются различные рыночные
стратегии, более целесообразна децентрализация в управлении. В связи со
значительным плановым расширением, предполагается, что она проявляется в более
широкой самостоятельности отделов и менее жестком контроле со стороны
руководства, который в основном осуществляется по финансовым результатам.
В результате проведенной работы были предложены мероприятия по повышению
эффективности предпринимательской деятельности ООО «Спецстроймонтаж»:
- разработка системы дополнительного материального стимулирования;
- внедрение программы дополнительного профессионального
развития и обучения;
- открытие детской комнаты для присмотра за детьми.
Каждое из предложенных направлений предполагает высокое качество
исполнения, их постоянный мониторинг.
Согласно проведённому анализу все мероприятия по повышения эффективности
предпринимательской деятельности на основе совершенствования внутренней
среды в ООО «Спецстроймонтаж» дадут дополнительную прибыль предприятию и
поэтому они все рекомендованы к внедрению на предприятии
Экономический эффект составит: 4862,0 тыс. руб., то есть 68,9%, при
увеличении выручки от продаж на 20%, себестоимости продаж и коммерческих
расходов на 5%. Рост прибыли обусловлен превышением темпа роста выручки над
темпом роста себестоимости на 15%.
Таким образом, предложенные мероприятия по внедрению новой системы
мотивации труда, организации детской комнаты по присмотру за детьми и повышение
профессионального уровня считаю экономически выгодным.
Так же следует указать, что внедрение методов дополнительного
материального и нематериального стимулирования и дополнительного
профессионального образования сотрудников сокращает текучесть кадров.
Следовательно, сохраняется уже обученный персонал. Это позволяет избежать
неявных издержек на обучение нового персонала, сохраняет более высокое и
качественное обслуживание клиентов предприятия, позволяет избежать ошибок при
работе с клиентами. Данный параметр не влияет явно на экономические показатели
организации, но это не уменьшает его значимость для ее работы. Так же он
положительно влияет на бренд организации. Рекомендуется обратить пристальное
внимание на оба метода.
Исходя из анализа прогнозируемых показателей после внедрения мероприятий
по повышению эффективности предпринимательской деятельности на основе улучшения
внутренней среды предприятия считаю, что все проведённые мероприятия по
улучшению целесообразными и рекомендованными для внедрения в работу ООО
«Спецстроймонтаж».
Список использованной литературы и
источников
. Конституция
Российской Федерации (с послед. измен. и дополн.) // Российская газета. 1993 25
декабря, № 237.
. Гражданский
кодекс Российской Федерации (часть первая) от 30.11.1994 N 51-ФЗ (принят ГД ФС
РФ 21.10.1994) (с послед. измен. и дополн.) // Российская газета от 29.12. 2009
.Трудовой
Кодекс РФ, Федеральным законом от 7 ноября 2011 года N 305-ФЗ //Российская
газета, N 251, 09.11.2011
.Налоговый
кодекс Российской Федерации (часть первая).Федеральныйзакон от 31.07.1998 №
146-ФЗ ( с послед.изменен и дополн.)// Российская газета № 146-ФЗ, от
31.07.1998. (ред. от 02.08.2010г.)
.Налоговый
Кодекс Российской Федерации (часть вторая). Федеральный Закон от 05.08.2008 №
117-ФЗ, Федеральный закон от 29.05.2002, № 57-ФЗ
//Бюллетеньнормативных
актов федеральных органов исполнительной власти.29.05.2002. №13, ст. 6-112
.Федеральный
законот 21.11.96 г. №129-ФЗ «О бухгалтерском учете» //Собрание законодательства
РФ, 25.11.1996, N 48, ст. 5369
.Федеральный
закон от 06.12.2011 N 402-ФЗ. «О бухгалтерском учете» //Собрание
законодательств от 12.12.2011 №50,ст.7344
.Федеральный
закон от 24.07.2007 N 209-ФЗ "О развитии малого и среднего
предпринимательства в Российской Федерации" в ред. от 27.12.2009 //
Собрание законодательства РФ. - 30.07.2007. - N 31, ст. 4006.
.Федеральный
Закон «Об обществах с ограниченной ответственностью» от 08.02.98г. № 14- ФЗ.
"Собрание законодательства РФ", 16.02.1998, N 7, ст. 785, "Российская
газета", N 30, 17.02.1998.
.Алимова Т.А.
Экономический кризис и предпринимательская активность населения России:
открывать свое дело или выходить из бизнеса? // Мир России. - 2011. - Т.20, N
2. - С.142-160.
.Барсукова
С.Ю. Российский крупный бизнес: неформально по-крупному // Обществ. науки и
современность. - 2010. - N 3. - С.90-95.
.Беленький
В.Х. Предпринимательство: развитие, природа, проблемы / В.Х.Беленький,
В.Ф.Паульман // Социол. исслед. - 2012. - N 10. - С.11-20.
.Беспалов
М.В. Основные направления государственной политики по поддержке субъектов
предпринимательской деятельности в условиях нестабильной экономической среды //
Нац. интересы: приоритеты и безопасность. - 2010. - N 3. - С.17-23.
.Буров, В.Ю.
Основы предпринимательства: учебное пособие / В.Ю. Буров. - Чита, 2011. - 441
с.
.Бурмистрова
Т. Корпоративная социальная ответственность и стратегические приоритеты
российского бизнеса // Экон. стратегии. - 2011. - N 3. - С.68-71.
.Бурцев Ю.А.
Стратегия развития предпринимательских структур на микроуровне в условиях
динамичности условий производства // Микроэкономика. - 2010. - N 6. - С.79-82.
.Венцимерова
Т. Лучшая половина бизнеса // Деловой квартал. - 2011. - N 23. - С.18-20.
.Веревкин
Л.П. Социальная ответственность бизнеса // Энергия: экономика, техника,
экология. - 2009. - N 10. - С.68-75.
.Версан В.Г.
Путь в никуда: развитие российского бизнеса и проблемы с качеством // Стандарты
и качество. - 2013. - N 1. - С.54-57.
.Воробьева
Н.В. Современные направления повышения эффективности предпринимательской
деятельности / Воробьева Н.В., Желонкина В.О., Козел И.В. // Актуал. пробл.
совр. науки. - 2013. - N 1. - С.16-18.
.Горкинфель
В. Я. Предпринимательство: учеб. / под редакцией В.Я. Горфинкеля, Г.Б. Поляка,
В.А. Швандара. - М.: ЮНИТИ-ДАНА, 2011 - 581 с.
.Гинзбург
А.И. Экономический анализ: учебник. - 2-е изд., доп. и перераб. - СПб.: Питер,
2008. - 527с. - (Учебник для вузов).
.Горшкова Е.
Стандартизация продаж как путь к эффективному бизнесу / Е.Горшкова, О.Бухаркова
// Business excellence = Деловое совершенство. - 2011. - N 5. - С.38-43.
.Джаско Д.
Устойчивое развитие как непременное условие бизнеса: компания CASCADES //
Business excellence = Деловое совершенство. - 2012. - N 5. - C.32-34.
.Дзялошинский
И. Российский бизнес: особенности офисной коммуникации // Пробл. теории и
практики управл. - 2012. - N 1. - С.82-89.
.Дмитрик Е.Г.
Теоретические аспекты демократической сущности предпринимательства // Нац.
интересы: приоритеты и безопасность. - 2010. - N 22. - С.40-44.
.Драгунова
Е.В. Средний бизнес в России - реальность и перспективы / Е.В.Драгунова,
Т.А.Финк // ЭКО. - 2011. - N 9. - С.180-189.
.Емельянов Ю.
Национальная хозяйственная культура и культура предпринимательства /
Ю.Емельянов, А.Хачатурян // Пробл. теории и практики управл. - 2009. - N 8. -
С.35-45.
.Ефремов О.А.
Современное российское предпринимательство: проблемы этнических особенностей //
Личность. Культура. Общество. - 2011. - Т.13, вып.4. - С.90-93.
.Изотова Г.
Социальное предпринимательство: новый институт современной России / Г.Изотова,
Н.Зверева // Экон. стратегии. - 2011. - N 9. - С.44-49.
.Карпушкин
Е.С. Предпринимательство в экономическом механизме рыночных процессов //
Микроэкономика. - 2011. - N 2. - С.132-136.
.Керимов В.Э.
Бухгалтерский учет.- 4 издание измененное и дополненное - Изд. дом Дашков и К.
2011г. с.776.
.Круглова Н.
Ю. Основы бизнеса (предпринимательства): учебник / Н.Ю. Круглова. - М.: КНОРУС,
2010. - 544 с.
.Кузеванова
А.Л. Бизнес, бизнес-деятельность, предпринимательство: теоретические проблемы
определения понятий // Актуал. пробл. совр. науки. - 2010. - N 6. - С.128-133.
.Курпаяниди
К.И. Институциональные основы системы государственной поддержки малого
предпринимательства: опыт США // Нац. интересы: приоритеты и безопасность. -
2012. - N 41. - С.54-60.
.Молчанова
О.П. Государственное регулирование в сфере инновационного предпринимательства и
государственное управление / О.П.Молчанова,
.Малое и
среднее предпринимательство в России. 2009: Стат. сб./ Росстат. - M., 2009. -
151 с.
.Перегудов С.
Кризис корпоративной модели российского бизнеса // Мировая экономика и
междунар. отношения. - 2010. - N 5. - С.32-43.
.Савицкая
Г.В. Экономический анализ. Учебник.-14 издание переработанное и дополненное.
Инфра-М. 2011г. с.655.
. Самарина
В.П. Основы предпринимательства: учеб.пособие / В.П. Самарина. - М.:
КНОРУС,2009. - 224 с.
.Семушкина С.
Предпринимательское лидерство в бизнесе: сущность и оценка / С.Семушкина,
Д.Мухин // Пробл. теории и практики управл. - 2013. - N 1. - С.120-126.
.Сломан Д.
Экономика для бизнеса: пер. с англ. / Д.Сломан, К.Хайнд. - 4-е изд. - М.:
Эксмо, 2010. - 953с. - (Полный курс МВА).
.Соловьев
Б.А. Маркетинг.: Учебник - М.: М.: ИНФРА-М, 2008.- 383
.Маркетинг;Под
общ. ред. проф. Н.М.Кондратенко.-М: Юрайт, 2011. - 54
.Маркетинг;Под
ред. проф. И.М. Синяевой.-М: Вузовский учебник, ИНФРА-М, 2011. - 384с
.Основы
маркетинга;Под ред. проф. Д.М.Дайитбегова, проф. И.М.Синяевой.-М: Вузовский
учебник, 2011. - 365с
.Основы
маркетинга.-М: Вузовский учебник, ИНФРА-М, 2011. - 139с.
.Брендинг:
учебное пособие для студентов и аспирантов вузов по спец.: "Реклама",
"Маркетинг", "Связи с общественностью",
менеджеров-практиков.-СПб.: Питер, 2011. - 284 с..-(Учебное
пособие).-Библиогр.: с. 273-283
.Маренков Н.
А. Антикризисное управление: Учеб - метод. пособие/Н. 50.Маренков, В. Касьянов,
- Ростов н/Д: Феникс, 2008 - 507 с.
.Основы
предпринимательства. Серия «Высшее образование». Ростов-на-Дону:Феникс, 2008 -
512 с.
.Маркетинг:
учебник для студентов вузов;рец.: А.Я. Запорожан, С.А. Уваров, М-во образования
РФ.-М.: Юрайт, 2010. - 367 с.
.Набатников
В.М. Организация предпринимательской деятельности. Учебное пособие/В.М.
Набатников. - Ростов-на Д.: Феникс, 2011 - 256 с.
.Черников
А.В. Внутрифирменная предпринимательская среда / А.В.Черников, Ю.П.Чернятович
// Вестн. Моск. ун-та. Сер.12. Полит. науки. - 2010. - N 1. - С.85-93.
.Эфендиев
А.Г. Социальная организация российского бизнеса сквозь призму социальных
механизмов трудоустройства / А.Г.Эфендиев, Е.С.Балабанова, А.С.Гоголева // Мир
России. - 2010. - N 4. - С.69-103.
.Юденко М.Н.
Проблемы государственного регулирования предпринимательской деятельности //
Микроэкономика. - 2012. - N 4. - С.10-13.
.Чечевицына
Л. Н. Анализ финансово - хозяйственной деятельности: - Изд. 4-е, 2009. - 379 с.
1.
При найме
сотрудника, кроме его оплаты и условий работы, необходимо оговорить обязанности
и дисциплинарные взыскания. И если кто-то из сотрудников нарушает установленные
правила работы, принять корректирующие меры, независимо от личного отношения
руководителя к сотруднику. Последовательность в применении дисциплинарных мер
необходима и должна быть одинакова для всех.