Дипломная (вкр): Бизнес-показатели деятельности предприятия с помощью проведения вычислительного эксперимента по методу Монте-Карло
Рисунок 6показывает, на основе чего
осуществляется расчёт коэффициента финансового рычага и как образовываются
такие финансовые показатели предприятия, как собственный и заёмный капитал, оборотные
активы и денежные средства.
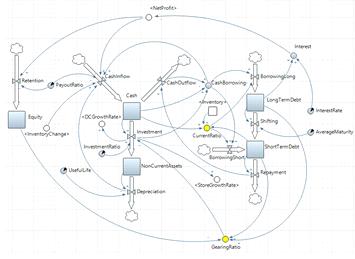
Рисунок 6. Фрагмент диаграммы:
финансирование, инвестиции и капитал
Коэффициент финансово рычага (GearingRatio) равен
соотношению суммы накопленных краткосрочного (ShortTermDebt) и
долгосрочного долга (LongTermDebt) к накопленному
капиталу (Equity).
Долгосрочные обязательства переходят в статус краткосрочных, когда до срока их
погашения остаётся менее года. Средний период погашения определяется параметром
AverageMaturity. Погашение
краткосрочных задолженностей(Repayment)
осуществляется из имеющихся денежных средств. Увеличение долга определяется
специальной переменнойCashBorrowing, отвечающей
за информирование о необходимости привлечения заёмных средств. Она принимает
значение суммы оттока денежных средств (CashOutflow + Investment) в случае,
если они заканчиваются.Привлекаемые с взятия обязательств денежные средства
добавляются к их общему текущему объёму (Cash) через
входной денежный поток (CashInflow), в который
также входят текущая чистая прибыль (NetProfit) и корректировки
на изменение запасов (InventoryChange) и
амортизацию (Depreciation). При этом,
от чистой прибыли в объём денежных средств компании, как и в собственный
капитал,идёт лишь её часть, не израсходованная на выплату дивидендов, сумма
которых устанавливается коэффициентом дивидендных выплат (PayoutRatio).Ключевой
коэффициент ликвидности (CurrentRatio)
складывается из объёма денежных средств и запасов, делённых на объём
краткосрочного долга. Он также отвечает за распределение долгов. Денежные
средства также уходят на инвестиции (Investment), их
процент определяется финансовым рычагом и вспомогательным параметромInvestmentRatio,
регулирующим его влияние на нужный объём инвестирования. Инвестиции увеличивают
объём основных средств, которые со временем (UsefulLife)
обесцениваются.В итоге, из пяти параметров данного блока диаграммы подлежит
оптимизации лишь один - InvestmentRatio. Остальная
информация об элементах данного блока раскрывается в Таблице 6.
Таблица 6. Элементы модели: финансирование, инвестиции и капитал
|
Элемент |
Описание |
Значение / формула |
Единица измерения |
|
LongTermDebt |
Накопитель объёма долгосрочных обязательств |
d(LongTermDebt)dt = BorrowingLong - Shifting Начальноезначение: 72409782 |
тыс. руб. |
|
BorrowingLong |
Поток взятия компанией долгосрочных обязательств |
min(CashBorrowing, CashBorrowing / (CurrentRatio + 2)) |
тыс. руб. / мес. |
|
Shifting |
Поток перехода долгосрочных обязательств в статус краткосрочных |
LongTermDebt / AverageMaturity |
тыс. руб. / мес. |
|
BorrowingShort |
Поток взятия компанией краткосрочных обязательств |
max(0, CashBorrowing - CashBorrowing / (CurrentRatio + 2)) |
тыс. руб. / мес. |
|
ShortTermDebt |
Накопитель объёма краткосрочных обязательств |
d(ShortTermDebt)dt = BorrowingShort + Shifting - Repayment Начальноезначение: 166642595 |
тыс. руб. |
|
Repayment |
Поток выплаты обязательств |
ShortTermDebt / 12 |
тыс. руб. / мес. |
|
AverageMaturity |
Средний период до выплаты долгосрочных обязательств; параметр |
uniform(22,26) |
мес. |
|
CashBorrowing |
Объём привлечения денежных средств путём взятия долговых обязательств |
(Cash - CashOutflow - Investment <=0) ? (CashOutflow + Investment) : 0 |
тыс. руб. / мес. |
|
Equity |
Накопитель объёма собственного капитала компании |
d(Equity)dt = Retention Начальное значение: 165140596 |
тыс. руб. |
|
Retention |
Поток удержания прибыли |
NetProfit * (1 - PayoutRatio) |
тыс. руб. / мес. |
|
PayoutRatio |
Процент прибыли, идущий на выплату дивидендов; параметр |
uniform(0.3, 0.7) |
|
|
Cash |
Накопитель объёма денежных средств и других оборотных активов |
d(Cash)dt =CashInflow - CashOutflow - Investment Начальное значение: 15344661 |
тыс. руб. |
|
CashInflow |
Приток денежных средств |
NetProfit * (1 - PayoutRatio) + Depreciation + CashBorrowing + max(0, -InventoryChange) - max(0, InventoryChange) |
тыс. руб. / мес. |
|
CashOutflow |
Отток денежных средств |
Repayment |
тыс. руб. / мес. |
|
Investment |
Поток инвестиций в основные активы |
max(0, Cash * (InvestmentRatio / GearingRatio - 1)) |
тыс. руб. / мес. |
|
InvestmentRatio |
Коэффициент регулировки объёма инвестиций; параметр |
1.75 |
|
|
NonCurrentAssets |
Накопитель объёма основных средств |
d(NonCurrentAssets)dt = Investment - Depreciation Начальноезначение: 272376724 |
тыс. руб. |
|
Depreciation |
Поток амортизации и обесценивания основных активов |
NonCurrentAssets / UsefulLife |
тыс. руб. / мес. |
|
UsefulLife |
Средний срок эксплуатации основных активов; параметр |
uniform(144,180) |
мес. |
Выводы
В данной главе были рассмотрены инструментальные
средства имитационного моделирования, обоснован выбор программного обеспечения
и проведён краткий анализ его возможностей, а также осуществлено планомерное
проектирование и поэтапное создание имитационной модели с описанием
подробностей данного процесса и обзором его результатов. Итогом главы стало
применение теоретических знаний и собранной в ходе исследования информации для
выполнения первоначально поставленных промежуточных задач и создания
инструментальной базы для осуществления работ, запланированных для
заключительной части работы.
Глава 3. Практическая реализация
.1 Тестирование модели
После создания имитационной модели было
проведено её тестирование с целью проверки правильности её построения и
адекватности, а также оценки точности прогнозирования показателей с помощью
имитации. В качестве тестовых данных были взяты реальные данные деятельности
«Магнита» за 2016 год из отчётности компании. Точность оценивалась на основе
того, насколько соответствовали реальным показателям организации полученные
значения накопителей и ключевых переменных модели по прошествии 12 единиц
модельного времени, соответствующих 12 месяцам реального, прошедшим с момента
того состояния системы, которое служило основной информационной опорой при
построении модели и внесении в неё исходных данных. Диаграмма, отображающая
состояние модели после имитации 12-месячного отрезка, представлена на Рисунке
7.
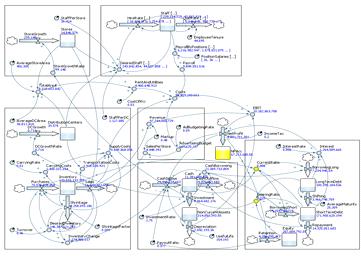
Рисунок 7. Прогнозирование состояния
системы через 12 месяцев
Всего в рамках тестирования было
выполнена 3 «прогона» модели, так как многие параметры модели заданы
вероятностными распределениями, вследствие чего результаты меняются от раза к
разу. Результаты тестов и их сравнение с тестовыми данными представлены в
Таблице 7.
Таблица7. Результаты тестирования модели
|
Показатель |
Реальное значение |
Тест 1 |
Тест 2 |
Тест 3 |
Среднее по тестам |
Средняя относ. погр-ть |
|
Накопленная чистая прибыль (млн. руб.) |
54409 |
60792 |
54982 |
51381 |
55718 |
2.41% |
|
Коэффициент финансового рычага |
1.32 |
1.373 |
1.392 |
1.357 |
1.374 |
4.09% |
|
Коэффициент текущей ликвидности |
0.959 |
0.972 |
0.974 |
0.993 |
0.98 |
2.16% |
|
Количество магазинов |
14059 |
14141 |
13997 |
14253 |
14130 |
0.51% |
|
Количество распр. центров |
35 |
37 |
37 |
38 |
37 |
5.71% |
|
Запасы (млн. руб.) |
134916 |
151153 |
148657 |
151682 |
150497 |
11.55% |
|
Денежные средства (млн. руб.) |
23974 |
20253 |
19357 |
20301 |
19970 |
16.7% |
|
Внеоборотные активы(млн. руб.) |
296026 |
300364 |
296034 |
301080 |
299159 |
1.06% |
|
Долгосрочные обязательства(млн. руб.) |
93126 |
96570 |
97437 |
99122 |
97710 |
4.92% |
|
Краткосрочные обязательства(млн. руб.) |
165713 |
176422 |
172580 |
173254 |
174085 |
5.05% |
|
Собственный капитал(млн. руб.) |
196077 |
198777 |
194030 |
200687 |
197831 |
0.89% |
Все три теста показали результаты, достаточно близкие к реальным. Большинство величин имели относительную погрешность менее 5%. Некоторые показатели во всех тестах стабильно были больше или меньше желаемых значений, но это может объясняться тем, что и в результатах деятельности компании за 2016 год некоторые отражённые данные стали неожиданностью. Например, впервые произошло уменьшение объёма запасов - все предыдущие годы запасы предприятия стабильно увеличивались. В целом, с учётом стохастичности модели и трудной предсказуемости многих финансовых показателей, можно заключить, что модель адекватна и имеет достаточно высокую точность прогноза.
Экспериментирование по методу Монте-Карло
Для решения задачи полноценного исследования и улучшения результатов деятельности компании, включающей анализ влияния отдельных параметров на ключевые показатели эффективности и их оптимизацию, в AnyLogic над созданной и протестированной имитационной модельюбыл осуществлён эксперимент Монте-Карло. Эксперимент заключался в проведении множественных итераций модели с варьированием стохастических параметров и параллельным отслеживанием ответа значений ключевых показателей на данные изменения. Оптимальным решением являлись такие значения параметров, которые давали наилучший совокупный результат по трём ключевым показателям, то есть максимизировали накопленную чистую прибыль и коэффициент текущей ликвидности и минимизировали коэффициент финансового рычага.
Продолжительность каждой итерации составляла 24 месяца, на каждое измерение уделялась 1000 итераций. Исследовалось влияние таких параметров, как оборачиваемость запасов (Turnover), средняя торговая наценка (Markup), процент рекламного бюджета (AdBudgetingRate) и коэффициент инвестиций (InvestmentRatio). Оптимизация остальных элементов не осуществлялась, так как они либо оказывают одностороннее и очевидное влияние на ключевые показатели, либо их значение не может подвергнуться корректировке силами компании, следовательно, их оптимизация бессмысленна в рамках данного исследования.
Сначала были проведены эксперименты с варьированием каждого оптимизируемого параметра по отдельности. Результаты были отражены с помощью двумерных гистограмм, иллюстрирующих зависимость ключевых показателей от параметров путём точечных обозначений статистических результатов решений. Далее строились одномерные гистограммы для отображения распределений величин ключевых переменных для значений параметров, наиболее похожих на оптимальные.
Двумерные гистограммы зависимости чистой
прибыли, левериджа и текущей ликвидности от торговой наценки представлены на
Рисунке 8.
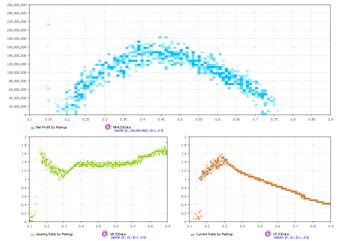
Рисунок 8. Двумерная гистограмма
влияния торговой наценки
Наиболее высокой прибыли компания
достигает при средней наценке от 40 до 50 процентов - в среднем около 140
миллиардов рублей за 2 года. Но коэффициенты левериджа и ликвидности при данных
показателях не являются наилучшими, в отличие от их значений при торговой
наценке, равной приблизительно 28%, где функции обоих показателей принимают
некие экстремумы. Также любопытны их значения в условиях торговой наценки от
15% и ниже, где прибыль даже принимала значение больше 200 миллиардов. Но на
данном интервале наблюдается слишком сильный и непредсказуемый разброс и,
следовательно, большой риск. Таким образом, подробнее были рассмотрены
распределения показателей в интервалах торговой наценки от 0,25 до 0,35 и от
0,4 до 0,5. Их значения были проварьированы с шагом 0,01 и занесены в Таблицу
8вместе со средними ключевыми результатами.
Таблица 8. Варьирование параметра торговой наценки
|
Торговая наценка |
Чистая прибыль (млн. руб.) |
Коэффициент финансового рычага |
Коэффициент текущей ликвидности |
Общая эфф-ть |
|
0.25 |
71173 |
1.194 |
1.363 |
104 |
|
0.26 |
79275 |
1.17 |
1.389 |
120 |
|
0.27 |
85880 |
1.154 |
1.406 |
131 |
|
0.28 |
92056 |
1.135 |
1.427 |
143 |
|
0.29 |
97840 |
1.127 |
1.434 |
150 |
|
0.3 |
102826 |
1.124 |
1.437 |
155 |
|
0.31 |
106345 |
1.137 |
1.416 |
155 |
|
0.32 |
111083 |
1.157 |
1.387 |
153 |
|
0.33 |
116065 |
1.189 |
1.348 |
148 |
|
0.34 |
119189 |
1.225 |
1.31 |
140 |
|
0.35 |
122825 |
1.264 |
1.274 |
131 |
|
0.4 |
138116 |
1.363 |
1.148 |
114 |
|
0.41 |
140552 |
1.363 |
1.132 |
116 |
|
0.42 |
144288 |
1.358 |
1.115 |
121 |
|
0.43 |
142850 |
1.36 |
1.098 |
119 |
|
0.44 |
144628 |
1.357 |
1.08 |
121 |
|
0.45 |
145275 |
1.352 |
1.065 |
124 |
|
0.46 |
144930 |
1.344 |
1.051 |
125 |
|
0.47 |
143177 |
1.343 |
1.035 |
125 |
|
0.48 |
141766 |
1.345 |
1.017 |
122 |
|
0.49 |
140315 |
1.34 |
1.001 |
123 |
|
0.5 |
139340 |
1.336 |
0.986 |
123 |
Итак, чистая прибыль имела максимальное среднее значение при торговой наценке в 45%, а наиболее низкий финансовый рычаг был достигнут при 30%. Показатель ликвидности в данном случае не учитывается, так как почти на всём интервале принимает значение больше единицы. По совокупности показателей, наиболее оптимальным значением из используемых в варьировании стало 0,3, то есть 30-процентная торговая наценка, что однозначно ниже средней торговой наценки «Магнита» на данный момент. Но такая наценка направлена в первую очередь не на получение прибыли, а на снижение финансового рычага и ликвидации связанных с ним рисков, которые существуют при данном реальном положении дел в компании.
Одномерные гистограммы распределений (Рисунок 9)
указывают на ещё большую целесообразность такого решения - отсутствуют
серьёзные риски и велик шанс значительно снизить коэффициент финансового
левериджа.
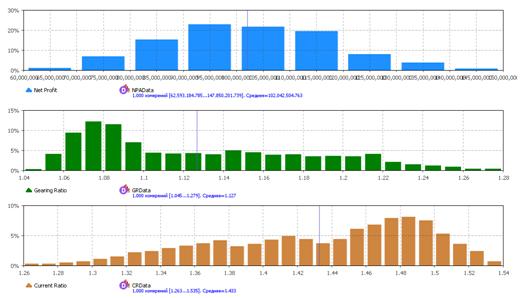
Рисунок 9. Одномерные гистограммы
распределений для торговой наценки
В целом, подобную стратегию снижения цен можно рассматривать как выгодную при непродолжительном переходе на неё с целью разгрузить долговую ведомость.
Визуальные зависимости показателей от параметра, определяющего рекламный бюджет, изображены на Рисунке 10.
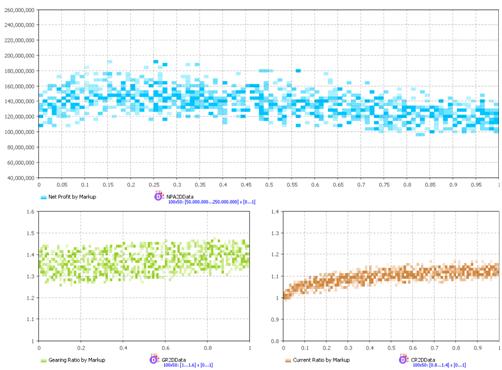
Рисунок 10. Двумерная гистограмма
влияния процента рекламного бюджета
Параметр процента рекламного бюджета
от прибыли был исследован на всём отрезке значений от 0 до 1. Его влияние на
все ключевые показатели оказалось достаточно слабым. Лучшие результаты были
показаны как на чистой прибыли, так и на коэффициенте левериджа в интервале
приблизительно от 0,08 до 0,28. Коэффициент ликвидности снова оказался больше
единицы, следовательно, не учитывался. В целях нахождения оптимального значения
было проведено варьирование параметра с шагом 0,02, результаты которого
вынесены в Таблицу 9.
Таблица 9. Варьирование параметра процента рекламного бюджета
|
Процент рекламного бюджета |
Чистая прибыль (млн. руб.) |
Коэффициент финансового рычага |
Коэффициент текущей ликвидности |
Общая эфф-ть |
|
0.08 |
144727 |
1.347 |
1.047 |
125 |
|
0.1 |
145163 |
1.349 |
1.052 |
124 |
|
0.12 |
146657 |
1.347 |
1.058 |
127 |
|
0.14 |
147157 |
1.062 |
126 |
|
|
0.16 |
148195 |
1.351 |
1.065 |
126 |
|
0.18 |
148274 |
1.349 |
1.069 |
127 |
|
0.2 |
148170 |
1.350 |
1.073 |
127 |
|
0.22 |
149385 |
1.347 |
1.077 |
129 |
|
0.24 |
148418 |
1.350 |
1.079 |
127 |
|
0.26 |
149370 |
1.352 |
1.082 |
127 |
|
0.28 |
147247 |
1.356 |
1.083 |
124 |