Дипломная (вкр): Бизнес-показатели деятельности предприятия с помощью проведения вычислительного эксперимента по методу Монте-Карло
Все ключевые показатели менялись очень
незначительно в рамках данного эксперимента, но удалось выявить одно
оптимальное значение параметра, при котором и прибыль, и леверидж имели более
близкие к целевым значения. Это значение соответствует 22% рекламного бюджета
от чистой прибыли. Соответствующие распределения изображены на Рисунке 11.
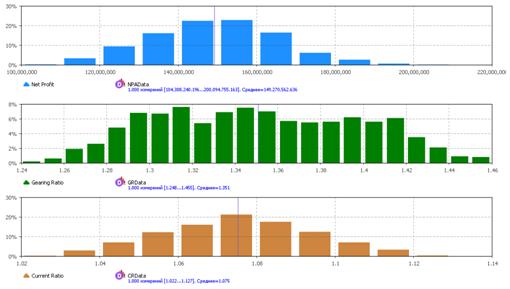
Рисунок 11. Одномерные гистограммы
распределений для процента рекламного бюджета
Применение такой стратегии благоприятно влияет на прибыль и текущую ликвидность, но показатель левериджа с высокой долей вероятности может возрасти. Впрочем, влияние данного параметра на него минимально.
Рисунок 12 содержит результаты
варьирования месячной оборачиваемости товарных запасов
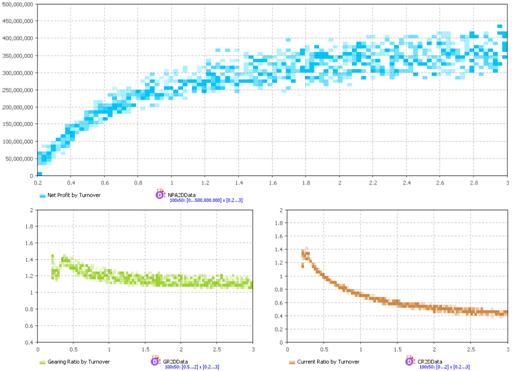
Рисунок 12. Двумерная гистограмма
влияния оборачиваемости
Рост показателя оборачиваемости в
компании неизменно увеличивает её чистую прибыль и уменьшает коэффициент
финансового рычага, но в то же время крайне негативно сказывается на показателе
ликвидности. При приблизительно единичной месячной оборачиваемости леверидж
достигает 0,7 - недопустимого значения. В связи с этим, был проведён анализ
большого интервала оборачиваемости - от 0,2 до 1 с шагом 0,05. Результаты
измерений представлены в Таблице 10.
Таблица 10. Варьирование параметра оборачиваемости запасов
|
Оборач-ть запасов |
Чистая прибыль (млн. руб.) |
Коэффициент финансового рычага |
Коэффициент текущей ликвидности |
Общая эфф-ть |
|
0.2 |
21519 |
1.366 |
1.209 |
6 |
|
0.25 |
54994 |
1.245 |
1.314 |
74 |
|
0.3 |
77384 |
1.232 |
1.314 |
99 |
|
0.35 |
99997 |
1.378 |
1.176 |
74 |
|
0.4 |
122664 |
1.384 |
1.102 |
93 |
|
0.45 |
143232 |
1.349 |
1.05 |
123 |
|
0.5 |
162512 |
1.317 |
1.002 |
150 |
|
0.55 |
175650 |
1.294 |
0.958 |
69 |
|
0.6 |
188737 |
1.276 |
0.919 |
81 |
|
0.65 |
200806 |
1.257 |
0.885 |
94 |
|
0.7 |
211826 |
1.245 |
0.854 |
103 |
|
0.75 |
219723 |
1.234 |
0.826 |
110 |
|
0.8 |
228795 |
1.224 |
0.8 |
117 |
|
0.85 |
236596 |
1.215 |
0.776 |
124 |
|
0.9 |
244056 |
1.208 |
0.753 |
130 |
|
0.95 |
252501 |
1.197 |
0.735 |
138 |
|
1 |
259099 |
1.190 |
0.716 |
144 |
Как и было сказано, увеличение показателя
оборачиваемости приводит к росту прибыли и снижению коэффициента левериджа, но
также вызывает резкое снижение уровня ликвидности, из-за чего снижается и общая
эффективность.Наилучший же показатель общей эффективности был достигнут при
оборачиваемости, равной 0,5. Гистограммы распределения ключевых показателей в
таких условиях представлены на Рисунке 13.
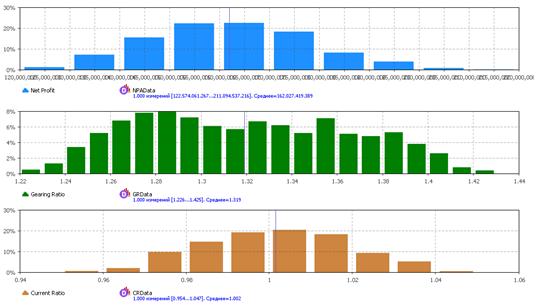
Рисунок 13. Одномерные гистограммы распределений для оборачиваемости
В целом, такое решение обеспечивает хорошие результаты в сравнении с реальными данными, особенно в отношении объёма чистой прибыли.
Двумерные гистограммы зависимостей
ключевых показателей от коэффициента инвестиций изображены на Рисунке 14.
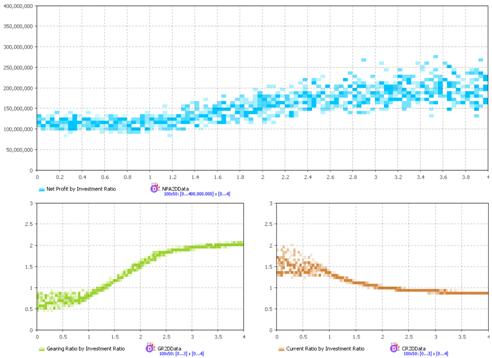
Рисунок 14. Двумерная гистограмма
влияния коэффициента инвестиций
Увеличение данного коэффициента
вызывает увеличение средств, идущих на инвестиции, которые зачастую
финансируются при помощи привлечения заёмных средств. Следовательно, с ростом
параметра стремительно повышается коэффициент левериджа и чуть менее
стремительно падает показатель текущей ликвидности. Прибыль же, наоборот,
улучшает свои показатели за счёт вложений. В целях оптимизации были
протестированы значения показателя в интервале от 0 до 2 с шагом 0,1. Результаты
тестирования занесены в Таблицу 11.
Таблица 11. Варьирование параметра коэффициента инвестиций
|
Коэф-т инвестиций |
Чистая прибыль (млн. руб.) |
Коэффициент финансового рычага |
Коэффициент текущей ликвидности |
Общая эфф-ть |
|
0 |
113112 |
0.684 |
1.508 |
104 |
|
0.1 |
113979 |
0.681 |
1.51 |
105 |
|
0.2 |
113692 |
0.689 |
1.502 |
104 |
|
0.3 |
113815 |
0.681 |
1.513 |
105 |
|
0.4 |
114296 |
0.685 |
1.505 |
105 |
|
0.5 |
113633 |
0.689 |
1.501 |
104 |
|
0.6 |
113126 |
0.699 |
1.488 |
104 |
|
0.7 |
114007 |
0.690 |
1.491 |
105 |
|
0.8 |
114151 |
0.711 |
1.463 |
105 |
|
0.9 |
113730 |
0.760 |
1.391 |
105 |
|
1 |
116035 |
0.811 |
1.335 |
107 |
|
1.1 |
117291 |
0.875 |
1.277 |
108 |
|
1.2 |
119301 |
0.944 |
1.227 |
110 |
|
1.3 |
123140 |
1.013 |
1.183 |
209 |
|
1.4 |
127576 |
1.088 |
1.145 |
190 |
|
1.5 |
131917 |
1.161 |
1.113 |
171 |
|
1.6 |
136186 |
1.238 |
1.085 |
151 |
|
1.7 |
143184 |
1.310 |
1.062 |
135 |
|
1.8 |
146621 |
1.388 |
1.038 |
114 |
|
1.9 |
151864 |
1.458 |
1.02 |
97 |
|
2 |
156205 |
1.534 |
1 |
77 |
При параметре, равном меньше 1,3, финансовый рычаг имел значения ниже единицы, поэтому, как и коэффициент ликвидности, не применялся для нахождения оптимума. Но именно на отметке параметра 1,3 он оказался ближе всего к своему целевому значению - единице. Данное значение оказалось оптимальным и по совокупности ключевых показателей. Гистограммы данного решения изображены на Рисунке 15.
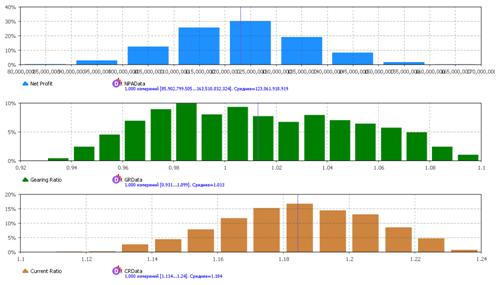
Рисунок 15. Одномерные гистограммы
для коэффициента инвестиций
Использование этой стратегии также
выглядит многообещающе: незначительно пожертвовав потенциальной прибылью,
компания может практически полностью привести в порядок другие финансовые
показатели.
Выводы
В заключительной главе работы были
статистически проверены, оценены и дополнены результаты проведённой
деятельности по воплощению всех рассмотренных теорий, исследованных методов,
свойств и явлений для создания отвечающей заданным требованиям имитационной
модели. Модель была успешно протестирована на реальных данных и испытана в
качестве инструмента прогнозирования и стратегического планирования путём
проведения вычислительных экспериментов Монте-Карло, из чего можно заключить,
что в работе были выполнены все поставленные задачи и получены соответствующие
ожиданиям результаты.
Заключение
В данной работе были рассмотрены основы и методы имитационного моделирования, исследована и проанализирована деятельность торговой компании и с применением изученных инструментальных средств разработана имитационная модель данной компании, отвечающая первоначальным требованиям. Тестирование модели продемонстрировало её адекватность и пригодность для прогнозирования финансовых результатов, а основным результатом работы стала экспериментальная проверка модели с применением метода Монте-Карло, позволившая осуществить поставленную в работе цель по использованию технологий имитационного моделирования для улучшения показателей деятельности торговой компании путём выработки стратегических решений, основанных на оптимизации экономических параметров её деятельности.
По итогам исследования были сделаны следующие выводы:
Имитационное моделирование является одним из основных и незаменимых исследовательских и прикладных научных инструментов во многих сферах деятельности человека, в том числе, в бизнесе и экономике.
Инструментальные средства моделирования на сегодняшний день демонстрируют огромную мощность в решении сложных и объёмных задач за счёт высоких вычислительных способностей компьютеров.
Несмотря на абстрактность терминов системной динамики, данный подход к моделированию может быть крайне эффективен для прогнозирования и планирования реальных показателей.
Полученная в ходе работы модель
является гибким инструментом для анализа и повышения эффективности деятельности
торгового предприятия, и, следовательно, решает изначально поставленные
проблемы, цели и задачи.
Список литературы
Акопов А.С. Имитационное моделирование. Учебник и практикум для академического бакалавриата. - М.: Издательство Юрайт, 2014. - 389 с.
Боев В.Д. Компьютерное моделирование: Пособие для практических занятий, курсового и дипломного проектирования в AnyLogic7. - СПб.: ВАС, 2014. - 432 с.
Кобелев Н.Б. Основы имитационного моделирования сложных экономических систем: Учеб. пособие. - М.: Дело, 2003. - 336 с.
Ларичев О.И. Теория и методы принятия решений. М.: Логос, 2000.
Лоу А.М., Кельтон В.Д. Имитационное моделирование 3-е издание. - СПб.: Питер, Издательская группа BHV, 2004.- 847c.
Лычкина Н.Н. Имитационное моделирование экономических процессов - М.:Инфра-М, 2012. - 164с.
Мичасова О.В. Имитационное моделирование экономических систем: учеб. пособие. - Нижний Новгород: Нижегородский университет, 2014.- 186 с.