Курсовая работа (т): Ціни та рентабельність виробництва сільськогосподарської продукції в умовах ринкових відносин
Ціни та рентабельність виробництва сільськогосподарської продукції в умовах ринкових відносин
Зміст
Вступ
Розділ 1. Наукові основи ціноутворення та рентабельності виробництва сільськогосподарської продукції
.1 Суть цін та їх система в аграрному виробництві
.2 Рентабельність сільськогосподарського виробництва і методика їх визначення
Розділ 2. Рівень виробництва сільськогосподарської продукції та його рентабельність
.1 Виробничі ресурси підприємства та їх використання
.2 Динаміка виробництва валової продукції, грошових надходжень і прибутку
.3 Ціни та їх вплив на розміри грошових надходжень і прибутку
.4 Рентабельність виробництва сільськогосподарської продукції
Розділ 3. Проект підвищення рентабельності виробництва сільськогосподарської продукції
.1 Проектний рівень удосконалення цін та умови реалізації продукції сільського господарства
.2 Проект зниження собівартості виробництва сільськогосподарської продукції
.3 Поліпшення якості продукції
Висновки і пропозиції
Список
використаної літератури
Вступ
Сільське господарство є однієї з найважливіших галузей народного господарства. Воно виробляє продукти харчування для населення, сировину для переробної промисловості, забезпечує суспільство. Тому, актуальною проблемою в даний час є проблема подальшого підвищення рівня ефективності цієї галузі.
Ефективність - це складна економічна категорія, у якій виявляється найважливіша сторона діяльності підприємства - його результативність.
Узагальнюючим показником економічної ефективності сільськогосподарського виробництва є показник рентабельності.
Рентабельність означає прибутковість підприємства. Вона розраховується шляхом зіставлення валового доходу або прибутку з витратами чи використовуваними ресурсами.
На основі аналізу середніх рівнів рентабельності можна визначити, які види продукції і які господарські підрозділи забезпечують велику прибутковість. Це стає особливо важливим у сучасних, ринкових умовах, де фінансова стійкість підприємства залежить від спеціалізації і концентрації виробництва.
Метою курсової роботи є аналіз сучасного стану підприємства, ціни та рентабельності, підвищення їх ефективності та визначення основних напрямків розвитку на перспективу. Мета дослідження полягає в тому, щоб на основі перегляду основних концепцій цін з'ясувати можливості синтезу трудової теорії вартості і теорії граничної корисності для аналізу ринкових цін, встановити сутнісну основу рівноважної ціни, визначити правомірність використання категорії суспільно необхідних витрат праці в ринковій економіці; дослідити вплив ціни на рентабельність виробництва; виявити проблеми сільськогосподарського сектора та шляхи їх вирішення; вивчити вплив різних конкурентних ринків на процеси моделювання цін і виявити вплив інфляційних процесів на динаміку цін та рентабельність, а також заходи по стабілізації економіки та її зростанню.
При ринковому ціноутворенні реальний процес формування цін відбувається не на виробництві, а у сфері реалізації продукції, тобто на ринку під дією попиту і пропозиції, товарно-грошових відносин.
В умовах ринкової економіки провідна роль належить задоволенню інтересів, які відображають прагнення людей до привласнення певної частини суспільних доходів. Саме ринкова ціна та механізм її функціонування є тим надзвичайним явищем, в якому зіштовхуються інтереси окремих осіб, груп людей та всього суспільства. Тому дослідження механізму ринкового ціноутворення як системи, що забезпечує узгодження інтересів усіх суб'єктів ринку, має важливе теоретичне та практичне значення.
Предметом дослідження є ціни та рентабельності виробництва сільськогосподарської продукції в умовах ринкових відносин.
Об’єктом дослідження курсової роботи є ТОВ «Ківшовата Агро» Таращанського району, Київської області, а саме показники рентабельності та ціни на продукцію за 2011-2013 роки.
Основними джерелами інформації, які
послужили для написання курсової роботи були річні звіти господарства, плани
економічного і соціального розвитку. Крім цього методичною і методологічною
основою досліджень послужили Закони України, наукові праці вітчизняних та
зарубіжних економістів-аграрників, дані науково-дослідних установ та
організацій, статистичні дані з розвитку сільськогосподарського виробництва
України та особисті спостереження.
Розділ 1. Наукові основи
ціноутворення та рентабельності виробництва сільськогосподарської продукції
.1 Суть цін та їх система в
аграрному виробництві
Ціна - це одна із найважливіших багатогранних категорій суспільства у всі часи існування товарно-грошових відносин. Найпростіше та історичне визначення ціни означало грошове відображення вартості товару (послуги). Поняття ціни з'явилось на тій стадії розвитку суспільства, коли надлишки продуктів праці стали товаром, тобто об'єктами обміну, а сам обмін відбувався не у товарній формі, як раніше, а у - грошовій. У цьому сенсі ціна є категорією історичною.
Ціни в сільському господарстві мають велике значення для системи ціноутворення загалом. Вони є вихідними для системи цін на споживчі товари що виробляються із сільськогосподарської сировини. За цими цінами сільськогосподарська продукція реалізується колективними господарствами, колгоспами, фермерськими господарствами приватним сектором державі, переробним підприємствам усіх форм власності, у торговельну мережу та безпосередньо споживачам Такі ціни впливають на кінцеві роздрібні ціни, темпи розвитку сільського господарства, промисловості, рівень оплати праці працівників галузі.
Загалом політика держави спрямована на забезпечення інтересів розвитку промисловості та сільського господарства, зростання матеріальної зацікавленості працівників сільського господарства у виробництві продукції з урахуванням потреб держави та попиту населення Система цін на продукцію сільського господарства та послуги, що надаються підприємствам цієї галузі, має сприяти розміщенню сільськогосподарського виробництва, підвищенню ефективності всіх галузей і підрозділів агропромислового комплексу (АПК), еквівалентному обміну між містом і селом.
Ціни АПК мають особливості, що пояснюються чинниками, які діють у цій сфері.
Так, ціни АПК впливають на рівень роздрібних цін на споживчі товари, тому що переважна більшість останніх складається з продукції сільськогосподарського виробництва. У роздрібній ціні, як правило, більшу частку становить ціна закупівлі, тобто ціна підприємства АПК. Ціни АПК, у свою чергу, залежать від цін на продукцію важкої промисловості, будівельного комплексу та підприємств, що здійснюють ремонтні роботи, від тарифів на вантажні перевезення, цін на пально-мастильні матеріали.
Тому з урахуванням особливостей діяльності підприємств сільського господарства ціни класифікують за різними ознаками:
. Закупівельні ціни на сільськогосподарську продукцію колективних господарств, колгоспів, фермерських та особистих підсобних господарств, приватних підприємств та ін. За цими цінами держава закуповує продукцію для власних потреб, експорту сировини, на промислову переробку та інші потреби.
2.Розрахункові ціни на продукцію землеробства та тваринництва. За цими цінами сільськогосподарські підприємства розраховуються з промисловими переробниками цієї продукції.
3.Ціни міжгосподарських взаємовідносин, за якими продукція сільського господарства обертається між підприємствами АПК.
4. Оптово-посередницькі ціни та ціни заготівельних підприємств, що закуповують сільськогосподарську продукцію у підприємств-виробників на комерційний основі у великих обсягах з метою подальшого перепродажу роздрібним торговцям.
5. Роздрібні ціни, за якими вироби землеробства та тваринництва продаються безпосередньо населенню в роздрібній торговельній мережі без попередньої промислової переробки.
6. Оптові ціни на сільськогосподарську техніку, матеріали, мінеральні добрива, комбікорми тощо.
7. Кошторисні норми будівництва, ціни будівель, споруд у сільській місцевості.
8. Ціни на послуги організацій, які здійснюють виробничо-технічне обслуговування підприємств АПК.
9. Ціни "врожаю на корені", коли за домовленістю між виробниками та покупцями здійснюється продаж врожаю ще до його збирання.
10. Біржові ціни на
продукцію АПК - за цими цінами здійснюється продаж на біржових торгах. [17,
С.90]
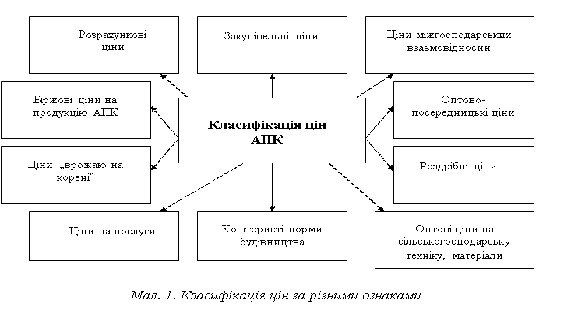
Мал. 1 Класифікація цін за
різними ознаками
Основні принципи ціноутворення в АПК:
1. Ціни АПК мають відображати витрати всіх ресурсів на виробництво сільськогосподарської сировини та інших продовольчих товарів.
2. Урахування при формуванні кінцевих цін АПК природних чинників, кліматичних умов тощо. Це призводить до значної диференціації та істотних коливань рівня витрат у господарствах, регіонах за взаємозамінними виробами, сезонами та роками.
3. Урахування в собівартості особливостей галузей АПК. Це відображується в окремих видах витрат. Так, у собівартості не в повному обсязі відбиваються витрати на відтворення природних ресурсів, матеріальні витрати, витрати на відтворення трудових ресурсів, що пояснюється низьким рівнем механізації праці.
4. Взаємозв'язок рівня цін і співвідношення цін за галузями, що входять до АПК. Ціни на засоби виробництва, мінеральні добрива, комбікорми мають бути пов'язані із закупівельними цінами, Вільни ми цінами, за якими реалізується кінцева продукція сільськогосподарських виробників.
. Урахування в ціні сільськогосподарської продукції її якості та стимулювання виробництва якіснішої та кориснішої продукції.
Ціни на продукцію підприємств-виробників АПК поділяються на дві великі групи - ціни на продукцію рослинництва та ціни на продукцію тваринництва.
У свою чергу, ціни на продукцію рослинництва та тваринництва класифікуються за різними ознаками:
1 за сезонами виробництва та реалізації;
2 якістю продуктів.
За сезонами виробництва та реалізації. Велика кількість овочів, плодів, фруктів розподіляється за сезонами виробництва та реалізації. Це пояснюється різними причинами: природно-кліматичними умовами, сезонністю виробництва більшості продукції сільського господарства й на більшості території України, різницею в часі між виробництвом і реалізацією й необхідністю зберігання продукції, різницею в умовах зберігання її різних видів. При цьому основна мета - постійно забезпечувати населення продуктами харчування.
Встановлення ціни на сільськогосподарську продукцію спрямоване на стимулювання виробництва продукції в період між сезонами її збирання та рівномірну реалізацію протягом року. Сезонність встановлення цін впливає на рівень роздрібних цін. Особливо це стосується плодоовочевої продукції (овочі першого врожаю - огірки, помідори - у лютому, березні коштують дорожче, ніж у період масового збирання).
На зміну цін за цією ознакою впливають також терміни зберігання продукції. Для більшості овочів ціни встановлюються залежно від термінів зберігання: що більший термін зберігання, то менша ціна за інших рівних умов. Це пов'язано з тим, що зі збільшенням тривалості зберігання якість продукції знижується (так, картопля в березні коштує дешевше, ніж у період збирання врожаю - у вересні-жовтні).
За якістю продуктів. Система диференціації цін в АПК за якістю продуктів спрямована на стимулювання виробництва високоякісної продукції. Підвищення якості продукції сприяє задоволенню потреб споживачів, підвищує ефективність виробництва і зменшує збитки підприємства. Так, зі зростанням цукристості цукрових буряків підприємства мають змогу збільшити обсяги виробництва цукру. Підвищення жирності молока сприяє збільшенню обсягів виробництва вершкового масла та іншої молочної продукції. [15, С.93]
Підвищення якості продукції в сільському господарстві стимулюється також за допомогою базисних цін і системи знижок і надбавок. Для розрахунку кінцевої ціни встановлюються базисна ціна та базова кондиція. Залежно від цього вироби поділяються за якістю, сортами та категоріями.
Знижки та надбавки встановлюються як у натуральному, так і в грошовому вираженні. Так, на зернові та олійні культури вони нараховуються в натуральних одиницях до базисних кондицій і розраховуються до фізичної маси виробу залежно від ступеня вологості та забруднення. Якщо ці показники нижчі за передбачені базовою кондицією, нараховується надбавка до фізичної маси виробу, якщо нижчі - знижка.
Грошові знижки (надбавки) застосовуються тоді, коли спостерігаються відхилення від базових кондицій інших якісних показників: пошкодження зерен, зараженість їх різними хворобами та шкідниками. Додатково оплачуються також процеси висушування та очищування зерна, якщо це здійснюється на елеваторах або на зерноприймальних пунктах. Крім того, ціна на зерно залежить від сортності. Так, найвища ціна встановлюється на пшеницю твердих сортів з надбавкою до м'яких сортів залежно від кількості клейковини.
При встановленні цін на картоплю враховуються такі показники якості, як розмір бульб, харчова цінність, смакова якість, забрудненість. На технічну картоплю ціна встановлюється залежно від вмісту крохмалю та інших чинників.
Ціни на молоко залежать від базисних кондицій за такими показниками, як жирність і сортність, наявність бактерій, кислотність.
Виробництво сільськогосподарської продукції характеризується особливостями, що відображуються в ціні на готовий виріб. Це стосується чинників, що найбільшою мірою впливають на виробництво: природні умови, родючість землі, рівень механізації праці, особливості вирощування культур, зберігання і транспортування продукції. Ці чинники відображуються у розрахунку собівартості.
Існують три методи визначення ціни на сільськогосподарську продукцію залежно від таких показників:
3 собівартості;
4 якості та взаємозамінності;
• попиту та пропозиції.
Залежно від собівартості. Визначення цін здійснюється відповідно до витрат підприємств АПК при виробництві продукції. Витрати, віднесені на собівартість сільськогосподарської продукції, визначаються згідно з Типовим положенням з планування, обліку і калькулювання собівартості продукції (робіт, послуг) сільськогосподарських підприємств, затвердженим постановою Кабінету Міністрів України від 23 квітня 1996 р. за №452.
Зазначені витрати групуються відповідно до їх економічного змісту за такими елементами:
5 матеріальні витрати (без вартості зворотних відходів);
6 витрати на оплату праці;
7 відрахування на соціальні заходи;
8 амортизація основних фондів і нематеріальних активів;
9 інші витрати.
Показники планової собівартості використовуються для визначення економічної ефективності виробництва, обґрунтування структури виробництва.
Плануванню собівартості продукції передує аналіз витрат за елементами та статтями в попередньому періоді. Для аналізу беруться дані обліку й звітності, нормативні документи, матеріали спостережень, вивчення та узагальнення досвіду господарств. Отримані результати використовуються для розробки заходів економії витрат і підвищення ефективності виробництва у плановому періоді.
Базою для визначення планової собівартості продукції окремих культур і видів тварин є технологічні карти, де за статтями витрат на основі переліку передбачених технологією робіт, ґрунтово-кліматичних умов, обґрунтування норм виробітку, нормативів витрат праці, матеріальних і фінансових ресурсів і з урахуванням раціонального використання землі, основних фондів, застосування прогресивних агрозоотехнічних і організаційних заходів визначається загальна сума витрат виробництва (прямі витрати).