Курсовая работа (т): Ціни та рентабельність виробництва сільськогосподарської продукції в умовах ринкових відносин
До собівартості продукції також включаються витрати на управління та обслуговування виробництва. У процесі планування собівартості продукції враховується вплив основних техніко-економічних чинників: підвищення технічного рівня, комплексна механізація виробництва, упровадження прогресивних технологій, здійснення заходів поліпшення родючості ґрунтів, підвищення рівня використання виробничих ресурсів (машин, обладнання, худоби, кормів, добрив тощо), упровадження високопродуктивних сортів і гібридів сільськогосподарських культур, порід тварин, раціональне використання матеріальних і фінансових ресурсів, застосування прогресивних форм організації та оплати праці.
Особливістю розрахунку собівартості продукції в АПК є те, що беруть її середній рівень за попередні роки (до п'яти років). Це дає змогу врахувати вплив різних чинників (зокрема природно-кліматичних умов).
До розрахованої собівартості додається певний рівень прибутку, що планується підприємством з урахуванням податків, обов'язкових відрахувань і платежів. Прибуток, що залишається в розпорядженні підприємства після сплати податків і обов'язкових платежів, розподіляється за основними напрямами:
10фонд споживання (переважно на стимулювання праці працівників);
11фонд розвитку та оновлення матеріально-технічної бази;
12фонд ризику, призначений для зменшення впливу різних чинників на кінцеві результати діяльності підприємства. [10, С.110]
Рівень прибутковості розраховується у відсотках до собівартості виробленої продукції.
Залежно від якості та взаємозамінності. У розрахунку ціни цим методом визначається співвідношення цін за замінними видами продукції рослинництва та тваринництва. Базою взаємозамінності продукції за видами береться виробництво культур на єдиній загальній площі. Оскільки споживачам потрібний увесь набір сільськогосподарських культур, то ціни на ці продукти встановлюються з метою зацікавити господарства виробляти їх повний набір. Це є істотним важелем впливу на територіальну спеціалізацію різних регіонів.
Диференціація за сортами здійснюється з урахуванням якості та врожайності продуктів, їх сортів і категорій. Кінцева ціна встановлюється за допомогою системи знижок або надбавок.
Залежно від попиту та пропозиції. Ціна планується в кілька етапів. На першому етапі вивчається попит на певний продукт у загальнодержавному або регіональному масштабі (залежно від виду продукту).
На другому етапі визначається можливий обсяг виробництва цього продукту та пропозиція його на споживчому ринку. Як попит, так і пропозиція плануються на майбутній період з розподілом на окремі періоди (місяці, тижні). Це дає змогу спрогнозувати їх з урахуванням споживання окремих видів продуктів за окремими періодами. Так, найбільший період споживання більшості овочів припадає на період масового їх збирання (вересень - листопад). Далі споживання цих продуктів на деякий час зменшується. У січні-лютому споживання цих продуктів зростає, а потім знову зменшується.
На четвертому етапі розраховується ціна на продукти в період масової їх реалізації з урахуванням якості, сортності, категорій та особливостей споживання продуктів в окремих регіонах. Вплив цього чинника враховується також при майбутньому розрахунку цін.
На п'ятому етапі визначається цінова стратегія щодо певного виду продукту на майбутній період та встановлюються конкретні ціни з урахуванням усіх чинників, що впливають на них. Їх розміри конкретизуються за періодами всього строку реалізації.
Залежно від
конкретної ситуації на підприємствах АПК за різними видами продуктів
застосовуються кілька або всі методи розрахунку ціни.
.2 Рентабельність
сільськогосподарського виробництва і методика їх визначення
Рентабельність - поняття, що характеризує економічну ефективність виробництва, за якої підприємство за рахунок грошової виручки від реалізації продукції (робіт, послуг) повністю відшкодовує витрати на її виробництво й одержує прибуток як головне джерело розширеного відтворення.
Проблема рентабельності, методи її кількісного виміру постійно знаходиться в центрі уваги при розробці методичних і інструктивних матеріалів. У цьому плані заслуговує на увагу пропозиція економістів про введення класифікації показників рентабельності на абсолютні і відносні, у залежності від способу їхнього кількісного вираження.
Абсолютні показники рентабельності - це валовий і чистий доход. Однак, абсолютні розміри чистого доходу, прибутку і валового доходу не дозволяють повною мірою порівняти економічні результати виробничої діяльності сільськогосподарських підприємств. Господарство може одержати прибутку на тисячу карбованців і на мільйон. В обох випадках виробництво є рентабельним, а ефективність може бути різної, тому що вона залежить від розмірів виробництва, структури продукції, величини витрат виробництва і так далі. Тому для характеристики економічної ефективності виробництва використовують також відносні показники рентабельності, що виражаються у виді співвідношення двох сумірних величин: валового доходу, чистого доходу, прибутку та показників ефективності використання тих чи інших виробничих ресурсів або витрат. Відносні показники рентабельності можуть бути обчислені в грошовому вимірі або, найчастіше, у відсотках. З їхньою допомогою рентабельність сільськогосподарського виробництва може бути виражена як по валовій, так і по реалізованій (товарній) продукції.
На практиці, в основному, використовуються відносні показники рентабельності реалізованої продукції, які відображуються нормою або рівнем рентабельності.
Для кількісного виміру
рентабельності в цілому по аграрних підприємствах використовують такі три традиційні
показники: рівень рентабельності, норму прибутку і приведену до земельної площі
масу прибутку. Рівень рентабельності (Р) визначається за формулою:

де П - валовий прибуток від реалізації (робіт, послуг);
Вв - виробничі витрати на реалізовану продукцію (її виробнича собівартість).
Для повнішої уяви про реальну ефективність певного виду товарної продукції доцільно цей показник обчислювати з врахуванням витрат на її збут, зменшивши при цьому валовий прибуток на величину цих витрат і водночас збільшивши на них знаменник формули.
Оскільки коефіцієнт
віддачі за товарною продукцією:

де ТП - вартість
товарної продукції (робіт, послуг) за поточними цінами реалізації, то рівень
рентабельності можна також визначити з виразу:
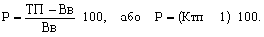
Даний показник характеризує економічну ефективність поточних витрат, ступінь їх окупності. Якщо, скажімо, рівень рентабельності становить 85%, це означає, що підприємство за рахунок одержаної грошової виручки повністю відшкодувало витрати виробництва на реалізовану продукцію і додатково одержало на кожний карбованець цих витрат по 0,85 грн прибутку. У тих випадках, коли грошова виручка від реалізації продукції не покриває витрат на її виробництво, визначають показник рівня збитковості як процентне відношення суми збитку до собівартості цієї продукції.
Рівень
рентабельності в цілому по підприємству характеризує ефективність лише спожитих
виробничих ресурсів і не відображує ефективності використання всіх авансованих
витрат, що акумулюються у вигляді застосовуваних основних і оборотних фондів.
Тому для визначення ефективності використання виробничих фондів розраховують
показник норми прибутку (Нn):
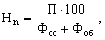
де Фос і Фоб - середньорічна вартість відповідно основних виробничих фондів і оборотних фондів. [9, С.147]
Для характеристики ступеня ефективності сільськогосподарського виробництва і подальших перспектив його розвитку цей показник надто важливий, оскільки однаковий рівень рентабельності для окремих видів сільськогосподарської продукції не створює ще рівних умов для забезпечення однакових темпів зростання обсягу виробництва цих видів продукції, що пояснюється їх різною фондомісткістю.
З економічної точки зору показник норми прибутку показує, скільки грошових одиниць прибутку приносить кожна грошова одиниця функціонуючих виробничих фондів. Зростання цього показника, як і показника рівня рентабельності, свідчить про підвищення ефективності виробництва. Важливо також зазначити, що фактично досягнута норма прибутку використовується як критерій для оцінки ефективності інвестицій за простими (недисконтованими) показниками.
Для оцінки ефективності виробництва в аграрних підприємствах важливе значення має і такий показник, як приведена маса прибутку, що визначається діленням одержаного підприємством валового прибутку на площу сільськогосподарських угідь. Як буде розкрито далі, цей показник набуває особливого значення для характеристики ефективності виробництва окремих видів продукції.
Рентабельність аграрних підприємств безпосередньо залежить від досягнутого рівня ефективності окремих видів виробництв. Щоб знати, які саме галузі в підприємстві найбільш рентабельні, а які низько ефективні, й на основі одержаної інформації розробити заходи щодо дальшого вдосконалення галузевої структури і підвищення прибутковості виробництва, визначають показники рентабельності (крім норми прибутку) в цілому по рослинництву і тваринництву, а також по тих галузях, продукція яких набула товарну форму.
По рослинництву в
цілому визначають такі показники рентабельності, як рівень рентабельності і
приведену масу прибутку від цього комплексу галузей на гектар ріллі. За
окремими культурами доцільно розраховувати три показники: рівень рентабельності,
масу прибутку на гектар посіву і масу прибутку на реалізований центнер
продукції. При цьому слід брати до уваги такі дві обставини. По-перше, при
визначенні приведеної маси прибутку в цілому за рослинництвом слід прибуток від
рентабельних галузей зменшити на збитки нерентабельних (збиткових)
рослинницьких галузей. По-друге, масу прибутку на гектар посіву певної культури
(Мк) необхідно визначати з обов’язковим урахуванням її рівня товарності за
формулою:

де Пк - прибуток, одержаний від реалізації певної культури;- площа посіву культури;
Кт - коефіцієнт товарності. [4, С.164]
Значення такого підходу до визначення маси прибутку на гектар посіву культури дуже велике, оскільки дає змогу правильно оцінити доходність галузі.
По тваринництву в цілому визначають рівень рентабельності і приведену масу прибутку на гектар сільськогосподарських угідь. При цьому прибуток від рентабельних тваринницьких галузей зменшується на збитки нерентабельних. По окремих тваринницьких галузях розраховують рівень рентабельності, масу прибутку на середньорічну голову і масу прибутку на центнер реалізованої продукції.
При оцінці ефективності окремих галузей слід брати до уваги всі показники рентабельності, й особливо приведену масу прибутку. Якщо користуватися лише показником рівня рентабельності, може скластися неправильна уява про економічну ефективність, а значить, і про ступінь вигідності виробництва тієї чи іншої продукції в умовах господарства. Ця обставина пояснюється тим, що один і той же рівень рентабельності може бути досягнутий за різної маси прибутку на гектар посіву. Адже відомо, що економічний стан підприємства залежить не лише від рівня окупності поточних витрат, а й від маси прибутку в цілому по господарству і на одиницю земельної площі. Чим вищий останній показник, тим більше можливостей має підприємство для нових інвестицій і матеріального стимулювання працівників, тим кращі його шанси в прискоренні темпів розширеного відтворення і зміцнення своїх позицій на ринку.
З переходом до ринкової
економіки і зростанням конкуренції на внутрішньому і зовнішньому ринках дуже
важливо для оцінки економічної ефективності виробництва визначати такий
показник, як рентабельність продажу. Він розраховується за формулою:
 , тобто

В буквальному трактуванні цей
показник показує, яка питома вага прибутку в загальній сумі грошової виручки
від реалізації продукції. Зрозуміло, що з підвищенням рівня цього показника
зміцнюється, за однакових інших умов, економічний стан підприємства, і навпаки.
Проте показник рентабельності продажу має глибший економічний зміст, оскільки
характеризує цінову конкурентоспроможність товару. [4, С.165]
Розділ 2. Рівень виробництва
сільськогосподарської продукції та його рентабельність
.1 Виробничі
ресурси підприємства та їх використання
На діяльність та розвиток сільськогосподарського підприємства мають значний вплив природні та економічні умови. Вивчення цих умов є надзвичайно важливою передумовою проведення аналізу економічної ефективності.
Досліджуване підприємство товариство з обмеженою відповідальністю «Ківшовата Агро» знаходиться в селі Ківшовата, Таращанського району, Київської області. Відстань від центральної садиби підприємства до найближчої залізничної станції - біля 10 км, до районного центру - 23 км, до обласного - 150 км. Основними базами постачання та реалізації продукції є місто Київ.
Клімат помірно-континентальний, теплий, з достатнім зволоженням. Зима м'яка; середня температура січня -6°C.
Літо тепле; середня температура липня від 18 до 20°C. Опадів ок. 600 мм в рік. Середньорічна кількість опадів - 500-600 мм, коефіцієнт зволоження 1,3. Середньорічна температура +6,9°C. Середня тривалість безморозного (вегетаційного) періоду 200 днів. Переважають вітри західних і південно-західних напрямків. Теплий період у районі триває близько 220 днів. Таращанський район відноситься до такого району області, у якому сума середньодобових температур за період активної вегетації рослин складає 2400-2600 С., а кількість опадів у цьому періоді знаходиться в межах 235-310 мм.
У ґрунтовому покриві району переважають чорноземи, лугово-чорноземні на піднесених місцях - сірі лісові ґрунти. Також зустрічаються дерново-підзолисті, могутні дернові ґрунти. Найбільшу площу займають чорноземи.
Місце розташування ТОВ «Ківшовата Агро» в цілому зручне, неподалік від баз постачання і ринків збуту продукції. Природні умови, в яких знаходиться підприємство, характеризуються помірно континентальним кліматом, сприятливим для вирощування багатьох видів культур, які тут районовані.
Виробнича діяльність сільськогосподарських підприємств залежить не тільки від впливу природно-кліматичних факторів. Достовірна оцінка діяльності виробництва про обґрунтованому підході та розрахунку показників рівня використання виробничих ресурсів, основних виробничих засобів і оборотних коштів, трудових ресурсів і землі.
Рівень ресурсозабезпеченості сільськогосподарських підприємств зумовлює результати їх господарської діяльності, а також ефективність використання виробничих ресурсів. Головною метою діяльності товариства є отримання прибутку виробництва сільськогосподарської продукції, її переробки, реалізації та здійснення інших видів діяльності.