Курсовая работа (т): Детерминанты успешности
Н7:: Вероятность успешного исхода сделки M&A возрастает с увеличением опыта проведения сделок такого рода компанией-поглотителем.
Однако, неоднозначные результаты научных работ по данной теме, представленные в параграфе 1.3., а так же факты из недавнего исследования КПМГ дают основу для тестирования еще одной гипотезы связанной с опытом проведения сделок по покупке корпоративного контроля, а именно:
Н8:: Вероятность успешного исхода текущей сделки M&A нелинейно связана с количеством предыдущих сделок, проведенных компанией-поглотителем.
В данном исследовании в качестве показателя предыдущего опыта будет использоваться количество завершенных сделок M&A компанией-поглотителем в период с начала ее существования и до текущей сделки.
После того как сделки по покупке корпоративного контроля все больше стали принимать транснациональный характер, данный тип сделок начал исследоваться в качестве фактора, влияющего на успешность слияния. Основываясь на выводах, полученных в работах Conn et. al. (2003) и Moeller, Schlingemann (2004), можно сформулировать следующую гипотезу:
Н9:: Вероятность успешного исхода сделки M&A возрастает в случае, если сделка произошла между компаниями - резидентами одной страны.
Для проверки данной гипотезы в качестве объясняющей переменной будет выступать фиктивная переменная, принимающая значение "1" в случае, если сделка носила транснациональный характер, "0" - если сделка была проведена между двумя компаниями - резидентами одной страны.
Помимо объясняющих переменных, предназначенных для проверки релевантности выдвинутых гипотез, в модель так же будут включены контрольные переменные, такие как коэффициент левериджа целевой компании, а так же коэффициент бета, добавленный в модель с целью учета риска компаний.
2.2 Методология оценки зависимой переменной теоретической модели
В данном исследовании проводится анализ факторов, влияющих на успешность слияний и поглощений. Стоит отметить, что понятие "успешности” может определяться разными критериями, с использованием разных моделей. В связи с этим, в данном подразделе будет описана методология оценки успешности сделок M&A, по результатам которой будут получены входные данные для зависимой переменной.
Для того чтобы определить, была ли сделка M&A успешной или нет, в данной работе будет проведен ретроспективный анализ, сущность которого заключается в рассмотрении динамики показателей эффективности компаний за определенный временной промежуток после сделки. За основу анализа взята модель ретроспективной оценки эффективности слияний и поглощений, предложенная в работе Healy, Palepu, Ruback (1992).
В качестве показателя эффективности M&A будет использована рентабельность активов по операционному денежному потоку. Данный показатель обладает преимуществом по сравнению с традиционными показателями эффективности бухгалтерского учета (такими как бухгалтерская рентабельность активов, акционерного капитала, коэффициент окупаемости инвестиций и др.) в виду того, что исключает влияние метода финансирования сделки, методов начисления амортизации как материальных, так и нематериальных активов, а так же различий в системе налогообложения. Данные преимущества позволяют сформировать показатель доходности, динамику которого удобно сравнивать во времени и по разным компаниям.
Для расчета рентабельности активов по операционному денежному
потоку будет использоваться следующая формула:
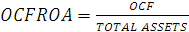 , (1)
где
OCFROA - рентабельность активов по операционному денежному потоку
OCF - операционный денежный поток, представляющий собой выручку за вычетом себестоимости произведенной продукции, а так же торговых и административных издержек, плюс амортизационные отчисления по материальным нематериальным активам;
TOTAL ASSETS - бухгалтерская стоимость совокупных активов компании.
Данный показатель будет рассчитан для каждой компании, по каждой сделке в выборке в период через год и через два после объявления о M&A. В качестве стандарта для сопоставления данный показатель будет так же измерен в период за год и за два года до объявления о сделке.
Для того, чтобы определить рентабельность активов по операционному
потоку в постаквизиционный период, будут использованы показатели из годовой
консолидированной финансовой отчетности объединенной компании.
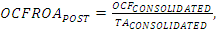 (2)
где:
OCFROAPOST - рентабельность активов по операционному денежному потоку в постаквизиционный период для объединенной компании;
ОСFCONSOLIDATED - операционный денежный поток объединенной компании;
ТАCONSOLIDATED - бухгалтерская стоимость активов объединенной компании.
Для расчета данного коэффициента в период "до” сделки будут
агрегированы соответствующие финансовые показатели из годовой отчетности двух
компаний, и коэффициент будет вычислен по следующей формуле:
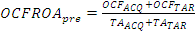 , (3)
где:
OCFROApre - рентабельность активов по операционному денежному потоку до слияния для гипотетически объединенной компании;
OCFACQ - операционный денежный поток компании-поглотителя;
OCFTAR - операционный денежный поток компании-мишени;
TAACQ - бухгалтерская стоимость совокупных активов компании-поглотителя;
TATAR - бухгалтерская стоимость совокупных активов компании-мишени.
После того, как будут вычислены соответствующие показатели
рентабельности за первый и второй год после объявления о сделке, а так же за
год и два до объявления, можно будет рассчитать итоговый эффект от интеграции
для каждой компании как разницу двух средних.
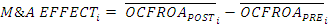 , (4)
где:
M&A EFFECTi - чистый эффект от интеграции для i-той компании;
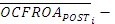 средняя рентабельность активов по операционному денежному потоку
объединенной i-той компании за первый и второй год после
объявления о сделке;
 - средняя рентабельность активов по операционному денежному
потоку гипотетически объединенной i-той
компании за год и за два года до объявления о сделке.
Исходя из данной методологи оценки, сделка М&А будет считаться успешной, если показатель M&A EFFECT будет больше нуля, в ином случае, сделка будет признана нерентабельной.
Сравнительный анализ операционных показателей до и после аквизиции выявляет разницу в показателях эффективности деятельности фирмы, однако стоит учитывать тот факт, что некоторая доля оцененной разницы может появиться за счет отраслевых факторов. В связи с этим в качестве основного теста для оценки эффективности M&A будут использованы показатели рентабельность активов по операционному денежному потоку, скорректированные по отрасли.
Для каждого года и фирмы, показатели эффективности, скорректированные на влияние индустриальных факторов, рассчитываются путем вычитания среднего по отрасли коэффициента рентабельности из соответствующего показателя для фирмы в выборке. В случае если объединяющиеся компании относятся к разным отраслям, средняя рентабельность по индустрии для лет, предшествующих сделке, вычисляется для них как средневзвешенное двух средних по соответствующим отраслям, где весом является отношение совокупных активов компании-поглотителя и компании-мишени к их суммарным активам в соответствующий год "до” сделки. Для постаквизиционных лет весом служит отношение совокупных активов компании-поглотителя и компании-мишени к их суммарным активам за один год до сделки.
Формально для расчета коэффициента рентабельности,
скорректированного по отрасли, будет использована следующая формула:
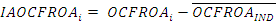 , (5)
где:
IAOCFROAi - рентабельность активов по операционному денежному потоку i-той фирмы, скорректированная по отрасли;
OCFROAi - рентабельность активов по операционному денежному потоку i-той фирмы;
 - среднеотраслевой коэффициент рентабельность активов по
операционному денежному потоку;
Далее будет произведен расчет среднего показателя рентабельности
по годам, предшествующим сделке и в постаквизиционный период, после чего будет
вычислен конечный эффект от интеграции как:
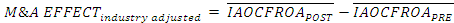 , (6)
где: M&A EFFECT industry adjusted - чистый эффект от интеграции, скорректированный по отрасли;
IAOCFROAPOST - средняя рентабельность активов по операционному денежному потоку объединенной компании в постаквизиционный период, скорректированная по отрасли;
IAOCFROAPRE - средняя рентабельность активов по операционному денежному потоку гипотетически объединенной компании в года, предшествующие сделке, скорректированная по отрасли.
Таким образом, сделка М&А будет считаться успешной, если
показатель M&A EFFECT industry adjusted будет больше нуля, в ином случае, сделка
будет признана нерентабельной.
2.3 Эконометрическая модель
В двух предыдущих разделах были сформулированы гипотезы, а так же описана модель оценки зависимой переменной. Для того, чтобы провести эмпирический анализ, необходимо сформулировать эконометрическую модель.
Основным методом исследования будет служить многофакторный
регрессионный анализ. В качестве зависимой переменной модели будет выступать
фиктивная переменная, принимающая значение "1" в случае, если сделка
определена как успешная, ”0” - если результат сделки был признан
нерентабельным. Для проверки гипотез в модели с фиктивной зависимой переменной
необходимо использовать регрессионный анализ типа логит или пробит. Формально
модель может быть описана следующим образом:
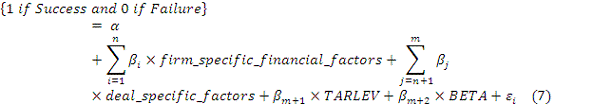
В таблице 1 представлены объясняющие переменные модели, а также ожидаемые знаки коэффициентов при них.
Таблица 1. Объясняющие переменные теоретической модели и
ожидаемые знаки коэффициентов при них.
Гипотеза
Объясняющая
переменная
Ожидаемый знак
коэффициента
Факторы,
связанные с финансовыми характеристиками компаний
Н1:
Вероятность успешного исхода сделки M&A возрастает с уменьшением размера
фирмы-поглотителя.
ACQSIZE
Н2:
Вероятность успешного исхода сделки M&A возрастает с увеличением относительного
размера компаний-участников
RELSIZE
+
Н3:
Вероятность успешного исхода сделки M&A возрастает с падением коэффициента
"цена/балансовая стоимость" капитала фирмы-поглотителя.
MVBV
Н4:
Вероятность успешного исхода сделки M&A возрастает с падением коэффициента
"цена/чистая прибыль" компании-поглотителя;
PEACQ
Н5:
Вероятность успешного исхода сделки M&A возрастает с падением коэффициента
"цена/чистая прибыль" компании-мишени;
PETAR
Факторы,
связанные с характеристиками сделки
Н6::
Вероятность успешного исхода сделки M&A возрастает в случае, если в качестве
оплаты использовался наличный расчет.
PAYMENT
+
Н7::
Вероятность успешного исхода сделки M&A возрастает с увеличением опыта
проведения сделок такого рода компанией-поглотителем.
PEXP
+
Н8::
Вероятность успешного исхода текущей сделки M&A нелинейно связана с количеством
предыдущих сделок, проведенных компанией-поглотителем.
PEXPSQR
Н9::
Вероятность успешного исхода сделки M&A возрастает в случае, если сделка
произошла между компаниями - резидентами одной страны
CROSSB
Контрольные
переменные
Уровень
левериджа компании-цели
TARLEV
Коэффициент
бета
BETA
В данной главе были сформулированы основные гипотезы для
дальнейшего тестирования, описана модель оценки зависимой переменной, а также
сформулирована теоретическая модель оценки релевантности выдвинутых гипотез.
Далее можно непосредственно приступать к самому эмпирическому анализу.
В начале данной главы кратко будет описан российский рынок
слияний и поглощений, а также выборка данного исследования. Затем будут
рассмотрены результаты ретроспективного анализа эффективности M&A для сделок в выборке. В
финальном разделе будет представлен многофакторный регрессионный анализ, по
итогам которого, выдвинутые гипотезы будут либо приняты, либо опровергнуты.
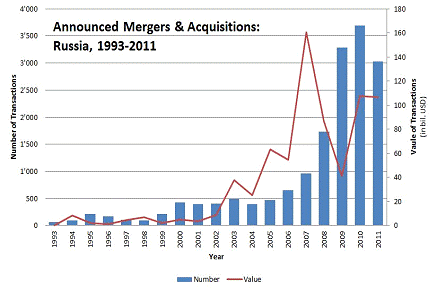
Российский рынок слияний и поглощений является относительно
молодым, но быстро растущим и развивающимся. Начиная с единичных сделок в конце
ХХ века, носящих преимущественно локальный характер, всего за несколько лет,
российский рынок слияний и поглощений эволюционировал до большого ежегодного
количества трансграничных сделок. Еще одной отличительной чертой российского
рынка M&A является то, что он
развивался по нарастающей, без какой-либо циклической закономерности, в отличие
от США и стран Запада. В период с 1999 и по 2007 год российский рынок слияний и
поглощений вырос более чем в тридцать раз (Каменев, 2008).
Рис. 1 Анонсированные слияния и поглощения в России за
1993-2011 гг.
Источник: VSC Growth Research, 2011
Основными источниками данных в настоящем исследовании
послужили базы данных Bureau van Dijk (Zephyr, Ruslana) и Bloomberg. Первоначальная выборка
сделок составила примерно 650 M&A в период с 2003 по 2010, однако не все они подходили по
критериям, выдвинутым в данном исследовании. В таблице 2 представлены базовые
критерии, по которым формировалась конечная выборка компаний.
Таблица 2. Требования к сделкам M&A в выборке исследования
Критерий
Значение
1. Тип сделки
Только 100%
аквизиции
2. Дата
анонсирования
Наличие даты
анонсирования о сделке обязательно
3. Статус M&A
Только
завершенные сделки
4. Сумма сделки
От $1,000,000 USD
5. Форма
платежа
Наличие данных
о форме платежа обязательно
6.
Характеристика участвующих в M&A компаний
Обе компании -
публичные
7.
Характеристика финансовых данных компаний-участников M&A
Доступность
годовой финансовой отчетности для обеих компаний
8.
Характеристика оценочного периода
В оценочный
период должны отсутствовать какие-либо значимые корпоративные события, другие
сделки M&A, в том числе.
После того как полученные данные были отсортированы по
вышеизложенным критериям, выборка существенно уменьшилась до 89 сделок.
Следуя логике, изложенной в разделе 2.2, сначала был проведен
ретроспективный анализ рентабельности активов по операционному денежному потоку
без корректировки по отраслевым показателям. Дескриптивная статистика
результатов данного анализа представлена в Таблице 3.
Таблица 3.
Дескриптивная статистика изменений Число
наблюдений
89
Среднее
значение
0,0103%
Медиана
0,5208%
Стандартное
отклонение
6,98%
Максимум
20,81%
Минимум
-17,60%
Число
положительные изменения
46
Число
отрицательных изменений
43
Источник: расчеты автора
Согласно проведенному анализу, более половины сделок привели
к приросту рентабельности компании по OCFROA.
Предполагается, что в таком случае, сделку можно назвать
успешной, так как по прошествии двух лет, в среднем, ее реализация привела к
росту компании.
Для более глубоко понимания связи между доходностями в пред -
и постаквизиционный период, был проведен одномерный регрессионный анализ
следующей модели:
где:
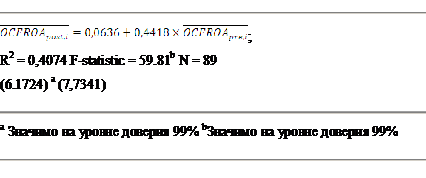
По результатам регрессионного анализа была получена следующая
спецификация модели (в скобках значение t-статистики):
Таблица 4. Результаты регрессионного анализа зависимости
доходностей в постаквизиционный период от доходностей до сделки
Из результатов следует, что рентабельность в постаквизиционный
период находится в положительной зависимости от результатов гипотетически
объединенной компании до сделки. Коэффициент пересечения равный 0,0718 являет
собой - оцененную аномальную доходность и свидетельствует о том, что,
контролируя финансовые результаты до сделки, по выборке наблюдается улучшение в
операционном денежном потоке в постаквизиционный период.
Как было замечено ранее, некоторая доля оцененной разницы в
показателях
Таблица 5.
Дескриптивная статистика изменений Число
наблюдений
89
Среднее
значение
-0,970%
Медиана
-2,690%
Стандартное
отклонение
5,338%
Максимум
12,09%
Минимум
-26,46%
Число положительные
изменения
38
Число
отрицательных изменений
56
Источник: расчеты автора
Как видно из Таблицы 5, результаты по операционным
показателям эффективности, скорректированным по отраслевому признаку,
отличаются от результатов без соответствующей корректировки. Так, в данном
случае лишь 38 сделок показали относительный прирост в операционном денежном
потоке в постаквизиционный период.
Для показателей, скорректированных по отрасли, также был
проведен одномерный регрессионный анализ, спецификация которого представлена
ниже:
Таблица 6. Результаты регрессионного анализа зависимости
постаквизиционных доходностей от доходностей до сделки, с корректировкой по
отраслям (в скобках значение t-статистики).
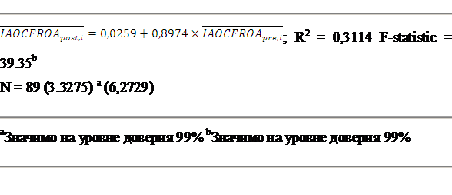
По результатам оценки коэффициентов этой модели можно сделать
вывод, что между операционными показателями эффективности "до” и
"после" сделки, опять же наблюдается значимая положительная
зависимость. Кроме того, оцененная аномальная доходность равняется 2, 59%, что
несколько ниже, чем в случае, когда операционные показатели не скорректированы
по отраслям, но тем не менее, свидетельствует об улучшении в операционных
показателях компаний, участвующих в M&A.
Описанный в данном разделе анализ эффективности сделок M&A для выборки в
исследовании был проведен с одной единственной целью - определить входные
данные для зависимой переменной "успех", чтобы в дальнейшем
использовать их для тестирования сформулированных в разделе 2.2 гипотез.
Цель раздела можно считать достигнутой. Для формирования зависимой
переменной в дальнейшем будет использована информация, полученная по
результатам, учитывающим влияние отраслевого фактора, так как целесообразно
полагать, что они представляют собой более реалистичную картину рентабельности
сделок.
Как было заявлено в разделе 2.3, для проверки релевантности
выдвинутых гипотез следует использовать бинарные модели регрессионного анализа,
так как в роли зависимой переменной выступает фиктивная переменная, принимающая
значение "1" в случае, если сделка была определена как успешная,
"0" - если результат сделки был признан нерентабельным. Эмпирическая
модель была сформулирована следующим образом (раздел 2.3, формула (7)):
Регрессионный анализ был применен к нескольким вариациям
данной модели, в зависимости от того, какие гипотезы проверялись на значимость.
Конечные спецификации модели были выбраны исходя из значимости коэффициентов и
модели в целом, ориентируясь также на показатели LR статистики и критериях
Акаике и Шварца. Для тестирования моделей использовался эконометрическая
программа EViews, полные выкладки по результатам анализа можно найти в
Приложениях.
Первая протестированная модель имеет вид:
SUCCESSi = α +β1 *ACQSIZEi+ β2*MVBVi+ β3*PAYMENTi+ β4*PEXPi+ β5*CROSSBi+ +β6*TARLEVi+ β7*BETA+ ei; (9)
Спецификация данной модели изложена в таблице 7.
Таблица 7. Логистическая модель №1
Variable
Coefficient
Std. Error
z-Statistic
Prob.
C
5.037975
4.178408
1.205716
0.2279
ACQSIZE
-0.000131
6.16E-05
-2.129541
0.0332
MVBV
-2.163989
0.709044
-3.051981
0.0023
PAYMENT
0.287259
1.481865
0.193850
0.8463
PEXP
-0.158068
0.211760
-0.746450
0.4554
CROSSB
0.558282
1.425167
0.391731
0.6953
TARLEV
-0.121492
0.057761
-2.103356
0.0354
BETA
-2.912606
1.974902
-1.474810
0.1403
LR statistic
93.43809
Исходя из результатов можно говорить о том, что получила свое
подтверждение гипотеза Н1: коэффициент при переменной "acqsize" - отрицательный и
является значимым на 5 % уровне, то есть как и в работах Moeller et. al. (2004) и Gorton et. al (2009), мы получили
доказательство того, что чем ниже размер компании-покупателя, тем более
вероятен удачный исход сделки. На 1% уровне значимости нашла свое подтверждение
гипотеза H3, отрицательный коэффициент говорит о том, что вероятность
успешности сделки растет в случае, если статус компании-поглотителя к моменту
сделки являлся "стоимостным”.
Для российского рынка M&A гипотеза H6 оказалось не
релевантной. Несмотря на то, что коэффициент при переменной "payment" положительный, он
не значим. Возможно, такой результат получился в силу некоторой смещенности
выборки по данной переменной: как оказалось на российском рыке большая часть
платежей по M&A поступает в форме
наличного расчета, в то время как выплата акциями встречается значительно реже.
Не значимыми оказались и коэффициенты при переменных "pexp" и "crossb", то есть гипотезы
Н7 и Н9 не получили своего подтверждения.
В следующей модели, контролируя прочие факторы проверялась значимость
гипотезы Н2.
Уравнение модели выглядит как:
SUCCESSi = α +β1 *RELSIZEi+ β2*MVBVi+ β3*PAYMENTi+ β4*PEXPi+ β5*CROSSBi+ +β6*TARLEVi+ β7*BETAi+ ei; (10)
Спецификация данной модели изложена в таблице 8.
Таблица 8. Логистическая модель №2
Variable
Coefficient
Std. Error
z-Statistic
Prob.
C
4.952891
3.863074
1.282111
0.1998
RELSIZE
0.049939
0.241486
0.206798
0.8362
MVBV
-1.703225
0.736808
-2.311627
0.0208
PAYMENT
0.734680
1.344065 0.5846
PEXP
-0.239537
0.192096
-1.246966
0.2124
CROSSB
0.482574
1.282489
0.376279
0.7067
TARLEV
-0.099857
0.056673
-1.761985
0.0781
BETA
-3.299100
2.080498
-1.585726
0.1128
LR statistic
90.22322
По результатам оценки коэффициентов регрессии можно сделать
вывод о том, что гипотеза Н2 не значима, то есть относительный
размер компании-цели к компании-покупателя не оказал влияния на эффективность M&A компаний в выборке
исследования. Стоит отметить, что выборки исследователей, в работах которых
относительный размер компаний имел значения, носили специфический характер - Bruton et. al. (1994) рассматривали
аквизиции компаний-целей, находящихся в затруднительном финансовом положении,
Ahuja, Katila, (2001) изучали технологические аквизиции.
Так как выборка в данной работе подобных ограничений не
имеет, то полученный результат интерпретировать с этой точки зрения. Прочие
факторы в данном виде модели не изменили значимости своих результатов по
сравнению с предыдущей. Далее, следуя логике Sudarsanam et. al. (2001) и исследованию
КПМГ, контролируя прочие факторы, были проверены на релевантность гипотезы H4 и Н5. Тестируемая
модель имела следующий вид:
SUCCESSi= α +β1 *ACQSIZEi + β2*PETARi+ β3*PEACQi+ β4*PAYMENTi+ β5*PEXPi+ β6*CROSSBi+ +β7*TARLEVi+ β8*BETAi + ei; (11)
Результаты регрессионного анализа представлены в таблице 9.
Таблица 9. Логистическая модель №3
Variable
Coefficient
Std. Error
z-Statistic
Prob.
C
10.86514
6.152274
1.766036
0.0774
ACQSIZE
-9.86E-05
4.91E-05
-2.009080
0.0445
PETAR
-0.198208
0.074824
-2.648979
0.0081
PEACQ
-0.530723
0.232467
-2.283007
0.0224
PAYMENT
-0.779660
2.610601
-0.298651
0.7652
PEXP
-0.180658
0.275126
-0.656636
0.5114
CROSSB
1.275649
1.395471
0.914135
0.3606
TARLEV
-0.121910
0.063508
-1.919614
0.0549
BETA
-3.290368
2.141501
-1.536477
0.1244
LR statistic
95.52341
Результаты данной модели еще раз находят подтверждение тому,
что "стоимостные" покупатели положительно влияют на эффективность M&A. Коэффициент при
переменной "peacq" - отрицательный и значим на 5% уровне, что несколько
уступает в значимости коэффициенту при переменной "mvbv" в логистической
модели №1, однако по-прежнему делает статус компании-поглотителя релевантным
фактором и подтверждает гипотезу Н4. Статус компании-цели оказался
также объясняющим некоторую вариацию в эффективности M&A. Коэффициент при переменной
"petar" - отрицательный и значим на 1% уровне, что говорит о том,
что в рамках данного исследования есть все основания полагать, что вероятность
успешного исхода сделки увеличивается, если компания-цель имеет финансовый
статус "стоимостной" компании к моменту M&A. Что касается прочих
факторов: коэффициент при переменной "acqsize", относящейся к
размеру компании-покупателя, является значимым и в этой спецификации модели
(по-прежнему на 5% уровне значимости); коэффициенты при переменных "payment", "pexp" и "crossb" для данной
спецификации остаются не значимыми, поэтому гипотезы Н6, Н7
и Н9 не находят своего подтверждения.
Еще одна модель была проанализирована с целью проверить
релевантность гипотезы Н8 и имела вид:
SUCCESSi = α +β1 *ACQSIZEi+ β2*MVBVi+ β3*PAYMENTi+ β4*PEXPSQRi+ β5*CROSSBi+ +β6*TARLEVi+ β7*BETAi+ ei; (12)
Результаты данной модели представлены в Таблице 10.
Таблица 10. Логистическая модель №4
Variable
Coefficient
Std. Error
z-Statistic
Prob.
C
4.384088
4.502413
0.973720
0.3302
ACQSIZE
-9.66E-05
4.45E-05
-2.169681
0.0300
MVBV
-1.797438
0.548699
-3.275819
0.0011
PAYMENT
0.309869
1.606766
0.192853
0.8470
PEXPSQR
-0.017817
0.017771
-1.002611
0.3160
CROSSB
0.548434
1.392669
0.393801
0.6937
TARLEV
-0.142690
0.069112
-2.064620
0.0390
BETA
-2.575470
1.763137
-1.460732
0.1441
LR statistic
93.67235
По полученным результатам можно сказать, что опыт проведения
сделок по-прежнему остается не релевантным - коэффициент при переменной "pexpsqr" не является
значимым, ввиду чего, основания говорить о наличие квадратичной зависимости
рентабельности сделки от предыдущего опыта проведения сделок не приходится.
Коэффициенты при прочих переменных не меняют свою значимость по сравнению с
предыдущими моделями.
Итак, по результатам эмпирического исследования, проведенном
в данном главе, можно судить о релевантности гипотез, выдвинутых в разделе 2.1
Свое подтверждение нашли гипотезы Н1, Н3, Н4,
Н5, в то время как гипотезы Н2, Н6, Н7,
Н8 и Н9 не нашли подтверждения своей релевантности на
российском рынке M&A.
Данное исследование проводилось с целью выявить факторы,
влияющие на успешность слияний и поглощений на российском рынке M&A.
По результатам обзора литературы были обнаружены основные
факторы, которые могут влиять на успешность слияний и поглощений. Ими оказались
размер компаний-участниц сделки, их финансовый статус, форма оплаты, опыт
проведения M&A и транснациональный
характер слияния. Далее по этим факторам, на основании проведенного обзора,
были разработаны гипотезы для тестирования.
Прежде чем переходить к эмпирическому анализу, была проведена
оценка успешности сделок M&A по выборке исследования. В результате было установлено, что
из 89 слияний и поглощений в выборке, 38 оказались успешными; 51 сделка была
признана нерентабельной. По этим данным была сформирована зависимая переменная
для эконометрической модели.
Для тестирования релевантности выдвинутых гипотез был
применен многомерный регрессионный анализ логистической модели, по итогам
которого можно сделать следующие выводы. Размер компании-покупателя
отрицательно влияет на успешность слияний и поглощений, то есть чем больше
компания-покупатель, тем меньше вероятность рентабельности сделки. Таким
образом, для российского рынка подтвердились результаты, полученные в работах Moeller et. al (2004) и Gorton et. al. (2009). Гипотеза о
влиянии относительного размера компаний оказалась не значимой. Возможной
причиной такого результата могло стать то, что выборка в данном исследовании не
была ограничена каким-либо специфическим видом M&A, как в работах Bruton et. al. (1994) и Ahuja, Katila,
(2001). Кроме того, было установлено, что финансовый статус компании
является важным фактором в объяснении эффективности сделки - результаты анализа
полностью соответствуют выводам Rau, Vermaelen (1998) и Sudarsanam et. al. (2001) и говорят о том,
что вероятность успешного исхода M&A повышается в случае, если на момент аквизиции компании имели
статус "стоимостных" фирм. На российском рынке метод оплаты не сыграл
значительной роли в объяснении эффективности сделок. Опыт проведения M&A, как и транснациональный
характер слияния, также не оказали значимого влияния на рентабельность сделок
российских компаний.
Исследование эффективности M&A в данной работе
сопоставимо с предыдущими исследованиями по этой теме на развивающихся рынках.
В отличие от Kumar, (2009), который доказывает, что на индийском рынке показатели
эффективности компаний в среднем не выявили улучшения после проведения сделки,
и в отличие от Ismail et al. (2010) которые находят, что M&A Египетских компаний
можно назвать успешными, только говоря о конкретной отрасли, в данном
исследовании наблюдалось улучшение в операционных показателях компаний после
заключения сделки. Лишь в работе Ramaswamy и Waegelein (2003) был проведен анализ факторов, влияющих на
эффективность M&A. Авторы установили, что
метод оплаты сделки не оказал значимого влияния на успешность M&A (как и в данной работе).
Размер компании-покупателя оказался значимым фактором, однако в отличие от
результатов данного исследования, его влияние было положительным - чем больше
размер покупателя, тем более вероятен удачный исход сделки.
Гипотезы, не нашедшие в настоящем исследовании своего
подтверждения, могут стать предметом для дальнейшего анализа, который поможет
либо выявить другие формы зависимости, нежели предложены в данной работе, либо
найти объяснение нерелевантности этих гипотез в случае с российским рынком в
частности, или развивающимися рынками в целом.
успешность сделка поглощение слияние
Статьи:
1. Ahuja, G., Katila, R. (2001), "Technological
Acquisition and the Innovation Performance of Acquiring Firms: A Longitudinal
Study”, Strategic Management Journal, 3 (2): 197-220.
. Bruton G.D., Oviatt B.M., White M.A. (1994),
"Performance of acquisitions of distressed Firms”, Academy of management
Journal.37 (4):
972-989
3. Cohen, W.M., Levinthal, D.A. (1990), "Absorptive
capacity: a new perspective on learning and innovation”, Administrative Science
Quarterly, Vol.35, pp.128-52.
. Conn, R.L., A. Cosh, P.M. Guest, A. Hughes
(2003)"The Impact on UK Acquirers of Domestic, Cross-border, Public and
Private Acquisitions”, Journal of Business Finance & Accounting, 32 (5)
& (6): 815-870
5. Demsetz, H., Lehn, K. (1985), "The structure of
corporate ownership: causes and consequences”, Journal of Political Economy, 93
(6): 1155-1177.
. Dewing A.S., (1921), "A Statistical Test of the
Success of Consolidations”, The Quarterly Journal of Economics, Vol.36, No.1,
pp.84-101
7. Fowler F.K., Schmidt D. (1989), "Determinants of tender
offer post-acquisition financial performance”, Strategic Management Journal, 10
(4): 339-350.
. Ghosh, A. 2001, "Does Operating Performance Really
Improve Following Corporate Acquisition? ”, Journal of Corporate Finance 7:
151-178.
9. Gorton, G., Kahl, M., Rosen, R.J. (2009), "Eat or Be
Eaten: A Theory of Mergers and Firm Size”, Journal of Finance, 64 (3):
1291-1344.
. Hansen, R. (1987), "A Theory for the Choice of
Exchange Medium in Mergers and Acquisitions, Journal of Business”, Vol.60,
pp.75-95
11. Healy P. M., Palepu K., Ruback R. S. (1992), "Does
corporate performance improve after mergers? ”, Journal of Financial Economics,
31: 135-175
. Huber, G. (1991), "Organizational learning: the
contributing processes and the literatures”, Organization Science, Vol.2 No.1,
pp.88-115.
. Ismail, T.H.,. Abdou A. A., Annis R.M., (2010),
"Exploring Improvements of Post-Merger Corporate Performance - the Case of
Egypt”, the Icfai University Journal of Business Strategy (forthcoming).
14. Jensen, M. (1986)"Agency costs of free cash flow,
corporate finance, and takeovers”, American Economic Review 76 (2),
pp.323-29.
. Jung, K., Kim, Y., Stulz, R. (1996), "Timing,
Investment Opportunities, Managerial Discretion, and the Security Issue
Decision”, The Journal of Financial Economics, Vol.42, Issue 2, pp.159-185
. Kelly E.M., (1968), "The Profitability of Growth
Through Mergers”, The Journal of Finance, Vol.23, No.3, pp.546-547
. Kumar, R., (2009),"Post-Merger Corporate
Performance: an Indian Perspective", Management Research News 32
(2), pp.145-157.
18. Kusewitt J.B., Jr., (1985), "An Exploratory Study of
Strategic Acquisition Factors Relating to Performance”, Strategic Management
Journal, 6 (2): 151-170.
. Lakonishok, J., Shleifer A., Vishny R., ‘Contrarian
investment, extrapolation, and risk’, Journal of Finance 49 (5) 1994,
pp.1541-78.
. Lang, L., Stulz, R., Walkling, R. (1991), "A Test of
the Free Cash Flow Hypothesis: The Case of Bidder Returns”, Journal of
Financial Economics, Vol.29, pp.315-335
21. Livermore S., (1935), "The Success of Industrial
Mergers”, The Quarterly Journal of Economics, Vol.50, No.1, pp.68-96
. Loughran T., Vijh A.M., (1997), "Do Long-Term
Shareholders Benefit From Corporate Acquisitions? ” The Journal of Finance
Vol.52, No.5 (Dec., 1997), pp.1765-1790
23. McCabe, G., Yook, K. (1997), "Jensen, Myers-Majluf,
Free Cash Flow and the Returns to Bidders”, Quarterly Review of Economics and
Finance, Vol.37, pp.697-707
24. Moeller S.B., Schlingemann F.P., (2004), "Global
diversification and bidder gains: A comparison between cross-border and
domestic acquisitions”, Journal of Banking & Finance 29 533-564
. Moeller, S.B., Schlingemann, F.P., Stulz, R.M., (2004),
"Firm Size and the Gains from Acquisitions”, Journal of Financial
Economics, 73 (2): 201-228.
26. Myers, S. (1977), "Determinants of Corporate
Borrowing”, Journal of Financial Economics, Vol.5, pp.147-175
. Myers, S., Majluf N. (1984), "Corporate financing
and investment decisions when firms have information that investors do not
have”, Journal of Financial Economics 13 (2), pp.187-221.
. Ramaswany, K., Waegelein J., (2003),. "Firm
Financial Performance Following Mergers", Review of Quantitative Finance
and Accounting 20, pp.115-126.
29. Rau, P. Raghavendra, Vermaelen, T. (1998), "Glamour,
value and the post-acquisition perfor mance of acquiring firms”, Journal of
Financial Economics 49, 223-253.
30. Seth, A. (1990), "Value Creation in Acquisitions: A
Re-Examination of Performance Issues”, Strategic Management Journal, 11 (2):
99-115.
. Sudarsanam S., Mahate A.A., Freeman A., (2001), "
Glamour Acquirers, Method of Payment and Post acquisition performance: The UK
evidence”, EFMA
Базы
данных:
1. Bloomberg
2. Bureau van Dijk, Ruslana
. Bureau van Dijk, Zephyr
Приложение №
1. Описание переменных
OCF
Оперативный
денежный поток, рассчитывается как выручку за вычетом себестоимости
произведенной продукции, а так же торговых и административных издержек, плюс
амортизационные отчисления по материальным нематериальным активам
TOTAL
ASSETS
Бухгалтерская
стоимость совокупных активов компании
OCFROA
Рентабельность
активов по операционному денежному потоку, рассчитывается как отношение OCF/TOTAL ASSETS
IAOCFROA
Рентабельность
активов по операционному денежному потоку, скорректированная по отрасли,
вычисляется как разница между OCFROA
компании и средним по индустрии OCFROA.
SUCCESS
Фиктивная
переменная, принимающая значение "1" в случае, если сделка
определена как успешная, ”0” - если результат сделки был признан
нерентабельным.
ACQSIZE
Рыночная
капитализация компании-поглотителя, предшествующая году совершения сделки
RELSIZE
Отношение
рыночной капитализации компании-мишени к капитализации поглотителя, в год,
предшествующий году сделки
MVBV
Коэффициент
"цена/балансовая стоимость”, рассчитывается как рыночная капитализация
компании к ее балансовой капитализации, измеряется за три месяца до
объявления о сделке
PEACQ
Коэффициент
"цена/чистая прибыль" компании-покупателя. Рассчитывается как
отношение рыночной цены акций компании к чистой прибыли в расчете на одну
акцию, измеряется за три месяца до объявления сделки
PETAR
Коэффициент
"цена/чистая прибыль" компании-цели. Рассчитывается как отношение
рыночной цены акций компании к чистой прибыли в расчете на одну акцию,
измеряется за три месяца до объявления сделки
PAYMENT
Фиктивная
переменная, которая принимает значение "1" в случае, если аквизиция
была оплачена наличными, "0" - если в качестве метода оплаты
использовались акции
PEXP
Количество
завершенных сделок M&A компанией-поглотителем в период с
начала ее существования и до текущей сделки
PEXPSQR
Количество
завершенных сделок M&A компанией-поглотителем в период с
начала ее существования и до текущей сделки, возведенное в квадрат
CROSSB
Фиктивная
переменная, принимающая значение "1" в случае, если сделка носила
транснациональный характер, "0" - если сделка была проведена между
двумя компаниями - резидентами одной страны
TARLEV
Коэффициент
левериджа целевой компании, рассчитывается как отношение долга компании к ее
суммарным активам
BETA
Коэффициент
учета риска по модели САРМ, в данном исследовании использовались значения по
индустрии
Приложение 2.
Дескриптивная статистика финальной выборки
Количество
наблюдений
89
Период
2003-2010
Число успешных
сделок
38
Число
нерентабельных сделок
51
% сделок,
оплаченных наличными
0,80
%
транснациональных сделок
0,26
Среднее
Стандартное
отклонение
Медиана
Минимум
Максимум
Размер
компании-покупателя
29686,29
23307,51
27902,52
396,03
98181,75
Коэффициент
"цена/балансовая стоимость" компании-покупателя
2,73
1,87
2,60
0,10
11,38
Коэффициент
"цена/чистая прибыль" (Р/Е) целевой компании
9,67
6,73
10,95
0,56
49,61
Коэффициент
"цена/чистая прибыль" (Р/Е) компании-покупателя
10,54
8,41
8,95
0,59
42,68
Уровень
левериджа целевой компании
15,69
8,79
16,29
0,00
30,91
Приложение 3.
Логистическая модель №1
Dependent
Variable: SUCCESS
Method:
ML - Binary Logit (Quadratic hill climbing)
Sample: 1 89
Included
observations: 89
Convergence
achieved after 7 iterations
Covariance
matrix computed using second derivatives
Variable
Coefficient
Std. Error
z-Statistic
Prob.
C
5.037975
4.178408
1.205716
0.2279
ACQSIZE
-0.000131
6.16E-05
-2.129541
0.0332
MVBV
-2.163989
0.709044
-3.051981
0.0023
PAYMENT
0.287259
1.481865
0.193850
0.8463
PEXP
-0.158068
0.211760
-0.746450
0.4554
CROSSB
0.558282
1.425167
0.391731
0.6953
TARLEV
-0.121492
0.057761
-2.103356
0.0354
BETA
-2.912606
1.974902
-1.474810
0.1403
McFadden
R-squared
0.796110
Mean dependent
var
0.370787
S. D. dependent
var
0.485752
S. E. of
regression
0.180367
Akaike info
criterion
0.448655
Sum squared
resid
2.635109
Schwarz
criterion
0.672353
Log likelihood
-11.96515
Hannan-Quinn
criter.
0.538821
Deviance
23.93029
Restr. deviance
117.3684
Restr. log
likelihood
-58.68419
LR statistic
93.43809
Avg. log
likelihood
-0.134440
Prob (LR
statistic)
0.000000
Obs with Dep=0
51
Total obs
89
Obs with Dep=1
38
Приложение 4.
Логистическая модель №2
Dependent
Variable: SUCCESS Sample: 1 89
Included
observations: 89
Convergence
achieved after 6 iterations
Covariance
matrix computed using second derivatives
Variable
Coefficient
Std. Error
z-Statistic
Prob.
C
4.952891
3.863074
1.282111
0.1998
RELSIZE
0.049939
0.241486
0.206798
0.8362
MVBV
-1.703225
0.736808
-2.311627
0.0208
PAYMENT
0.734680
1.344065
0.546611
0.5846
PEXP
-0.239537
0.192096
-1.246966
0.2124
CROSSB
0.482574
1.282489
0.376279
0.7067
TARLEV
-0.099857
0.056673
-1.761985
0.0781
BETA
-3.299100
2.080498
-1.585726
0.1128
McFadden
R-squared
0.768718
Mean dependent
var
0.370787
S. D. dependent
var
0.485752
S. E. of
regression
0.190057
Akaike info
criterion
0.484777
Sum squared
resid
2.925864
Schwarz
criterion
0.708475
Log likelihood
-13.57258
Hannan-Quinn
criter.
0.574943
Deviance
27.14516
Restr. deviance
117.3684
Restr. log
likelihood
-58.68419
LR statistic
90.22322
Avg. log
likelihood
-0.152501
Prob (LR
statistic)
0.000000
Obs with Dep=0
51
Total obs
89
Obs with Dep=1
38
Приложение 5.
Логистическая модель №3
Dependent Variable: SUCCESS
Method:
ML - Binary Logit (Quadratic hill climbing)
Sample:
1 89
Included
observations: 89
Convergence achieved after 7 iterations
Covariance
matrix computed using second derivatives
Variable
Coefficient
Std. Error
z-Statistic
Prob.
C
10.86514
6.152274
1.766036
0.0774
ACQSIZE
-9.86E-05
4.91E-05
-2.009080
0.0445
PETAR
-0.198208
0.074824
-2.648979
0.0081
PEACQ
-0.530723
0.232467
-2.283007
0.0224
PAYMENT
-0.779660
2.610601
-0.298651
0.7652
PEXP
-0.180658
0.275126
-0.656636
0.5114
CROSSB
1.275649
1.395471
0.914135
0.3606
TARLEV
-0.121910
0.063508
-1.919614
0.0549
BETA
-3.290368
2.141501
-1.536477
0.1244
McFadden
R-squared
0.813877
Mean dependent
var
0.370787
S. D. dependent
var
0.485752
S. E. of
regression
0.193038
Akaike info
criterion
0.447696
Sum squared
resid
2.981107
Schwarz
criterion
0.699356
Log likelihood
-10.92249
Hannan-Quinn
criter.
0.549133
Deviance
21.84497
Restr. deviance
117.3684
Restr. log
likelihood
-58.68419
LR statistic
95.52341
Avg. log
likelihood
-0.122725
Prob (LR
statistic)
0.000000
Obs with Dep=0
51
Total obs
89
Obs with Dep=1
38
Приложение 6.
Логистическая модель № 4
Dependent
Variable: SUCCESS
Method:
ML - Binary Logit (Quadratic hill climbing)
Sample:
1 89
Included
observations: 89
Convergence
achieved after 7 iterations
Covariance
matrix computed using second derivatives
Variable
Coefficient
Std. Error
z-Statistic
Prob.
C
4.384088
4.502413
0.973720
0.3302
ACQSIZE
-9.66E-05
4.45E-05
-2.169681
0.0300
MVBV
-1.797438
0.548699
-3.275819
0.0011
PAYMENT
0.309869
1.606766
0.192853
0.8470
PEXPSQR
-0.017817
0.017771
-1.002611
0.3160
CROSSB
0.548434
1.392669
0.393801
0.6937
TARLEV
-0.142690
0.069112
-2.064620
0.0390
BETA
-2.575470
1.763137
-1.460732
0.1441
McFadden
R-squared
0.798105
Mean dependent
var
0.370787
S. D. dependent
var
0.485752
S. E. of
regression
0.180138
Akaike info
criterion
0.446023
Sum squared
resid
2.628437
Schwarz
criterion
0.669721
Log likelihood
-11.84802
Hannan-Quinn
criter.
0.536189
Deviance
23.69604
Restr. deviance
117.3684
Restr. log
likelihood
-58.68419
LR statistic
93.67235
Avg. log
likelihood
-0.133124
Prob (LR
statistic)
0.000000
Obs with Dep=0
51
Total obs
89
Obs with Dep=1
38
Глава 3.
Практическая часть исследования
3.1 Обзор
российского рынка M&A и описание данных
3.2
Ретроспективная оценка эффективности M&A

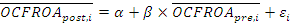 , (8)
 - средняя рентабельность активов по операционному денежному
потоку объединенной i-той компании в постаквизиционный период;
 - средняя рентабельность активов по операционному денежному
потоку гипотетически объединенной i-той
компании в предаквизиционный период;
 - коэффициент пересечения, отображающий аномальную доходность по
сделкам;
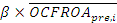 - мера эффекта рентабельности компаний в предсделочный период на
доходность в постаквизиционный период;
"до” и "после" сделки может появиться за счет
отраслевых факторов, поэтому анализ необходимо провести также с учетом
корректировки операционных денежных потоков по отраслям. Дескриптивная
статистика результатов данного анализа представлена в Таблице 5.

3.3 Логистическая
модель анализа релевантности гипотез исследования
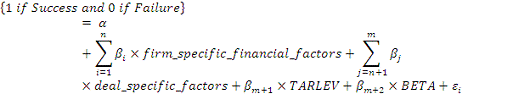
Заключение
Список
литературы
Приложения