Курсовая работа (т): Экономическая эффективность и целесообразность строительства и эксплуатации кирпичного завода при различных видах ценообразования
Экономическая эффективность и целесообразность строительства и эксплуатации кирпичного завода при различных видах ценообразования
Томский межвузовский центр дистанционного образования
ТОМСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ СИСТЕМ
УПРАВЛЕНИЯ И РАДИОЭЛЕКТРОНИКИ (ТУСУР)
Кафедра экономики
КУРСОВАЯ РАБОТА
по дисциплине "Экономика предприятия"
на ТЕМУ: Экономическая эффективность
и целесообразность строительства и эксплуатации кирпичного завода при различных
видах ценообразования.
Задание на курсовую работу
Разработан технический проект строительства и эксплуатации кирпичного завода производственной мощностью М=13500 (тыс. шт. /год). Период строительства и освоения производственной мощности нового предприятия (D Т) равен 0,8 года. Признано целесообразным 10% производственной мощности завода использовать в качестве резерва.
В соответствии с проектом ежегодные постоянные расходы завода составляют С=2900 (тыс. руб. /год), а переменные - V=0,24 (руб. /шт.). Рыночная цена кирпича на момент проектирования завода определяется как Z=0,86 (руб. /шт.). Прогнозные исследования показывают, что к началу эксплуатации завода цена кирпича изменится: от min =1,14 до miax=l.2. Капиталовложения в создание завода определяются как К =4100 (тыс. руб.). Норма эффективности капитальных вложений ЕН, установленная фирмой, равна 0, 20. Ожидаемый спрос на кирпич составляет 1,25М. Величиной инфляционных ожиданий можно пренебречь. Все необходимые расчеты провести в двух вариантах: а) при затратном ценообразовании; б) при рыночном ценообразовании.
При расчетах примем, что планируемый выпуск кирпича составляет 85% производственной мощности предприятия, а налоги определяются как: l = 0,215 величины постоянных затрат (условно-постоянные годовые налоги) и b = 0, 28 балансовой прибыли предприятия (переменные налоги, зависящие от производственной деятельности предприятия). Необходимо определить величину следующих показателей, характеризующих эффективность будущего бизнеса:
. годовую производственную программу;
2. ожидаемую цену реализации кирпича за единицу продукции;
. годовую выручку от продажи кирпича;
. годовые переменные текущие затраты;
. условно-постоянные текущие затраты на единицу продукции;
. себестоимость производства единицы продукции;
. себестоимость производства годовой товарной продукции;
. величину годовой балансовой прибыли предприятия;
. рентабельность производства кирпича;
. годовую производственную программу самоокупаемости деятельности предприятия;
. характеристику и степень надежности будущего бизнеса;
. величину годового совокупного налога (при отсутствии льгот по налогообложению);
. годовую производственную программу самоокупаемости предприятия с учетом его налогообложения;
. долю выручки, остающуюся в распоряжении предприятия после выплаты налогов;
. долю балансовой прибыли, изымаемую в бюджет в качестве налогов (совокупный налог в процентах от балансовой прибыли);
. коэффициент эффективности и срок окупаемости капитальных вложений (с учетом риска предпринимательства).
После всех проведенных расчетов необходимо сделать вывод о целесообразности бизнеса (основные показатели производства даны в таблице).
Результаты выполненных расчетов оформить в сводной таблице. Построить график издержек и результатов производства в зависимости от производственной программы предприятия. Сравнить полученные результаты расчетов для различных видов ценообразования и сделать выводы, объясняющие расхождение этих результатов.
Дополнительные данные:
КЭД - коэффициент эластичности товара по доходу потребителей, доли единицы (КЭД=0,34);
КЭЦ - коэффициент ценовой эластичности спроса товара, доли единицы (КЭЦ=0,45);
а - изменение товарной массы, поставляемой конкурентами на рынок, доли единицы (а=0,92);
а ф - рыночная доля новой фирмы по отношению к объему товарной массы базового периода, доли единицы (а ф =0,23);
Д - коэффициент изменения дохода потребителей товара, доли единицы (Д =1,04).
производственная мощность ценообразование резерв
Содержание
Задание на курсовую работу
Введение
1. Анализ показателей финансовых результатов деятельности предприятия при затратном ценообразовании
2. Анализ показателей финансовых результатов деятельности предприятия при рыночном ценообразовании
3. Эффективность производства при различных методах расчета цен (формах ценообразования)
Заключение
Список использованной литературы
Введение
Создание нового предпринимательского дела. выполнение работ требует инвестиций, а будущие доходы теснейшим образом связанные с ценой, должны окупить эти вложения и прежде, чем оценить эффективность инвестиционного проекта, необходимо провести его экономическую экспертизу. Она заключается в определении следующих позиций:
§ что и в каком объеме будет производить предприятие после начала его эксплуатации;
§ какие ресурсы (материальные, технические, топливно-энергетические, рабочей силы, финансовые) ему для этого нужны;
§ что необходимо предпринять, чтобы выполнить намеченную программу; как обезопасить себя от возможных неудач и разорения.
Ответы на эти вопросы предполагают предварительное планирование производственно-хозяйственной деятельности предприятия.
Планирование финансовых результатов деятельности промышленного предприятии является неотъемлемым элементом успешного ведения бизнеса. При этом определяются его основные технико-экономические показатели, среди которых необходимо выделить один из важнейших в условиях рынка - прибыль. В этом показателе аккумулируются практически все результаты деятельности предприятия.
Весь процесс планирования прибыли включает шесть этапов:
§ первый - формирование исходной информации;
§ второй - определение самой прибыли и важнейших экономических и финансовых показателей деятельности предприятия;
§ третий - анализ полученной информации относительно приемлемости принятого варианта;
§ четвертый - анализ рентабельности производства по видам продукции для выявления резервов в деле повышения прибыли;
§ пятый - внесение изменений в технику и технологию, организацию производства и управления по видам продукции с целью повышения прибыли;
§ шестой - принятие решения и расчет всей информации по видам продукции и обобщенной информации по предприятию в целом.
Процесс планирования прибыли начинается с разработки ценовой стратегии предприятия и обоснования основных показателей отчета о прибылях и убытках.
При разработке ценовой политики и стратегии перед предприятием стоят такие задачи:
§ определить оптимальную величину затрат на производство и сбыт продукции, которые позволят обеспечить получение прибыли при сложившемся уровне цен на рынке;
§ установить полезность продукции предприятия для потенциальных покупателей (потребительские свойства);
§ определить меры по обоснованию соответствия уровня запрашиваемых цен на продукцию их потребительским свойствам;
§ найти величину объема продаж продукции или долю рынка для предприятия, при которых его производство наиболее прибыльно.
Ценовая политика предприятия должна быть направлена на достижение следующих целей:
§ максимизация рентабельности продаж, то есть отношения прибыли (в процентах) к общей величине выручки от продаж;
§ максимизация рентабельности чистого собственного капитала предприятия (отношение прибыли к общей сумме активов по балансу за вычетом всех обязательств);
§ максимизация рентабельности всех активов предприятия (отношение прибыли к средней сумме активов по балансу);
§ стабилизация цен, прибыльности и рыночной позиции, то есть доли предприятия в общем объеме продаж на данном товарном рынке (особое значение эта цель имеет для предприятий, действующих на рынке, где любые колебания цен порождают существенные изменения объема продаж);
§ достижение наиболее высоких темпов роста продаж.
Анализ опыта российский промышленных предприятий свидетельствует, что при определении цен на продукцию, производимую на предприятиях, можно выделить две принципиальные методологические схемы: затратное ценообразование, в основу которого заложены предстоящие затраты фирмы на производство и реализацию продукции; рыночное ценообразование, при котором цена формируется под влиянием спроса и предложения товаров на рынке.
. Традиционный и ранее широко используемый в нашей стране метод расчета цен - затратный. Цены формируются без учета рыночных цен, исходя из полной себестоимости и нормы прибыли (в процентном отношении к себестоимости или на вложенный капитал). Формула этого расчета может быть представлена в следующем виде: цена = себестоимость + прибыль.
. Другой подход называется рыночным (так как в этом случае прибыль формируется рынком) и он может быть выражен следующей формулой: прибыль = рыночная цена - себестоимость. В этом случае имеет место ориентация на покупательский спрос продукции, выпускаемой предприятием (чем выше спрос, тем выше цена продукции, и наоборот, в результате чего при неизменной себестоимости продукция продается по разным ценам в зависимости от места и времени продаж). Этот подход называется рыночным, так как цена определяется рынком, а затраты предприятия должны окупаться не за счет прибавления к ним определенной нормы прибыли, а за счет улучшения качества продукции, увеличения объема продаж, снижения издержек, то есть за счет интенсификации деятельности предприятия.
Таким образом, целью данной работы является методика расчета и анализ хозяйственно - экономических показателей деятельности предприятия при затратном и рыночном механизмах ценообразования.
Рассмотрим экономическую эффективность и целесообразность
строительства и эксплуатации кирпичного завода при различных методах расчета
цен.
1. Анализ показателей финансовых результатов деятельности предприятия при затратном ценообразовании
Происхождение теории затратного ценообразования связывают с основоположниками экономической теории Адамом Смитом, Дэвидом Риккардо и др. по данной теории стоимость товара представляет собой овеществленный в товаре труд товаропроизводителей, а сама стоимость товара определяется количеством труда, необходимого для его производства. Рыночная цена в этом случае формируется из средних затрат производителей выпускающих указанный товар. То есть этот метод предполагает учет фактических затрат фирмы на производство и сбыт продукции.
Недостатком затратного подхода является невозможность во многих случаях установить величины удельных затрат на единицу продукции, которая и должна послужить основой цены до того как цена будет установлена.
Такое ценообразование широко применяется фирмами при отсутствии сколько-нибудь ощутимой конкуренции со стороны других предприятий, производящих товар аналогичного назначения. Перечислим те ниши рынка, в которых может успешно применяться затратное ценообразование:
§ производство и продажа товаров монополиями (монопольный рынок);
§ частичное производство и продажа товаров в условиях олигополистического рынка (особенно при сговоре действующих фирм между собой о проведении единой совместной ценовой политики);
§ производство товаров с учетом заказов потребителей (формирование портфеля заказов на основе договорных цен);
§ значительный дефицит продукции и неудовлетворенность спроса на нее;
§ локально изолированная ниша рынка (например, при отсутствии транспортных связей, в связи с неблагоприятными условиями погоды и т.п.).
Расчет основных финансовых показателей при затратном ценообразовании.
1. Определяем годовую производственную программу завода.
Производственная программа представляет собой систему плановых заданий по выпуску продукции установленной номенклатуры, ассортимента и качества, предназначенной для удовлетворения различных потребностей. Выпуск планируемого объема продукции предполагает наличие соответствующих производственных мощностей.
Производственная мощность предприятия характеризуется максимальным количеством продукции соответствующего качества и ассортимента, которое может быть произведено им в единицу времени при полном использовании основных производственных фондов в оптимальных условиях их эксплуатации.
Плановая (фактическая) производственной мощность предприятия
рассчитывается исходя из применяемых технологически процессов, наличного парка
оборудования, имеющихся производственных площадей с помощью коэффициента
использования производственной мощности по формуле:

где КМ - коэффициент использования производственной
мощности; М - годовая производственная мощность предприятия.
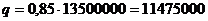 (штук)
Плановая производственная мощность предприятия (производственная программа) составляет 11475000 штук кирпичей в год.
2. Определяем ожидаемую цену одного кирпича.
В связи с неравномерным изменением цен на различные виды
ресурсов, товаров, работ и учитывая временной фактор определяем ожидаемую цену
одного кирпича по следующей формуле:
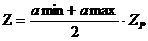
где ZP - рыночная цена кирпича на момент
проектирования завода (ZP=0,86
руб. /шт.);  - минимальная прогнозируемая цена
кирпича;
 - максимальная прогнозируемая цена
кирпича.
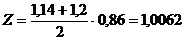 (руб. /шт.)
Таким образом, ожидаемая цена одного кирпича составила 1,0062 рубля.
3. Определяем годовую выручку от продажи кирпича.
Первоначальный капитал, инвестированный в производство, создает стоимость выражающуюся в цене реализованной продукции. После реализации продукции она принимает денежную форму - форму выручки.
Годовая выручка от продажи кирпича представляет собой доход
от реализации годового объема продукции по ожидаемой цене и может определяться
двумя методами - кассовым (по оплате) и методом начислений (по отгрузке). При
кассовом методе объем реализации определяется по поступлению денег на счета или
в кассу предприятия. При методе начислений стоимость отгруженной продукции
показывается как выручка от реализации независимо от поступления оплаты за
проданную продукцию.

где q - годовая производственная программа
завода; Z - цена одного кирпича.
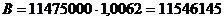 (руб. /год)