Курсовая работа (т): Фінанси малих підприємств
Утім, розрахунок реальної рентабельності малих підприємств завжди був утруднений значним рівнем “тінізації” діяльності малого бізнесу в Україні. “Тіньова” діяльність, на жаль, є деструктивною родовою ознакою малого бізнесу на всьому пострадянському просторі. Відсутність дієвого внутрішнього контролю (а точніше - спрощеність узгоджених дій) разом з недостатнім контролем за дотриманням вимог законодавства з боку держави утворили сприятливі умови для приховування частини доходів малих підприємств.
“Тінізація” малого бізнесу набула різних форм. Найбільш поширеними є приховування обороту, приховування доходів, заниження розмірів заробітної плати, ухилення від оподаткування. Так, за даними опитування, проведеного МФК у червні 2006 року серед керівників 900 малих підприємств у 12 містах України, 85 % підприємств приховували свої доходи, причому половина з них - від 20 до 50 %. Цікаво, що цей показник має значні регіональні варіації. Зокрема, 43 % опитаних підприємств у Керчі приховували більш як 50 % свого виторгу від реалізації, а 87 % респондентів у Козятині приховували до 60 % виторгу.
Згідно з експертними оцінками, за непрямими ознаками, у 2006 році в Україні спостерігалося підвищення рівня “тінізації” економіки порівняно з попереднім роком.
Утім, не можна забувати, що, “тінізація” малого бізнесу в Україні викликана, насамперед, надто високим рівнем податкового тиску на підприємства і населення та збереженням загальних несприятливих умов для ведення бізнесу. Відтак “детінізація” цієї сфери в Україні нерозривно пов’язана із загальною стратегією підтримки розвитку малого бізнесу.
Підсумовуючи, зауважимо, що вказані
диспропорції у розвитку малого бізнесу в Україні у 2009-2011 рр. дають підстави
стверджувати про фрагментарність та нестійкість тенденцій економічного
зростання, які мали місце у ці роки.
.2 Використання фінансових ресурсів
підприємства
Основою фінансів підприємств є фінансові ресурси - грошові доходи і нагромадження, які формуються у суб’єктів господарювання у процесі їх господарської діяльності за рахунок власних, позикових і залучених джерел фінансування і використовуються для формування активів підприємства, грошових резервів, виконання фінансових зобов'язань, а також для здійснення інших заходів з метою забезпечення ефективності розвитку підприємства.
Успішна діяльність підприємства неможлива без ефективного управління фінансовими ресурсами. Воно може бути спрямоване на досягнення таких цілей [3]:
· виживання фірми в умовах конкурентної боротьби;
· уникнення банкрутства і великих фінансових невдач; лідерство в боротьбі з конкурентами;
· збільшення ринкової вартості фірми;
· прийнятних темпів зростання економічного потенціалу фірми;
· зростання обсягів виробництва та реалізації;
· збільшення прибутку;
· зменшення витрат;
· забезпечення рентабельної діяльності і т.д.
Система управління фінансовими ресурсами підприємства є складовою фінансового механізму підприємства. Як зазначає І.О.Бланк «механізм фінансового менеджменту представляє собою систему основних елементів, регулюючих процес виробки і реалізації управлінських рішень в області фінансової діяльності підприємства» [2]. І.О. Бланк розглядає його як сукупність фінансового забезпечення, фінансового регулювання, управління фінансовими ресурсами та управління фінансовими потоками, системи конкретних методів та прийомів здійснення управління фінансовою діяльністю підприємства [2].
На нашу думку, в широкому розумінні управління фінансовими ресурсами можна визначити не лише як процеси розподілу і використання фінансових ресурсів, але і діяльність, пов'язану із впливом на формування фінансових ресурсів, управління грошовими потоками підприємства.
Найважливішим завданням управління фінансовими ресурсами є визначення обсягів, джерел та форм залучення фінансових ресурсів для здійснення господарської діяльності підприємства. Джерела фінансових ресурсів можуть бути внутрішніми (власний потенціал підприємства) та зовнішніми. Отримати фінансові ресурси із зовнішніх джерел можна за рахунок банківських позик, комерційних (товарних) кредитів, коштів, інвестованих у підприємство зовнішніми інвесторами, бюджетних дотацій та трансфертів, безповоротної фінансової допомоги тощо. Вибираючи ту чи іншу форму залучення фінансових ресурсів, потрібно враховувати вартість позикових коштів та особливості діяльності суб'єкта господарювання: рівень налагодженості логістичних зв'язків, організацію постачання та збуту, тривалість виробничого циклу, структуру кредиторської та дебіторської заборгованості, середній обсяг виручки від реалізації та собівартості продукції, розмір власного капіталу тощо. Іноді новим підприємствам доцільніше здійснювати виробничо-господарську діяльність за рахунок залучення позикового капіталу, ніж нарощувати власний, використовуючи ефект фінансового важеля.
Структура управління фінансовими
ресурсами складається з двох підсистем - керованої (об'єкти управління) та
керуючої (суб'єкти управління). Схематично ці дві підсистеми зображено на рис.
2.1. Суб'єктом управління фінансами є фінансова адміністрація підприємства, яка
здійснює цілеспрямований вплив на функціонування об'єкта [1].
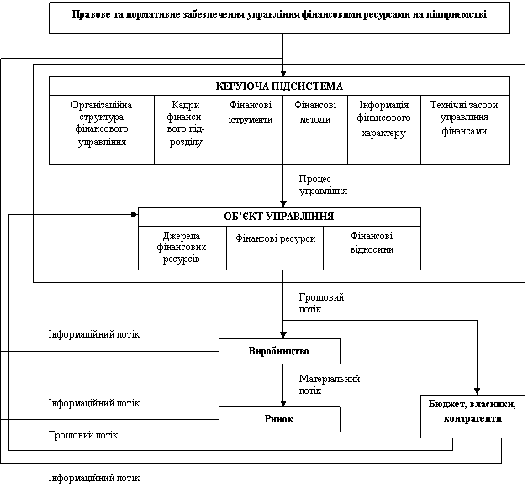
Рис.2.1 Структура і процес функціонування системи управління фінансами на підприємстві
Під час формування організаційної структури системи управління фінансами потрібно дотримуватися загальних принципів побудови управління підприємства, а саме:
· організаційна структура повинна відповідати стратегії організації;
· організаційна структура повинна відповідати середовищу господарювання суб'єкта;
· відсутності суперечностей між елементами організаційної структури.
Забезпечення достатніми обсягами фінансових ресурсів є однією з найважливіших умов досягнення цілей та завдань, передбачених фінансовою стратегією підприємства. Конкретні шляхи досягнення відповідних цілей визначає фінансова політика, яка охоплює політику управління структурою капіталу, цінову політику, податкову політику, політику управління доходами, політику управління витратами, політику управління формуванням і використанням прибутку, дивідендну політику, інвестиційну політику тощо [4].
Кожен суб'єкт господарювання має свої особливості, тому визначити єдиний підхід до вибору фінансової політики чи фінансової стратегії неможливо. Кожне підприємство повинне самостійно визначати, які чинники і яким чином впливатимуть на його діяльність, та формувати таку фінансову стратегію, яка б мінімізувала ризики і сприяла збільшенню його прибутковості, підвищенню конкурентоспроможності та фінансової стійкості на ринку.
Управління фінансовими
ресурсами представляє собою сукупність взаємопов'язаних елементів - суб'єкта
(фінансові менеджери), об'єкта (фінансові потоки), мети (створення ресурсної
бази з відповідних джерел та забезпечення ефективного використання сформованих ресурсів)
і методів та інструментів її реалізації. Побудова ефективної системи управління
фінансовими ресурсами неможлива без розробки фінансової стратегії та її
адаптації відповідно до змін зовнішнього середовища. Шляхи реалізації завдань
управління фінансовими ресурсами мають визначатися фінансовою політикою
підприємства залежно від конкретних умов та особливостей діяльності кожного
суб’єкта господарювання.
.3 Оподаткування діяльності
малих підприємств
За умов ринкової економіки важлива роль належить малому бізнесу. Його підтримка, у тім числі через систему оподаткування, є одним із способів подолання економічної кризи в економіці.
На перших етапах становлення системи оподаткування в Україні малому підприємництву надавались певні пільги. Особливо це стосувалося оподаткування прибутку малих підприємств. Згодом податкові пільги для малого підприємництва практично було ліквідовано, що негативно вплинуло на його розвиток.
З метою реалізації державної політики щодо розвитку й підтримки малого підприємництва, підвищення його ролі в розвитку національної економіки з 1 січня 1999 року внесено зміни в оподаткування суб'єктів малого підприємництва (згідно з Указом Президента України від 3 липня 1998 року "Про спрощену систему оподаткування обліку та звітності суб'єктів малого підприємництва" з додатковими змінами відповідно до Указу Президента від 28 червня 1999 p.).
Указані зміни пов'язані зі спрощенням системи оподаткування (встановлення єдиного податку), обліку та звітності суб'єктів малого підприємництва. Такими визнано:
юридичних осіб - суб 'єктів підприємницької діяльності будь-якої організаційно-правової форми та форми власності, що в них за рік середньооблікова чисельність працюючих не перевищує 50 осіб, а величина виручки від реалізації продукції (товарів, робіт, послуг) за рік не перевищує 1 млн гривень;
фізичних осіб, які здійснюють підприємницьку діяльність без створення юридичної особи, а кількість осіб, які перебувають у трудових відносинах з такою особою, включаючи членів її сім'ї, за рік не перевищує 10 осіб і величина виручки від реалізації продукції (товарів, робіт, послуг) не перевищує 500 тис. гривень.
Виручкою від реалізації продукції (товарів, робіт, послуг) вважається сума, фактично отримана суб'єктом підприємницької діяльності на поточний рахунок або в касу за здійснення операцій з продажу.
Суб'єкти підприємницької діяльності - юридичні особи, які перейшли на спрощену систему оподаткування за єдиним податком, не мають права застосовувати інший спосіб розрахунків за відвантажену продукцію, крім готівкового та безготівкового розрахунків грішми.
Суб'єкт малого підприємництва, який сплачує єдиний податок, звільняється від сплати таких податків і зборів (обов'язкових платежів):
податку на додану вартість, крім випадку, коли юридична особа вибрала спосіб оподаткування доходів за єдиним податком за ставкою 6 відсотків;
податку на прибуток;
податку на доходи фізичних осіб (для фізичних осіб - суб'єктів підприємницької діяльності);
плати (податку) за землю;
збору за спеціальне використання природних ресурсів;
збору на обов'язкове державне пенсійне страхування;
збору на обов'язкове соціальне страхування;
комунального податку;
податку на промисел;
збору за видачу дозволу на розміщення об'єктів торгівлі та сфери послуг;
внесків до Фонду соціального захисту інвалідів;
внесків до Державного фонду сприяння зайнятості населення;
плата за патенти згідно із Законом "Про патентування деяких видів підприємницької діяльності.
Для переходу на спрощену систему оподаткування суб'єкт малого підприємництва має подати письмову заяву в орган державної податкової служби за місцем державної реєстрації не пізніше ніж за 15 днів до початку наступного звітного (податкового) періоду (кварталу), за умови сплати всіх установлених податків та зборів за попередній звітний (податковий) період.
Суб'єкти підприємницької діяльності - фізичні особи, мають право вибирати спосіб оподаткування доходів, одержуючи свідоцтво про сплату єдиного податку.
Ставки єдиного податку для фізичних осіб встановлюються місцевими радами за місцем державної реєстрації суб'єкта підприємницької діяльності з урахуванням виду діяльності та місця її здійснення. Ставка податку не може становити менше 20 гривень та більше 200 гривень за календарний місяць.
Якщо фізична особа-суб'єкт підприємницької діяльності здійснює кілька видів її, для яких встановлено різні ставки єдиного податку, вона отримує одне свідоцтво і сплачує один податок, що не перевищує встановленої максимальної ставки.
Для платника єдиного податку (фізичної особи), який займається підприємницькою діяльністю з використанням найманої праці або коли участь у підприємницькій діяльності беруть члени його сім'ї, розмір єдиного податку збільшується на 50 відсотків за кожну особу.
Суб'єкт підприємницької діяльності - фізична особа, яка сплачує єдиний податок, звільняється від зборів до державних цільових фондів, пов'язаних з виплатою заробітної плати працівникам, які перебувають з ним у трудових відносинах, включаючи членів його сім'ї.
Сплачена суб'єктом підприємницької діяльності - фізичною особою, сума єдиного податку є остаточною і не включається до перерахунку загальних податкових зобов'язань як самого платника податку, так і осіб, що перебувають з ним у трудових відношеннях, включаючи членів його сім'ї, які беруть участь у підприємницькій діяльності.
Суб'єкти підприємницької діяльності - юридичні особи можуть самостійно вибрати ставку єдиного податку: 6% суми виручки від реалізації без урахування акцизного збору, але з окремою оплатою ПДВ; 10% суми виручки від реалізації без урахування акцизного збору, але зі включенням ПДВ до складу єдиного податку.
Суми єдиного податку перераховуються щомісячно до 20 числа місяця наступного за тим, в якому одержано виручку, на окремий рахунок відділень Державного казначейства України.
Наступного дня після надходження коштів відповідне відділення казначейства перераховує суми єдиного податку:
до державного бюджету - 20%;
до місцевого бюджету - 23%;
до Пенсійного фонду -- 42%;
на обов'язкове соціальне страхування - 15% (у тому числі 4% до Державного фонду сприяння зайнятості населення).
Суб'єкти малого підприємництва (юридичні особи) за результатами господарської діяльності за звітний період (квартал) подають до органу державної податкової служби (до 20 числа місяця, наступного за звітним періодом) розрахунок сплати єдиного податку, акцизного збору і податку на додану вартість (якщо ними вибрано ставку 6%).
На спрощену систему оподаткування суб'єктів малого підприємництва не можуть бути переведені:
довірчі товариства, страхові компанії, банки, інші фінансово-кредитні та небанківські фінансові установи;
суб'єкти підприємницької діяльності, на яких поширюється дія Закону України "Про патентування деяких видів підприємницької діяльності" в частині придбання спеціального торгового патенту;
суб'єкти підприємницької діяльності, у статутному фонді яких частки, що належать юридичним особам-учасникам та засновникам даних суб'єктів (які не є суб'єктами малого підприємництва), перевищують 25%;
фізичні особи - суб'єкти підприємницької діяльності, які займаються підприємницькою діяльністю без створення юридичної особи і здійснюють торгівлю лікеро-горілчаними та тютюновими виробами, пально-мастильними матеріалами.
Новостворені та зареєстровані в установленому порядку суб'єкти малого підприємництва, які подали заяву на право застосування спрощеної системи оподаткування, стають суб'єктами вказаної системи оподаткування з того кварталу, в якому здійснено їхню державну реєстрацію.
Суб'єкт малого підприємництва
може відмовитися від застосування спрощеної системи і повернутися до загальної
системи оподаткування з початку наступного звітного (податкового) періоду
(кварталу). Для цього необхідно подати заяву до відповідного органу державної
податкової служби за 15 днів до закінчення звітного податкового періоду.
3. Основні шляхи покращення
фінансової діяльності малих підприємств
.1 Зарубіжний досвід
функціонування фінансів малих підприємств
Відповідно до розмірів підприємств, масштабів їх діяльності підприємництво поділяють на мале, середнє та велике. У світі існують фірми-гіганти з багатомільярдними оборотами, на яких працюють десятки й сотні тисяч працівників. Існують і розвиваються крихітні фірми, на яких зайнято дві, три особи. Розмір підприємств залежить від виробничої функції підприємства, технологічного типу виробничого процесу, здатності швидко реагувати на зміни ринкової ситуації, на рух попиту, появу нових потреб у суспільстві тощо.