Материал: Фінанси_Посібник
За ставкою 0 % прибутку від страхової діяльності юридичних осіб.
За ставками 0 %, 4 %, 6 %, 12 %, 15 % і 20 % доходів нерезидентів та прирівняних до них осіб із джерелом їх походження з України.
Податковою базою для цілей цього розділу визнається грошове вираження прибутку як об’єкта оподаткування.
IV. ПОДАТОК НА ДОХОДИ ФІЗИЧНИХ ОСІБ
Основне завдання оподаткування доходів фізичних осіб полягає в тому, щоб зуміти його правильно використати: об’єктивно пристосувати до національного економічного простору, а суб’єктивно – поставити в рамках податкового законодавства.
Початкові форми прибуткового оподаткування населення датуються біблейськими джерелами, коли мова йшла про оподаткування в Віфліємі, на батьківщині Ісуса Христа. Біблія від Луки стверджує, що в Римській імперії усі громадяни повинні були з’являтися зі своєю сім’єю в місто їх народження і сплачувати податок. Найбільш чітко виражена форма раннього оподаткування громадян застосовувалась у середині ХV століття у Флоренції. До того часу промисловість і торгівля надавала більшу частину надходжень і хоча ці податки в значній мірі збільшили доходи Флоренції, політичні негаразди та суб’єктивні причини призвели до їх ліквідації.
Перший варіант прибуткового податку з громадян в США з’явився в 1643 році в Новій Плимутській колонії з використанням прогресивних ставок. До 1798 року прибутковий податок вводиться Уїльямом Піттом з широкою системою прогресивних ставок, пільг та утримань, проте характеризувався здебільшого зовнішніми ознаками прибутковості (володіння каретою, прислугою тощо) і являв собою потроєний податок на розкіш. Поступово він розповсюдився і у Європі: Прусія – 1842 рік; Франція – 1914 рік; Росія – 1916 рік. Прибуткові податки почали доповнювати вже існуючу й розвинену систему майнових податків, хоча вже використовувались різні перехідні форми.
На українських землях податки, які сплачували фізичні особи, спостерігалися ще задовго до існування Київської Русі. Перші згадки про них можна знайти в «Повісті минулих літ». Причинами, які привели до виникнення прямого оподаткування доходів населення, були гостра потреба держави в додаткових бюджетних надходженнях і забезпечення рівноспрямованості оподаткування на основі прямого визначення доходів платника [3; 8].
На сьогодні податок на доходи фізичних осіб досяг своєї досконалості та завершеності. Він використовується в податкових системах майже всіх країн світу. Найбільшого розвитку податки з доходів фізичних осіб сягають в умовах розвинутої ринкової економіки. Вони стають об’єктивним елементом фінансових відносин між державою і фізичними особами. Формується завершена модель податкової системи кожної держави. Вона включає методи й об’єкти оподаткування, ставки податків, строки їхньої сплати, контроль за витрачанням.
Важливим є призначення оподаткування доходів різних груп населення з метою досягнення економічного зростання у суспільстві. Досягнення
111
поставленої мети потребує досконалого податкового законодавства, яке повинно опиратися на науково обґрунтоване визначення бази оподаткування, ставок податку, пільг при оподаткуванні, а також урахування специфічних умов національної економіки, трудових і соціальних традицій населення, демографічної ситуації тощо.
Податок на доходи фізичних осіб займає найбільшу питому вагу серед платежів фізичних осіб, які держава мобілізує до бюджетів різних рівнів у вигляді податків, оскільки оподаткуванню саме цим податком підлягають практично всі доходи фізичних осіб.
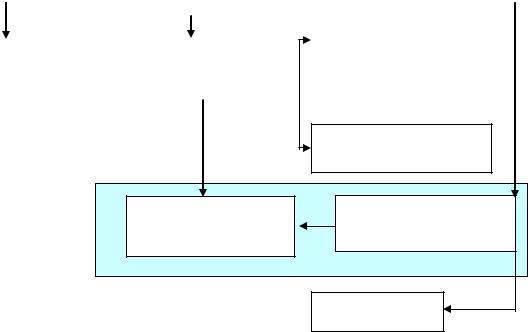
Законодавчою базою, яка регулює податок на доходи фізичних осіб є Податковий кодекс України [1] (рис. 5.9).
Платники |
|
Об’єкт |
|
|
|
Ставки |
|
|
|
оподаткування |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Сума Єдиного |
|
|
|
|
Сукупний |
|||||
Фізичні особи |
|
|
|
соціального внеску |
|
||
|
місячний дохід |
|
|
|
|||
|
|
|
|
|
|
||
|
|
|
|
|
|
||
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Податкова |
|
|
соціальна пільга |
|
Оподатковуваний |
15 %, 17% |
|
дохід |
||
|
||
|
Сума податку |
|
Рис. 5.9. Структурно-логічна схема податку на доходи фізичних осіб |
||
В основу розмежування усієї сукупності платників цього податку покладено критерії резидентства. Цей податок сплачується:
фізичною особою – резидентом, яка отримує доходи як з джерела їх походження в Україні, так і іноземні доходи;
фізичною особою – нерезидентом, яка отримує доходи з джерела їх походження в Україні.
Об’єктом оподаткування резидента є:
загальний місячний (річний) оподатковуваний дохід;
доходи з джерелом їх походження в Україні, які остаточно оподатковуються під час їх нарахування (виплати, надання);
іноземні доходи – доходи (прибуток), отримані з джерел за межами
України.
Об’єктом оподаткування нерезидента є:
112
–загальний місячний (річний) оподатковуваний дохід з джерелом його походження в Україні;
–доходи з джерелом їх походження в Україні, які остаточно оподатковуються під час їх нарахування (виплати, надання).
Базою оподаткування є чистий річний оподатковуваний дохід, який визначається шляхом зменшення загального оподатковуваного доходу і на суми податкової знижки такого звітного року.
Загальний оподатковуваний дохід – будь-який дохід, який підлягає оподаткуванню, нарахований (виплачений, наданий) на користь платника податку протягом звітного податкового періоду.
При нарахуванні доходів у вигляді заробітної плати об’єкт оподаткування визначається як сума такої заробітної плати, зменшена на суму єдиного соціального внеску, які відповідно до Закону справляються за рахунок доходу найманої особи.
Ставка податку становить 15 % бази оподаткування доходів.
У разі якщо загальна сума отриманих платником податку у звітному податковому місяці доходів перевищує десятикратний розмір мінімальної заробітної плати, встановленої законом на 1 січня звітного податкового року, ставка податку становить 17 % суми перевищення з урахуванням податку, сплаченого за ставкою 15 %.
Платник податку має право на зменшення суми загального місячного оподатковуваного доходу, отримуваного від одного роботодавця у вигляді заробітної плати, на суму податкової соціальної пільги:
1) у розмірі, що дорівнює 100 % розміру прожиткового мінімуму для працездатної особи (у розрахунку на місяць), встановленому законом на 1 січня звітного податкового року, – для будь-якого платника податку;
2) у розмірі, що дорівнює 100 % суми пільги, – для платника податку, 3) який утримує двох чи більше дітей віком до 18 років, – у розрахунку на
кожну таку дитину; 4) у розмірі, що дорівнює 150 % суми пільги, – для такого платника
податку, який:
а) є одинокою матір’ю (батьком), вдовою (вдівцем) або опікуном, піклувальником – у розрахунку на кожну дитину віком до 18 років;
б) утримує дитину-інваліда – у розрахунку на кожну таку дитину віком до 18 років;
в) є особою, віднесеною законом до першої або другої категорій осіб, які постраждали внаслідок Чорнобильської катастрофи, включаючи осіб, нагороджених грамотами Президії Верховної Ради УРСР у зв’язку з їх участю в ліквідації наслідків Чорнобильської катастрофи;
г) є учнем, студентом, аспірантом, ординатором, ад’юнктом; д) є інвалідом І або ІІ групи, у тому числі з дитинства;
е) є особою, якій присуджено довічну стипендію як громадянину, що зазнав переслідувань за правозахисну діяльність, включаючи журналістів;
ж) є учасником бойових дій на території інших країн у період після Другої світової війни, на якого поширюється дія Закону України «Про статус
113
ветеранів війни, гарантії їх соціального захисту»; 5) у розмірі, що дорівнює 200 % суми пільги, – для такого платника
податку, який є:
а) Героєм України, Героєм Радянського Союзу, Героєм Соціалістичної Праці або повним кавалером ордена Слави чи ордена Трудової Слави, особою, нагородженою чотирма і більше медалями «За відвагу»;
б) учасником бойових дій під час Другої світової війни або особою, яка у той час працювала в тилу, та інвалідом І і ІІ групи, з числа учасників бойових дій на території інших країн у період після Другої світової війни, на яких поширюється дія Закону України «Про статус ветеранів війни, гарантії їх соціального захисту»;
в) колишнім в’язнем концтаборів, гетто та інших місць примусового утримання під час Другої світової війни або особою, визнаною репресованою чи реабілітованою;
г) особою, яка була насильно вивезена з території колишнього СРСР під час Другої світової війни на територію держав, що перебували у стані війни з колишнім СРСР або були окуповані фашистською Німеччиною та її союзниками;
д) особою, яка перебувала на блокадній території колишнього Ленінграда (Санкт-Петербург, Російська Федерація) у період з 8 вересня 1941 року по 27 січня 1944 року.
Отже, оподаткування доходів фізичних осіб займає значну питому вагу у доходах бюджетів, через те що найбільший податковий тягар припадає саме на громадян, а не на підприємства. Це пояснюється тим, що доходи юридичних осіб мають продуктивний характер і вони, як правило, спрямовуються на розвиток виробництва, а основна частина доходів фізичних осіб використовується на особисте споживання. Звідси виходить, що податкове навантаження на юридичних осіб повинне бути меншим за фізичних.
V. ЄДИНИЙ ПОДАТОК для суб’єктів малого підприємництва запроваджено з 1999 р. з метою спрощення системи їх оподаткування (один податок замість кількох, передбачених законодавством).
Спрощена система оподаткування, обліку та звітності – особливий механізм справляння податків і зборів, встановлює заміну сплати окремих податків і зборів, на сплату єдиного податку, з одночасним веденням спрощеного обліку та звітності.
Якщо підприємець працює на цій системі, це означає, що він щомісяця платить фіксовану суму, уникаючи при цьому потреби оплачувати ряд податків і зборів. Право вибору системи оподаткування (єдиний податок чи сукупність цих податків) надається платникам., для чого треба до податкового органу за місцем державної реєстрації подати заяву й отримати свідоцтво про сплату єдиного податку.
Єдиний податок, сплачуваний суб’єктами малого підприємництва – юридичними особами – має синтетичний характер, поєднуючи в собі характеристики податків і зборів, що він їх замінює [4].
114
Перш за все, єдиний податок можна класифікувати як оборотний,
тобто податкові зобов’язання платника збільшуються в разі підвищення обсягів продажу продукції (товарів, робіт, послуг). Разом з тим, негативні наслідки кумулятивного ефекту, що притаманний оборотним податкам, при застосуванні спрощеної системи оподаткування мають обмежений характер. Це пов’язано з тим, що єдиний податок сплачується не на кожному етапі – від виробництва до кінцевого споживання товарів, а вибірково – тільки тими суб'єктами малого підприємництва, що перейшли на спрощену систему оподаткування, обліку та звітності. Інші суб’єкти підприємництва, які приймають участь у просуванні товару, застосовують звичайну систему оподаткування.
З точки зору форми оподаткування, єдиний податок можна віднести до прямих податків. Він сплачується суб'єктом малого підприємництва – юридичною особою – за рахунок власних коштів і включається в ціну товарів не у вигляді надбавки до неї, а на стадії виробництва у виробників. Тому єдиний податок регулює перш за все виробництво, хоча він непрямо впливає і на споживання. Разом з тим єдиний податок замінює поряд з іншими і податок на додану вартість (ПДВ), який є класичним прикладом непрямих податків. Таким чином, впровадження спрощеної системи суттєво змінює структуру оподаткування на користь підвищення питомої ваги прямих податків.
Єдиний податок сплачується незалежно від фінансового й майнового стану платників, тому він не може бути віднесений до реальних податків і класифікується як податок особистий.
За економічним змістом об’єкта оподаткування єдиний податок однозначно відноситься до податків на доходи, тобто він справляється саме в момент виникнення доходу, а не при його використанні.
За способом стягнення єдиний податок відноситься до окладних, тому що загальна сума надходжень формується як сума платежів окремих платників і не залежить від потреби бюджету.
Спрощена система оподаткування юридичних осіб передбачає встановлення однакової ставки незалежно від розміру бази оподаткування. Тобто єдиний податок для юридичних осіб за способом встановлення податкової ставки відноситься до пропорційних податків.
У Податковому кодексі на момент його прийняття 02.12.2010 року глава 1 розділу 14 «Спеціальні режими оподаткування» [1], яка мала визначати процедуру оподаткування за спрощеною системою була виключена.
Законом від 04.11.2011 року № 4014-VI «Про внесення змін до Податкового кодексу України та деяких інших законодавчих актів України щодо спрощеної системи оподаткування, обліку та звітності» до Податкового кодексу включено главу, присвячену спрощеному оподаткуванню. Закон набрав чинності з 01.01.2012 року.
Право на застосування спрощеної системи оподаткування з 2012 року мають платники єдиного податку за умови неперевищення протягом календарного року, встановленого обсягу доходу для відповідної групи платників єдиного податку.
Прийнятий закон передбачає наступні зміни:
115