Материал: Фінанси_Посібник
податкової політики.
Податкова політика – це діяльність держави у сфері встановлення, правового регламентування та організації справляння податків і податкових платежів у централізовані фонди грошових ресурсів держави.
Формуючи свою податкову політику, держава шляхом збільшення або скорочення державної маси податкових надходжень, зміни форм оподаткування та податкових ставок, тарифів, звільнення від оподаткування окремих галузей виробництва, територій, груп населення може сприяти зростанню чи спаданню господарської активності, створенню сприятливої кон’юнктури на ринку, умов для розвитку пріоритетних галузей економіки, реалізації збалансованої соціальної політики. Організація оподаткування справляє значний вплив на реалізацію суспільного продукту, темпи нагромадження капіталу і технічного оновлення виробничого потенціалу держави. Надзвичайно важливою умовою ефективності податкової політики є її стабільність і передбачуваність, що, з одного боку, викликає в усіх суб’єктів господарювання стабільний інтерес до перспективної фінансової політики, а з другого – забезпечує високий рівень роботи податкової служби на основі розроблюваних нормативно-правових актів із питань оподаткування та освоєння механізмів стягнення того чи іншого податку.
Гнучкість податкової політики передбачає, що коли податковий тиск на господарників призводить до згортання виробництва, податкова система перебудовується на зменшення податкового тиску в інтересах виробника.
Стабільність податкової політики означає, що податкова система будується на чіткому визначенні об'єктів оподатковування, її обліку, а нормативи оподатковування або обов'язкових платежів не змінюються протягом бюджетного року. Запровадження нових розмірів і нормативів оподатковування не має зворотної сили, а пільги за податками надаються з моменту введення Закону про оподатковування в дію.
Система пільг щодо оподатковування повинна стимулювати виробництво й інвестування, адже практично ті кошти, які повинні б бути зараховані в бюджет, залишаються у виробника, що є ні чим іншим, як своєрідним бюджетним фінансуванням.
Згідно чинного податкового законодавства України [1] базою для формування податкової політики та законодавчого процесу у сфері оподаткування є наступні принципи оподаткування:
1)загальність оподаткування – кожна особа зобов'язана сплачувати встановлені цим Кодексом, законами з питань митної справи податки та збори, платником яких вона є згідно з положеннями Кодексу;
2)рівність усіх платників перед законом, недопущення будь-яких проявів податкової дискримінації – забезпечення однакового підходу до всіх платників податків незалежно від соціальної, расової, національної, релігійної приналежності, форми власності юридичної особи, громадянства фізичної особи, місця походження капіталу;
3)невідворотність настання визначеної законом відповідальності у разі порушення податкового законодавства;
101
4)презумпція правомірності рішень платника податку в разі, якщо норма закону чи іншого нормативно-правового акта, виданого на підставі закону, або якщо норми різних законів чи різних нормативно-правових актів припускають неоднозначне (множинне) трактування прав та обов'язків платників податків або контролюючих органів, внаслідок чого є можливість прийняти рішення на користь як платника податків, так і контролюючого органу;
5)фіскальна достатність – встановлення податків та зборів з урахуванням необхідності досягнення збалансованості витрат бюджету з його надходженнями;
6)соціальна справедливість – установлення податків та зборів відповідно до платоспроможності платників податків;
7)економічність оподаткування – установлення податків та зборів, обсяг надходжень від сплати яких до бюджету значно перевищує витрати на їх адміністрування;
8)нейтральність оподаткування – установлення податків та зборів у спосіб, який не впливає на збільшення або зменшення конкурентоздатності платника податків;
9)стабільність – зміни до будь-яких елементів податків та зборів не можуть вноситися пізніш як за шість місяців до початку нового бюджетного періоду, в якому будуть діяти нові правила та ставки. Податки та збори, їх ставки, а також податкові пільги не можуть змінюватися протягом бюджетного року;
10)рівномірність та зручність сплати – установлення строків сплати податків та зборів, виходячи із необхідності забезпечення своєчасного надходження коштів до бюджетів для здійснення витрат бюджету та зручності їх сплати платниками;
11)єдиний підхід до встановлення податків та зборів – визначення на законодавчому рівні усіх обов'язкових елементів податку.
Принципи виконують роль стандартів податкової системи. Вони встановлюють методи проведення податкової політики та розробляють технології оподаткування.
Податкова політика направлена на вирішення поставлених перед суспільством завдань, серед яких виділяють довгострокові і короткострокові. Перед урядами розвинутих країн постають такі довгострокові цілі: економічне зростання, максимальний рівень зайнятості і благополуччя населення. Короткостроковими цілями відносно податкової політики можуть бути поповнення державного бюджету, його збалансованість на певному рівні відносно до внутрішнього валового продукту, стимулювання інвестиційної діяльності.
Важливою характеристикою податкової політики держави є рівень
податкового навантаження (тиску) на платника податків.
Так, на макрорівні податковий тиск визначає частка податкових надходжень до бюджету у ВВП (П1):
102
П1 ВВППБ 100 %
де ПБ – податкові надходження до бюджету; ВВП – валовий внутрішній продукт.
Для характеристики податкового навантаження на підприємстві
можна використовувати такі показники:
1) частку податкових виплат підприємства (П2) в загальній сумі прибутку:
П2 ПВП 100 %
де ПВ – податкові виплати підприємства;
П– прибуток підприємства.
2)частку податкових виплат підприємства (П3) в обсязі реалізації:
П3 ПВОр 100 %
де Ор – обсяг реалізації підприємства.
Іншими словами, податкове навантаження показує, яка частина
виробленого суспільством продукту перерозподіляється через бюджет.
Податкове навантаження в розвинених країнах коливається від 52 % в Швеції до 30 % в США і Туреччині. В основній групі країн воно складає 4045 %. Спостерігається тенденція до збільшення податкового тиску, що пояснюється інтеграційними процесами в Європі, які передбачають вирівнювання умов господарювання, в тому числі оподаткування [9].
Під час аналізу податкової політики країни, велику увагу приділяють структурі оподаткування.
5.4. Класифікація податків
Кожний вид податків має свої специфічні риси й функціональне призначення й займає окреме місце у податковій системі. Роль того чи іншого податку характеризується його відношенням до визначеної групи в залежності до діючої класифікації податків. Класифікація дає можливість повніше висвітлити сутність і функції податків, покращити їх роль в податковій політиці держави, напрямки й характер впливу на соціально-економічний розвиток суспільства.
Класифікація податків здійснюється у відповідності з тією чи іншою метою, важливішою із якої є своєчасність і повнота сплати податків в бюджети різних рівнів.
103
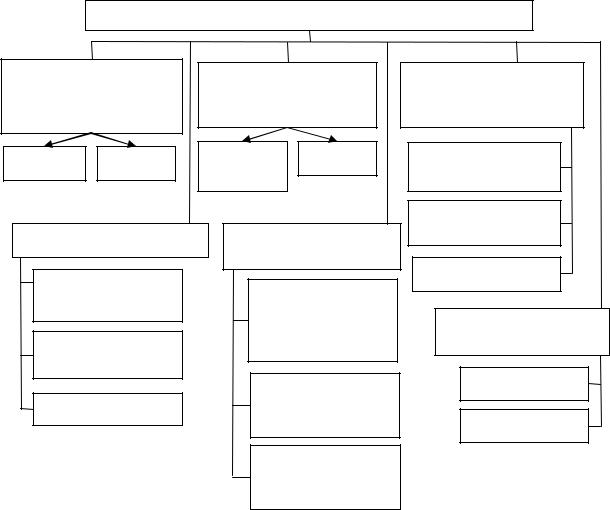
Класифікація податків проводиться за певними ознаками (рис. 5.6): за формою взаємовідносин платника і держави (за економічним змістом), за економічним змістом об’єкта оподаткування, залежно від органів державної влади, які їх встановлюють, відносно до платника та до джерела сплати [4; 6; 8].
|
|
КЛАСИФІКАЦІЯ ПОДАТКІВ |
|
||
За формою |
За органом |
За економічним |
|||
взаємовідносин |
державної влади, |
змістом об’єкта |
|||
платника і держави |
який стягує податок |
||||
оподаткування |
|||||
(оподаткування) |
|||||
|
|
||||
Прямі |
Непрямі |
Загально- |
Місцеві |
Податки на доходи |
|
державні |
|
і прибутки |
|||
|
|
|
|||
|
|
|
|
Податки на |
|
Відносно до платника |
Відносно до джерела |
споживання |
|||
|
|||||
|
|
|
сплати |
|
|
|
Податки з |
|
|
Податки на майно |
|
|
|
Податки, що |
|
||
юридичних осіб |
|
|
|||
включаються у |
|
||||
|
|
За напрямком |
|||
|
|
валові витрати та |
|||
|
|
використання |
|||
|
Податки з |
|
собівартість |
||
|
|
|
|||
фізичних осіб |
|
|
|
||
|
|
|
Податки, що |
Загальні |
|
|
|
|
|
||
|
Змішані |
|
включаються в |
|
|
|
|
|
ціну товару |
Цільові |
|
|
|
|
Податки, що |
|
|
|
|
|
сплачуються з |
|
|
|
|
|
прибутку або |
|
|
Рис. 5.6. Структурно-логічна схема класифікації податків
За формою оподаткування (взаємовідносин платника і держави)
податки поділяються на дві групи: прямі і непрямі.
Прямі податки встановлюються безпосередньо щодо платників і сплачуються напряму до бюджету держави за рахунок їхніх доходів, а сума податку безпосередньо залежить від розмірів об’єкта оподаткування. Сплата такого податку призводить до вартісного зменшення об’єкта оподаткування.
Непрямі податки сплачуються платниками опосередковано через цінові механізми (за рахунок цінової надбавки). Тобто сума податку не зменшує об’єкту оподаткування, а збільшує ціну товару, а її розмір для окремого платника прямо не залежить від його доходів.
За економічним змістом об’єкта оподаткування податки поділяються на три групи: податки на доходи та прибутки, на споживання і майно.
Податки на доходи та прибутки стягуються з доходів фізичних та
104
юридичних осіб в момент отримання доходу. Безпосередніми об’єктами оподаткування є заробітна плата та інші доходи громадян, прибуток або валовий дохід підприємств.
Податки на споживання сплачуються не при отриманні доходів, а при їх використанні, тобто в процесі споживання товарів, робіт та послуг. Їх плата не залежить від результатів фінансово-господарської діяльності, а визначається розміром споживання. Вони справляються у формі непрямих податків.
Податки на майно встановлюються щодо рухомого чи нерухомого майна, що перебуває в приватній, колективній та державних формах власності.
Залежно від органів державної влади, які встановлюють податки, вони поділяються на загальнодержавні та місцеві.
Загальнодержавні податки – обов’язкові платежі, які встановлюються найвищими органами влади в державі. Їх стягнення здійснюється за єдиними ставками і є обов’язковим на всій території країни незалежно від того, до якого бюджету (державного чи місцевого) вони зараховуються.
Місцеві податки та збори встановлюються місцевими органами влади. Їхня особливість полягає в тому, що на відміну від інших податків, чинним законодавством визначаються тільки види місцевих податків і зборів, їх граничні розміри, платників та порядок обчислення. Конкретні ж види податків для кожної місцевості, їхні ставки, порядок сплати встановлюють і визначають органи місцевого самоврядування відповідно до переліку і в межах установлених граничних розмірів. Місцеві податки та збори надходять виключно до місцевих бюджетів.
Відносно до платника податки поділяються на:
податки та збори з юридичних осіб. Прикладом таких податків можуть бути податок на прибуток підприємств, екологічний податок, плата за користування надрами тощо;
податки з фізичних осіб, наприклад, податок на доходи фізичних осіб, збір за провадження деяких видів підприємницької діяльності тощо;
змішані, тобто податки, які підлягають обов’язковій сплаті як юридичними, так і фізичними особами. До таких податків можна віднести збір за першу реєстрацію транспортного засобу, плата за землю, збір на обов’язкове державне пенсійне страхування тощо.
Відносно до джерела сплати виділять податки, що:
включаються у валові витрати та собівартість продукції, робіт, послуг. Так в валові витрати підприємств включаються такі податки і збори як мито, плата за землю, збір на розвиток виноградарства, садівництва і хмелярства, збори на обов’язкове соціальне страхування тощо;
включаються в ціну товару – податок на додану вартість, акцизний податок, мито;
що сплачуються з прибутку або капіталу.
За напрямком використання податки поділяються на загальні і спеціальні (цільові). Загальні податки знеособлюються при їх надходженні до бюджету. Вони призначені для загальнодержавних заходів. Спеціальні (цільові)
105