Контрольная работа: Финансовая отчетность предприятия. Производственная функция предприятия
Финансовая отчетность предприятия. Производственная функция предприятия
Минский филиал Федерального государственного бюджетного образовательного учреждения высшего профессионального образования «Московский государственный университет экономики, статистики и информатики (МЭСИ)»
Минский филиал МЭСИ
Кафедра экономики
Контрольная работа
по дисциплине «Бизнес-планирование»
Студент
Крючков А.А.
Специальность менеджмент
ЗМ-11-34
Минск 2013 г.
Содержание
Введение
1. Финансовая отчетность акционерных предприятий
2. Производственная функция предприятия и эффективность заработной платы
3. Практическое задание
4. Анализ реализуемого проекта
Список литературы
Введение
В России происходят глубокие экономические перемены, обусловленные возвращением страны в русло общих экономических процессов мирового развития. Идет коренная перестройка прежнего механизма управления экономикой, его замена рыночными методами хозяйствования. Рыночная экономика, при всем разнообразии ее моделей, известных мировой практике, характеризуется тем, что представляет собой социально ориентированное хозяйство, дополняемое государственным регулированием. Огромную роль как в самой структуре рыночных отношений, так и в механизме их регулирования со стороны государства играют финансы. Они - неотъемлемая часть рыночных отношений и одновременно важный инструмент реализации государственной политики.
Поэтому сегодня как никогда важно хорошо знать природу финансов, глубоко разбираться в условиях их функционирования, видеть способы наиболее полного их использования в интересах эффективного развития общественного производства. В структуре финансовых взаимосвязей народного хозяйства финансы предприятий занимают исходное, определяющее положение, так как обслуживают основное звено общественного производства, где создаются материальные и нематериальные блага и формируется преобладающая масса финансовых ресурсов страны. Неизбежный переход страны к рыночной экономике был невозможен, пока сохранялась в огромных масштабах государственная собственность, препятствующая развитию конкуренции, соревновательности за достижение лучших результатов деятельности. Было необходимо начать последовательное разгосударствление собственности, так как одной из основ рыночной экономики является многообразие форм собственности: и государственной, и частной, и акционерной и других. Проводимые экономические реформы повлекли за собой глобальное изменение в структуре финансовых и производственных отношений. Мы рассмотрим изменившуюся структуру финансовых ресурсов коммерческих предприятий - акционерных обществ, так как именно финансы предприятия являются основой производственной деятельности.
1. Финансовая отчетность акционерных предприятий
Основные виды финансовой отчетности акционерного общества.
Финансовая отчетность - бухгалтерская, которая содержит информацию о финансовом состоянии, результатах деятельности и движении денежных средств предприятия, за отчетной период. Целью составления финансовой отчетности является предоставление пользователям для принятия решений полной правдивой и беспристрастной информации о финансовом состоянии предприятия.
Порядок предоставления финансовой отчетности пользователям определяется действующим законодательством. Финансовая отчетность обеспечивает информационные потребности пользователей относительно:
приобретения, продажи и владения ценными бумагами;
участию в капитале предприятия;
оценки качества управления;
оценке способности предприятия своевременно выполнять свои обязательства;
обеспеченности обязательств предприятия;
определение суммы дивидендов, которые подлежат распределению;
регуляция деятельности предприятия;
других решений.
Финансовая отчетность состоит из: баланса, отчета о финансовых результатах, отчета о движении денежных средств, отчета о собственном капитале и примечаний, к отчетам. Финансовые отчеты содержат статьи, состав и содержание которых определяется соответствующими положениями (стандартами). Статья наводится в финансовой отчетности, если отвечает таким критериям:
В финансовую отчетность включаются показатели деятельности филиалов, представительств, отделений и других обособленных подразделов предприятия. Отчетным периодом для составления финансовой отчетности является календарный год. Баланс предприятия складывается на конец последнего дня отчетного периода. Промежуточная (месячная, квартальная) отчетность, которая охватывает определенный период, складывается нарастающим итогом с начала отчетного года.
Первый отчетный период вновь созданного предприятия может быть меньше 12 месяцев, но не может быть больше 15 месяцев. Качественные характеристики финансовой отчетности. Информация, которая представится в финансовой отчетности, должна быть доходчивая и рассчитанная на однозначное толкование ее пользователями при условии, что они имеют достаточные знания и заинтересованные в воспринятии этой информации. Финансовая отчетность должна предоставлять возможность пользователям сравнивать финансовые отчеты предприятия за разные периоды. Финансовая отчетность предприятия формируется с соблюдением таких принципов: - автономности предприятия, за которым каждое предприятие рассматривается как юридическое лицо, которое отделено от владельцев. Поэтому личное имущество и обязательство владельцев не должны отображаться в финансовой отчетности предприятия. Непрерывности деятельности, которая предусматривает оценку активов и обязательств предприятия, исходя из предположения, что его деятельность будет длиться дальше. Периодичности, которая допускает распределение деятельности предприятия на определенные периоды времени с целью составления финансовой отчетности. При этом доходы и затрата отображаются в учете и отчетности в момент их возникновения, независимо от времени поступления и уплаты денег.
Полного освещения, согласно которому финансовая отчетность должна содержать всю информацию о фактических и потенциальных последствиях операций и событий, которая может повлиять на решения, которые принимаются на ее основе. Последовательности, которые предусматривает постоянное из года в год приложение предприятием избранной учетной политики. Изменение учетной политики более полно быть обоснованная и раскрытая в финансовой отчетности.
Для того, чтобы финансовая отчетность была понятной пользователям, она должна содержать такую информацию и данные о:
предприятии;
дату отчетности и отчетный период;
валюту отчетности и единицу ее измерения;
соответствующую информацию относительно отчетного и предыдущего периода;
учетную политику предприятия и ее изменения;
консолидацию финансовых отчетов;
прекращение (ликвидацию) отдельных видов деятельности;
ограничение относительно владения активами;
участие в совместных предприятиях;
обнаруженные ошибки прошлых лет и связанные с ними коррекции;
переоценку статей финансовых отчетов;
В примечаниях к финансовым отчетам следует раскрывать:
учетную политику предприятия;
информацию, которая не приведена непосредственно в финансовых отчетах, но является обязательной за соответствующими положениями (стандартами);
информацию, которая содержит дополнительный анализ статей отчетности, нужный для обеспечения ее понятности и уместности.
Раскрытие информации о собственном капитале в примечаниях к финансовым отчетам.
Все предприятия должны раскрывать в примечаниях к финансовым отчетам назначения и условия использования каждого элемента собственного капитала (кроме уставного капитала).
Акционерные общества наводят в примечаниях к финансовым отчетам информацию о:
общее количество и нарицательную стоимость акций, на которые предусматривается осуществить подписку;
общее количество и нарицательную стоимость акций, на которые осуществленная подписка в сравнении с предусмотренными величинами;
общую сумму средств, полученных в ходе подписки на акции, в таком разрезе:
все денежные средства, внесенные как плата за акции, с указанием количества акций;
стоимостная оценка имущества, внесенного как плата за акции, с указанием количества акций;
общую сумму иностранной валюты, внесенной как плата за акции, с указанием количества акций и курса, за которым валюта зачтена в учете;
акции в составе уставного капитала за отдельными типами и категориями;
количество выпущенных акций с указанием неоплаченной части уставного капитала.
нарицательная стоимость акции;
изменения в течение отчетного периода в количестве акций, которые обращаются;
права, привилегии и ограничения, связанные с акциями, в том числе ограничение относительно распределения дивидендов и возвращения капитала;
акции, которые принадлежат самому обществу, его дочерним и ассоциируемым предприятиям.
2. Производственная функция предприятия и эффективность заработной платы
Для того чтобы описать поведение фирмы, необходимо знать, какое количество продукта она может произвести, используя ресурсы в тех или иных объемах. Мы будет исходить из допущения, что фирма производит однородный продукт, количество которого измеряется в натуральных единицах - тоннах, штуках, метрах и т. д. Зависимость количества продукта, которое может произвести фирма, от объемов затрат ресурсов получила название производственной функции.
Но предприятие может по-разному осуществить производственный процесс, используя разные технологические способы, разные варианты организации производства, так что и количество продукта, получаемое при одних и тех же затратах ресурсов, может быть разным. Руководители фирмы должны отклонить варианты производства, дающие меньший выход продукта, если при тех же самых затратах каждого вида ресурса можно получить больший выход. Точно так же они должны отклонить варианты, требующие больших затрат хотя бы одного ресурса без увеличения выхода продукта и сокращения затрат других ресурсов. Варианты, отклоняемые по этим соображениям, носят название технически неэффективных.
Допустим, ваша фирма производит холодильники. Для изготовления корпуса нужно раскроить листовое железо. В зависимости от того, как будет размечен и раскроен стандартный лист железа, из него можно вырезать больше или меньше деталей; соответственно для изготовления определенного количества холодильников потребуется меньше или больше стандартных листов железа. При этом расход всех остальных материалов, труда, оборудования, электроэнергии останется без изменения. Такой вариант производства, который может быть улучшен путем более рационального раскроя железа, должен быть признан технически неэффективным и отклонен.
Технически эффективными называют варианты производства, которые нельзя улучшить ни увеличением производства продукта без увеличения расхода ресурсов, ни сокращением затрат какого-либо ресурса без снижения выпуска и без увеличения затрат других ресурсов. Производственная функция учитывает только технически эффективные варианты. Ее значение - это наибольшее количество продукта, которое может произвести предприятие при данных объемах потребления ресурсов.
Рассмотрим вначале простейший случай: предприятие производит единственный вид продукции и расходует единственный вид ресурса. Пример такого производства довольно трудно найти в действительности. Даже если рассмотреть предприятие, оказывающее услуги на дому у клиентов без применения какого-либо оборудования и материалов (массаж, репетиторство) и затрачивающее только труд работников, нам пришлось бы допустить, что работники обходят клиентов пешком (не используя услуг транспорта) и договариваются с клиентами без помощи почты и телефона.
Итак, предприятие, затрачивая ресурс в количестве х, может произвести
продукт в количестве q. Производственная функция
q = f(x) (1)
устанавливает связь между этими величинами. Заметим, что здесь, все объемные величины - это величины типа потока: объем затрат ресурса измеряется количеством единиц ресурса в единицу времени, а объем выпуска - количеством единиц продукта в единицу времени.
На рис. 1 приведен график производственной функции для рассматриваемого
случая. Все точки, лежащие на графике, соответствуют технически эффективным
вариантам, в частности точки А и В. Точка С соответствует неэффективному, а
точка D - недостижимому варианту.
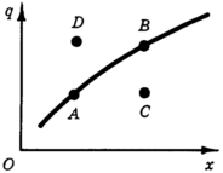
Рис. 1. Производственная функция в случае единственного ресурса
Производственная функция вида (1), устанавливающая зависимость объема производства от объема затрат единственного ресурса, может использоваться не только в иллюстративных целях. Она полезна и тогда, когда может изменяться расход лишь одного ресурса, а затраты всех остальных ресурсов по тем или иным причинам должны рассматриваться как фиксированные. В этих случаях интерес представляет зависимость объема производства от затрат единственного переменного фактора.
Значительно большее разнообразие появляется при рассмотрении
производственной функции, зависящей от объемов двух потребляемых ресурсов:
q = f(x1, x2) (2)
Анализ таких функций позволяет легко перейти к общему случаю, когда
количество ресурсов может быть любым. Кроме того, производственные функции двух
аргументов широко используются в практике, когда исследователя интересует
зависимость объема выпуска продукта от важнейших факторов - затрат труда (L) и
капитала (K):
q = f(L, K).
(3)
График функции двух переменных невозможно изобразить на плоскости.
Производственную функцию вида (2) можно представить в трехмерном декартовом
пространстве, две координаты которого (x1 и x2) откладываются на горизонтальных
осях и соответствуют затратам ресурсов, а третья (q) откладывается на
вертикальной оси и соответствует выпуску продукта (рис. 2). Графиком
производственной функции служит поверхность "холма", повышающаяся с
ростом каждой из координат x1 и x2. Построение на рис. 1 при этом можно рассматривать
как вертикальный разрез "холма" плоскостью, параллельной оси x1 и
соответствующей фиксированному значению второй координаты x2 = x*2.
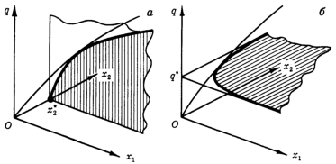
Рис. 2. Производственная функция в случае двух ресурсов
Горизонтальный разрез "холма" объединяет варианты производства, характеризующиеся фиксированным выпуском продукта q = q* при различных сочетаниях затрат первого и второго ресурсов. Если горизонтальное сечение поверхности "холма" изобразить отдельно на плоскости с координатами x1 и x2, получится кривая, объединяющая такие комбинации затрат ресурсов, которые позволяют получить данный фиксированный объем выпуска продукта (рис. 3). Такая кривая получила название изокванты производственной функции.