Курсовая работа (т): Инвестирование в ценные бумаги современных российских организаций
Рассмотрим, приведенную на рисунке 1.2 классификацию рисков, изучим характеристики разновидностей инвестиционных рисков.
Риск потери прибыли - возможный риск финансовых потерь в следствии неосуществления противорисковых мероприятий (страхование, хеджирование и т.д.)
Риск снижения доходности может быть связано с уменьшением суммы процентов (дивидендов) по кредитам, портфельных инвестиций и вкладов. Для инвестиций в ценные бумаги характерны в первую очередь риски прямых финансовых потерь.
Биржевые риски показывают опасность потерь от проводимых биржевых сделок.
Селективные риски - это риски неудачного способа инвестиций, формирование
убыточного или недостаточно прибыльного инвестиционного портфеля.
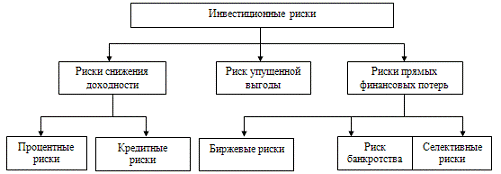
Рис. 1.2. Классификация инвестиционных рисков
В итоге, классификация рисков - многовариантна, строится в зависимости от выбранных критериев.
Для осуществления количественной оценки риска вложений в акции, обычно наблюдают за динамикой цен и курсов за определенный период.
Сущность оценки рисков необходима для того, чтобы рассматривать будущий доход, который может реализовать финансовый инструмент, как случайную величину.
Динамику курсов акций представляют в виде конечной выборки (из
генеральной совокупности {Рi}, где Рi - курс /цена акции в определенный (i)
момент времени. Количественной мерой риска dshf;ftncz дисперсия случайных
величин Рi как мера разброса:
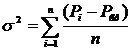 (1.7)
где Рср - выборочная средняя, которая рассчитывается следующим образом:
 (1.8)
где n - кол-во наблюдений или объем выборки.
На практике часто используется статистическая мера вариации или широты распределения - стандартное отклонение σ, а также мера относительной дисперсии - коэффициент вариации.
Данный показатель финансового риска показывает, на сколько процентов от средней ожидаемой доходности можно ошибиться, если вкладывать средства в определенный вид финансового инструмента.
Оценка рисков дополняется оценкой финансовой состоятельности эмитента и инвестиционной привлекательности его акций. Эта комплексная оценка рисков и привлекательности акций лежит в основе стратегии инвестора на рынке ценных бумаг. Факторы риска ценных бумаг выделяется внешней средой (примером служит, риск законодательных изменений, валютные, процентные риски и др.) и внутренней для определенной компании причинами (состояние менеджмента, финансовая устойчивость эмитента, опыт работы персонала с ценными бумагами и т.д.). Поэтому разделяют собственный, субъективно присущий конкретной акции вид риска, и рыночный, или объективно существующий риск, который не зависит от внутренних факторов компании,
(от знаний или подготовки персонала компании). В реальности собственный риск можно свести к незначительной величине правильными действиями инвестора или менеджера, поэтому он обычно называется диверсифицируемым. Рыночный риск неустраним, его конечная величина является систематическим риском.
Расчет и анализ показателей риска акций компаний производится следующим
образом. Значения доходности акций ri.t могут быть получены как отношение
изменения цен к цене покупки акции:
 (1.9)
где Рi.t и Рi.t-1 - рыночные цены i-ой акции в момент продажи t и покупки t - 1 соответственно.
Предположим, что доходность акции за наблюдаемый промежуток времени
связана с изменением доходности, отнесенной к рыночному индексу за тот же
отрезок времени. Рыночный индекс It - взвешенная по рыночной капитализации
средняя арифметическая отношений цен:
 (1.10)
где Mt - общая рыночная капитализация в период t, a Mt-1 - общая рыночная
капитализация в период t - 1 соответственно. Общая рыночная капитализация акций
Mt составит:
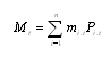 (1.11)
где mi.t - число i-х акций, котирующихся в момент времени t; Рi.t -
средневзвешенная цена i-й акции; Mt - общее количество акций компаний в момент
времени t. Относительное изменение рыночного индекса на период наблюдения t
можно представить в виде:
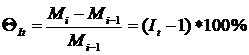 (1.12)
Определим значение доходности на рыночный индекс как средневзвешенную
доходностеи акций, котирующихся в период наблюдения на рынке:
 (1.13)
где ri.t - доходность i-й акции; Nt - общее количество акций компаний на рынке в момент t
Рассмотрим зависимость между изменением доходности ri.t i-й акции,
котирующейся в период наблюдения t, и доходностью rI.t на рыночный индекс It.
Один из методов отражения данной взаимосвязи носит название рыночная модель
("market model"), которая может быть представлена в следующем виде:
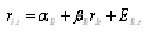 (1.14)
где ri.t - доходность i-й акции за наблюдаемый период t; αIi - коэффициент смещения; βIi - коэффициент наклона; rIt - доходность на рыночный индекс в период t; ЕIi t - случайная погрешность.
Коэффициент наклона βIi или β -коэффициент i-й акции вычисляется
следующим образом:
 (1.15)
где σIi - ковариация между доходностью i-й акции и доходностью на рыночный индекс; σI2 - дисперсия доходности на индекс I.
Ковариация показывает, как две случайные величины ведут себя по отношению
одна к другой, и вычисляется по формуле:
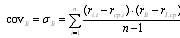 (1.16)
Уровень риска ценных бумаг сопоставляется со следующими значениями β-коэффициентов (табл. 1.1).
Таблица 1.1
Уровень риска ценных бумаг
|
Значение β-коэффициента |
Уровень систематического риска |
|
β=1 β>1 β<1 |
Средний Высокий Низкий |
Коэффициент смещения αIi называют безрисковой ставкой доходности по i-й акции, иногда ее называют требуемой ставкой доходности.
Исходя из общего определения меры риска (дисперсии) по i-й акции:
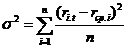 (1.17)
и уравнения
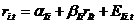
Можно вывести следующее равенство:
σi2=βIi σI2+
σEi2
где σi2 - полная дисперсия i-й акции или общий риск акции; σI2-
дисперсия доходности на
рыночный индекс; βIi σI2- систематический риск; σEi2
- дисперсия случайной погрешности
ЕIi t или диверсифицируемый риск i-й акции.
Глава 2. Вложение инвестиций в акции ОАО "Аэрофлот"
.1 Оценка доходности и рисков инвестиций в акции ОАО "Аэрофлот"
Оценка доходности и рисков инвестиций в акции всегда проводится с учетом
динамики рынка акций. Главный фактор последнего времени - снижение цен на
нефть. Влияние нефтяных цен несомненно влияет на российский фондовый рынок.
Однако достаточно посмотреть на совместную динамику цен на нефть и фондового
индекса ММВБ на рис. 2.1, как видно не совсем прямое взаимодействие этих
ключевых показателей. Нефть снижалась в течение всего года. А индекс ММВБ
показывал периодическое скачкообразное изменение.
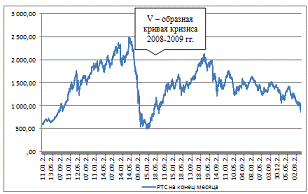
Рис. 2.1. Динамика индекса РТС, пункты
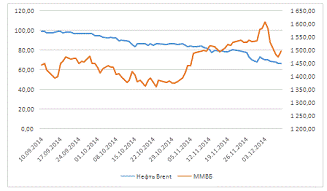
Рис. 2.2. Динамика индекса ММВБ, пункты и цены нефти Brent, долл.
Такое влияние нефтяных цен осуществляется через изменение рыночной стоимости акций нефтяных компаний, традиционно составляющих значительную долю в российском биржевом индексе. Другим каналом влияния служит изменение сальдо платежного баланса и денежной массы. На фоне крупнейших долгосрочных финансовых кризисов последнего столетия (см. рис. 2.1) финансовый кризис в России 2008-2009 г. является ярко выраженным "V-образным" кризисом.
Анализ динамики темпов роста капиталоемкости ВВП России показывает, что внутренний рынок, также как и у других развивающихся стран, один из наименее капитализованных. В общем, за период 1996-2014 годы отмечалось два резких скачка в темпах роста капиталоемкости ВВП и два были менее значительными: в 1997 и 1999 и 1998 и 2001 соответственно.
Высокая волатильность рынка особенно проявляется в период нестабильности мировых рынков. Волатильность российского рынка выше чем у прочих подобных рынков ценных бумаг: коэффициент вариации, характеризующий уровень волатильности рынка за 2004-2008 гг., равен 45,02% (для сравнения: в США волатильность фондового рынка - 10,4%, в Великобритании - 12,77%).
Высокая волатильность индексов ММВБ и РТС отражает системные риски инвестиций в акции российских компаний.
Рассматривая компания - эмитент акций Аэрофлот является лидером
гражданской авиации России. Аэрофлот входит в ассоциацию SkyTeam, крупнейший
авиационный альянса в мире. Местом Аэрофлота дислокации является аэропорт
"Шереметьево". В активе компании насчитывается более 100
авиалайнеров. Аэрофлот как открытое акционерное общество является эмитентом
обыкновенных акций номиналом 1 руб. Количество выпущенных акций - 1110616299
шт. при этом в свободном обращении примерно 32% акций (Free-float). На
12.12.2014 акции Аэрофлот содержатся в котировальном листе Classica ММВБ с
тикером AFLT.
Таблица 2.1
Выплаты дивидендов ОАО Аэрофлот
|
Год |
Период |
Дата закр. реестра для ОСА |
Дата закр. реестра для получения дивидендов |
Сумма выплаты |
|
|
|
|
|
|
руб |
% |
|
2009 |
год |
04.05.2010 |
04.05.2010 |
0.35 |
0.58 % |
|
2010 |
год |
11.05.2011 |
11.05.2011 |
1.09 |
1.58 % |
|
2011 |
год |
10.05.2012 |
10.05.2012 |
1.81 |
3.92 % |
|
2012 |
год |
06.05.2013 |
06.05.2013 |
1.16 |
2.20 % |
|
2013 |
год |
12.05.2014 |
08.07.2014 |
2.50 |
4.21 % |
Проведем оценку акции ОАО Аэрофлот исходя из ее доходности. Доход в расчете на одну акцию означает прибыль (за вычетом налога, без учета непредвиденных статей и дивидендов), деленную на количество выпущенных простых акций. В завершившемся году компания ОАО Аэрофлот получила прибыль - 11096946000 руб. Акционерный капитал компании составляет 1993326138 простых акций по 1 руб. каждая.
Следовательно, доход на одну акцию составит:
/ 1110616299 акций = 9,992 руб.
Эти 9,992 руб. представляют собой 9,992 *100/1 =999,2% стоимости акции.
Отношение "цена - доход" (отношение Ц - Д, не менее известное как P/E - Price-Earnings Ratio) представляет собой отношение цены акции к годовому доходу компании на одну акцию.
Акции компании ОАО
Аэрофлот котируются на фондовом рынке по курсу 37.4, руб. на 11.12.2014.
Рыночная стоимость всех акций на данный момент составляет
.40*1110616299 = 41537049582,6 руб. или 41,5 млрд. руб.
Отношение Ц - Д можно вычислить следующим образом:
Общая стоимость всех акций / Общий доход = Рыночная стоимость 1 акции /
Доход на одну акцию.
,6 / 11096946000 руб. = 37.40/ 9,99 = 3,7
Отношение Ц - Д равно 3,7. Это значит, что рыночная стоимость акций на данный момент почти в 4 раза превышает годовой доход, который они приносят.
ОАО Аэрофлот имеет небольшую дивидендную доходность среди российских компаний (рис. 2.3).
Рассчитаем доходность акции ОАО Аэрофлот за 2013 год:
Дох2013 = [[2,5 + (59,34 - 58,97)]/ 58,97] x 100%=4,9%
Рассчитаем доходность акции ОАО Аэрофлот на текущий момент без учета
дивидендов:
Дох2015 = [(37.40- 58,97)/ 58,97] x 100%= - 36,6%
Если за 2013 год держатель акции получил прибыль 4,9% к цене инвестиций,
то в 2014 убыток составил - 36,6%.
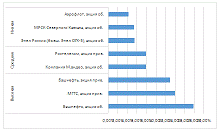
Рис. 2.3. Сравнение дивидендной доходности ОАО Аэрофлот с рядом
российских компаний
Оценим общие тренды рынка (рис. 2.4).
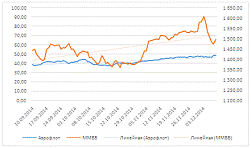
Рис. 2.4. Динамика индекса ММВБ и цены акций ОАО Аэрофлот
Рассмотрение динамики кривых на рис. 2.4 свидетельствует о том, что тренд рынка более крутой, чем акций ОАО Аэрофлот. В течение прошедшего года индекс ММВБ испытывал взлеты и падения, в то время как тренд акций ОАО Аэрофлот пологий.
Зависимость доходности акции от доходности индекса можно описать
следующей формулой:
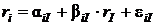 ,
где ri - доходность акции за данный период;- доходность рыночного индекса за тот же период;
aiI - коэффициент смещения;
b iI - коэффициент наклона;
e iI - случайная погрешность.
Значения регрессионных показателей b и a
зависят от глубины расчета, т.е. от размера временного ряда значений
доходностей рыночного индекса в рассматриваемой акции. Глубина расчета
показателей равна 1 году, доходность была рассчитана исходя из средневзвешенных
ежемесячных цен. В случае, когда в течении дня сделок заключено не было, то
средневзвешенная цена измеряется формулой:
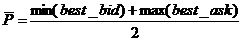 ,
где best_bid и best_ask - функции лучших котировок на покупку и продажу соответственно.
Для исходных данных взяты котировки акций в ММВБ, под рыночный индекс -
индекс ММВБ. Для точного анализа за шаг расчет взяли один месяц. Доходность
акций высчитывалась по формуле:
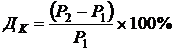
Математическое ожидание (среднемесячная доходность) рассчитывалось как арифметическое среднее на основе исторических данных. Для наглядности в таблицу добавлены акции ведущих компаний России. Результаты сведены в таблицу 2.2. Основываясь на рисунке 2.5, можно сделать вывод о том, что в среднем у выбранных акций степень риска относительно невысока. Об этом свидетельствует, что коэффициент "β", находящийся в пределах от 0 до 1, за исключением акций собственно Аэрофлота, которые как и у Северстали немного превышают грань 1 (единицы). По "β" - коэффициенту лидируют акции "Русгидро".
Коэффициент "альфа" показывает ожидаемый доход на акцию в
момент достаточной стабильности цен на акции в целом, когда доход рынка равен
нулю. Α-коэффициент акций на рисунке 2.6
свидетельствует о том, что большинство акции, отобранных для рассмотрения были
недооценены рынком. Считается, что недооцененные акции будут корректироваться
рынком увеличением рыночной цены.
Таблица 2.2
Таблица коэффициентов
|
Тикеры |
β |
α |
ст.ошибка |
ошибка β |
ошибка α |
R2 |
Математическое ожидание доходности (среднемесячная доходность), % в месяц |
|
AFLT |
1,11 |
-0,25 |
2,12 |
0,09 |
0,13 |
0,07 |
-0,23 |
|
RSEA |
0,55 |
0,55 |
8,35 |
0,37 |
0,53 |
0,14 |
0,56 |
|
LKOH |
0,65 |
0,06 |
0,89 |
0,04 |
0,06 |
0,58 |
0,07 |
|
HYDR |
0,16 |
0,39 |
5,47 |
0,24 |
0,35 |
0,17 |
0,39 |
|
SBER |
0,79 |
-0,08 |
1,58 |
0,05 |
0,10 |
0,19 |
-0,13 |
|
ROSN |
0,67 |
-0,04 |
0,91 |
0,04 |
0,06 |
0,39 |
-0,03 |
|
SNGSP |
0,72 |
0,02 |
1,06 |
0,05 |
0,07 |
0,65 |
0,04 |
|
MFON |
0,94 |
-0,09 |
1,65 |
0,07 |
0,10 |
0,53 |
-0,04 |
|
TATN |
0,77 |
0,08 |
1,39 |
0,06 |
0,09 |
0,24 |
0,10 |
|
MTSS |
0,18 |
-0,15 |
2,20 |
0,10 |
0,14 |
0,14 |
-0,15 |
|
CHMF |
1,01 |
0,21 |
1,86 |
0,08 |
0,12 |
0,20 |
0,24 |
|
NLMK |
0,99 |
0,07 |
1,37 |
0,06 |
0,09 |
0,58 |
0,09 |