Дипломная работа: Исследование и разработка информационной системы учета товародвижения на примере ООО "ТехИнвестСтрой"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
91
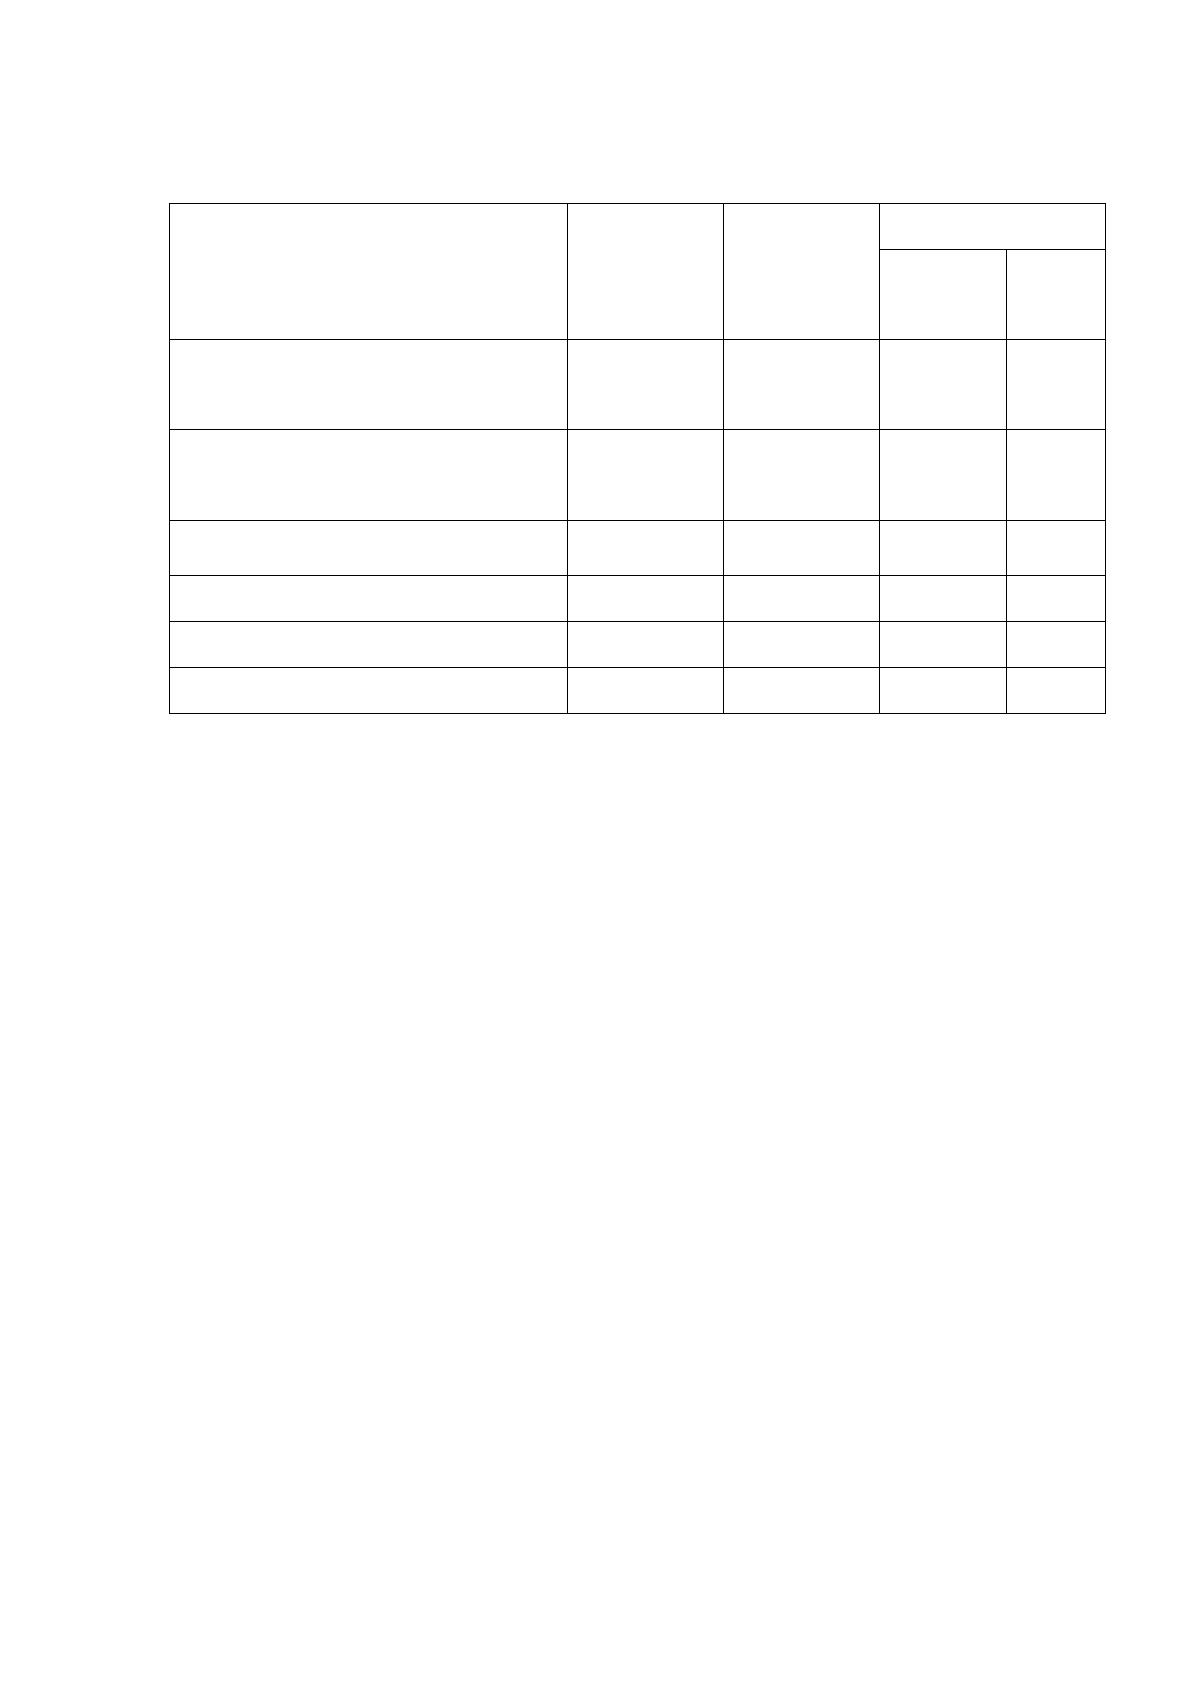
Таблица 3.2
Исходные данные для расчета экономической эффективности
Наименование показателя
Условное
обозначени
е
Единица
измерения
Значение
базовое
внедр.
Затраты на оплату труда
сотрудника отдела (оклад)
О
сп
руб.
16000
16000
Время, затрачиваемое на
оформление одного документа
t
общ.
час
18
11
в т.ч. на ЭВМ
ЭВМ
час
Т
час
7
4
Общее количество сотрудников
Ч
сп
чел
8
8
Годовые материальные затраты
М
з
руб
300
150
Количество ЭВМ
К
эвм
шт
10
10
В данном разделе производится расчёт всех показателей эффективности
разработки и внедрения информационной системы.
3.2.1 Расчёт затрат на внедрение ИС управления
З
внедр
= ФОТ
внедр
+ ОТ
вн
+ НР + С
м/ч
∙ Т
внедр.м
,
ФОТ
внед
– фонд оплаты труда разработчика;
ОТ
вн
– затраты на отчисления во внебюджетные фонды;
НР – накладные расходы в процессе разработки;
С
м/ч
– стоимость одного машинного часа;
Т
внедр.м
– общие затраты машинного времени на внедрение системы.
Фонд оплаты труда разработчика ФОТ
внедр
вычисляется по формуле:
ФОТ
внедр
= Окл
внедр
× Т
внедр
× (1 + К
ур
) × (1 + К
зп
)
Для расчёта используются данные из таблицы 3.1 и 3.2. Величина затрат
времени на внедрение системы (Т
внедр
) определяется как суммарная величина
затрат времени на выполнение каждого этапа внедрения системы.
Т
внедр
= t
УПО
+ t
О
+ t
ОП
= 10 + 10 + 20 = 40 часов (или 0,24 мес.).
92
Таким образом, фонд оплаты труда программиста на разработку системы
составляет:
ФОТ
внедр
= 7000 × 0,24 × (1 + 0,15) × (1 + 0,1) = 2108,33 руб.
Затраты на отчисления во внебюджетные фонды рассчитываются по
формуле:
,
внвнедрвн
КФОТОТ
ФОТ
внедр
– фонд оплаты труда разработчика;
К
вн
– ставка отчислений во внебюджетные фонды.
,
НСТФОМСФФОМСФССПФРвн
КККККК
где:
г
К
ПФР
– ставка отчислений в пенсионный фонд;
К
ФСС
– ставка отчислений в фонд социального страхования;
К
ФФОМС
– ставка отчислений в федеральный фонд медицинского
страхования;
К
ТФОМС
– ставка отчислений в территориальный фонд страхования
(таблица 3.1).
ОТ
вн
= 2108,33 × 0,342 = 721,05 руб.
Накладные расходы не могут быть отражены напрямую и вычисляются
по формуле:
НР = ФОТ
внедр
∙ К
нр
,
г
где К
нр
- коэффициент накладных расходов (в процентах) – принимаем
20% (таблица 3.2).
НР = 2108,33 × 0,2 = 421,67 руб.
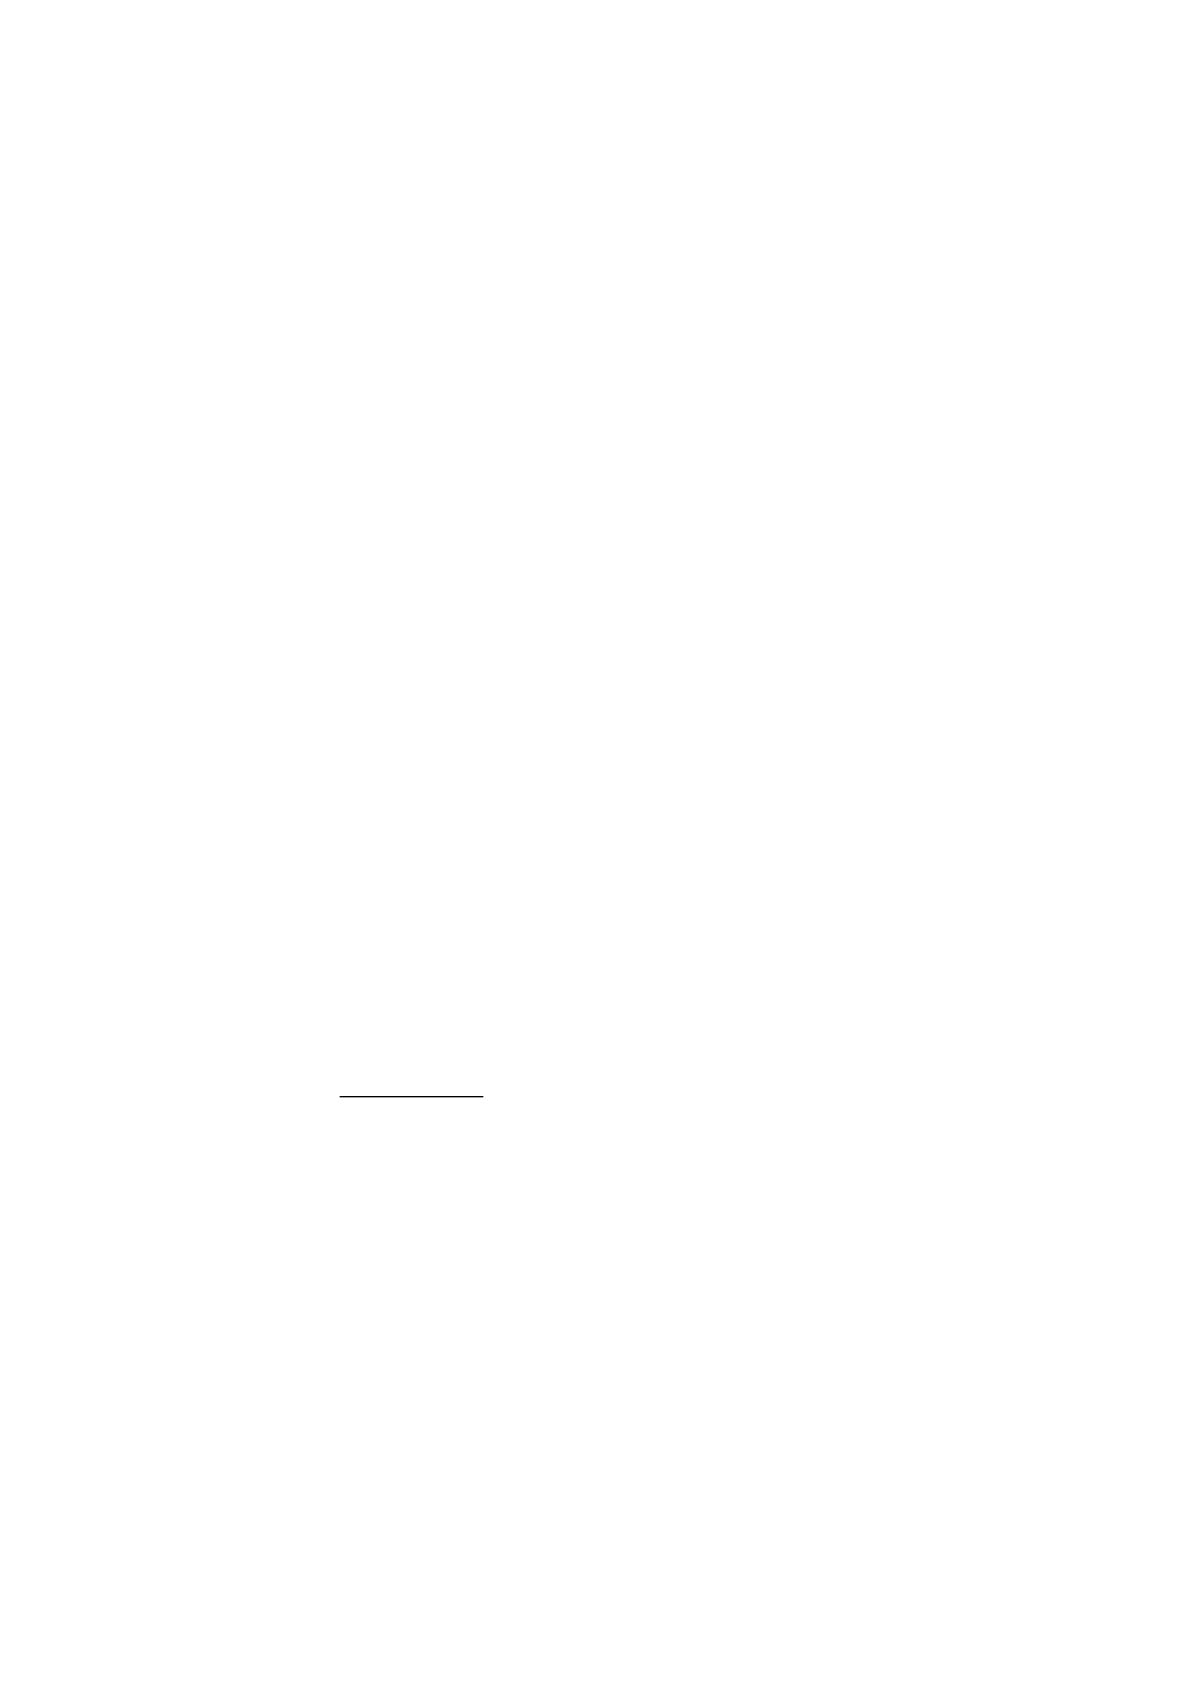
Затраты на использование вычислительной техники при внедрении ИС
управления складом:
,
..
м
внедрчмЭВМ
tСЗ
С
м.ч.
– стоимость машинного часа, руб.;
м
внедр
t
– время работы на ЭВМ в процессе внедрении ИС управления, час.
(величина Т
внедр
).
Стоимость одного машинного часа берём из предыдущего пункта:
93
С
м.ч
= 5,3 руб./час
Следовательно, затраты на использование вычислительной техники при
внедрении ИС будут равны:
З
ЭВМ
= 5,3 × 40 = 210,1 руб.
Таким образом, затраты на внедрение ИС составят:
З
внедр
= 2108,33 + 721,05 + 421,67 + 210,1 = 3461,15 руб.
3.2.2 Расчёт затрат на содержание и эксплуатацию системы по
внедряемому варианту
Расчёт годовых затрат на эксплуатацию ИС рассчитывается по формуле:
,
22222
НРМзОТЗПС
вн
ЗП
2
– затраты на оплату труда специалистов, использующих в своей
работе ИС, руб.;
ОТ
вн2
– отчисления во внебюджетные фонды, руб.;
Мз
2
– материальные затраты, руб.;
НР
2
– накладные расходы, руб.
Затраты на заработную плату на выполнение специалистами процесса по
внедряемому варианту определяются по формуле:
Затраты на заработную плату на выполнение специалистами процесса по
внедряемому варианту определяются по формуле:
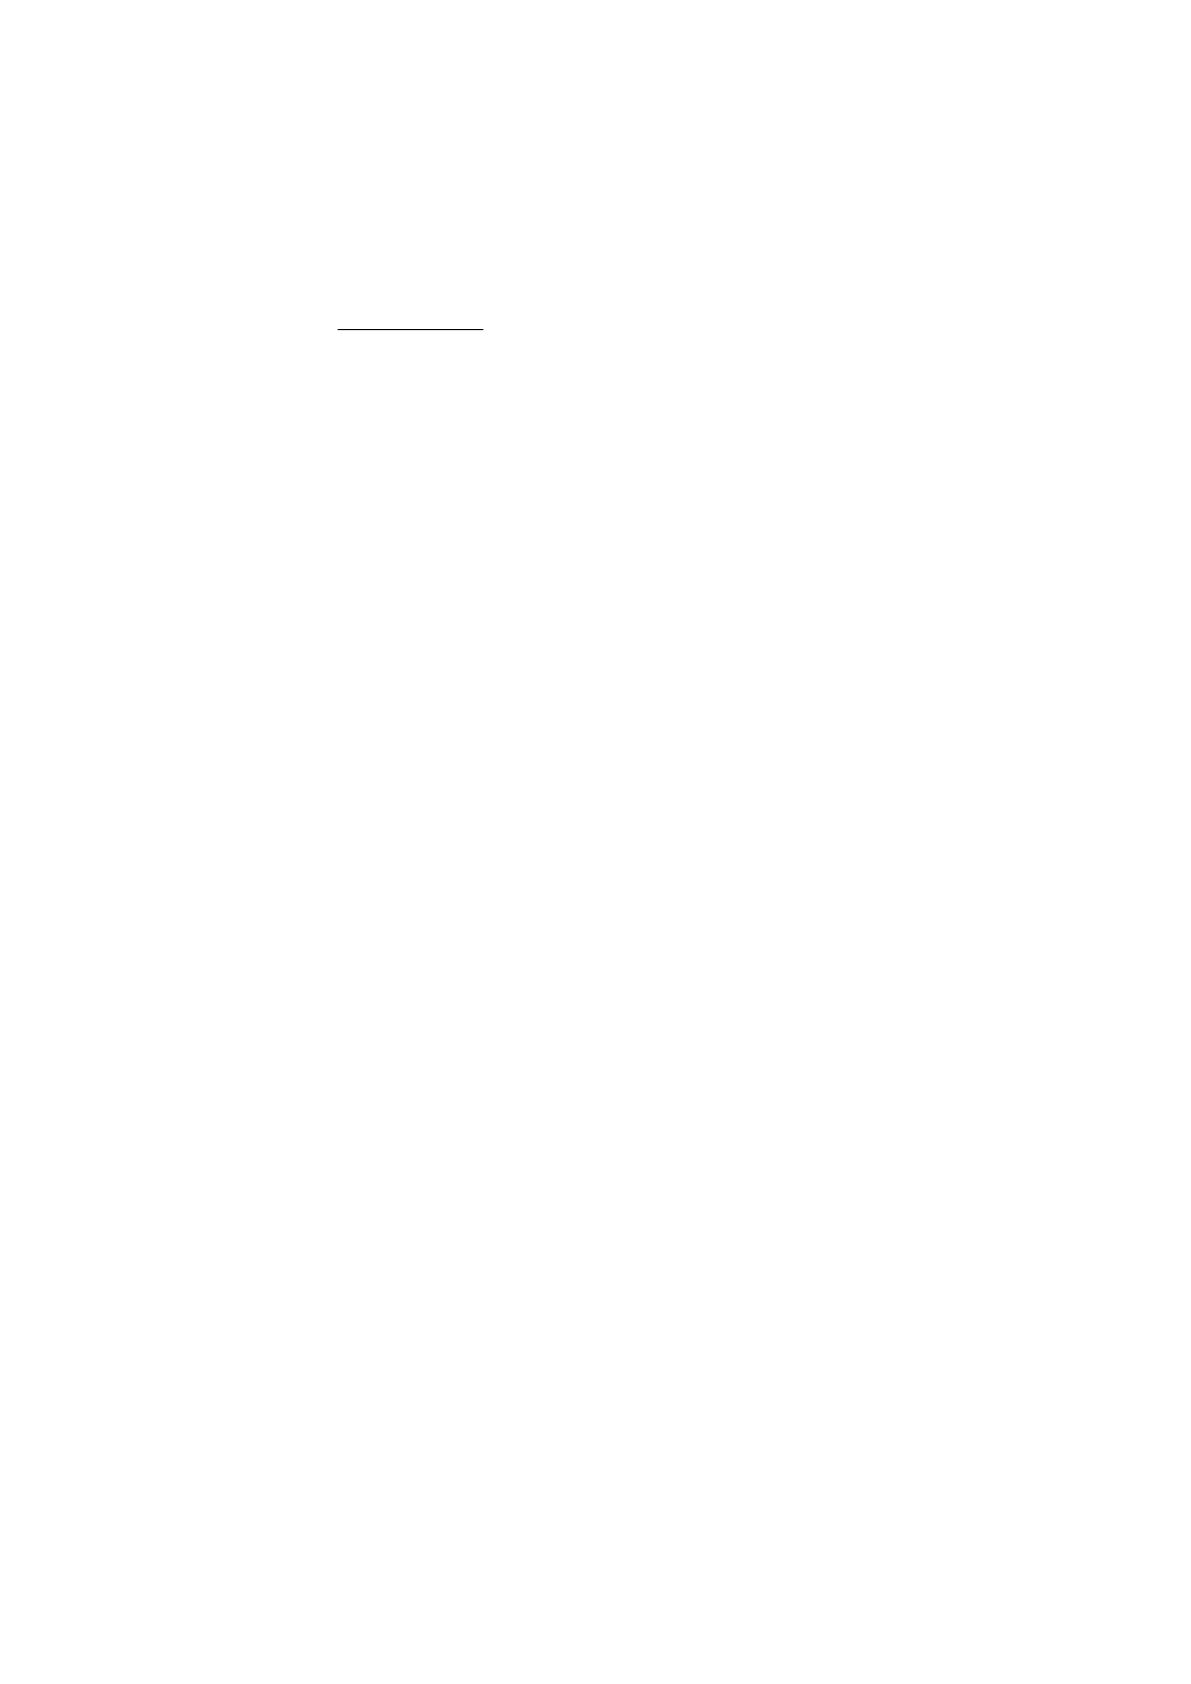
),1()1(12
12
2
..
22
2 зпуробщ
вр
спсп
ККt
Ф
ЧО
ЗП
О
сп
– оклад сотрудника отдела кадров, руб./мес.;
Ч
сп2
– численность специалистов, участвующих в процессе, чел;
t
общ2
– трудоемкость решения задачи (содержания системы) по
внедряемому варианту в месяц, час;
Ф
р.в.
– годовой фонд рабочего времени, час, который определяется как:
Ф
р.в.
=(Д
раб
∙ t
раб
– Д
пр
∙ t
пр
), где:
Д
раб
– количество рабочих дней в году;
t
раб
– количество рабочих часов в день;
94
t
пр
– количество рабочих часов, на которое сокращается
предпраздничный день;
Д
пр
– количество праздничных дней.
К
зп
– коэффициент повышения заработной платы.
313180,52)15,01()1,01(1211
1128250
12816000
2
ЗП
руб.
Отчисления во внебюджетные фонды рассчитываются по следующей
формуле:
внвн
КЗПОТ
22
ОТ
вн2
= 31310,52 × 0,342 = 9546,14 руб.
Годовые материальные затраты на сопровождение ИС управления:
Мз
2
= 150 руб.
Накладные расходы:
НР
2
= ЗП
2
∙ К
нр
,
К
нр
– коэффициент накладных расходов, К
нр
= 20%.
НР
2
= 31310,52 × 0,2 = 6122,11 руб.
Таким образом, годовые затраты на эксплуатацию ИС составляют:
С
2
= 31310,52 + 9546,14 + 150 + 6122,11 = 47003,45 руб.
3.2.3 Расчет результатов от создания и использования ИС
Ожидаемая условно-годовая экономия от внедрения ИС управления
рассчитывается по формуле:
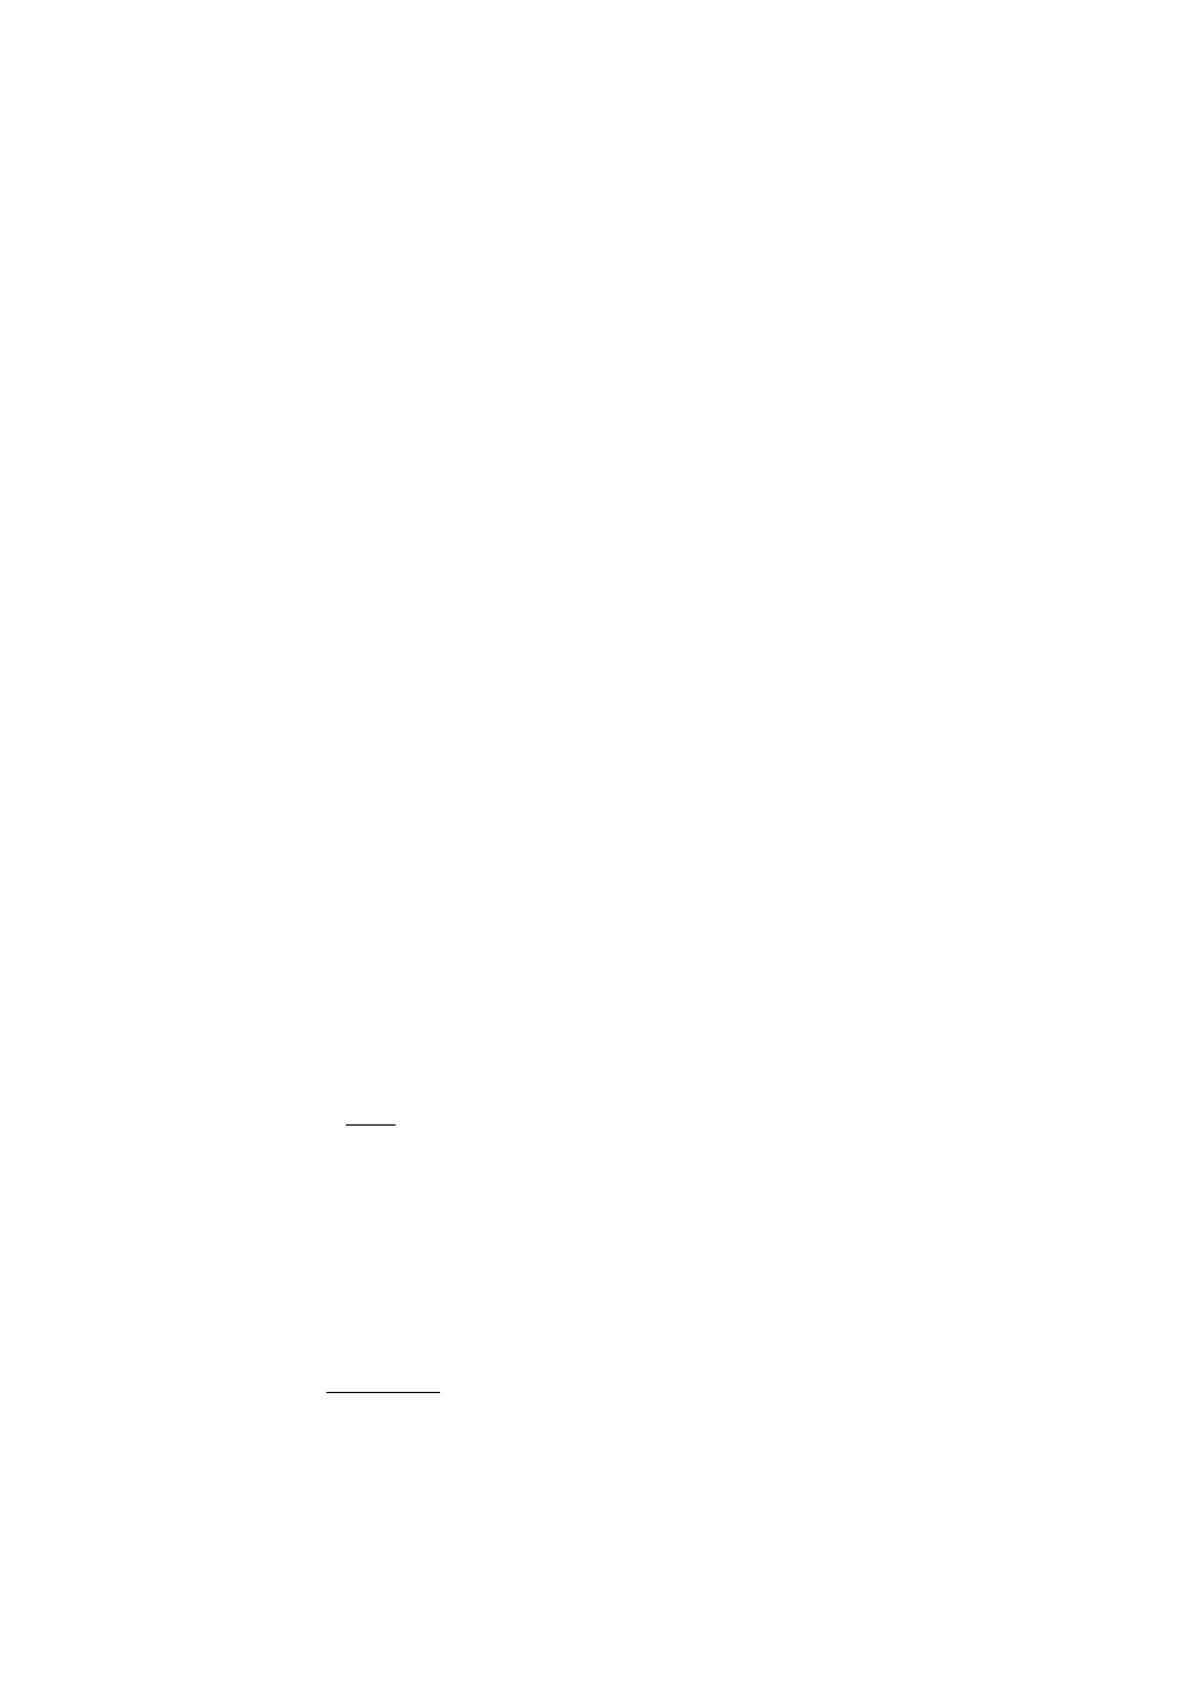
,
21
iуг
ЭССЭ
Э
уг
– величина ожидаемой условно-годовой экономии от внедрения ИС
управления, руб.;
С
1
– годовые текущие затраты по базовому варианту до внедрения ИС
управления, руб.;
С
2
– годовые текущие затраты после внедрения ИС, руб.;
i
Э
– ожидаемый дополнительный эффект от различных факторов, руб.
Ожидаемый дополнительный эффект от различных факторов
рассчитывается в соответствии с факторами экономической эффективности,
95
выделенными на основе анализа результатов, и в соответствии с приведенными
во вступлении исходными данными по внедрению ИС управления.
Главной задачей разрабатываемой ИС управления является улучшение
качественной стороны процесса управления товарооборотом. Поэтому
i
Э
= 0.
Таким образом, ожидаемая условно-годовая экономия от внедрения ИС
управления составит:
Э
уг
= 123007,55 – 47003,45 = 76004,1 руб.
Показатели сравнительной экономической эффективности:
Ожидаемый годовой экономический эффект от внедрения ИС
управления:
,
нугг
ЕКЭЭ
г
де
Э
уг
– величина ожидаемой условно-годовой экономии от внедрения ИС,
руб.;
К – капитальные вложения (затраты на создание ИС), руб.;
E
н
– нормативный коэффициент экономической эффективности
капитальных вложений.
Э
г
= 76004,1 руб.
К = З
внедр
= 3461,15 руб.;
E
н
= 0,33.
Э
уг
= 76004,1 – 3461,15 × 0,33 = 74861,92 руб.
Коэффициент экономической эффективности капитальных вложений:
,
К
Э
Е
уг
р
г
Э
уг
– величина ожидаемой условно-годовой экономии от внедрения ИС,
руб.;
К – капитальные вложения (затраты на внедрение и эксплуатацию ИС -
З
внедр.
и С
2
), руб.
0,95.
78529,07
74861,92
р
Е
Срок окупаемости капитальных вложений:
Источник: https://baza.diplomsite.ru/previewfile/8738