Курсовая работа (т): Клиринговые системы расчетов в инфраструктуре денежного рынка
Клиринговые системы расчетов в инфраструктуре денежного рынка
Введение
Необходимость клиринга и расчетов вытекает из современной организации рыночных сделок. Процесс клиринга важен тем, что он обеспечивает не только расчеты между участниками клиринга, но и содержит в себе механизм гарантии выполнения обязательств сторон на рынке, тем самым улучшает качество рынка, повышает его ликвидность и сохраняет целостность.
Развитие торговой деятельности в России требует создания клиринговых учреждений, так как в условиях нестабильности курса национальной валюты, кризиса неплатежей, общего кризиса банковской системы, клиринг порой единственное средство для проведения торговых операций.
Актуальность темы состоит в том, что внедрение клиринговых расчетов в условиях "острой денежной недостаточности", рассматривается как эффективный способ исполнения бюджетов и решения проблемы платежей, что особо актуально.
Целью данной курсовой работы является изучение клиринговых систем расчетов в инфраструктуре денежного рынка. Данную цель определяют следующие задачи:
1. Раскрыть теоретические основы функционирования клиринговых систем расчетов;
. Проанализировать клиринговую деятельность в Российской Федерации;
. Разработать
направления совершенствования клиринговых систем расчетов.
1. Теоретические основы функционирования
клиринговых систем расчетов
.1 Понятие, виды клиринга и его назначение
Клиринг (от англ. clearing - очищать) - безналичные расчеты между странами, компаниями, предприятиями за поставленные, проданные друг другу товары, ценные бумаги и оказанные услуги, осуществляемые путем взаимного зачета, исходя из условий баланса платежей.
Клиринг представляет собой систему экономических отношений, при которых денежные претензии (дебиторская задолженность) участников погашаются их же денежным обязательствам (кредиторская задолженность) без использования реальных денег или с их минимальным использованием. Следовательно, клиринг можно рассматривать как одну из форм безналичных расчетов юридических и физических лиц за товары или услуги, ценные бумаги, основанную на зачете их взаимных требований и обязательств. [12, с.151]
Концентрация платежей при клиринге позволяет значительно уменьшить баланс платежей и общую сумму обращающихся платежных средств, расширяет сферу безналичного оборота и облегчает расчеты. Посредством клиринга упрощаются, удешевляются и ускоряются расчеты, сохраняется имеющаяся денежная наличность, что, в конечном счете, способствует повышению уровня стабильности и ликвидности участников расчетов.
В мировой практике различают межбанковский клиринг, клиринг валютный и клиринг товарный.
Межбанковский клиринг имеет место практически во всякой стране с развитой банковской инфраструктурой и представляет собой систему безналичных расчетов между банками, осуществляемых через единые расчетные центры. Взаиморасчеты банки могут осуществлять и без клиринговой системы, открыв корреспондентские счета друг у друга. На практике это может выглядеть следующим образом: Банк А открывает в банке Б корреспондентский счет и депонирует на нем некоторую сумму. Банк Б по поручению банка А может производить расчеты в пределах этой суммы. Такая система расчетов между банками пригодна только для тех стран, потребности которых (в силу их экономико-географических условий) могут удовлетворять небольшое количество банков при небольших объемах проходящих через эту систему платежах. В странах, где существует широкая банковская сеть с большими объемами передвижения капитала между банками, рассмотренная выше схема становится неэффективной. В частности, если банк А открывает взаимные корреспондентские счета в десяти, ста банках, то объем средств, которые для этого требуется иммобилизовать, возрастает пропорционально числу банков-партнеров и может оказаться тормозом для всей системы расчетов. Практика открытия взаимных корреспондентских счетов существует в мире, но это, скорее, исключение из правила, действующего в сфере банковских расчетов.
Клиринговая система базируется на том, что все банки выполняют примерно одни и те же функции, имеют примерно одинаковую организацию бухгалтерского учета, что выражается в однотипном потоке документов.
В странах с развитой банковской инфраструктурой можно выделить три основных способа организации межбанковских расчетов.
Например, во Франции и Великобритании взаимные расчеты между банками осуществляются центральным банком страны или ,как в России, его расчетно-кассовыми центрами на местах. В ряде стран действуют несколько автоматизированных расчетных систем, которые организованны крупными банками с их филиалами.
Яркий пример - Федеративная Республика Германия, где одновременно функционируют расчетные системы Коммерцбанка, Дойчебанка, Берлинербанка, Дрезденбанка, Дойчебундесбанка и др. Каждая расчетная система учитывает интересы данной кредитно-финансовой организации, ее функциональные цели. В любую такую систему может включиться любой банк, любое кредитное товарищество и т.п. Каждая организация, если она не создает собственной клиринговой системы, выбирает подходящую для себя. В стране может быть несколько таких систем. Например, в Соединенных Штатах Америки их более тридцати. Все региональные клиринговые системы объединяются двумя общенациональными: федеральной (Fedwire) - для внутренних платежей и международной (CHIPS). Наиболее распространены на Западе, особенно в небольших странах (Австрии, Швейцарии, Венгрии и др.)так называемые GIRO - системы. Они создаются коммерческими банками обычно в форме акционерного общества открытого типа путем объединения технических средств, технологий, организационных мероприятий и, главное, финансовых ресурсов. Системы обеспечивают GIRO - расчеты между участниками и аккумулируют средства для этих расчетов. Центральный банк страны является, как правило, одним из учредителей клиринговой системы.
Клиринг валютный применяется при межгосударственных расчетах на основе соглашения правительств этих государств.
Отношения сторон строятся на взаимном зачете встречных требований и обязательств, вытекающем из стоимостного равенства товарных поставок и оказываемых услуг. Валютный клиринг включает набор обязательных элементов, таких как: систему клиринговых счетов, объем клиринга (все платежи по товарообороту или только их часть подлежит учету), валюту клиринга, объем технического кредита (предельно допустимое сальдо задолженности одной стороны другой, рассчитываемое как процент от оборота или в виде абсолютной величины), систему выравнивания платежей, схему окончательного выравнивания сальдо по окончании действия межправительственного соглашения.
Под товарным клирингом понимают систему расчетов между участниками биржевого рынка, включающую как организацию зачета их требований и обязательств друг к другу в той или иной форме, так и организацию непосредственно самих расчетов между ними. В данной системе присутствует третья сторона по каждой заключенной сделке, а именно Клиринговая (расчетная) палата, обеспечивающая ее жизнедеятельность.
Определение того, что должны получить и что
поставить/выплатить в день исполнения стороны сделки является задачей системы
клиринга. Расчеты обязательств сторон, составляющие сущность процесса клиринга,
позволяют точно и эффективно осуществлять обмен финансовых инструментов.
.2 Классификация клиринговых систем расчетов
Единичный тип.
Единичный тип является фундаментальной формой клиринга и исполнения. Данный тип клиринга используется, как правило, при торговле реальными товарами. За заключением сделки должна следовать поставка реального товара. К примеру, после заключения сделки покупатель ценной бумаги переводит наличные деньги или их эквивалент в доступную для продавца форму. Продавец держит ценные бумаги в форме, пригодной для поставки покупателю. Затем две стороны договариваются об использовании некоторого механизма, позволяющего обменять бумаги на деньги.
Все дальнейшие сделки между этими сторонами в течение данного рабочего дня будут обработаны в точности по такой же схеме, но полностью независимо от предыдущих или последующих сделок. Так как противоположная сторона по каждой сделке известна, можно немедленно оценить свое положение по отношению к различным контрагентам путем просмотра всех сделок и определения их состояния.
Этот метод используется на рынках с малыми объемами, или на рынках с достаточно большими объемами, если на них используется мощная высоко автоматизированная система. Однако он имеет существенные недостатки. Если, например, брокер заключает сделку по покупке какой-либо ценной бумаге, а затем сделку по продаже ее с тем же днем исполнения, может оказаться затруднительным получить и перепоставить бумагу вовремя, особенно если эта сделка является лишь одним звеном в цепочке аналогичных получений и перепоставок по этой ценной бумаге.
Без какого-либо вида зачета брокер должен иметь наличные деньги или банковский кредит для покрытия всего объема предназначенных к исполнению на данный день сделок. Создание и предоставление достаточного обеспечения (в форме ценных бумаг или гарантированных чеков от других брокеров) будет отягощать деятельность. Любая форма зачета уменьшает необходимость в деньгах и тем самым в создании дополнительного обеспечения.
Система единичного исполнения представляет собой по сути одну огромную цепь сделок, и условия исполнения должны быть соблюдены в каждом звене этой цепи, иначе она не выдержит. Если одна сделка сорвется, это может сказаться на других.
В условиях единичного исполнения сделки обычно не гарантируются никакой центральной организацией.
Зачет.
Рост объемов сделок на многих рынках привел к активизации исследований в области методик расчета, позволяющих резко уменьшить число операций по исполнению, если сделки не будут обрабатываться последовательно, одна за другой (единично).
Вместо этого обработка ведется совокупно, и в результате к концу рабочего дня для каждой стороны определяется одна конечная абсолютная цифра, характеризующая ее положение и обязательства. Система зачета наиболее пригодна для рынков с большими объемами, особенно для тех, на которых большое число сделок совершается между относительно небольшим числом участников.
Существуют различные системы зачета, включающие обработку ценных бумаг и/или денег. Выбор того или другого метода зависит от объема и других факторов.
Двусторонний зачет.
Двусторонним, или попарным, зачетом называется зачет, происходящий между одними и теми же сторонами. Этот способ поддерживает целостность торговли между сторонами и уменьшает объем операций по сравнению с единичным подходом. Так можно достичь существенного повышения эффективности, но только при большом числе сделок по сравнительно узкому кругу бумаг.
Двусторонний зачет организуется следующим образом. Если две стороны совершили в течение одного рабочего дня несколько сделок по одному виду ценных бумаг, система определит одно итоговое число подлежащих поставке ценных бумаг. Если сторона A приобрела 1000 акций XYZ у стороны B, а затем продала этой же стороне 950 акций, то итоговым результатом будет поставка стороной B 50 акций XYZ и получение ею от A итоговой зачтенной суммы денег. (Если одно и то же число ценных бумаг было продано двумя сторонами друг другу в течение одного дня, то поставки ценных бумаг вообще не должно произойти. Состоится только выплата денег, покрывающая разницу между ценами в разных сделках.)
Проиллюстрируем на рис. 1.1 потоки платежей
неттинговом расчете на примере расчетов между четырьмя кредитными
организациями, условно называемых банками А, Б, С, Д.
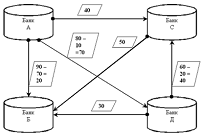
Рис. 1.1 Схема проведения межбанковских расчетов с использованием двустороннего клиринга
При двусторонних взаимозачетах количество межбанковских расчетных операций сокращается до шести, а потребность в ликвидных средствах уменьшается до 250 денежных единиц. Для реализации схемы двустороннего клиринга банки могут использовать систему прямых корреспондентских отношений.
При единичном клиринге и при двустороннем зачете возникают следующие проблемы:
требуется большое число поставок, что может привести большому числу срывов;
позиция каждой стороны должна приводиться к рынку и на это уходит больше времени и средств, чем в более сложных системах. (Пересчет по рынку означает переоценку открытых позиций сторон для уменьшения риска.);
когда много позиций остаются открытыми - т.е. их число не сводится к меньшему и ситуация не становится более управляемой - увеличивается вероятность того, что не получивший вовремя поставку покупатель вынужден заставить продавца поставить ценные бумаги. На некоторых рынках брокер, которому должны ценные бумаги, может инициировать процедуру покупки, по которой клиринговая палата или другая сторона обязана поставить бумаги в кратчайшие сроки. При этом любая разница между ценой сделки и текущей рыночной ценой этих бумаг ложится на сорвавшего поставку брокера.
Хотя двусторонний зачет является простейшей формой зачета, введение его предоставляет рынку важные преимущества. Он включает участников рынка в систему зачета, уменьшая тем самым общее число операций по исполнению. [13, с.143]
Многосторонний зачет.
Многосторонний зачет (известный также как ежедневный зачет) является шагом на пути к более эффективным методам клиринга. Основным элементом этого метода является подсчет всех сделок стороны по одному виду ценных бумаг за день к одному итоговому числу. Фирма может заключить за этот день много сделок покупки и продажи по данному виду бумаг со многими сторонами. Но к концу дня у нее окажется одно единственное обязательство или право на получение либо перед клиринговым агентством, либо перед одной или несколькими сторонами. Фирме могут быть должны 1000 акций XYZ, или она должна 1000 этих акций другой стороне.
Проведение многостороннего клиринга предполагает
наличие клирингового учреждения, на балансе которого учитывается межбанковский,
многосторонний зачет требований и обязательств.
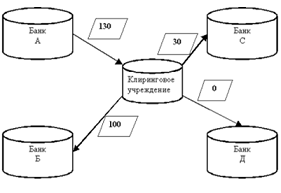
Рис. 1.2 Схема проведения межбанковских расчетов
с использованием многостороннего клиринга
На рис. 1.2 по данным расчетов на валовой основе вычисляются чистые расчетные позиции банков, а затем происходит многосторонний клиринговый расчет.
При многостороннем зачете сокращается количество расчетов до трех, а потребность в ликвидных средствах - до 130 денежных единиц. При этом у банка Д нулевая позиция, банк А является "нетто - плательщиком", банки Б и С - "нетто - получателями".
Хотя этот метод не позволяет достичь максимальной возможной эффективности, он существенно уменьшает ежедневное число требуемых поставок и тем самым число возможных срывов. За счет этого становится возможным обрабатывать существенно большие объемы торговли чем при единичном и двустороннем подходах. Однако многосторонняя система требует совершенно другого подхода к возникающим рискам. Для удобства исполнения стороны сделок могут измениться, что требует введения гарантий сделок. Ответственная за клиринговую систему организация должна гарантировать наличие надежное обеспечение против возможных рисков и доступность этого обеспечения при возникающих задолженностях.
Как в точности разделяется риск должно быть понятно всем участникам, и соблюдение этого разделения должно стать строго обязательным.
Несмотря на преимущества многостороннего зачета, некоторые проблемы остаются. Зачета со сделками последующих дней все-таки не производится, тем самым остается значительное количество возможных срывов сделок и необходимости приводить их к рынку. Такая система не может также обеспечить гарантирование дивиденда, т.е. возможность для купившего брокера получить полагающийся дивиденд по остающейся открытой сделке.
Непрерывное зачетное исполнение (НЗИ).
В системе непрерывного зачетного исполнения используется многосторонний зачет и все открытые к концу дня позиции зачитываются против сделок следующего рабочего дня. В условиях рынка с высокими объемами система НЗИ, включающая ежедневное пересчет всех обязательств по рынку по текущим рыночным ценам, является одним из самых эффективных механизмов клиринга и эффективно уменьшает риск ожидания исполнения по отдельным сделкам. Одной из основных черт НЗИ является вклинивание клиринговой палата между сторонами сделки в качестве противоположной стороны по каждой прошедшей сверку сделке.