Материал: Л_№7_Планування_виробничої_потужності
4 Показники використання виробничої потужності
Аналіз потужностей може здійснюватися на основі балансу виробничих потужностей. На основі балансу й у ході його розроблення визначають:
- можливу виробничу програму;
- ступінь забезпеченості різних програм і робіт виробничими потужностями;
- коефіцієнт використання виробничої потужності й основних фондів;
- внутрішньовиробничі диспропорції й можливості їх усунення;
- капіталовкладення для нарощування потужностей і ліквідації “вузьких місць”;
- потребу в устаткуванні.
Показники використання виробничої потужності:
1 Коефіцієнт освоєння проектної потужності
 ,
де
 -
фактичний випуск продукції;
 - проектна
потужність.
2 Коефіцієнт використання середньорічної виробничої потужності
 ,
де
 - середньорічна виробнича потужність.
3 Коефіцієнт екстенсивного завантаження устаткування
 ,
де
 - фактичний час роботи устаткування;
 - плановий,
ефективний фонд часу.
4 Коефіцієнт інтенсивного завантаження устаткування
 ,
де
 - фактичний обсяг випуску продукції за
одиницю часу;
 -
встановлена норма виробітку продукції
за цей самий період.
5 Інтегральний коефіцієнт завантаження устаткування
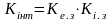 .
Інтегральний коефіцієнт дає сумарну характеристику рівня використання устаткування як за продуктивністю, так і за часом.
Також розраховуються коефіцієнт змінності роботи обладнання, пропорційності та ефективності використання виробничої потужності.