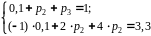Материал: Лекции 2к4с темы 8-13 ТеорВер
Тема 8 Функция распределения и плотность вероятности
Случайной величиной Х называется переменная величина, принимающая в результате испытания одно из множества возможных значений.
Определение. Функция распределения F(х) случайной величины Х равна вероятности события {Х < x} для любого вещественного числа х:
F(х) = Р(Х < х).
Функция
распределения полностью характеризует
случайную величину. Случайная величина
х
называется дискретной,
если множество ее значений конечно или
счетно. Дискретная случайная величина
задается законом распределения, т. е.
множеством упорядоченных пар (xi;
pi),
где хi
– возможные значения случайной величины,
pi
– вероятности принятия случайной
величиной значений xi,
 (табл. 1).
Таблица 1
хi |
х1 |
х2 |
х3 |
… |
хn |
рi |
р1 |
р2 |
р3 |
… |
рn |
Функция распределения дискретной случайной величины определяется формулой
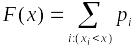 ,
где суммируются вероятности значений xi меньших x. График функции распределения представлен на рисунке 14
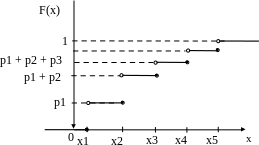
Рис. 14
Неслучайную величину С можно рассматривать как случайную с законом распределения
Таблица 2
хi |
С |
рi |
1 |
Непрерывная случайная величина может принимать все значения из некоторого (конечного или бесконечного) промежутка. Если функция F(х) дифференцируема, то ее производная f(х) = F (х) называется плотностью распределения вероятностей. Плотность вероятности полностью характеризует непрерывную случайную величину.
Пример. Доказать, что при любых значениях х1, х2 (х1 < х2) вероятность события {х1 Х < х2} равна F(х2) – F(х1).
А = {Х < х1}, В = {Х < х2}, Р(А) = F(х1), Р(В) = F(х2).
С = {х1 Х < х2}, А С = , В = А + С, Р(В) = Р(А) + Р(С) .
Р{х1 Х < х2} = Р(С) = Р(В) – Р(А) = F(х2) – F(х1).
Свойства функции распределения и плотности вероятности
1) Р(а Х < b) = F(b) – F(a).
2) Для
непрерывной случайной величины
Р(а Х < b) =  .
Вероятность попадания случайной величины
Х
в интервал [a; b)
равна площади криволинейной трапеции
abBA
(рис. 15).
3) Для непрерывной случайной величины Р(х = а) = Р(х = b) = 0, следовательно, Р(а Х < b) = Р(а < Х < b) = Р(а Х b) = Р(а < Х b).
4)
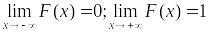 .
5)
 неубывающая
функция.
6)
 .
7) f(х) 0.
8)
f(х)
= F
(х)
и F(х)
=
 .
9)  = 1.
Площадь S,
заключенная между графиком плотности
распределения
f(х)
и осью 0х,
равна единице (рис. 15).
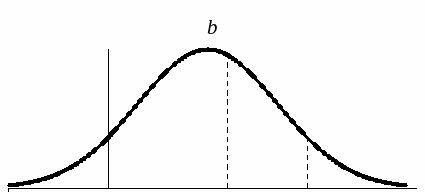
Рис. 15
Пример. Для дискретной случайной величины
|
|
построить
график функции распределения F(x),
вычислить
 .
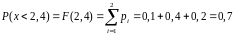 .
Функция распределения F(x):
если
 ,
то событие {Х < 0}
невозможно и F(x) = P(Х < 0) = 0;
если
 ,
то F(x) = P(Х < 1) = P(Х = 0) = 0,1;
если
 ,
то F(x) = P(Х < 2) = P(Х = 0) + P(Х = 1) = 0,1 + 0,4 = 0,5;
если
 ,
то F(x) = P(Х < 3) = 0,1 + 0,4 + 0,2 = 0,7;
в случае х(3;) случайная величина принимает все значения из таблицы, т.е. событие становится достоверным и F(x) = 1.
Функция распределения F(x) и ее график:
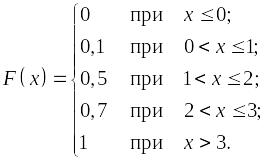
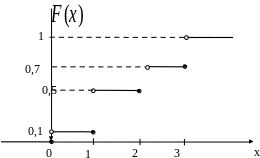
Рис. 16
Пример.
По мишени
производится 3 независимых выстрела с
вероятностью попадания при каждом
выстреле
 .
Найти закон распределения случайной
величины Х,
равной числу попаданий в мишень.
Возможные значения случайной величины Х: 0; 1; 2; 3.
По
формуле Бернулли
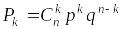 при n = 3;
р = 0,8;
q = 0 ;2 :
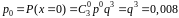 ,
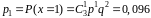 ,
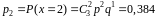 ,
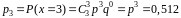 .
Закон распределения: |
|


Проверка
 :
0,008 + 0,038 + 0,384 + 0,512 =1.
Пример. Функция распределения случайной величины Х имеет вид:
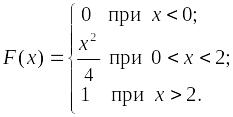 Найти
вероятность того, что случайная величина
примет значение из интервала [1; 1,5),
и определить плотность распределения
f(х).
Р(1
х
< 1,5) = F(1,5)
–
F(1)
=
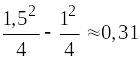 .
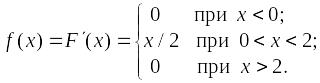
Пример.
Установить при каком значении параметра
A
функция
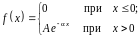 является плотностью вероятности
некоторой случайной величины Х
( > 0).
Найти функцию распределения F(x)
случайной величины Х.
Вычислить вероятность попадания
случайной величины Х
в промежуток [0; 1].
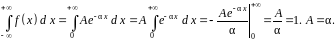
Функция распределения:
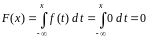 при
х
0;
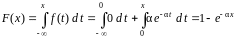 при
х >
0.
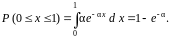
Тема 9 Числовые характеристики случайных величин
Математическое
ожидание
МХ
– величина, около которой группируются
возможные значения случайной величины
Х
(числовая характеристика положения).
Дисперсия
DХ
есть математическое ожидание квадрата
отклонения случайной величины Х
от ее
математического ожидания:
 Дисперсия характеризует рассеяние
(отклонение) случайной величины
относительно её математического
ожидания.
Для дискретной случайной величины математическое ожидание и дисперсия вычисляются по формулам

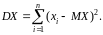
Для непрерывной случайной величины
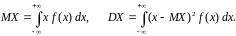
Размерность
величины МХ
совпадает с размерностью случайной
величины Х,
а размерность DХ
равна квадрату размерности Х.
Поэтому числовой характеристикой
рассеяния является также среднее
квадратическое отклонение
 ,
имеющее размерность случайной величины
Мода М0 дискретной случайной величины – любое её значение, имеющее большую относительно двух соседних величин вероятность. Модой М0 непрерывной случайной величины называются точки максимума ее плотности распределения (рис. 17). Случайная величина может иметь несколько мод.
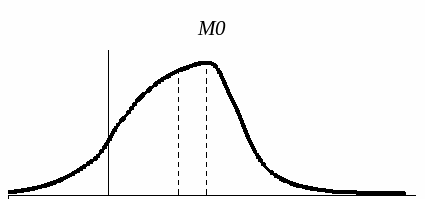
Рис. 17
Медианой непрерывной случайной величины Х называется ее значение Ме, при котором P(X < Ме) = P(X Ме) = 0,5 (рис 17), т.е. вертикальная прямая х = Ме, делит площадь, ограниченную кривой плотности распределения и осью х, на две равновеликие части.
Пример. Дискретная случайная величина задана законом распределения
xi |
–1 |
2 |
4 |
|
pi |
0,1 |
р2 |
р3 |
. |
Найти вероятности р2, р3, если математическое ожидание случайной величины равно 3,3.