Материал: Лекции 2к4с темы 8-13 ТеорВер
Величина = rху называется коэффициентом регрессии Y на Х.
Пример. Выбрать из чисел −3; 0,6; −0,6; 2 возможное значение коэффициента корреляции rхy, если уравнение регрессии имеет вид: у = 2х − 3.
Знак rхy совпадает со знаком коэффициента регрессии (коэффициента
при
х)
и
 следовательно, rхy
= 0,6.
Пример. Совместное распределение дискретных случайных величин Х, Y задано таблицей, содержащей вероятности pij событий
{Х = хi; Y = уj}.
Y Х |
0 |
2 |
4 |
pi |
2 |
0,1 |
0,2 |
0,25 |
0,55 |
–2 |
0,2 |
0,15 |
0,1 |
0,45 |
pj |
0,3 |
0,35 |
0,35 |
|

Записать уравнение регрессии.
МY = 00,3 + 20,35 + 40,35 = 2,1;
М(Y 2) = 020,3 + 220,35 + 420,35 = 7.
DY = М(Y 2) – (МY) 2 = 7 – 2,12 = 2,59;
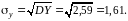
МX= 20,55 – 20,45 = 0,2;
М(X 2) = 220,55 + 220,45 = 4.
DX = М(X 2) – (МX) 2 = 4 – 0,22 = 3,96;
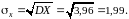
М(ХY) = 020,1+0(–2)0,2+220,2+2(–2)0,15+420,25+2(–2)0,1 = 1,4.
М((Х – МХ)(Y – МY)) = М(ХY – ХМY – YМХ + МХМY) =
=М(ХY) – МYМХ = = 1,4 – 2,10,2 = 0,98.
Коэффициент
корреляции:
 М((Х–МХ)(Y–МY))
=

Существует умеренная зависимость между случайными величинами Х, Y.
Уравнение
линейной регрессии: Y
= МY
+ rху (Х
– МХ)
= 0,24х
+ 2,05.
Пример. Доказать, что модуль коэффициента корреляции rxy равен единице, если случайные величины Х, Y связаны линейной зависимостью.
Y = Х + ; МY = МХ + , DY = 2DХ, y = х.
rxy
=
М((Х–МХ)(Y–МY))
=
 М((Х–МХ)(Х
+
– МХ
– ))
=
=
 М(Х
– МХ)2
=
