Материал: Лекции 2к4с темы 8-13 ТеорВер
Пример. Найти математическое ожидание случайной величины Х, график функции распределения F(х) которой представлен на рисунке 18
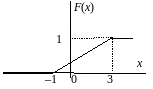
Рис. 18
Функция
распределения вероятностей:
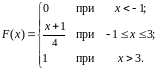
Плотность распределения вероятностей:
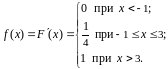
МХ = 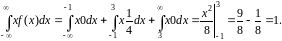
Свойства математического ожидания и дисперсии
1) М(С) = С (С – const).
2) М(С Х) = С МХ.
3) М(Х + Y) = МХ + МY.
4) М(ХY) = МХ МY, если X и Y независимы.
5) D(С) = 0.
6) D(X) 0.
7) D(С Х ) = С 2 DХ.
8) D(Х + Y) = DХ + DY, если X и Y независимы.
9) DХ = М(Х2) – (МХ)2.
Замечание. Случайные величины называются независимыми, если закон распределения одной случайной величины не зависит от того, какие значения приняла другая.
Темы 10, 11 Основные законы распределения вероятностей случайных величин
Биномиальное распределение имеет дискретная случайная величина Х, если она принимает целые значения от 0 до n, вероятности которых вычисляются по формуле Бернулли
Р(Х
= m)
=
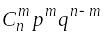 .
Математическое ожидание и дисперия: МХ = np, DХ = npq.
Распределение Пуассона с параметром > 0 имеет дискретная случайная величина Х, если она принимает целые неотрицательные значения, вероятности которых вычисляются по формуле
Р(Х
= m)
=
 .
Математическое ожидание и дисперия: МХ = DХ = .
Равномерное распределение имеет непрерывная случайная величина Х, если ее плотность распределения вычисляется по формуле (рис. 19)
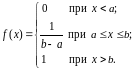
Функция распределения
(рис. 20):
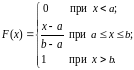
|
|
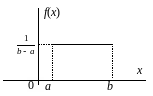
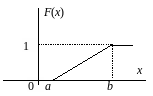
Рис. 19 Рис. 20
Математическое
ожидание и дисперия:
МХ =  ,
DХ
=

Вероятность попадания случайной величины X, распределенной по равномерному закону, в интервал (х1; х2) вычисляется по формуле
Р(х1
< Х
< х2)
=
 ;
а
х1
< x2
b.
Показательное распределение с параметром > 0 имеет непрерывная случайная величина Х, если ее плотность распределения вычисляется по формуле (рис. 21)
f(х)
=

|
|
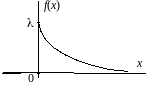
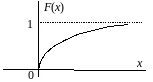
Рис. 21 Рис. 22
Функция
распределения (рис. 22):
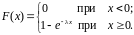
Вероятность попадания случайной величины X, распределенной по показательному закону, в интервал (х1; х2) вычисляется по формуле
Р(х1
< Х
< х2)
=
 .
Математическое
ожидание и дисперия:
МХ =
 ,
DХ
=
 .
Пример. Выполняется четыре выстрела по мишени. Вероятность поражения при одном выстреле 0,8. Найти закон распределения числа попаданий, математическое ожидание, дисперсию, среднее квадратическое отклонение.
Число попаданий– дискретная случайная величина, распределенная по биномиальному закону.
Параметры биномиального закона: р = 0,8; q = 0,2; n = 4.
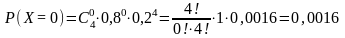 .
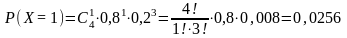 .
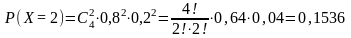 .
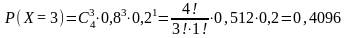 .
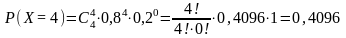 .
Распределения случайной величины имеет вид:
xi |
0 |
1 |
2 |
3 |
4 |
pi |
0,0016 |
0,0256 |
0,1536 |
0,4096 |
0,4096 |
МХ = np = 0,8 4 = 3,2;
DХ = прq =
4 0,8 0,2 = 0,64;
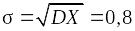 .
Пример. Завод изготавливает за смену 100 тысяч деталей. Вероятность изготовления бракованной детали p = 0,0001. Найти вероятность того, что за смену будет изготовлено 5 бракованных деталей.
Появление
бракованных деталей независимо, n
велико, вероятность
 мала, = np 10.
Случайная величина распределена по
закону Пуассона.
Параметры формулы Пуассона: n = 100000, р = 0,0001, k = 5, = np = 10.
Формула
Пуассона Р(Х
= m)
=
:
Р(Х
= 5) =
 .
Пример.
Длительность
безотказной работы элемента подчинена
показательному закону с плотностью
распределения вероятностей
 при t
0 (t
– время в часах). Найти вероятность
того, что элемент проработает 100 часов.
Функция
распределения показательного закона:
 .
Вероятность поломки элемента за время меньшее : P (t < ) = F(t);
вероятность безотказной работы элемента: R(t) = P(t > ) = 1 – F(t).
Функция R(t) называется функцией надежности.
R(100) = P(t
> 100) = 1 – F(100)
=

0,3679.
Тема 12 Нормальное распределения вероятностей случайных величин
Нормальное распределение (N(а; ), закон Гаусса) с параметрами а и имеет непрерывная случайная величина Х, если ее плотность распределения вычисляется по формуле
f(х)
=
 .
Функция
распределения: F(х)
=
 .
Математическое ожидание и дисперсия: МХ = а, DХ = 2..
На рисунках 23 и 24 изображены графики функций f(х) и F(х).
|
|
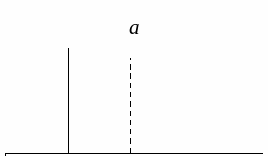
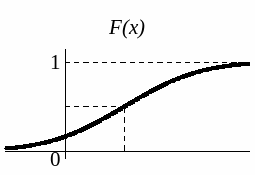
Рис. 23 Рис. 24
Функция
Лапласа Ф0(t)
(см. приложение В)
позволяет записать функцию нормального
распределения в виде
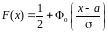 .
Вероятность попадания случайной величины X, распределенной по нормальному закону N(а; ), в интервал (х1; х2] вычисляется по формуле
Р(х1
< Х
х2)
=
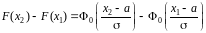 .
Для нормально распределенной случайной величины верна формула
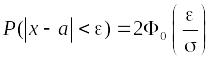 .
Правило «трех сигм». Для нормально распределенной случайной величины Х практически достоверно, что все ее значения попадают в интервал (а – 3; а + 3).
Для
распределений близких к нормальному
используются также числовые характеристики:
асимметрия
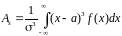 и эксцесс
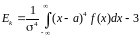 .
Они сравнивают «скошенность» (рис. 25) и
«островершинность» (рис. 26) графиков
плотности изучаемого и нормального
распределений. Для нормального закона
распределения, график плотности которого
изображен на рисунках сплошной линией,
асимметрия и эксцесс равны нулю.
|
|
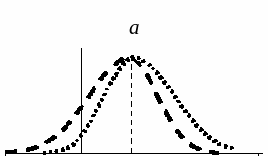
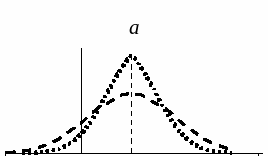
Рис. 25 Рис. 26
Пример. Случайная величина Х распределена по нормальному закону N(30; 10) Найти вероятность того, что случайная величина примет значение, принадлежащее интервалу (10; 50).
P(10 < X <50) = F(50) – F(10) = 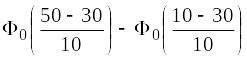 =
= Ф0(2) – Ф0(–2) = 2Ф0(2).
Таблица приложения В: Ф0(2) = 0,4772.
P(10 < X <50) = 20,4772 0,95.
Пример. Случайная величина Х распределена по нормальному закону N(а; ) Найти вероятность того, что случайная величина примет значение, принадлежащее интервалу (а – 3; а + 3).
P(а – 3 < X < а + 3) = 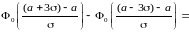
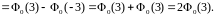
Таблица приложения В: Ф0(3) = 0,49865.
P(а – 3 < X < а + 3) = 20,49865 = 0,9973.
Пример. Доказать, что функция распределения нормального закона
F(х) =  и функция Лапласа
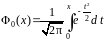
связаны
между собой формулой
 .
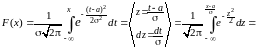
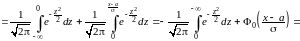
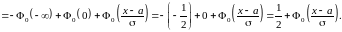
Тема 13 Связь между случайными величинами
Характеристикой связи между случайными величинами Х и Y является коэффициент корреляции
rxy
=
 М((Х
– МХ)(Y
– МY)).
1) Коэффициент
корреляции удовлетворяет неравенству:
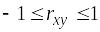 .
2) Если случайные величины независимы, то rxy = 0 (обратное утверждение неверно).
3)  тогда и только тогда, когда величины Х
и Y
связаны между собой линейной зависимостью.
При rxy < 0,3 зависимость между величинами Х и Y считается слабой, при rxy > 0,7 зависимость принимается сильной. Если Х и Y – зависимые величины, то приближенное представление Y в виде линейной функции от Х определяется уравнением линейной регрессии:
Y
= МY
+ rху (Х
– МХ).