Курсовая работа (т): Макроэкономическая ситуация и причины финансового кризиса в России, пути преодоления
Постепенно финансовый кризис в США начал распространяться во всем мире. Американские корпорации приступили к срочной распродаже активов и выводу денег из других стран. События в экономике США негативно повлияли на фондовые рынки в развитых и развивающихся странах. Атмосфера взаимного недоверия мгновенно распространилась из Америки на Европу (и далее на Россию): сначала банки резко подняли ставки взаимного кредитования, а вскоре оказалось, что многие банки не могут привлечь деньги ни на каких условиях. Масла в огонь подлило снижение цен на недвижимость, которое было наиболее существенным в Англии и в Испании, куда английские банки и компании вкладывали капитал очень активно. А дальше - все тот же порочный круг: падение стоимости активов влечет за собой необходимость внесения дополнительных залогов кредитору, все активы заложены и деньги можно получить, продав активы, что приводит к дальнейшему падению цен на них.
Вместе с тем несомненно, что кризис в меньшей степени затронул европейские банки, чем американские. Остаться в стороне они не могли: американские банки через секьюритизацию переложили риски нестандартных ипотечных кредитов на широчайший круг инвесторов, а европейские банки выступили одними из крупнейших покупателей этих ценных бумаг. Отсюда убытки Deutsche Bank, UBS, Fortis, Dexia и многих других. Однако система ипотечного кредитования в Европе принципиально отличается от американской тем, что в Европе должник отвечает перед кредитором всем своим имуществом, а не только первоначальным взносом. Да и выдача нестандартных ипотечных кредитов не имела в Европе того масштаба, как в Америке.
Но есть в Европе и свои проблемы. Главная из них - множественность юрисдикции. При всех плюсах объединения Европейский союз по-прежнему остается всего лишь объединением 27 стран, каждая из которых руководствуется собственным законодательством, а банки и компании из других стран ЕС, хотя и пользуются всеми правами резидентов, все же являются "персонами второго сорта". Наиболее четко это проявилось в двух моментах. Во-первых, кризис недоверия на межбанковском рынке Европы оказался более болезненным, чем в Америке. Трудно понять истинное положение дел в банке, находящемся на соседней улице, но практически невозможно разобраться в делах банка соседней страны. Во-вторых, наличие различных юрисдикции и понимание того, что преодоление кризиса в определенной мере является "игрой с нулевой суммой", означают, что можно облегчить положение у себя в стране за счет ухудшения ситуации у соседей. Наиболее ярким примером стало чередование решений относительно верхнего предела гарантирования вкладов физических лиц. Как только первая страна (Ирландия) приняла решение о полной гарантии вкладов, многие европейские страны почувствовали сильнейший отток частных депозитов и вынуждены были либо повысить свои уровни гарантий, либо ввести по аналогии полное гарантирование частных вкладов.
Нестабильность на мировых финансовых рынках заставила многих международных инвесторов выводить свои средства с рынков других стран, акции которых также стали заметно снижаться. Это в большой степени коснулось и российского рынка.
Таким образом, из вышесказанного следует, что в глубине мирового финансового кризиса лежат серьёзные просчёты американских регуляторов, не принявших своевременных мер и допустивших надувание финансового пузыря. Государство - не «ночной сторож», это стало давно понятно, нельзя просто наблюдать за разрастанием малопонятных финансовых инструментов, не позволяющих объективно оценивать риски.
Однако многие эксперты отмечают цикличный характер кризиса. По их мнению, мировая экономика переходит на новый технологический уклад, и нынешний экономический кризис дает начало длинной волне, которая характеризуется перетоком капитала из устаревшего производства в новые, высокотехнологичные отрасли. Этот процесс сопровождается депрессией, сокращением производства и «финансовыми пузырями».
Высказываются предположения, что периоды появления финансовых пузырей закономерны. Если совместить их с длинноволновой цикличностью, описанной Н.Д. Кондратьевым, то можно увидеть: завершающая фаза длинной волны (или жизненного цикла технологического уклада) совпадает с подъемом финансового рынка. Пока банкиры не могут решить, куда вкладывать деньги, капитал перетекает из устаревающего производства не в новое производство, а в краткосрочные активы. Вздуваются «финансовые пузыри», потом частично лопаются, капитал перетекает в новый технологический уклад, и начинается экономический подъем. В действительности, рецессии предшествовал значительный подъем: в 2003-2008 гг. мировой ВВП вырос на треть. Мир отвык от глубоких циклических потрясений, население ведущих стран за последние два десятилетия (кроме стран с переходной экономикой) не страдало от значительной безработицы. За двадцать предшествовавших лет мировой ВВП вырос вдвое (несмотря на переходный кризис), и был проведен широкомасштабный эксперимент в области либерализации международной торговли (ВТО), финансовых услуг, потоков труда и капиталов, региональной интеграции (ЕС). Одновременно с этим накапливались и противоречия. К 2008 г. сформировались условия для циклического кризиса: перенакопление в ходе интенсивного подъема, усиление отраслевых дисбалансов, повышение инфляции.
Однако, не смотря на факты, позволяющие
утверждать о цикличности данного кризиса, остаётся фактом, что «Спусковым
крючком», приведшим в действие кризисный механизм, стали проблемы на рынке
ипотечного кредитования США.
.2 Особенности протекания кризиса в России
Ипотечный кризис в США за год превратился в глубокий финансовый кризис, глобализация и торговая взаимозависимость повлекли за собой его разрастание до мировых масштабов и в октябре-ноябре 2008 г. он поразил мировую экономику. Образовалась нехватка денежных средств на международных финансовых рынках, инвесторы стремились перевести свои финансовые вложения в менее рискованные инструменты и выводили инвестиции с развивающихся рынков. Произошли серьёзные сбои в работе банковской системы - многие банки столкнулись с недостатком ликвидности. Разворот мировых финансовых потоков способствовал оттоку спекулятивных денег иностранных инвесторов с российского финансового рынка, что вызвало снижение золотовалютных резервов России Кризис на мировом кредитном рынке привел одновременно и к глобальным экономическим последствиям, что стало причиной обвала мировых цен на энергоресурсы.…
В таком ключе звучали выступления большинства чиновников, объяснявших причины кризиса. Большое внимание уделялось именно мировому кризису - как обстоят дела на торговых площадках в Японии, Гонконге, Америке, курс доллара, евро. Складывалось впечатление, что заниматься анализом причин кризиса, применительно конкретно к нашей стране, правительство и не собирается. Таким образом, оно оправдывало свои действия, а в некоторых случаях бездействия, и перекладывало всю вину на внешние факторы. Конечно, существует множество мнений и взглядов на причины кризиса в России, но большинство экспертов сходятся во мнении, что всё-таки «Взрыватель чужой, а порох свой».
В период после краха 1998 г. российский финансовый сектор существенно вырос, но при этом не был решен целый ряд важнейших структурных проблем. Длительность кредита, как банковского, так и облигационного, оставалась небольшой (выросла с одного года до трех лет и снова стала снижаться в 2008 г.). Возможность привлечения долгосрочных облигационных займов на домашнем рынке по-прежнему была ограничена. Пенсионная реформа так и не дала значительных ("длинных") средств экономике. Динамика биржевых индексов при малом обороте акций (75% и более удерживается основным собственником в силу наличия блокирующего пакета) чрезвычайно зависима от небольших потоков иностранного спекулятивного капитала. Не решена главная задача - использование собственных сбережений страны на цели развития. [11]
Большинство слабостей российской финансовой системы были известны задолго до кризиса, но игнорировались на фоне быстрого экономического роста и растущей нефтяной ренты. Время для создания институтов и инструментов развития, укрепления национальных банков и рынка корпоративных облигаций было упущено. Вместо реализации модели финансовых рынков, направленной на развитие страны с учетом ее реальных проблем, сложилась система вывоза прямого частного капитала, накопления государственных резервов и заимствования за рубежом портфельного капитала. Эта система разрасталась по мере наращивания доходов страны, все больше увеличивая масштабы "глобализации" национального инвестиционного процесса.
Нерешенные проблемы развития финансовой системы сказались уже во время годичного периода втягивания в кризис. С августа-сентября 2007 г. российские банки столкнулись с проблемой ликвидности и сжатия внешнего кредита. Одновременно отечественные компании на пике мирового подъема получали все большие доходы от экспорта нефти, газа и металлов, что стимулировало самофинансирование в инвестиционных проектах. На этой базе биржевые индексы росли до мая 2008 г. Это позволило российским банкам по-прежнему занимать за рубежом, а корпорациям - проявлять активность в области слияний и поглощений, кредитуя эти сделки под залог пакетов акций. Близорукость такого подхода к финансированию масштабных сделок стала ясна осенью, ряд компаний оказались на грани смены собственника, что вынудили государство "выкупать" крупных собственников у западных кредиторов.
Вплоть до II и даже III кварталов 2008 г. в России продолжался параллельный процесс накопления корпоративной задолженности перед зарубежными финансовыми институтами и государственных резервов. Робкие просьбы банков о доступе к последним воспринимались денежными властями как покушение на свои сакральные запасы и попытка усилить инфляцию. Процесс накопления основного капитала остановился еще до обострения финансового кризиса в мире. Прирост капиталовложений во II-III кварталах уже был незначительным, а с августа стал отрицательным - спад капиталовложений начался еще до кризиса ликвидности в сентябре 2008 г. В России сложился редкий перекос в распределении сбережений между государством, бизнесом и населением. В отличие от развитых стран более половины сбережений страны находилось у государства
До августа 2008 г. в России в основном проводилась традиционная макроэкономическая политика борьбы с инфляцией с существенным сжатием М2 и денежной базы. Борьба с инфляцией после нескольких лет подъема сжимает кредит и делает систему менее устойчивой к воздействию внешних шоков - так и произошло в России. В условиях замедления динамики денежной массы и денежной базы, а также кредитных ограничений наблюдалось значительное падение темпов роста инвестиций в основной капитал (13,1% за 2008 г. по сравнению с 21,3% за 2007 г.). [7]
В целом Россия встретила мировой финансовый кризис с большими государственными резервами и слабой финансово-кредитной системой. В острой фазе кризиса крупнейшие финансовые группы оказались в полной зависимости от государства, поскольку увязли в краткосрочном заимствовании за рубежом под залог своих быстро падавших в цене акций. Руководство страны встало перед выбором: позволить иностранным держателям залогов получить контроль над огромной долей российских активов или платить за частный бизнес. Выбор в пользу второго пути дал государству огромные рычаги в национальной экономике.
Финансовый кризис в России реализовался в трех основных плоскостях:
. Потеря части капитала банковской системой - По состоянию на 1 августа 2008 г. российские банки имели существенные вложения как в федеральные, региональные и корпоративные долговые ценные бумаги, так и в акции российских компаний - 1,4 трлн. руб. и 230 млрд. руб. соответственно.. За период с 1 августа по 25 октября 2008 г., если судить по индексу РТС, котировки российских акций упали почти в 4 раза (549 пунктов против 1996). В результате прямые суммарные потери российских банков за август-октябрь оценивались в 200-250 млрд. руб., или примерно 7-8% совокупного капитала банковской системы.
. Падение цен на нефть и связанное с
этим "охлаждение" российской экономики. Российская экономика в
предкризисные годы демонстрировала все признаки
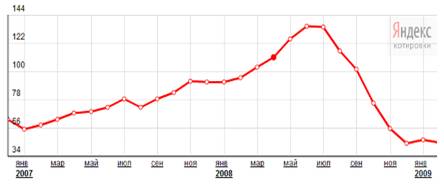
Рис. 3. Котировки цен на нефть марки Urals,
долл/барль
Следствием "голландской болезни" явился переток производственных ресурсов из промышленности в сырьевой сектор, а также сектор услуг. Кроме того, укрепление национальной валюты усиливало приток капитала в страну, что "разогревает" потребительский спрос, однако негативный результат укрепления валюты заключался в том, что ускорялась инфляция. Практически 2/3 прироста ВВП в первом полугодии 2008 г. было получено в секторах, непосредственно связанных либо с благоприятной внешнеэкономической конъюнктурой (импорт и сырьевой экспорт), либо в секторах, развитие которых опиралось на интенсивные заимствования (финансовая деятельность, строительство и операции с недвижимостью). Благодаря такой структуре экономики и источников ее роста, радикальное изменение внешнеэкономической конъюнктуры - падение сырьевых цен и спроса на сырьевые товары (как видно на рис. 3, цены на нефть начали падать в III квартале 2008 года и к декабрю сократились более чем в три раза!), привело к чрезвычайно "жесткой посадке" российской экономики.
. Перегруженность российской экономики
краткосрочными внешними займами при невозможности их рефинансировании. Россия
столкнулась с кризисом корпоративного внешнего долга. Безусловно, кредит -
необходимая поддержка развития любого бизнеса, и было бы нелепо требовать от
российских компаний не прибегать к внешним займам, тем более что российские
банки не в состоянии дать заемщикам ни крупные, ни "длинные" кредиты.
А именно такие займы нужны, когда речь идет о сделках по поглощениям, особенно
зарубежным, при которых экономические результаты от приобретений откладываются
на годы, да и норма прибыли на развитых рынках, куда активно рвутся российские
компании, существенно ниже, чем в России. Но то, с какой "яростью"
российские компании набросились на внешние займы, поражает воображение: на
начало 2005 г. корпоративный внешний долг составлял немногим более 100 млрд.
долл., к середине 2006 г. едва перевалил за 200 млрд., но уже к середине 2007
г. приблизился к 350 млрд., а к середине 2008 г. вплотную подошел к 500 млрд. (рис.
4) [9]
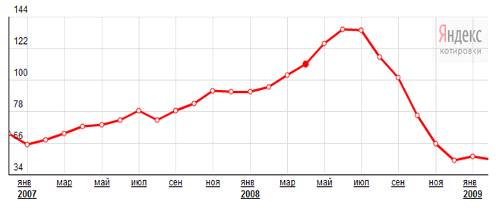
Рис. 4. Внешний долг негосударственного сектора
(млрд. долл.)
В какой-то мере ситуация с наращиванием внешнего долга напоминает те механизмы, которые работали на американском ипотечном рынке до начала кризиса. Там все прогнозы и оценки делались с учетом гипотезы о постоянном росте цен на недвижимость и стабильности процентных ставок, у нас - с верой в то, что "короткие" долги всегда можно будет рефинансировать, что фондовый рынок не может снижаться, что российская экономика является "островом стабильности" в бушующем океане финансового кризиса. И как американская ФРС спокойно взирала на надувание пузыря на рынке недвижимости и разбухание балансов банков от нестандартных ипотечных кредитов и их производных, точно так же спокойно взирали на взрывоопасный рост корпоративного долга российские Минфин и Центробанк.
Однако некоторые исследователи, анализируя
причины кризиса, увидели ещё более глубокие проблемы, чем экспортно-сырьевая
ориентированность экономики, слабость финансово-кредитной системы, не способной
обеспечить выдачу крупных и «длинных» кредитов, что в свою очередь ведёт к
росту заимствований за рубежом, и увеличению корпоративного долга. По их мнению
базовой причиной кризиса стало исчерпание возможностей промышленной базы и
производственной инфраструктуры, сформировавшихся еще в годы существования
СССР. Глубинные причины кризиса лежат в нарушениях процесса обновления
основного капитала в ведущих отраслях экономики.
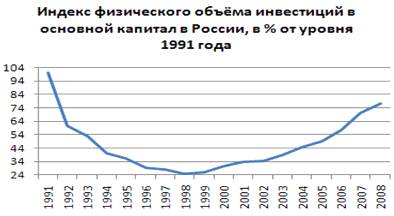
Рис. 5. Индекс физического объёма инвестиций в основной капитал в России, в % от уровня 1991 года
Не только моральное, но и физическое старение производственных фондов обусловило снижение производительности труда, определяющей общую эффективность экономики. Именно состояние производственных мощностей и отсутствие необходимых капиталовложений в их модернизацию в течение последних двух десятков лет сформировало отставание в промышленном и техническом развитии.