Курсовая работа (т): Макроэкономическое регулирование денежного обращения финансовых рынков
Важную роль в стабилизации денежного обращения в нашей стране сыграло утвержденное Центральным банком Российской Федерации 5 января 1998 г. Положение "О правилах организации наличного денежного обращения на территории Российской Федерации", которое обязательно для выполнения территориальными учреждениями Банка России, расчётно-кассовыми центрами, кредитными организациями и их филиалами, включая учреждения Сберегательного банка России, а также организациями, предприятиями и учреждениями на территории Российской Федерации.
В соответствии с этими правилами организации, предприятия, учреждения вне зависимости от организационно-правовой формы хранят свободные денежные средства в учреждениях кредитных организаций на соответствующих счётах на договорных условиях. Наличные денежные средства, которые поступают в кассы предприятий, подлежат сдаче в учреждения кредитных организаций для последующего зачисления на счёт этих предприятий.
Количество наличных денег в обращении в
2005-2012 гг. и темп роста количества наличных денег в обращении представлены
на Рисунке 3.
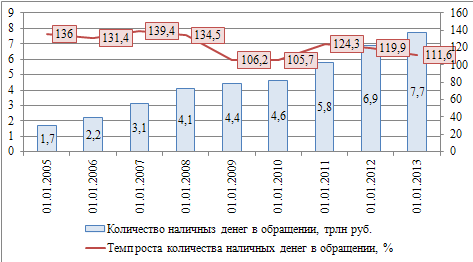
Рисунок 3. Количество наличных денег в обращении
в 2005-2012 гг.
Эмиссионный механизм - законодательно установленный порядок выпуска и обращения денежных знаков. Эмиссионные операции в государствах осуществляют:
Центральный (эмиссионный) банк, пользующийся монопольным правом выпуска банковских билетов (банкнот);
казначейство (государственный исполнительный орган), выпускающий мелкокупюрные бумажно-денежные знаки (казначейские билеты и монеты, изготовленные из дешевых видов металла, на которые приходится около 10% общего выпуска наличных денег.
Эмиссионный механизм представляет собой порядок выпуска денег в оборот и порядок изъятия из оборота. Выпуск наличных денег производится расчетно-кассовыми центрами Центрального банка. Изъятие наличных денег происходит при сдаче денежной наличности коммерческими банками в расчетно-кассовые центры.
Эмиссия наличных денег (банкнот и монеты), организация их обращения и изъятия из обращения на территории Российской Федерации осуществляются исключительно Банком России. Банкноты (банковские билеты) и монета Банка России являются единственным законным средством наличного платежа на территории Российской Федерации. Их подделка и незаконное изготовление преследуются по закону.
Банкноты и монета Банка России являются безусловными обязательствами Банка России и обеспечиваются всеми его активами. Банкноты и монета Банка России обязательны к приему по нарицательной стоимости при осуществлении всех видов платежей, для зачисления на счета, во вклады и для перевода на всей территории Российской Федерации.
Исключительным правом эмиссии наличных денег,
организации их обращения и изъятия на территории РФ обладает Банк России. Наличные
деньги выпускаются в обращение на основе эмиссионного разрешения -- документа,
дающего право ЦБ подкреплять оборотную кассу за счет резервных фондов денежных
банкнот и монет. Этот документ выдается Правлением Банка России в пределах
эмиссионной директивы, т.е. предельного размера выпуска денег в обращение,
установленного Правительством РФ.
.2 Денежная масса, её структура и динамика
Размер денежной массы определяется потребностями общества в деньгах, а также поступлением денег в оборот фактически. Превышение денег над их объёмом, который необходим для хозяйства, ведёт к инфляции. Основной принцип денежного обращения заключается в ограничении денежной массы потребностями фактического оборота.
Обращение денег регулировалось стихийно. При обращении неполноценных денег наличные деньги делают кругооборот по закону денежного обращения. В соответствии с этим законом, выпуск бумажных денег обязательно должен быть ограничен тем количеством, в каком фактически обращалось бы фактическим золото и серебро.
Несмотря на снижение доли наличных денежных средств в объёме розничных платежей, они по-прежнему являются преобладающим способом платежа в России, и спрос на наличные деньги продолжает расти.
Динамика денежной массы (М2) в 2005-2010 гг. на
начало года представлена в Таблице 1.
Таблица 1. Динамика денежной массы (М2) в
2005-2010 гг. на начало года
Денежная масса (М2) млрд. рублей
В частности
Удельный вес МО в М2, процентов
наличные деньги вне банковской
системы (МО), млрд.руб.
безналичные средства, млрд.руб.
2005
4353,9
1534,8
2819,1
35,3
2006
6032,1
2009,2
4022,9
33,3
2007
8970,7
2785,2
6185,6
31,0
2008 3702,2
9166,7
28,8
2009
12975,9
3794,8
9181,1
29,2
2010
15267,6
4038,1
11229,5
26,4
В 2005-2010 гг. структуру денежной массы (М2) формировали
такие показатели, как наличные деньги вне банковского вектора (МО) и
безналичные средства.
Начиная с 2011 года методология расчёта
показателя изменилась, в структуру денежной массы (М2) входят наличные деньги
вне банковского вектора (МО), переводные депозиты и другие депозиты (Таблица
2).
Таблица 2. Динамика денежной массы (М2) в
2011-2013гг. на начало года
Денежная масса (М2) млрд. рублей
В том числе
Удельный вес МО в М2, %
наличные деньги вне банковской
системы (МО), млрд.руб.
переводные депозиты, млрд.руб.
другие депозиты, млрд.руб.
2011
20011,9
5062,7
5797,1
9152,0
25,3
2012
24483,1
5938,6
6918,9
11625,7
24,3
2013
27405,4
6430,1
7323,5
13651,8
23,5
По состоянию на 01.01.2013 г. величина денежной
массы (М2) составляла 27405,4 млрд. руб., увеличившись по сравнению с
аналогичным показателем прошлого года на 2 922,3 млрд. руб. На протяжении всего
исследуемого периода наблюдается положительная динамика показателя.
Среди компонентов рублевой денежной массы
динамика депозитов населения была более стабильна. Их годовые темпы прироста
снижались менее интенсивно, чем денежный агрегат М2 в целом, и на 01.10.2012
составили 19,1%. Годовые темпы прироста рублевых депозитов нефинансовых и
финансовых организаций на протяжении января - июля 2012 года превышали темпы
прироста депозитов населения. Однако в августе - сентябре они стали снижаться
более интенсивно и на 01.10.2012 составили 12,9%. В
III квартале 2012 года годовые темпы прироста широкой денежной массы также
стали замедляться и, по предварительным данным, на 01.10.2012 составили 15,0%.
2.3 Денежная
база и её динамикав современных российских условиях
Информация об объёме и структуре денежной базы в
широком определении ежемесячно публикуется в базе данных. Также её можно найти
в "Бюллетене банковской статистики", данные отражены в Таблице 3.
Таблица 3. Денежная база в широком определении в
2012 году, млрд.руб.
01.01.2012
01.12.2012
Денежная база (в широком
определении)
8644,1
8257,0
- наличные деньги в обращении с
учетом остатков средств в кассах кредитных организаций
6895,8
6871,8
- корреспондентские счета
кредитных организаций в Банке России
981,6
827,4
- обязательные резервы
378,4
419,5
- депозиты кредитных организаций
в Банке России
388,3
138,3
- облигации Банка России у кредитных
организаций
0,0
0,0
Объём денежной базы в узком определении на 10
декабря 2012 года составил 7210,5 млрд. рублей против 7157,2 млрд. руб. на
03.12. 2012 года.
Денежная база Российской Федерации в широком
определении на 1 декабря 2012 года составила 8 трлн 257 млрд.руб., снизившись
на 4,5% с начала года, свидетельствуют данные ЦБ РФ. За ноябрь объём денежной
базы вырос на 2,6%. В годовом исчислении база увеличилась на 8%.
Объём наличных денег в январе-ноябре сократился
на 0,3% - до 6 трлн 871,8 млрд.руб. В ноябре наличные деньги увеличились на
0,9%.
Корсчета кредитных организаций в ЦБ РФ
сократились за 11 месяцев на 15,7% и составили на 1 декабря 827,4 млрд.руб. В
прошлом месяце они выросли на 14,8%.
Обязательные резервы в январе-ноябре выросли на
10,9%, составив 419,5 млрд.руб. За ноябрь резервы подросли на 1,3%. Объём денежной базы в широком определении,
характеризующей денежное предложение со стороны органов денежно-кредитного
регулирования, за январь - сентябрь 2012 года сократился на 6,5% (за девять
месяцев 2011 года - на 9,6%).
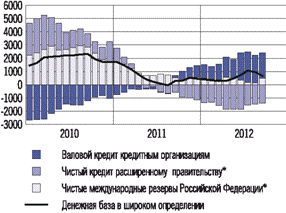
Основным источником снижения денежной базы в
январе - сентябре 2012 года, как и годом ранее, было абсорбирование денежных
средств по бюджетному каналу. Чистый кредит расширенному правительству со
стороны органов денежно-кредитного регулирования сократился за девять месяцев
2012 года на 2,4 трлн. рублей. Определенное влияние на его внутригодовую
динамику оказывали операции по размещению временно свободных средств бюджета на
депозитах в банках (Рисунок 4).
Рисунок 4. Основные источники роста денежной
базы, млрд. руб.
В течение 2012 года проводилась работа по
совершенствованию технологии размещения свободных средств федерального бюджета
на банковских депозитах. При содействии Банка России была усовершенствована
технология и расширен состав каналов проведения депозитных операций Федеральным
казначейством. В настоящий момент депозитные аукционы проводятся на двух
российских биржах - Московской Бирже и Санкт-Петербургской Валютной Бирже.
В условиях повышения гибкости курсообразования
замедлилось накопление Банком России чистых международных резервов, прирост
которых за январь - сентябрь 2012 года составил 21,5 млрд. долларов США.
Снижение роли валютного канала в формировании денежной базы выразилось в
сокращении эмиссионного эффекта валютных интервенций до 0,2 трлн. рублей в
январе - сентябре 2012 года по сравнению с 0,6 трлн. рублей за аналогичный
период предшествующего года.
В сложившихся условиях увеличение денежного
предложения со стороны органов денежно-кредитного регулирования происходило в
основном за счет расширения валового кредита банкам, прирост которого за девять
месяцев текущего года составил 1,2 трлн. рублей.
С учетом принятых Банком России решений и
складывающейся макроэкономической ситуации были уточнены отдельные показатели
денежной программы на текущий год. Средняя цена на нефть сорта
"Юралс" в 2012 году, по оценкам, может составить 109 долларов США за
баррель, что находится в интервале между значениями этого параметра для II и
III вариантов денежной программы, которая представлена в "Основных
направлениях единой государственной денежно-кредитной политики на 2012 год и на
период 2013 и 2014 годов".
Годовой темп прироста денежной базы в узком
определении, по оценке Банка России, может составить 11 - 13%. В соответствии с
уточненным прогнозом платёжного баланса в 2013 году ожидается меньший прирост
чистых международных резервов Банка России вследствие увеличения оценки оттока
капитала. При этом прогнозируется, что сокращение объёма предоставления
денежных средств по валютному каналу будет замещено увеличением объёмов
рефинансирования банков со стороны Банка России. В этих условиях прирост
валового кредита в целом за 2013 год составит около 1,5 трлн. рублей.
Уточненная оценка чистого кредита расширенному правительству близка к
прогнозной величине по III варианту денежной программы.
Таим образом, в течение 2012
года Центральный банк Российской Федерации проводил работу, которая направлена
на поддержание стабильности наличного денежного обращения и обеспечение
платёжного оборота банк-нотами и монетой различных номиналов.
Сохранилась тенденция роста
количества наличных денег в обращении.
Для измерения денежной массы в
экономике используют денежные агрегаты. Количество агрегатов и их состав
различаются в разных государствах.
По методологии международной
финансовой статистики денежные агрегаты делятся на следующие группы: деньги,
квазиденъги, "широкие деньги".В настоящее время денежным агрегатом
России является агрегат М2.
Денежная база - это часть
предложения денег в стране, которая находится под непосредственным контролем у
центрального банка.
Глава 3. Проблемы и перспективы регулирование
денежного обращения финансовых рынков в России
В Российской Федерации, как и в большинстве
иностранных государств (Германия, Италия, Франция, Канада, США, Бразилия),
можно наблюдать тенденцию к увеличению количества наличных денег в обращении.
За восемь лет (с 2005-го по 2012 г.) количество
наличных денег в обращении с учётом остатков в кассах учреждений Центрального
банка Российской Федерации и кредитных организаций возросло более чем в 4,5
раза и на начало 2013 г. составило 7,7 трлн рублей.
Доля наличных денег по агрегату М0 в денежной
массе М2 снизилась с начала 2005 г. с 35,2 до 23,8 процентов на 1 декабря 2012
года.
Уровень достаточности наличных денег в экономике
Российской Федерации на начало 2012 г. составил 10,9 процента, что сопоставимо
с такими развитыми странами, как Китай (11,8 процента), Италия (9,5 процента),
Германия (8,9 процента), Франция (8,5 процента). В то же время уровень
достаточности в Российской Федерации превышает соответствующий показатель в США
(6,9 процента), Бразилии (3,9 процента) и Канаде (3,6 процента); однако этот
показатель существенно ниже, чем в Японии (18,9 процента).
На сегодняшний день в Российской Федерации
активно внедряются и развиваются электронные средства платежа, тем не менее,
Россия заметно отстаёт от иностранных государств по уровню применения
безналичной оплаты в розничной сфере. В первую очередь, такая ситуация
сложилась по причине более позднего, чем в других государствах, внедрения
электронных средств платежа (с середины 90-х годов прошлого века), а также
обусловлена некоторыми преимуществами наличных денег по сравнению с их
электронными аналогами.
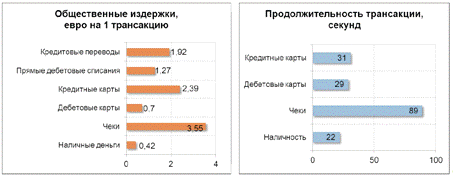
Так, к примеру, в ходе исследования,
проведенного экспертами Европейского центрального банка , было установлено, что
наличные платежи имеют самые низкие общественные издержки из расчёта на одну
трансакцию и обеспечивают самую высокую скорость расчётов (Рисунок 5).
Рисунок 5. Общественные издержки и
продолжительность трансакции
На сегодняшний день в Российской Федерации
наблюдаются достаточно высокие темпы прироста количества платёжных карт и
объёма операций, которые совершаются с их применением на территории Российской
Федерации, - в 2011 г. они составили 38,6 и 33,3 процентов соответственно. При
этом платёжные карты используются населением в основном для снятия наличных
денег (85,5 процентов от общего объёма совершаемых операций).
Как известно, снятие наличных производится чаще
всего через банкоматы, по количеству которых Российская Федерация на начало
2012 г. занимала лидирующие позиции в Европе - 1,3 банкомата на 1000 жителей
(для сравнения: во Франции - 0,87 банкомата на 1000 жителей; в Италии - 0,76; в
Германии - 0,71; в Швеции - 0,38).
Что касается безналичной розничной оплаты, то
главным препятствием на пути её развития является отсутствие необходимой
инфраструктуры. Далеко не во всех сервисных и торговых организациях платёжные
карты принимаются к оплате. На начало 2012 г. в Российской Федерации на 1000
жителей приходилось всего 3,7 POS-терминала, тогда как, к примеру, во Франции
данный показатель составлял 22 единицы.
Негативное влияние на развитие безналичных
средств платежа оказывает также рост количества и объёмов мошеннических
операций, которые совершаются в данной области.
Следует отметить, что значительная часть
населения Российской Федерации имеет невысокие доходы (ниже среднего уровня) и
осуществляет покупки на рынках и в мелких розничных магазинах, где наличные
деньги являются единственным платёжным средством.
Помимо этого, в российском обществе недостаточно
высокий уровень финансовой грамотности. Не стоит забывать также и про
психологический аспект: население привыкло рассчитываться наличными деньгами,
и, чтобы переориентировать его на применение электронных средств платежа, нужны
и время, и большие усилия.
Центральный банк Российской Федерации должен
постоянно проводить работу по развитию безналичных розничных платежей и
ограничению наличного денежного оборота.
Совместно с министерствами и ведомствами
Центральному банку Российской Федерации необходимо совершенствовать и
актуализировать методологическую и правовую базу, которая регламентирует
применение электронных средств платежа. Тем самым будет оказываться содействие
развитию технологической и институциональной инфраструктуры для осуществления
безналичных расчётов.
На сегодняшний день должен быть решен вопрос об
ограничении наличных расчётов, которые совершаются населением в сервисных и
торговых организациях, суммой в 600 тыс. руб. Подобные ограничения введены в
ряде иностранных стран. К примеру, во Франции максимальная сумма платежа
наличными, который может совершить физическое лицо, составляет 3000 евро, в
Италии - 1000 евро, а в Болгарии - 15 тыс. левов (7650 евро).
Обсуждается перспектива перевода в обязательном
порядке заработной платы, пенсий, пособий на банковские карты.
Также следует уделить также изучению опыта
других государств по развитию безналичных розничных платежей.
Рынок безналичных розничных платежей
продемонстрировал следующую динамику: в 2011 г. количество POS-терминалов
возросло на 17,6 процента, доля безналичных платежей в общем размере розничных
платежей возросла с 6,5 до 8,1 процентов, а доля безналичных платежей в общем
количестве розничных трансакций - с 17,5 до 24,5 процентов. Более быстрому
развитию безналичных платежей, как выяснилось в ходе социологического
исследования, препятствовали такие факторы, как низкий уровень доверия к
продавцам в магазинах и сильная психологическая привязанность россиян к
наличным деньгам.
Центральный банк Российской Федерации считает,
что в решении вопроса, касающегося развития безналичных платежей, необходимо
придерживаться комплексного подхода. Целесообразно начинать не с введения
запретов, а с создания условий, которые благоприятствуют расширению применения
безналичных средств платежа, в частности необходимо, чтобы организации и
торговые сети, которые оказывают услуги населению, были оснащены техникой для
приёма карт.
В то же время перед тем, как ограничить наличные
расчёты, следует оценить возможные последствия, проанализировать, не будет ли
данная мера ущемлять права граждан на приобретение услуг и товаров.
Применяя исключительно административные методы,
желанный результат достичь вряд ли удастся. Нужны также меры экономического
стимулирования: население и другие участники рынка должны понимать, что,
выбирая безналичные средства платежа, они получают конкретные преимущества.
Кредитным организациям нужно порекомендовать
периодически проводить просветительские и информационные кампании, которые
направлены на продвижение новых банковских продуктов. Это не только будет
способствовать увеличению финансовой грамотности населения, но и поможет
улучшить имидж кредитных организаций.
С ростом безналичного денежного оборота
увеличится прозрачность потоков, которые проходят через банковскую систему, что
повлечёт уменьшение доли теневой экономики и повысит собираемость налогов.
Очевидно, что в будущем роль электронных средств
платежа будет возрастать, однако говорить о том, что в перспективе возможно
полное замещение наличных денег электронными, пока все же преждевременно: они
ещё долго будут сосуществовать, дополняя друг друга.
Принимая во внимание преимущественный темп роста
в России розничных платежей с использованием платежных карт, составим прогноз
динамики доли указанных платежей в общем объёме безналичных платежей на период
до 2020 года с применением модели Гомперца, используемой для моделирования
принятия и распространения новых технологий, которые оказывают влияние на
сокращение платежей наличными деньгами при расчетах за товары и услуги. В
данном случае под распространением новых технологий понимаются распространение
платежных карт как инструмента оплаты товаров и услуг.
Степень соответствия результатов, полученных с
использованием модели, статистическим данным представлена в Таблице 4.
Как видно из таблицы, представленная модель с
высокой степенью точности соответствует статистическим данным, а значит, может
использоваться для прогнозирования поведения показателя доли платежей с
использованием платежных карт при расчетах за товары и услуги.
Таблица 4. Доля платежей с использованием
платежных карт в общем объёме безналичных платежей
Год
Статистические данные
Расчетные значения
2001
0,9%
0,7%
2002
1,0%
0,9%
2003
1,2%
1,2%
2004
1,5%
1,5%
2005
1,8%
1,9%
2006
2,2%
2,3%
2007
2,7%
2,8%
2008 3,4%
2009
3,8%
4,1%
2010
5,2%
4,9%
2011
5,7%
5,4%
2012
6,7%
6,0%
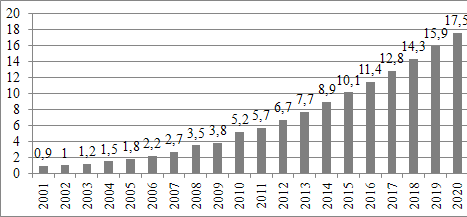
Результаты прогноза (Рисунок 6) отражают
существующие тенденции увеличения доли розничных платежей с использованием
платежных карт в общем объёме безналичных платежей, что оправдано с
экономической точки зрения, но могут быть скорректированы в зависимости от
принятия законов и нормативных актов в части стимулирования развития
безналичных розничных платежей.
Рисунок 6. Прогноз доли розничных платежей с
использованием платежных карт в общем объёме безналичных платежей до 2020 года.
Полученные результаты прогноза свидетельствуют
также о сохранении в долгосрочной перспективе преобладающей доли наличных
розничных платежей в общем объёме безналичных платежей.
Таким образом, В Российской
Федерации, как и в большинстве иностранных государств, можно наблюдать
тенденцию к увеличению количества наличных денег в обращении.
Перспективным направлением
развития денежного обращения является проведение работы по развитию безналичных
розничных платежей и ограничению наличного денежного оборота.
На сегодняшний день в
Российской Федерации активно внедряются и развиваются электронные средства
платежа, тем не менее, Россия заметно отстаёт от иностранных государств по
уровню применения безналичной оплаты в розничной сфере.
Негативное влияние на развитие
безналичных средств платежа оказывает также рост количества и объёмов
мошеннических операций, которые совершаются в данной области.
Заключение
Актуальность темы исследования, в первую
очередь, обусловлена тем, что современная экономика любого государства
представляет собой широко разветвленную сеть сложных отношений миллионов
входящих в неё хозяйствующих субъектов между собой, а также с внешними агентами
из других стран. Основой этих взаимосвязей выступают расчёты и платежи, в
процессе которых удовлетворяются взаимные требования и обязательства. Эффективное
развитие экономики страны во многом определяется состоянием денежного
обращения, стабильным функционированием денежной системы.
В 2005-2010 гг. структуру денежной массы (М2)
формировали такие показатели, как наличные деньги вне банковского вектора (МО)
и безналичные средства. Начиная с 2011 года методология расчёта показателя
изменилась, в структуру денежной массы (М2) входят наличные деньги вне
банковского вектора (МО), переводные депозиты и другие депозиты. По состоянию
на 01.01.2013 г. величина денежной массы (М2) составляла 27405,4 млрд. руб.,
увеличившись по сравнению с аналогичным показателем прошлого года на 2 922,3
млрд. руб. На протяжении всего исследуемого периода наблюдается положительная
динамика показателя.
Денежная база Российской Федерации в широком
определении на 1 января 2013 года составила 9 трлн 852,8 млрд руб.,
увеличившись на 15,5% за 2012 год, свидетельствуют данные ЦБ РФ. Объём наличных
денег в 2012 году увеличился на 771,9 млрд руб. - до 7 трлн 667,7 млрд руб.
На сегодняшний день в Российской Федерации
активно внедряются и развиваются электронные средства платежа, тем не менее,
Россия заметно отстаёт от иностранных государств по уровню применения
безналичной оплаты в розничной сфере.
Центральный банк Российской Федерации должен
постоянно проводить работу по развитию безналичных розничных платежей и
ограничению наличного денежного оборота.
Что касается безналичной розничной оплаты, то
главным препятствием на пути её развития является отсутствие необходимой
инфраструктуры.
Совместно с министерствами и ведомствами
Центральному банку Российской Федерации необходимо совершенствовать и
актуализировать методологическую и правовую базу, которая регламентирует
применение электронных средств платежа. Тем самым будет оказываться содействие
развитию технологической и институциональной инфраструктуры для осуществления
безналичных расчётов.
Негативное влияние на развитие безналичных
средств платежа оказывает также рост количества и объёмов мошеннических
операций, которые совершаются в данной области.
Следует отметить, что значительная часть
населения Российской Федерации имеет невысокие доходы (ниже среднего уровня) и
осуществляет покупки на рынках и в мелких розничных магазинах, где наличные
деньги являются единственным платёжным средством.
На сегодняшний день должен быть решен вопрос об
ограничении наличных расчётов, которые совершаются населением в сервисных и
торговых организациях, суммой в 600 тыс. руб. Подобные ограничения введены в
ряде иностранных стран. К примеру, во Франции максимальная сумма платежа
наличными, который может совершить физическое лицо, составляет 3000 евро, в
Италии - 1000 евро, а в Болгарии - 15 тыс. левов (7650 евро).
Обсуждается перспектива перевода в обязательном
порядке заработной платы, пенсий, пособий на банковские карты.
Также следует уделить также изучению опыта
других государств по развитию безналичных розничных платежей.
Список использованной литературы
. Годовой отчет Центрального
банка Российской Федерации за 2012 год, http://www.cbr.ru/publ/God/ar_2012.pdf
. Государственный комитет
статистики Российской Федерации - Денежное обращение и кредит [электронный
ресурс] -
http://www.gks.ru/wps/wcm/connect/rosstat_main/rosstat/ru/statistics/finance/#
. Голикова Ю.С., Хохленкова
М.А. Конспект лекций по предмету "Организация деятельности Центрального
банка". - М., 2012. - 47 с.
. Гражданский кодекс
Российской Федерации, Часть 1 от 30.11.1994 N 51-ФЗ.
. Информация Департамента
внешних и общественных связей Центральный банк Российской Федерации (Банк
России), http://www.cbr.ru/pw.aspx?file=/press/DKP/130913_134305reliz-1.htm
. Иохин, В.Я. Экономическая
теория / В.Я. Иохин. - М.: Экономист, 2012. - 817 с.
. Лунтовский Г. И. Наличное
денежное обращение: современный этап и перспективы развития / Деньги и кредит.
- №2, 2013. - С. 3-9.
. Основные направления единой
государственной денежно-кредитной политики на 2013 год и период 2014 и 2015
годов
. Положение о правилах
организации наличного денежного обращения на территории Российской Федерации
. Хисамутдинов, И.А. Основы
экономики и теории рынка.
. Эконометрическая модель
Гомперца используется Центральным Банком Норвегии (Рабочие материалы
Центрального Банка Норвегии, ноябрь 2000 г., Девид Хэмпфри, Арис Калоидис,
Грета Оури), http://www.cbr.ru/today/payment_system/analytics/survey.pdf
. Тупчиенко Виталий
Алексеевич - доктор экономических наук, профессор академик РАЕН.