Дипломная (вкр): Методика подбора УЭЦН к скважине в условиях Приобского нефтяного месторождения
В обводненной скважине при эксплуатации возможны следующие условия: вся вода, поступающая из пласта с продукцией, выносится на дневную поверхность и не накапливается в интервале «забой-прием»; поступающая из пласта с нефтью вода частично выносится на дневную поверхность, и частично накапливается в интервале «забой-прием».
Поэтому в этих условиях для малообводненных скважин проверяется возможность накопления воды в интервале «забой-прием» в процессе эксплуатации скважины.
Условия полного выноса накопленной в интервале «забой-прием» воды, поступающей с продукцией из пласта, следующие:
Reн>Reнпр=1600
или
Reн<Reнпр=1600 и
Нсп>H`сп=LcD2эк/(D2эк+d2вн);
где Reн - приведенное число Рейнольдса по нефти;
Reнпр - предельное приведенное число Рейнольдса по нефти, равное 1600 и при котором вся вода, поступающая из пласта, выносится с интервала «забой-прием» (накопление воды в этом интервале при эксплуатации скважины не происходит);
Нсп - глубина спуска подъемника или насоса, м;
Dэк - внутренний диаметр эксплуатационной колонны, м;
dвн - внутренний диаметр НКТ,м.
Приведенное число Рейнольдса по нефти:
Reн=1,274 Qнд bн / (86400 Dэк μн / ρн),
где Qнд-дебит скважины по дегазированной нефти, м3/сут;
bн - объемный коэффициент нефти,
μн - вязкость нефти в пластовых условиях мПа*с,
ρн - плотность нефти в пластовых условиях кг/м3;
Для каждого из насосов рассматривались возможные глубины их спуска и технологические параметры при работе на этих глубинах.
Анализ полученных результатов показывает, что буферное давление при
увеличении глубины подвески сначала возрастает, а затем уменьшается
(возрастание и уменьшение всего несколько сотых). Такой показатель как к.п.д.
растет с увеличением глубины подвески, также ведет себя и потребляемая
мощность. Газосодержание на приеме насоса снижается с ростом глубины, причем
при подвеске насоса в интервале 1700-2000 м, свободного газа на приеме насоса
нет вообще.
6. ЭКОНОМИЧЕСКАЯ ЧАСТЬ
.1 Методика обоснования экономической эффективности проведения мероприятия по замене насоса УЭЦН
Обобщающими показателями эффективности являются: поток денежной наличности (ПДН), чистая текущая стоимость (ЧТС), чувствительность проекта к риску.
Поток денежной наличности находится по формуле:
ПДН = В - И - К - Н, (1)
где В - выручка от реализации;
И - текущие затраты;
К - капитальные затраты;
Н - налоги.
Выручка рассчитывается по формуле:
В = ∆Q · Ц, (2)
где Ц - цена предприятия без акциза и НДС;
∆Q -дополнительная добыча,
∆Q = n · ∆q · Тр
· Кэ (3)
где n - число скважин;
∆q - прирост дебита нефти на 1 скважину в сутки;
Кэ - коэффициент эксплуатации.
Текущие затраты:
И = З с/с - А(м), (4)
где З с/с - затраты по себестоимости,
А (м) - амортизационные отчисления.
Капитальные затраты, т.е. единовременные затраты на проведение
научно-исследовательских работ, приобретение оборудования, строительно-монтажные
работы и т.д. определяются из формулы:
К = Кпрс + Коб + Ктр, (5)
В налогах учитывают: налоги на имущество и налог на прибыль:
Сн.им
Н им = Сост · 100 (6)
где Сост - остаточная стоимость имущества;
Сн.им - ставка налога на имущество,
Сост. = ∑К - ∑Ам, (7)
∑ Ам - накопленная амортизация.
Н пр. = П р.обл Сн.пр (8)
где П р.обл - облагаемая прибыль;
Сн.пр - ставка налога на прибыль,
П р.обл = П р.реал. - Н им. (9)
П р.реал. = В - З с/с = В - И - А м (10)
Поток денежной наличности рассчитывается за весь период реализации
мероприятия. Накопленный ПДН (НПДН):
НПДН = ∑ ПДНt, (11)
t=1
где: t - текущий год,
Т - период реализации мероприятия,
ПДН t - поток денежной наличности в t-ом году.
Для приведения результатов и затрат по фактору времени используется
процедура дисконтирования:
αt = (1+Eнп)tp-t, (12)
где: α t - коэффициент дисконтирования,
Енп - нормативный коэффициент приведения, равный эффективности отдачи капитала; в условиях стабильной экономики Енп = 0,1 (10%).
t р - расчетный год,
t - текущий год.
Дисконтированный поток денежной наличности:
ДПДНt = НДНt ·αt, (13)
Накопленный ДПДН представляет собой чистую текущую стоимость (ЧТС):
Т
ЧТС = ∑ДПДНt, (14)
t=1
Анализ чувствительности проекта к риску. ЧТС является функцией следующих факторов: от объема нефтеизвлечения, цены на нефть, текущих и капитальных затрат, налоговой системы; каждый фактор подвержен изменениям.
Необходимо задать наиболее вероятные интервалы изменения факторов, например:
Q = [-10%;20%];
Сн=[-20%;20%] Н = [-15%;30%];
И = [-10%;15%]
После этого рассчитывают ЧТС при минимальном и максимальном значении каждого фактора. Полученные зависимости изображают графически.
.2 Расчет капитальных затрат на проведение мероприятия
Вид работ: смена и заглубление УЭЦН
Таблица 6.2.1
Типовой наряд-задание на подземный ремонт скважин
|
№ п/п |
Наименование работ |
ед. изм. |
кол-во |
нормативное время (мин) |
|
1. |
Подъем УЭЦН на НКТ 89мм |
шт. |
150 |
378 |
|
2. |
Демонтаж/монтаж УЭЦН |
раз |
1 |
257 |
|
3. |
Спуск УЭЦН на НКТ 89мм |
шт. |
150 |
355 |
|
4. |
Непредвиденные работы |
% |
12 |
60 |
|
5. |
Всего нормативного времени |
мин |
558 |
- |
Материальные затраты рассчитываем от стоимости основных средств, которые
составляют 5% от стоимости основных средств. Таким образом, при стоимости ЭЦН
650 тыс. руб. материальные затраты будут:
Зм = Сэцн·n·0,05, (15)
где Сэцн - стоимость УЭЦН;
n - количество замененных УЭЦН.
Зм = 650000·2·0,05 = 65000 тыс. руб.
Таблица 6.2.2
Транспортные затраты
|
№ п/п |
Наименование техники |
ед. изм. |
стоимость машиночаса |
время работ |
сумма |
|
1. |
АзинМАШ - 37А |
руб. |
101,9 |
72 |
7336,8 |
|
2. |
ДТ-130 |
руб. |
62 |
4 |
248 |
|
3. |
ППУ-1200/2000М |
руб. |
82,1 |
8 |
656,8 |
|
4. |
∑ |
руб. |
246 |
- |
8241,6 |
Таким образом, оплата труда при сложности работ 5,5 составит:
Изп=((Тср·t·Кдопл)+П·Кнад)·n·Нсоц, (16)
где
Тср= =
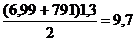 - тарифная ставка; (17)
Изп - издержки на оплату труда; t - время работ; Кдоп - коэффициент доплаты; П - премия; Кнад - коэффициент надбавок; n - количество рабочих.
Затраты на оплату труда увеличатся на сумму социальных налогов (Нсоц), процент которого в НГДУ составляет - 37,3%.
Изп = ((9,7·9,3·1,8) + 1,2·2,2)·3·37,3 = 18468 руб.
Накладные расходы рассчитываются в размере 190% от ФЗП
Ин = 18468·190% = 35089,2. (18)
Тогда капитальные затраты будут:
КЗ = 8241,6 + 65000 + 35089,2 + 18468 = 126798,8 руб. (19)
Текущие затраты по данному мероприятию складываются из затрат условно-постоянных, и затрат условно - переменных.
Ипер = 195 руб.
Ипос = (100 - 65)·195/65=105 руб. (20)
.3 Расчет экономической эффективности проведения мероприятия по замене насоса УЭЦН
B 2000 году было проведено 4 замены насоса. Стоимость проведения одного мероприятия составила 1267989 р. Цена одной тонны нефти в 2000 г. составляла 900 руб.
Условно-переменные затраты составляли 195 руб.
Коэффициент эксплуатации Кэ = 0,877.
На Мало-Балыкском месторождении дополнительная добыча нефти от проведения
мероприятия составила ∆Q=27,8 т/сут.
Таблица 6.3.1
Данные по расчету экономической эффективности замены УЭЦН
|
Показатели |
Ед.изм. |
2000 |
2001 |
2002 |
|
|
количество скважин |
шт. |
4 |
4 |
4 |
|
|
прирост добычи |
тонн |
8890 |
8001 |
7681 |
|
|
цена 1т. нефти. |
руб. |
900 |
900 |
900 |
|
|
С 1 мероприятия |
руб. |
126798 |
126798 |
126798 |
|
|
Затраты |
руб. |
2667000 |
2400300 |
2304300 |
|
|
Выручка |
руб. |
8001000 |
7200900 |
6912900 |
|
|
НДС |
руб. |
1333500 |
1200150 |
1152150 |
|
|
Прибыль |
руб. |
4000500 |
3600450 |
3456450 |
|
|
Налог с прибыли |
руб. |
1200150 |
1080135 |
829548 |
|
|
ПДН |
руб. |
1466850 |
1320165 |
1474752 |
|
|
НПДН |
руб. |
1466850 |
2787015 |
4261767 |
|
|
Кдис |
|
1 |
0,9091 |
0,826 |
|
|
ДПДН |
руб. |
1466850 |
2533675 |
3520220 |
|
|
ЧТС |
руб. |
1466850 |
4000525 |
7520745 |
|
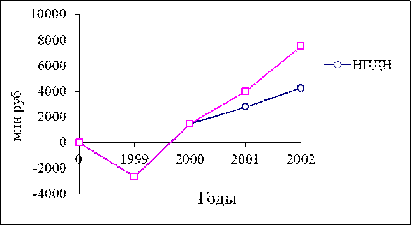
В таблице 6.3.1 приведены расчеты на 2000-2002 годы с учетом падения
прироста добычи в 2001 году на 10%, а в 2002 году на 4%. По данным таблицы
6.3.1 строим график динамики ЧТС и НПДН (рисунок 6.3.1)
Рисунок
6.3.1 - Графики профилей НПДН и ЧТС
6.4 Анализ чувствительности проекта
Поскольку проекты в нефтегазодобывающем производстве имеют определенную степень риска, связанную с природными факторами и рыночными (риск изменения цен), то необходимо провести анализ чувствительности проекта. Задаемся наиболее вероятными интервалами изменения факторов:
Q = [-10%;20%]; Сн = [-20%;20%] Н = [-15%;30%]; И = [-10%;15%].
После этого рассчитываем ЧТС при минимальном и максимальном значении каждого фактора. Полученные значения сводим в таблицы (6.4.1 - 6.4.4)
Таблица 6.4.1
Расчет экономической эффективности при уменьшении добычи на 10%, и увеличении на 20%.
|
Параметр риска |
Q |
20% |
-10% |
20% |
-10% |
20% |
-10% |
|
Показатели |
Ед. изм. |
2000 |
2000 |
2001 |
2001 |
2002 |
2002 |
|
количество скважин |
шт. |
4 |
4 |
4 |
4 |
4 |
4 |
|
прирост добычи |
тонн |
9217,2 |
6912,9 |
11060 |
6221,6 |
13272,5 |
5599,5 |
|
цена 1т. нефти. |
руб. |
900 |
900 |
900 |
900 |
900 |
900 |
|
С 1 мероприятия |
руб. |
126798 |
126798 |
126798 |
126798 |
126798 |
126798 |
|
Затраты |
руб. |
2765160 |
2073870 |
3318000 |
1866480 |
3981750 |
1679850 |
|
Выручка |
руб. |
8295480 |
6221610 |
9954000 |
5599440 |
11945250 |
5039550 |
|
НДС |
руб. |
1382580 |
1036935 |
1659000 |
933240 |
1990875 |
839925 |
|
Прибыль |
руб. |
4147740 |
3110805 |
4977000 |
2799720 |
5972625 |
2519775 |
|
Налог с прибыли |
руб. |
995457,6 |
746593,2 |
1194480 |
671932,8 |
1433430 |
604746 |
|
ПДН |
руб. |
1769702 |
1327277 |
2123520 |
1194547 |
2548320 |
1075104 |
|
НПДН |
руб. |
1769702 |
1327277 |
3893222 |
2521824 |
6441542 |
3596928 |
|
Кдис |
|
0,9091 |
0,9091 |
0,826 |
0,826 |
0,751 |
0,751 |
|
ДПДН |
руб. |
1608836 |
1206627 |
3215802 |
2083027 |
4837598 |
2701293 |
|
ЧТС |
руб. |
1608836 |
1206627 |
4824638 |
3289654 |
9662236 |
5990947 |
Таблица 6.4.2
Расчет экономической эффективности при уменьшении затрат на 10%, и увеличении на 15%.
|
Параметр риска |
затраты |
15% |
-10% |
15% |
-10% |
15% |
-10% |
|
Показатели |
Ед. изм. |
2000 |
2000 |
2001 |
2001 |
2002 |
2002 |
|
количество скважин |
шт. |
4 |
4 |
4 |
4 |
4 |
|
|
прирост добычи |
тонн |
8890 |
8890 |
8001 |
8001 |
7681 |
7681 |
|
цена 1т. нефти. |
руб. |
900 |
900 |
900 |
900 |
900 |
900 |
|
С 1 мероприятия |
руб. |
126798 |
126798 |
126798 |
126798 |
126798 |
126798 |
|
Затраты |
руб. |
3067050 |
2400300 |
3527107 |
2160270 |
4056173 |
1944243 |
|
Выручка |
руб. |
8001000 |
8001000 |
7200900 |
7200900 |
6912900 |
6912900 |
|
НДС |
руб. |
1333500 |
1333500 |
1200150 |
1200150 |
1152150 |
1152150 |
|
Прибыль |
руб. |
3600450 |
4267200 |
2473643 |
3840480 |
1704577 |
3816507 |
|
Налог с прибыли |
руб. |
864108 |
1024128 |
593674,3 |
921715,2 |
409098,5 |
915961,7 |
|
ПДН |
руб. |
1402842 |
1909572 |
679818,7 |
1718615 |
143328,5 |
1748395 |
|
НПДН |
руб. |
1402842 |
1909572 |
2082661 |
3628187 |
2225989 |
5376582 |
|
Кдис |
|
0,9091 |
0,9091 |
0,826 |
0,826 |
0,751 |
0,751 |
|
ДПДН |
руб. |
1275324 |
1735992 |
1720278 |
2996882 |
1671718 |
4037813 |
|
ЧТС |
руб. |
1275324 |
1735992 |
2995601 |
4732874 |
4667319 |
8770687 |