Материал: Методы оптимального проектирования устройств цифровой обработки сигналов. Борисов В.И
2.3 Построение алгоритмов вычисления производных обобщенных критериев оптимальности уцос
При решении задач оптимального проектирования УЦОС с использованием обобщенных критериев типа (2.14), (2.15) и (2.22) возникает необходимость расчета производных этих критериев. Для обобщенных критериев, заданных аналитически, можно воспользоваться аналитическими методами вычисления производных. Однако на практике такой подход имеет ограниченное применение, так как в конкретных задачах реальные обобщенные критерии имеют достаточно сложную структуру, не позволяющую воспользоваться аналитическим дифференцированием. Поэтому наряду с аналитическими на практике применяются также полуаналитические и численные методы. Следовательно, в коллектив конкурирующих алгоритмов расчета производных обобщенных критериев типа (2.14), (2.15) и (2.22) целесообразно включить алгоритмы, основанные на использовании аналитических, полуаналитических и численных методов.
Достоинства аналитических методов широко известны, однако область их применения достаточно ограничена. В основном они применяются при оптимальном проектировании широкополосных селективных УЦОС невысокого порядка. Полуаналитические методы занимают промежуточное положение между аналитическими и численными методами построения производных. Эти методы основаны на использовании специальной структуры оптимизируемых обобщенных критериев и в этом смысле оказываются менее универсальными, чем численные методы. Область их применения занимает промежуточное положение между узкополосными и широкополосными селективными УЦОС. В силу универсальности и относительной простоты реализации численные методы расчета производных используются при решении задач оптимального проектирования узкополосных селективных УЦОС большой размерности. Таким образом, основным критерием адаптации при проблемно – адаптивной организации подсистемы расчета производных обобщенных критериев является размерность вектора варьируемых параметров.
Общая схема алгоритмов расчета производных обобщенных критериев оптимальности УЦОС и их производных приведена на рис. 2.2.
Рассмотрим обобщенные критерии вида (2.22), как наиболее характерные для задач оптимального проектирования УЦОС. Имеем следующие выражения для составляющих вектора градиента:
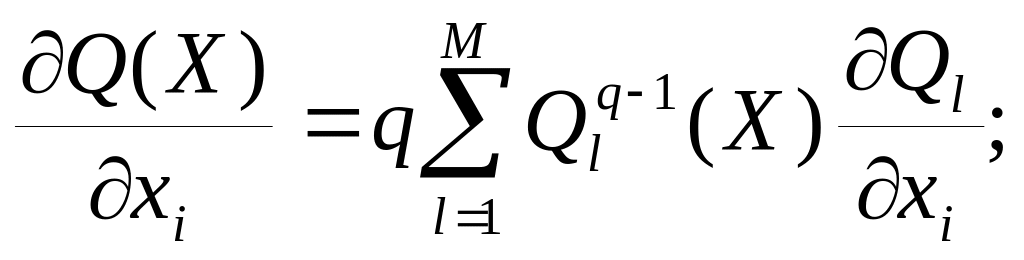 (2.28)
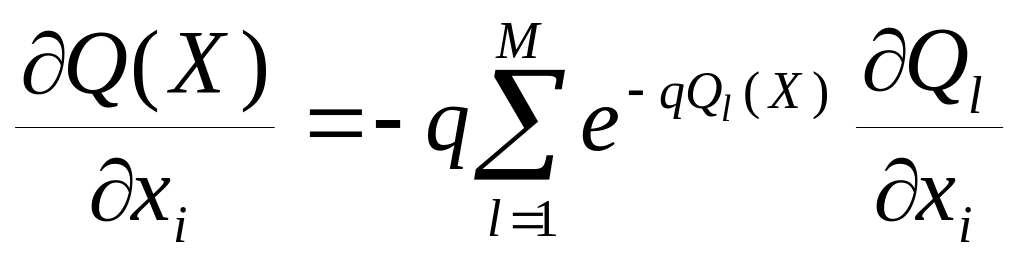 , (2.29)
где
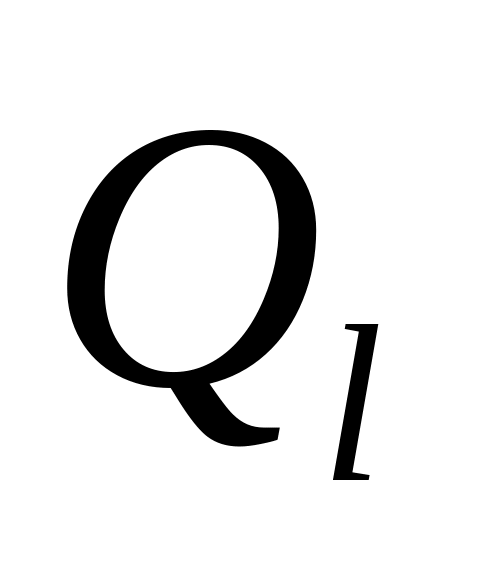 - локальные критерии УЦОС
Вторые
производные можно получить путем
линеаризации функций
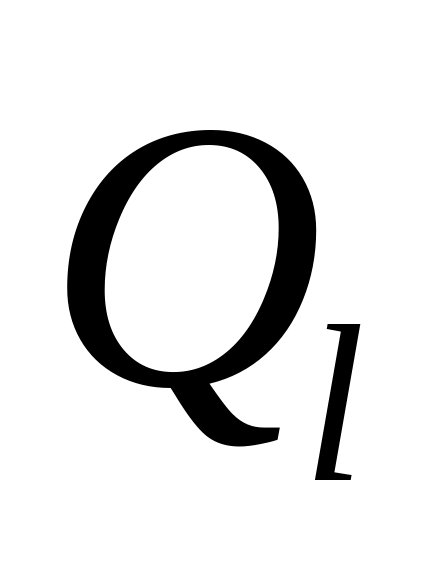 вблизи текущей точки
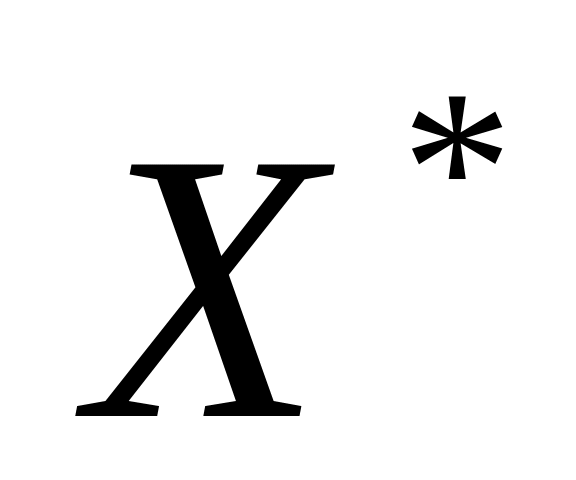 :
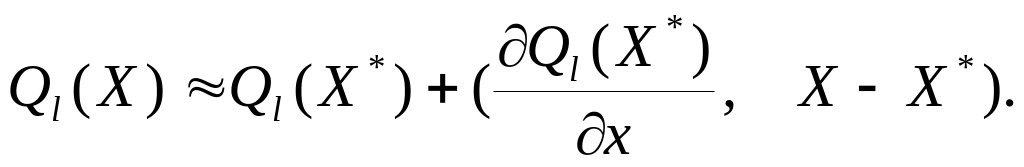 (2.30)
Используя (2.30), получаем
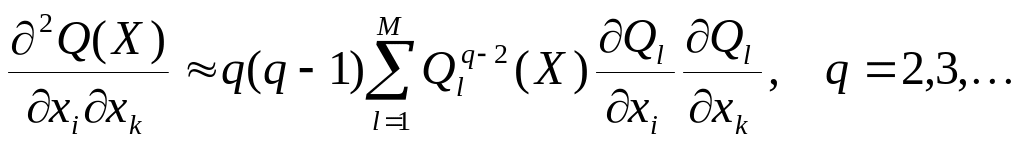 ; (2.31)
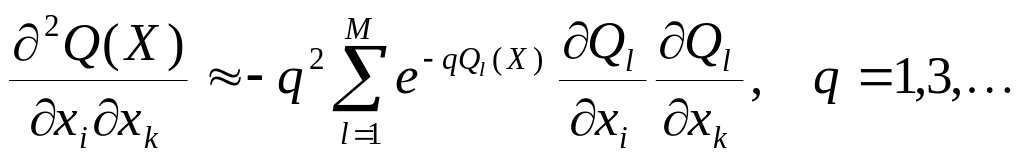 (2.32)
Следовательно, вычисление вторых производных оптимизируемого обобщенного критерия может быть сведено к вычислению первых производных функций . Таким образом, при оптимизации обобщенных критериев оптимальности УЦОС достаточно остро стоит проблема расчета их производных.
Рассмотрим
вывод формулы вектора градиента для
обобщенного критерия типа (2.14) в случае,
когда решается задача проектирования
НЦФ и РЦФ. Для других случаев эти формулы
выводятся аналогично. Компонентами
вектора градиента, которые должны быть
определены, являются
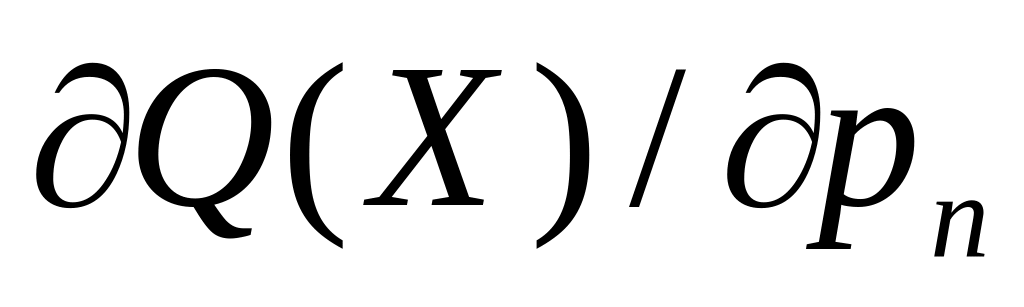 и
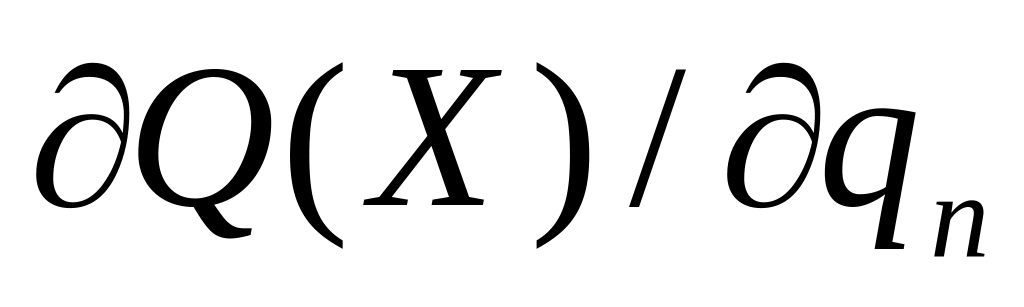 .
Принимая во внимание, что для НЦФ имеет место соотношение (2.23) и продифференцировав в частных производных формулу по pn и qn, а также произведя требуемые алгебраические преобразования, получим:
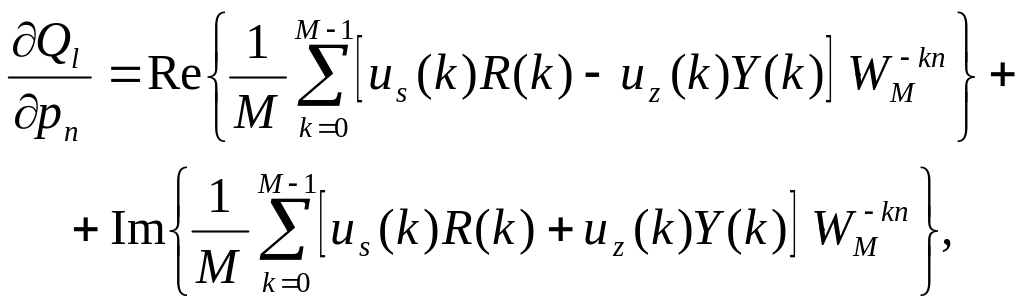 (2.33)
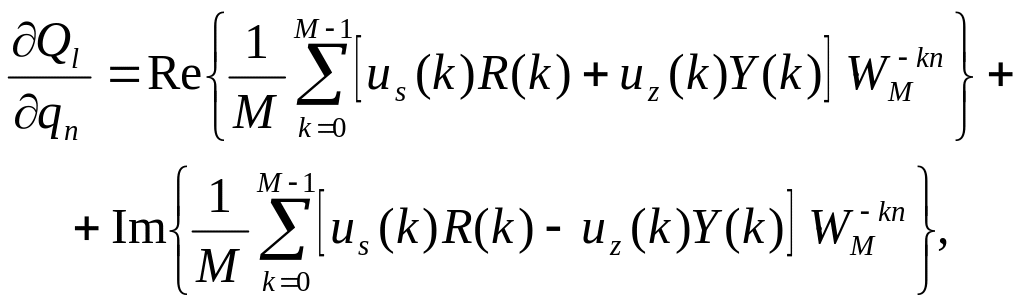 (2.34)
где us(k) и uz(k) - алгебраические выражения, вид которых зависит от способа задания требований ЧТЗ к ЧХ и не оказывает существенного влияния на объем вычислений.
Выражения в фигурных скобках приведенных формул соответствуют однократному БПФ. С учетом общих членов формул (2.33) и (2.34) компоненты вектора градиента могут быть в последующем математически обработаны посредством двукратных БПФ.
Данный способ расчета компонент вектора градиента применим также и в случае, когда одновременно оптимизируются АЧХ и ФЧХ. При этом на практике очень часто вместо ФЧХ одновременно с АЧХ оптимизируется характеристика ГВЗ. В этом случае необходимо член формулы, соответствующий сумме ошибок ФЧХ обобщенного критерия, преобразовать в сумму ошибок характеристики ГВЗ. При этом в целях ускорения времени расчета характеристики ГВЗ предлагается использовать БПФ. Представив передаточную функцию НЦФ формулой (2.23) можно получить формулу для расчета характеристики ГВЗ в удобной для применения БПФ типа (2.25) форме:
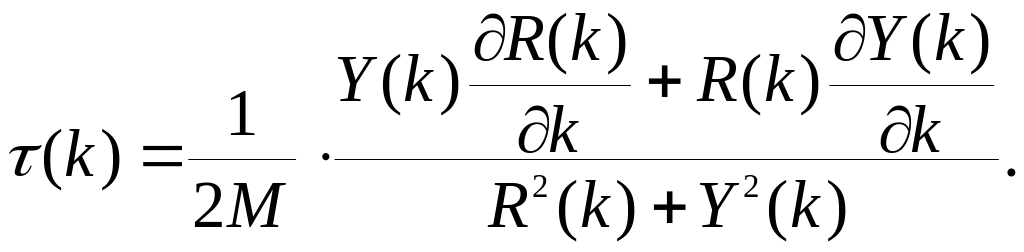 (2.35)
Так как
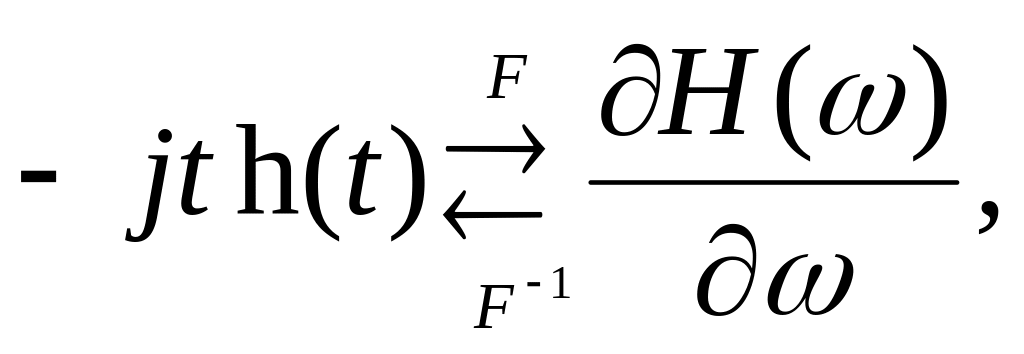 (2.36)
где F и F-1 соответственно прямое и обратное преобразование Фурье, то
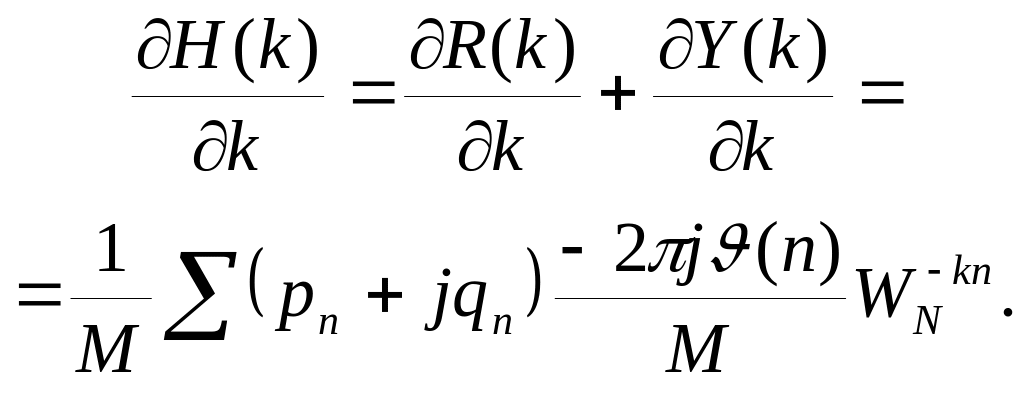 (2.37)
где
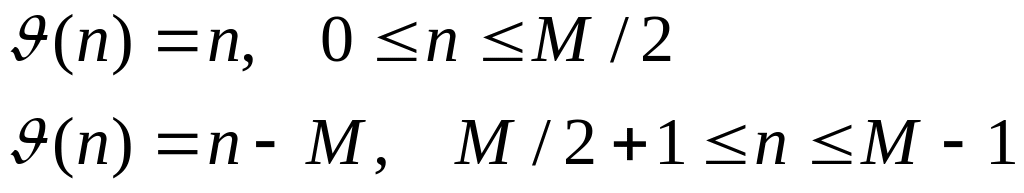
Из формул (2.23) и (2.35) следует, что для быстрого вычисления характеристики ГВЗ целесообразно воспользоваться двукратным БПФ.
Быстрое вычисление компонент вектора градиента связана с необходимостью быстрого вычисления сумм вида:
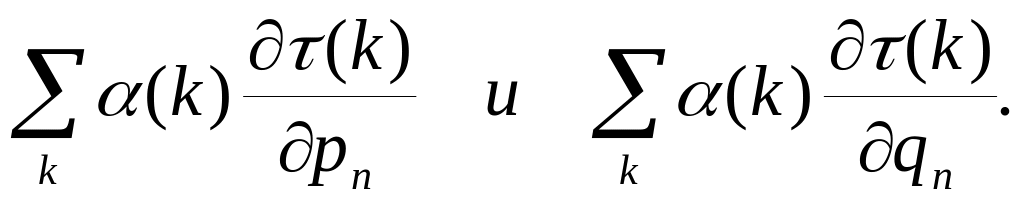
 (2.38)
Из формул (2.35), (2.37), а также из соотношений
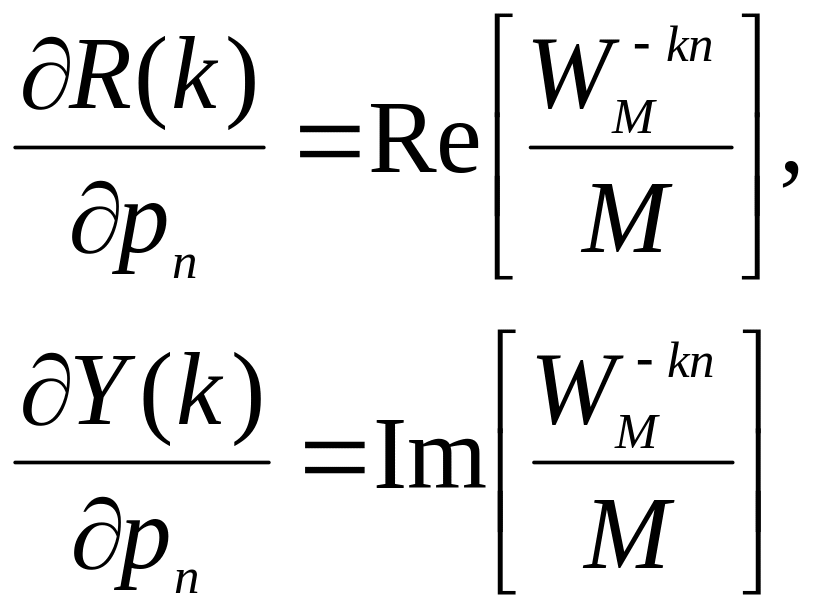
следует, что
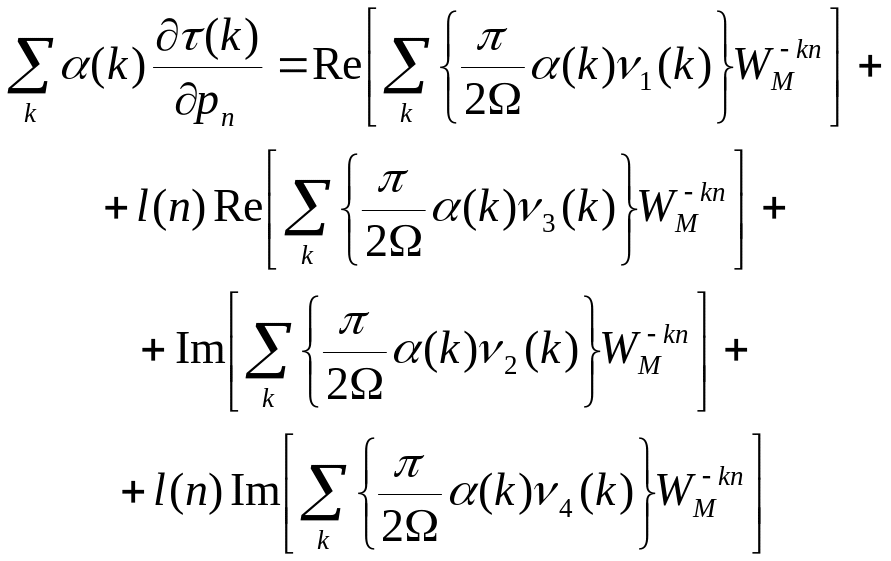 (2.39)
При этом
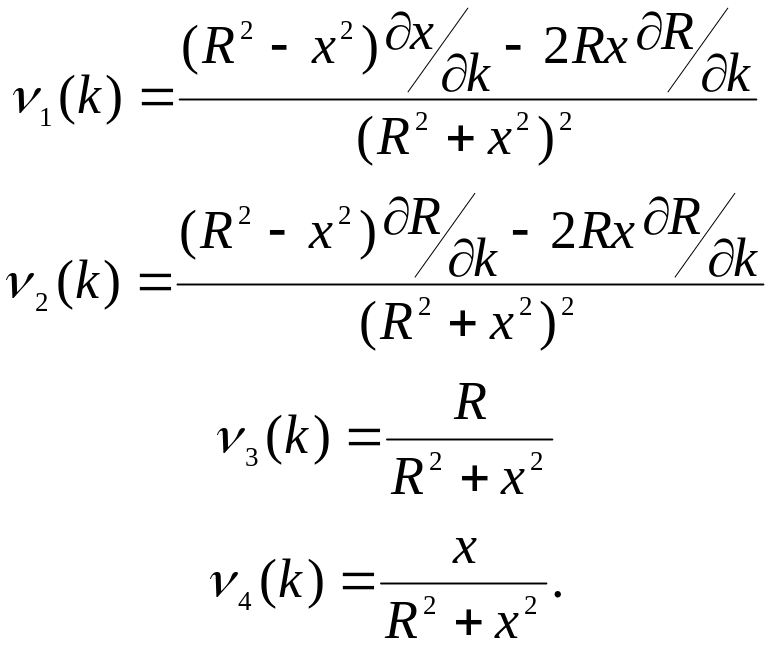
Второй член формулы (2.38) можно получить таким же путем. Из приведенных выше результатов следует, что вычисления по формуле (2.38) целесообразно проводить с использованием четырехкратного БПФ.
Передаточная функция РЦФ имеет вид [72]
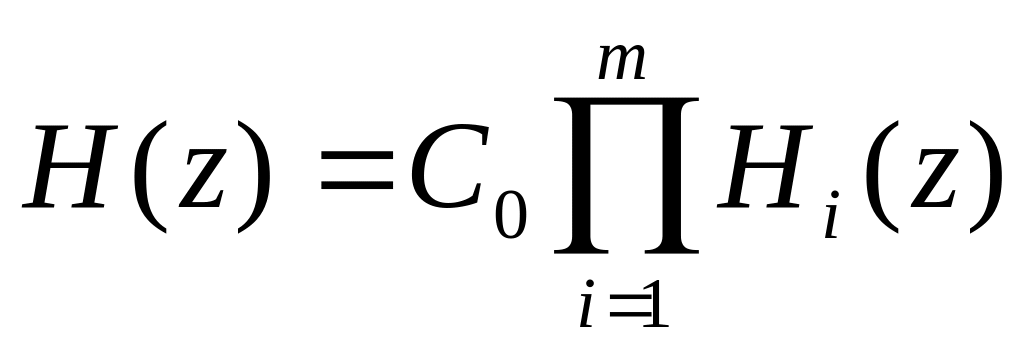 , (2.40)
где
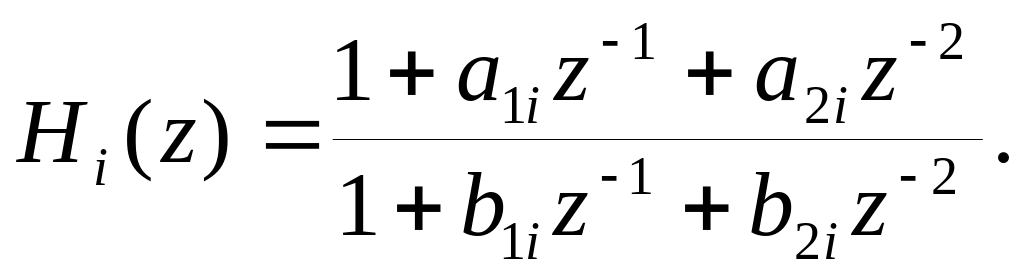 (2.41)
Можно показать, что для каскадной формы реализации РЦФ производные АЧХ по его коэффициентам, необходимые при вычислениях по формулам (2.28), (2.29), имеют вид
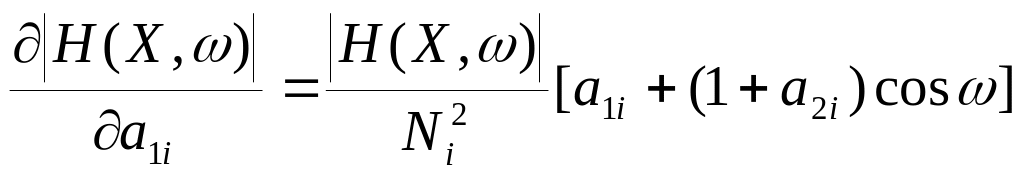 , (2.42)
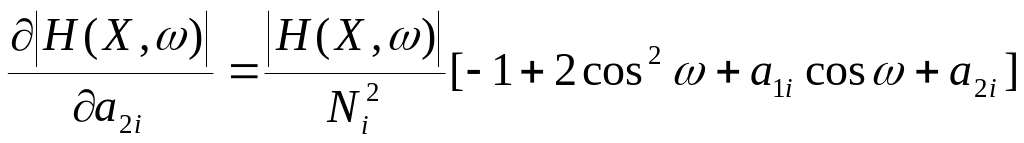 , (2.43)
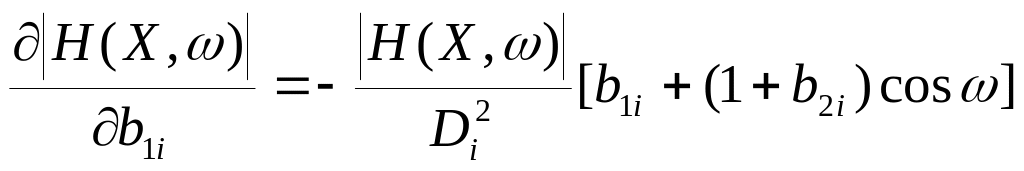 , (2.44)
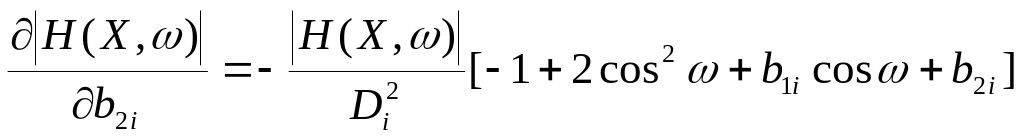 , (2.45)
где
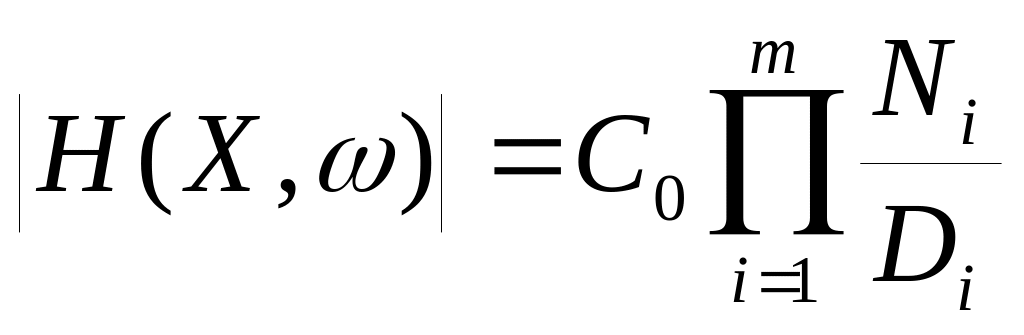 . (2.46)
Обратимся теперь к численным методам вычисления производных обобщенных критериев оптимальности УЦОС. Достоинством численного подхода, кроме его универсальности, является низкая стоимость подготовки задачи к решению на ПЭВМ. От пользователя требуется лишь написание программы для вычисления значения при заданном . Для численного расчета первых производных в данной работе использована формула
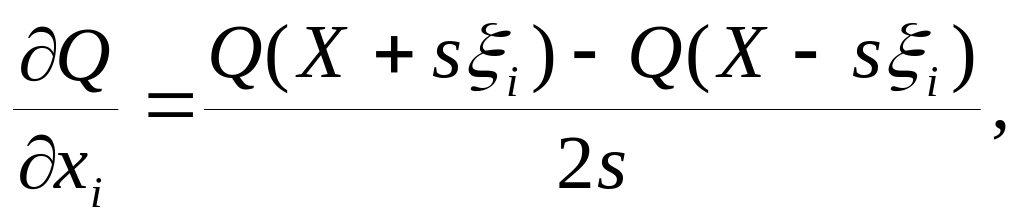 (2.47)
где
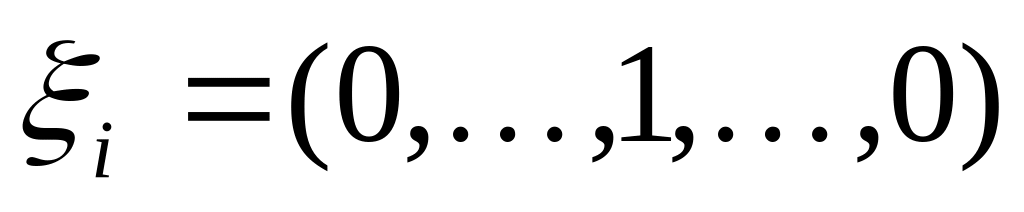 .
Величина шага s в формуле (2.47) может вычисляться двумя способами. В первом величину s на каждой k+1 -ой итерации определяют в соответствии с известным методом Стюарта [77], и находят как наименьший положительный корень кубического уравнения:
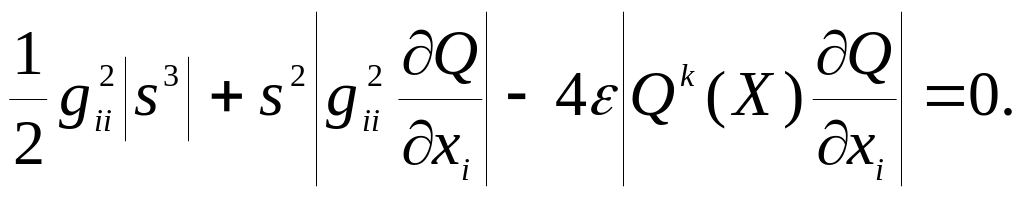 (2.48)
Здесь
gii
- диагональные элементы гессиана
обобщенного критерия;
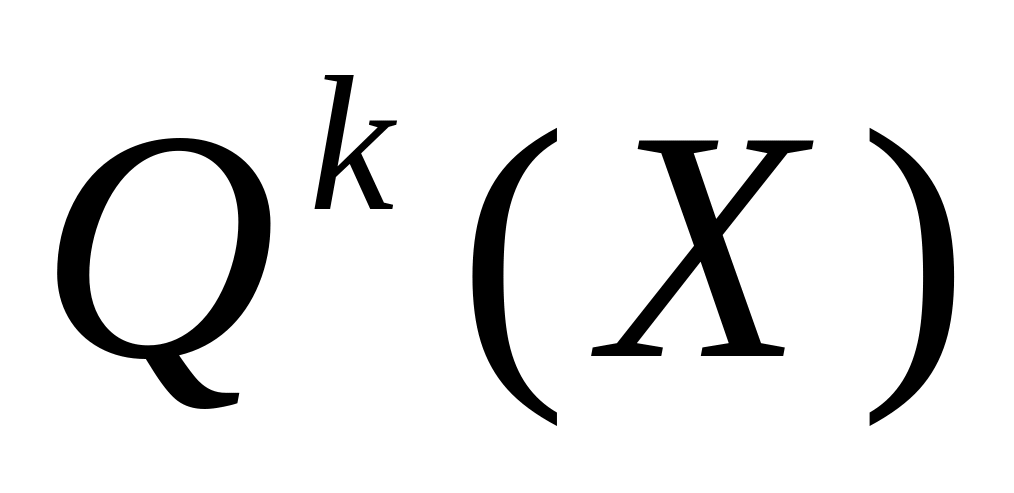 - значение обобщенного критерия на k-ой
итерации;
- машинная точность (=9.537*10-7).
Решение уравнения (2.48) находится
способом, изложенным в [77].
Для ряда алгоритмов величина s является фиксированной в ходе работы и определяется из выражений:
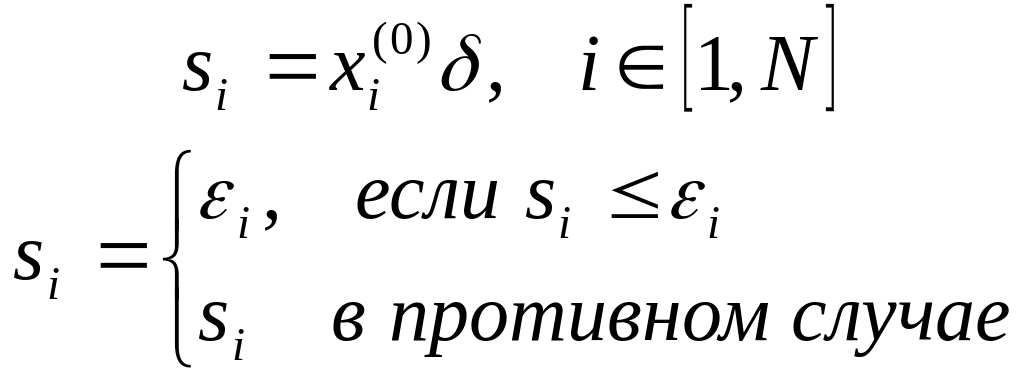 (2.49)
где
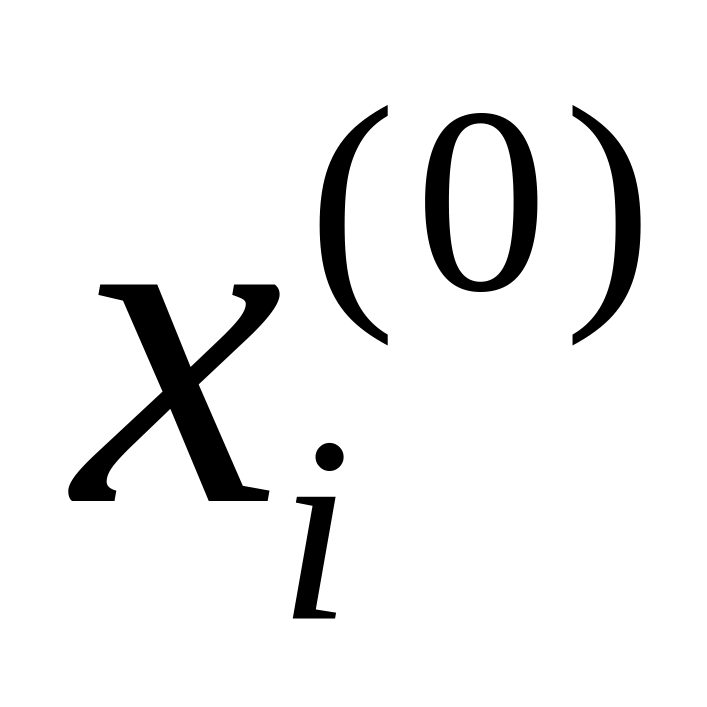 -
i-я компонента вектора начального
приближения;
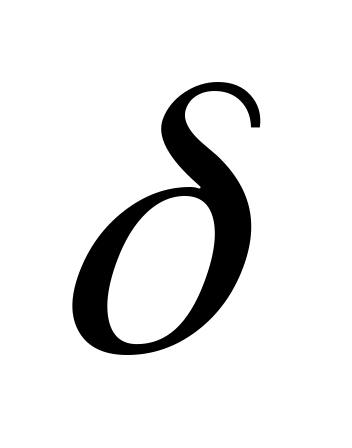 - некоторая малая величина. По результатам
тестирования алгоритмов на классе
тестовых задач величина
принята равной 10-4.
3. Методы оптимизации характеристик устройств цифровой обработки сигналов
3.1 Поисковый алгоритм оптимизации обобщенных критериев
В рассматриваемом случае задача оптимального проектирования УЦОС сводится к решению задачи минимизации скалярной функции полезности. С учетом ограничений на переменные и способов свертывания ЛКО она решается как задача нелинейного программирования (НЛП) с ограничениями [3, 5, 7, 13, 18, 93]
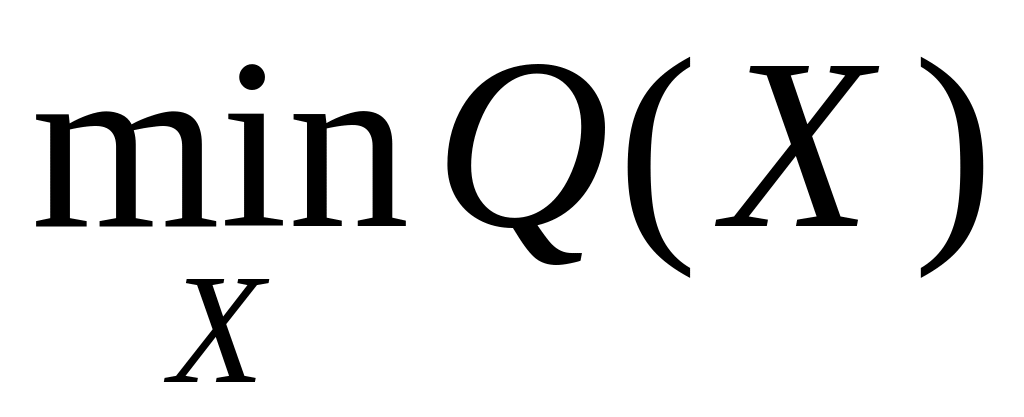 , (3.1)
где в
качестве целевой функции используются
обобщенные критерии оптимальности, а
область допустимых значений варьируемых
параметров D задается двумя типами
ограничений:
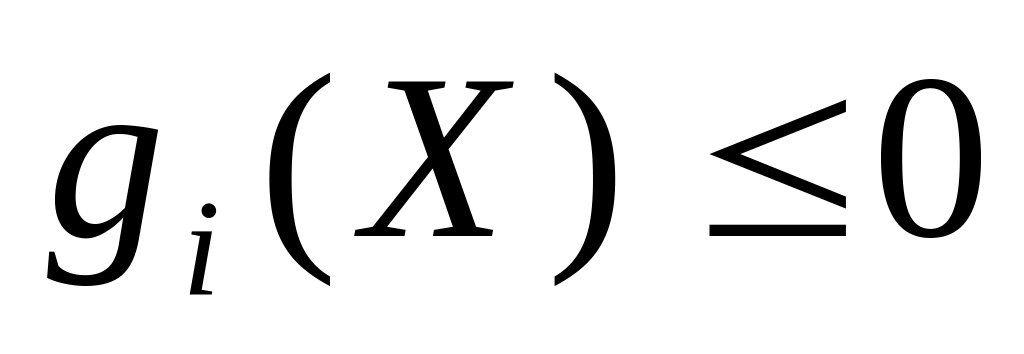 ,
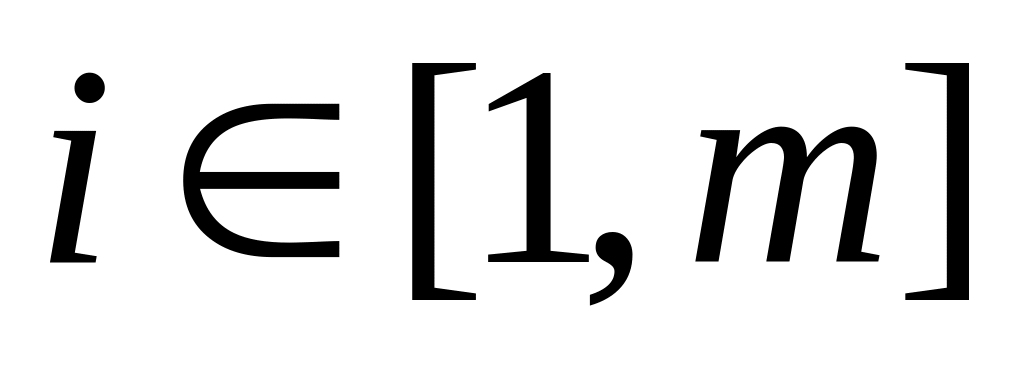 ;
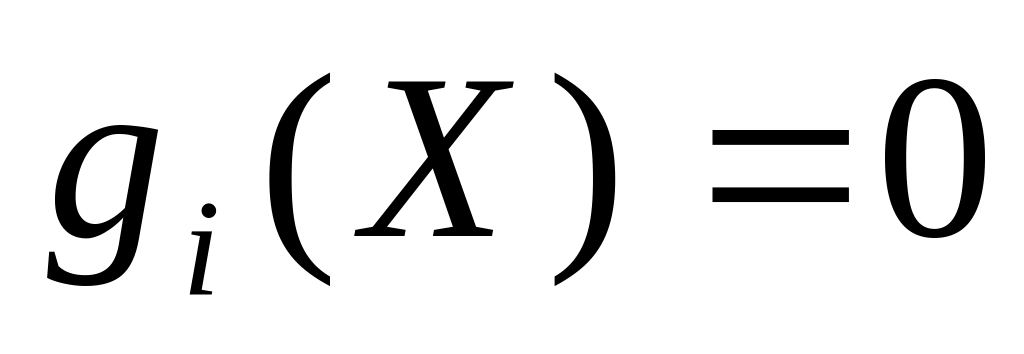 ,
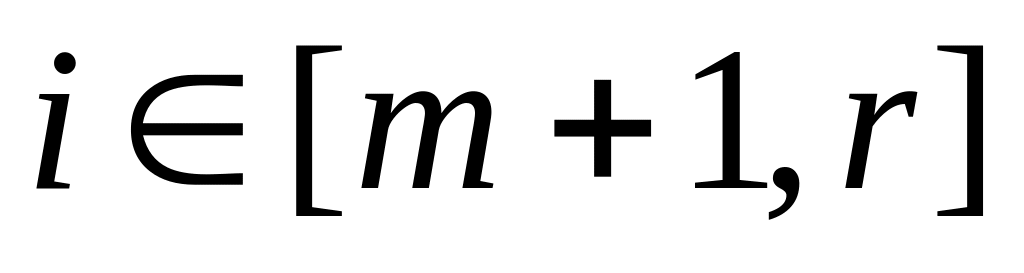 .
В общем случае функционал
и функции ограничения
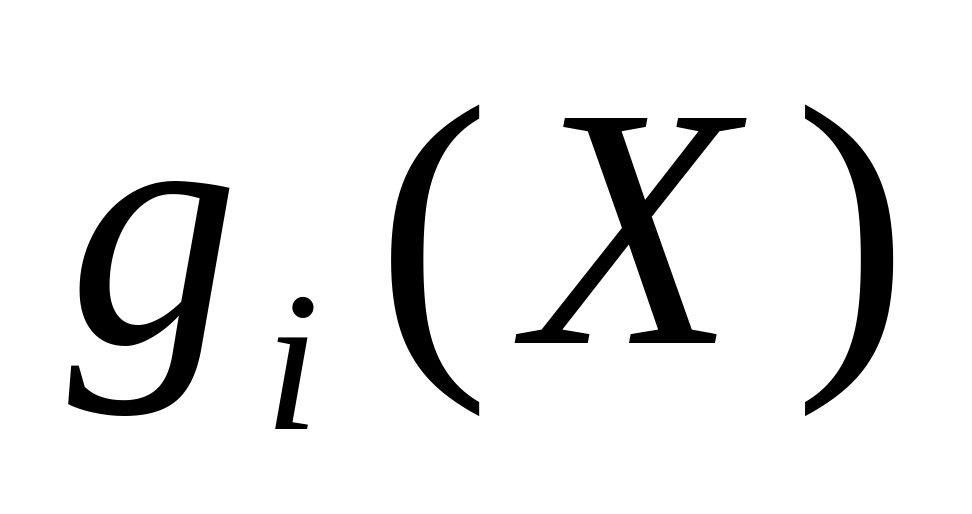 - нелинейные, кроме того они могут быть
и негладкими.
Возможные методы решения задачи НЛП типа (3.1) можно разбить на две группы: методы без вычисления производных (методы 0 – го порядка) и методы, использующие производные (методы 1 – го и 2 – го порядков) [3, 13, 34, 93]. Методы первой группы используются в тех случаях, когда не требуется гладкость и непрерывность целевой функции. Кроме того, их часто применяют на начальном этапе оптимизации, когда требуется выйти в окрестность решения, или получить хорошее начальное приближение. Методы второй группы сходятся намного быстрее и они эффективны на промежуточном и заключительном этапах процесса поиска оптимума.
Рассмотренные в предыдущих главах особенности обобщенных критериев свидетельствуют о том, что для решения задачи (3.1) необходима разработка комбинированного алгоритма оптимизации, в котором должны быть реализованы алгоритмы оптимизации нулевого, первого и второго порядков, глобального и локального поисков. К идее построения комбинированного алгоритма можно прийти по нескольким причинам. Во-первых, не существует одного универсального алгоритма минимизации базового набора критериев оптимальности УЦОС. Во-вторых, к этому приводит стремление ускорить сходимость процесса оптимизации, так как на разных этапах скорость сходимости разных методов неодинакова. В-третьих, к этому приводит необходимость решения многоэкстремальных задач. Вчетвертых, комбинированный алгоритм потенциально обладает способностью адаптироваться под рельеф разных целевых функций .
Для выбора методов решения задачи НЛП (3.1) целесообразно воспользоваться методикой, предложенной в [3]и развитой в работах [25, 53], которая позволяет провести тестовые испытания алгоритмов и программ оптимизации и с большой степенью достоверности отобрать коллектив наилучших конкурирующих алгоритмов. При практических исследованиях, для выбора коллектива оптимизирующих алгоритмов 0 – го порядка, сравнивались программы, реализующие алгоритмы Гаусса – Зейделя, различные варианты случайного поиска, деформируемого многогранника, Флетчера – Пауэлла, попарно – координатного спуска [3, 7, 12, 23, 26, 30, 35, 41, 62, 74, 93]. Наилучшими оказались вариант поискового алгоритма, предложенного автором, метод деформируемого многогранника (ДМ) и метод статистического градиента (СГ). Поскольку алгоритмы методов ДМ и СГ претерпели при реализации лишь незначительные модификации, то в данном пункте рассматривается только особенности поискового алгоритма.