Материал: Н.Н. Акифьева. Метрология, стандартизация и сертификация
3.2Случайные погрешности. Вероятностный подход к их описанию
3.2.1Распределение случайных погрешностей
При проведении в одинаковых условиях повторных измерений одной и той же постоянной величины (температуры, расхода среды и др.) получаем отличные друг от друга результаты, хотя некоторые из них совпадают. Такие расхождения в результатах измерений говорят о наличии в них случайных погрешностей.
Каждая случайная погрешность возникает при одновременном воздействии многих источников случайных возмущений. Каждый из этих источников сам по себе оказывает незаметное влияние на результат измерения, но суммарное воздействие всех источников может оказаться сильным.
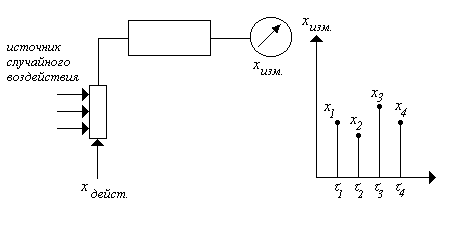
хизм = хдейст. хi
хi – случайное отклонение измеряемой величины от действительной.
Рис. 3.1.
Методы теории вероятностей и математической статистики позволяют дать соответствующие количественные оценки случайным погрешностям как случайным величинам [2].
Для характеристики свойств случайной величины в теории вероятностей используют понятие закона распределения случайной величины, его интегральную и дифференциальную форму.
Интегральная функция распределения F(x) определяет вероятность попадания случайной величины х в интервал от - до х1:
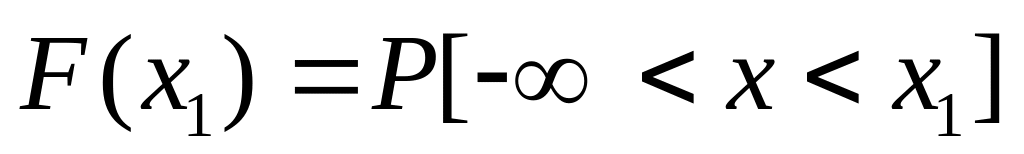 (3.2)
Дифференциальная
функция распределения
или плотность распределения вероятностей
определяется
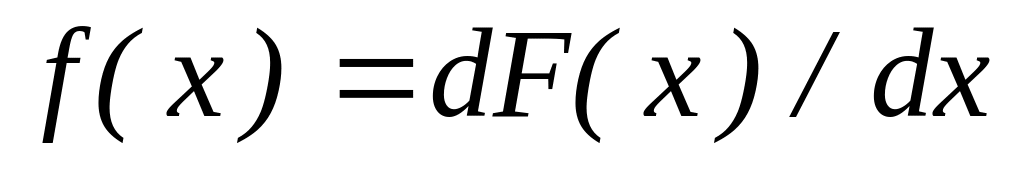 и подчиняется
условию нормирования:
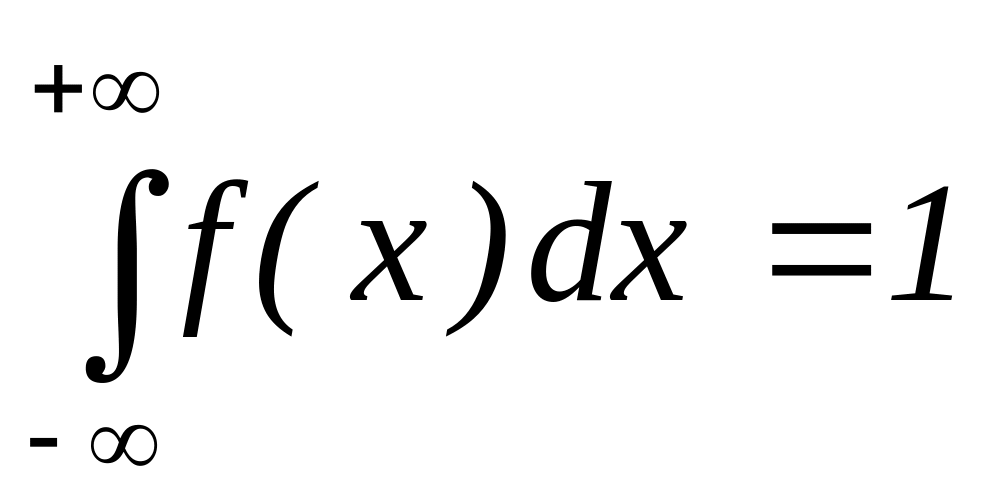 (3.3)
Вероятность попадания случайной величины в заданный интервал (х1;х2) равна
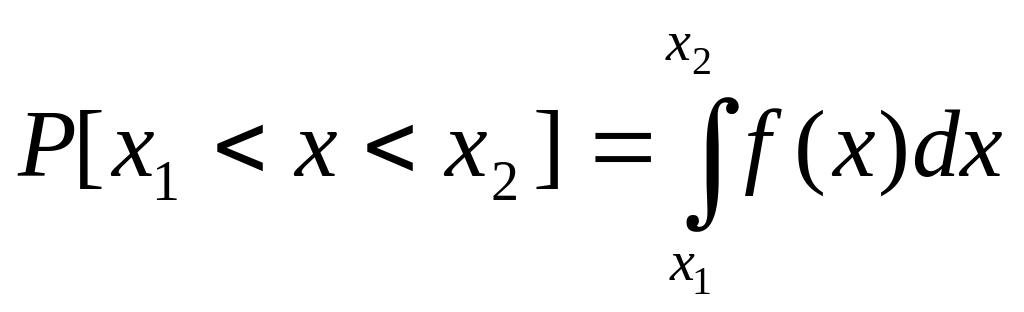 , (3.4)
т.е. равна площади, заключенной под кривой f(x) между абсциссами х1 и х2 (см. рис.3.2.).
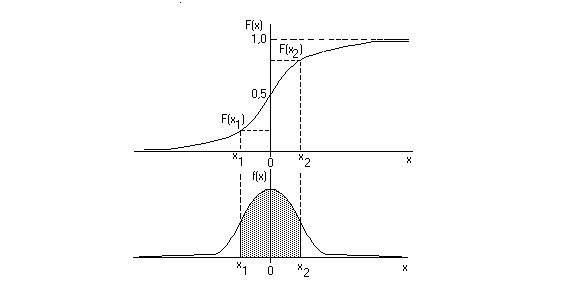
Рис. 3.2 Интегральная и дифференциальная функция распределения случайной величины х.
Для описания случайной величины используют числовые характеристики распределений – моменты случайных величин. Все они представляют собой некоторые средние значения.
Начальные моменты отсчитываются от начала координат. Наибольший интерес из них представляет математическое ожидание случайной величины
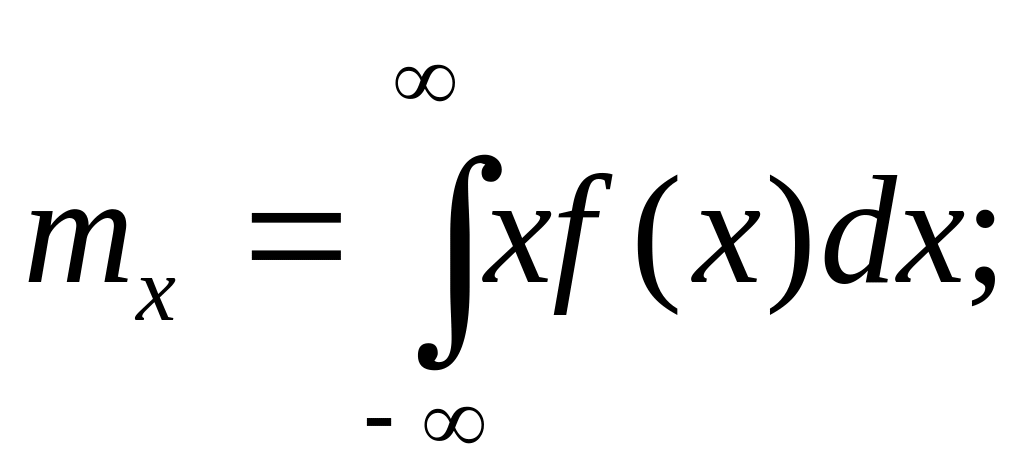 (3.5)
Центральные моменты отсчитываются от центра закона распределения; здесь важную роль играет дисперсия случайной величины
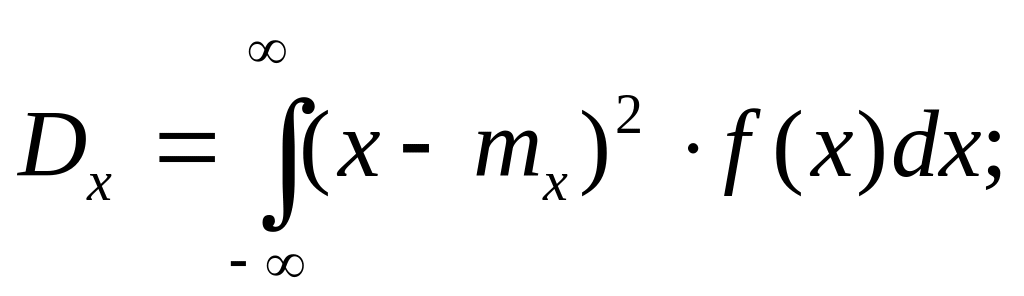 (3.6)
Положительное значение корня квадратного из значения дисперсии называется стандартным или средним квадратичным отклонением. Оно является общепринятой мерой случайной погрешности измерения
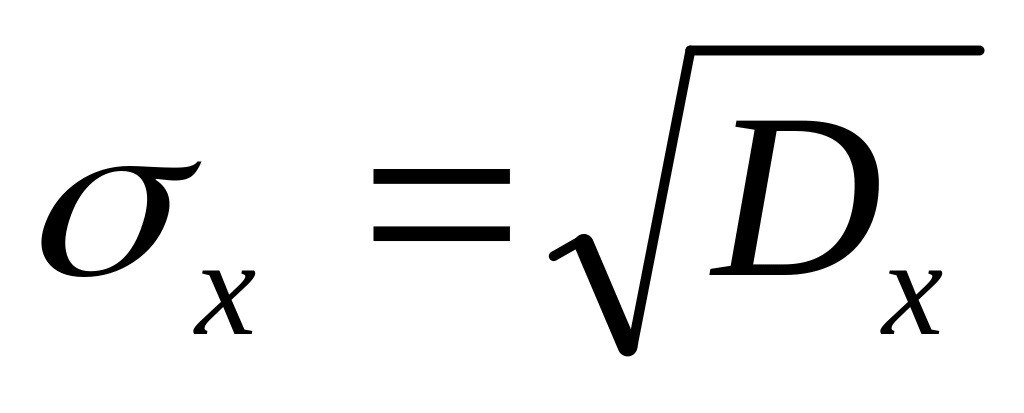 (3.7)
При выборе закона распределения случайной величины используют опыт длительных наблюдений, результаты которого выражаются в умозаключениях об особенностях распределения этой величины.
Теория случайных погрешностей и методы их оценки основаны на двух аксиомах: аксиоме случайности и аксиоме распределения.
Аксиома случайности: при очень большом числе измерений случайные погрешности, равные по величине, но различные по знаку, встречаются одинаково часто, т.е. число отрицательных погрешностей равно числу положительных.
Аксиома распределения: малые погрешности случаются чаще, чем большие, очень большие погрешности не встречаются
Эти аксиомы указывают на два основных свойства распределения случайных погрешностей и самих результатов измерения:
среднее значение случайных погрешностей при бесконечно большом числе измерений стремится к нулю, а измеренное значение к истинному значению измеряемой величины;
распределение случайных погрешностей является равносторонним по отношению к среднему значению измерений.
Математическим следствием из приведенных умозаключений является использование нормального закона распределения для описания распределения результатов наблюдений, полученных при повторных измерениях (график плотности нормального распределения приведен на рис.3.3):
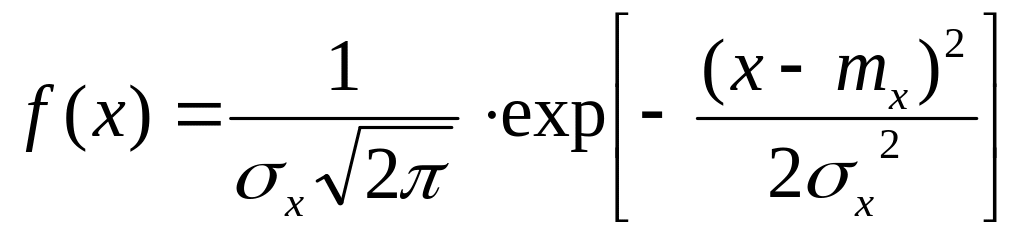
(3.8)
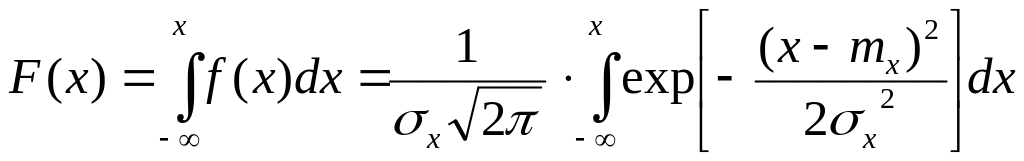 ,
где
х
– результат наблюдения;
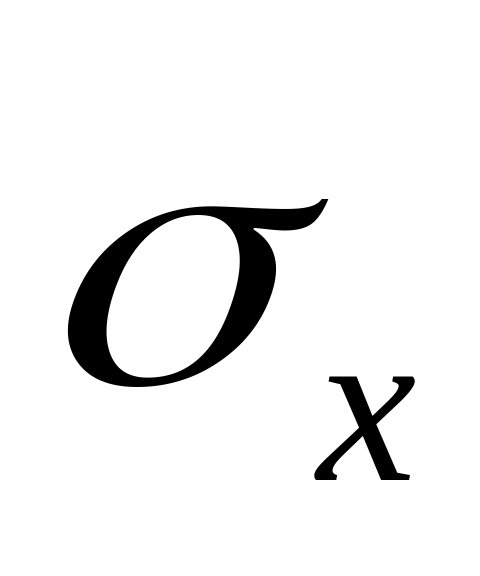 -
стандартное отклонение результатов
наблюдений, полученных при повторных
измерениях;
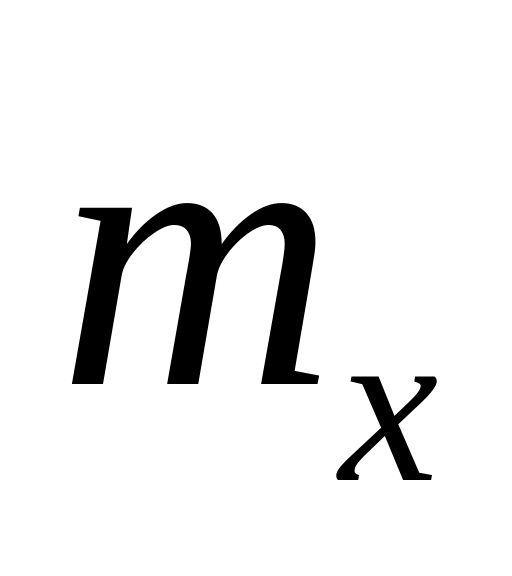 -
математическое ожидание результатов
наблюдений, полученных при повторных
измерениях.
Для
вычисления значения интегральной
функции нормального распределения
используют таблицы функции Лапласа
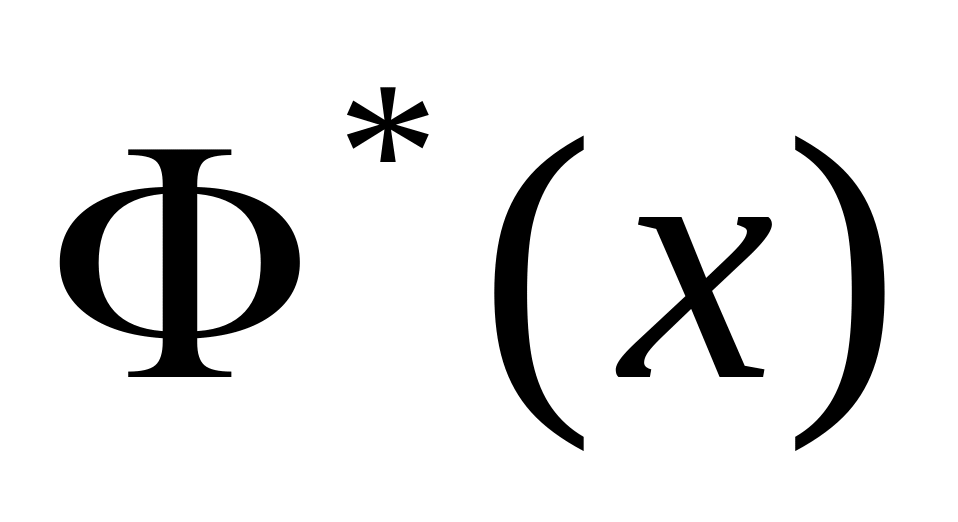 (Приложение 3),
связанной с
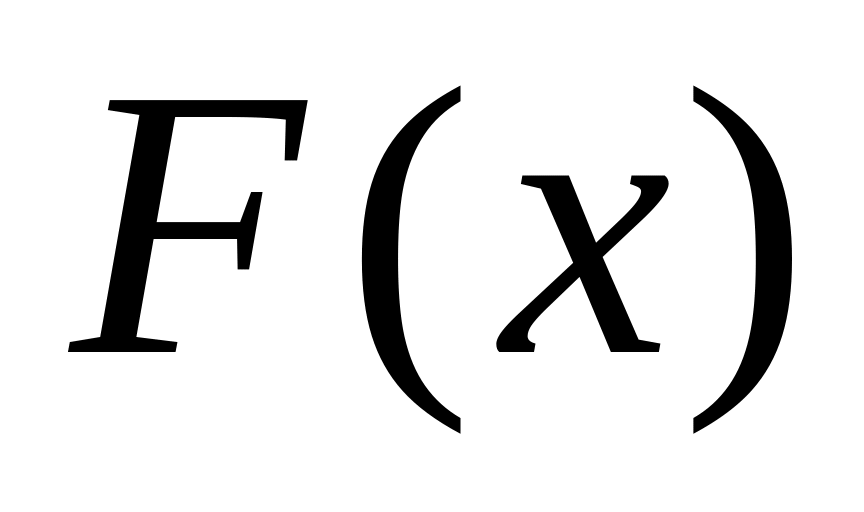 соотношением
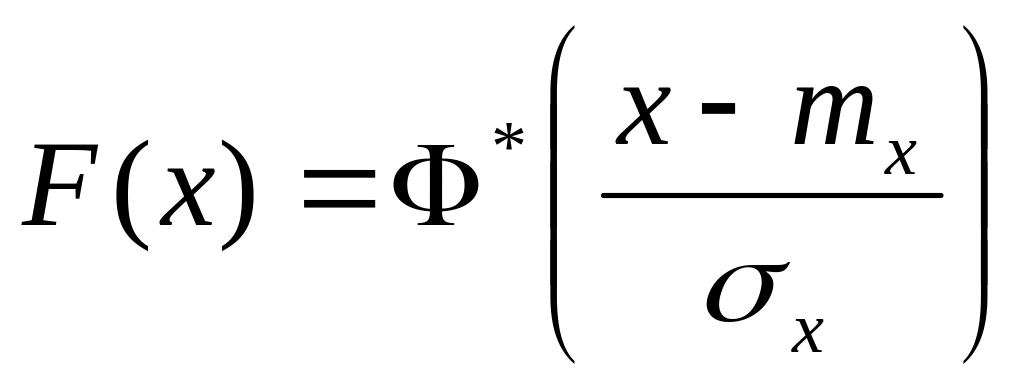 .
(3.9)
Применительно к измерениям нормальное распределение f(x) оправдано тогда, когда на результат измерения действует множество случайных возмущений, ни одно из которых не является преобладающим. Практически суммарное воздействие даже сравнительно небольшого числа возмущений приводит к закону распределения результатов и погрешностей измерений, близкому к нормальному.
Перенеся начало координат в центр распределения mx, и откладывая по оси абсцисс погрешность х = х - mx, получим кривую нормального распределения погрешностей
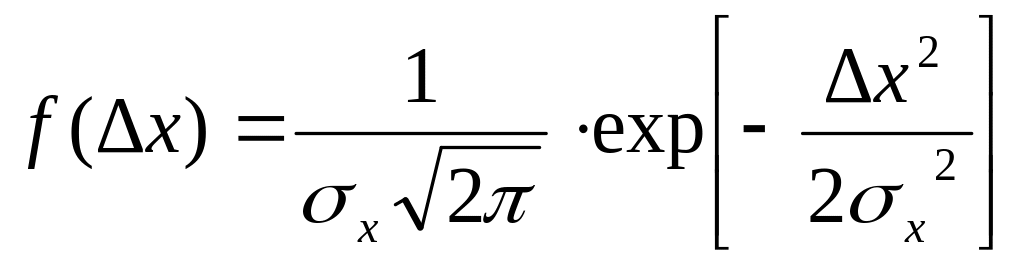 (3.10)
где х – случайная погрешность результата наблюдения; - стандартное отклонение результатов наблюдений, полученных при повторных измерениях, оно же является стандартным отклонением самой погрешности результатов наблюдений; математическое ожидание погрешности принято равным нулю.
3.2.2Доверительный интервал случайной погрешности
На графике нормального распределения погрешности (рис. 3.3.) по оси абсцисс отложены интервалы с границами , 2, 3, 4.
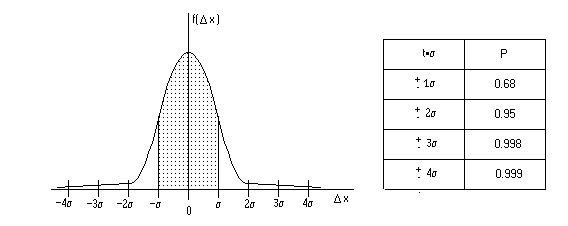
Рис. 3.3. График нормального распределения погрешности измерений.
Интервал с симметричными границами (Р) называется доверительным интервалом случайной погрешности, а соответствующая ему вероятность – доверительной вероятностью.
Как видно из графика, оценка случайной погрешности группы измерений интервалом 1 соответствует доверительной вероятности Р = 0,68. Доверительному интервалу 3 соответствует доверительная вероятность Р = 0,997. Поэтому при нормальном распределении погрешностей границу 3 считают максимально возможной, а погрешности, выходящие за эти границы, классифицируют как грубые или промахи.
Нормативные документы, касающиеся оценивания погрешностей результатов измерения и стандартизованных методик измерения, как правило требуют указывать границы доверительного интервала случайной погрешности, соответствующие доверительной вероятности 0,95. В случаях, когда результаты измерения важны для безопасности и здоровья людей, а также для состояния окружающей среды, животных и растений, рекомендуемая доверительная вероятность возрастает до 0,99. То есть в 99 из 100 случаев истинная погрешность гарантированно не превышает оцененное и указанное в результате измерения значение.
Важнейшим заключением из рассмотрения закона распределения случайной погрешности является заключение о невозможности приведения значения случайной погрешности без указания доверительной вероятности для этого значения. Отсутствие доверительной вероятности рядом со значением границы случайной погрешности может иметь место лишь в одном случае, когда приводится граница, соответствующая стандартному отклонению случайной погрешности - . Доверительная вероятность стандартного отклонения у нормального закона всегда одна и равняется 0,68.
3.2.3Проверка гипотезы о соответствии распределения случайных погрешностей нормальному
В
каждом конкретном практическом случае
гипотеза о соответствии распределения
случайных погрешностей нормальному,
назовем её гипотезой
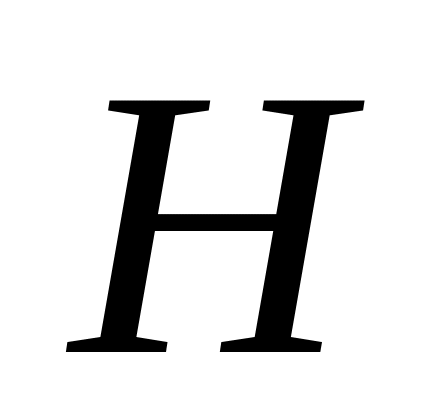 ,
требует проверки. Между теоретическим
нормальным распределением и статистическим
распределением случайной погрешности
неизбежны расхождения. Необходимо
ответить на вопрос: являются ли эти
расхождения случайными, обусловленными
ограниченным числом наблюдений или эти
расхождения свидетельствуют о том, что
данное статистическое распределение
не может рассматриваться как нормальное.
Для ответа на этот вопрос служат «критерии
согласия».
«Критерий
согласия» -
это некоторая величина U,
характеризующая степень расхождения
теоретического и статистического
распределений. Величина U
может быть
выбрана различными способами, например,
в качестве U
можно взять
сумму квадратов отклонений теоретических
вероятностей
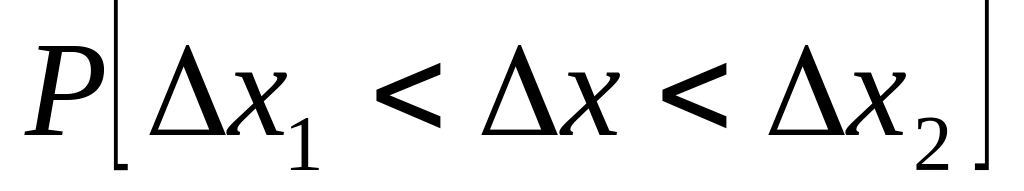 от соответствующих статистических
частот
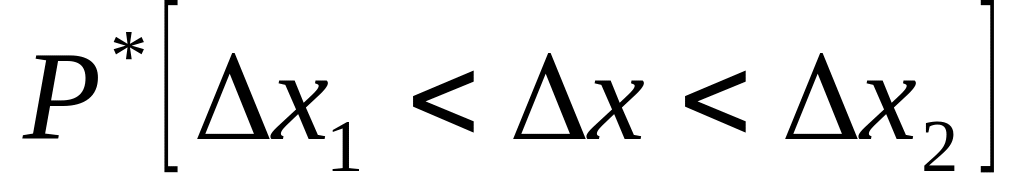 или максимальное отклонение статистической
функции распределения случайной
погрешности
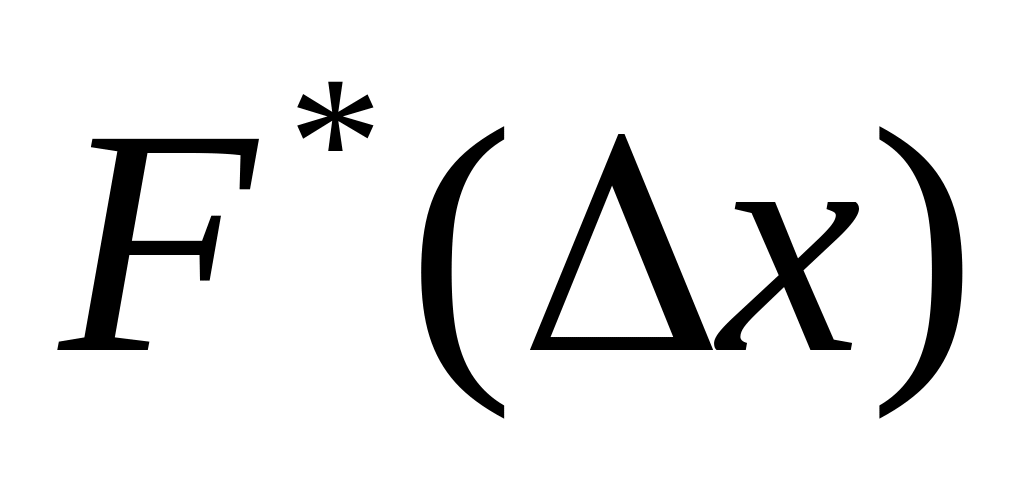 от теоретического нормального закона
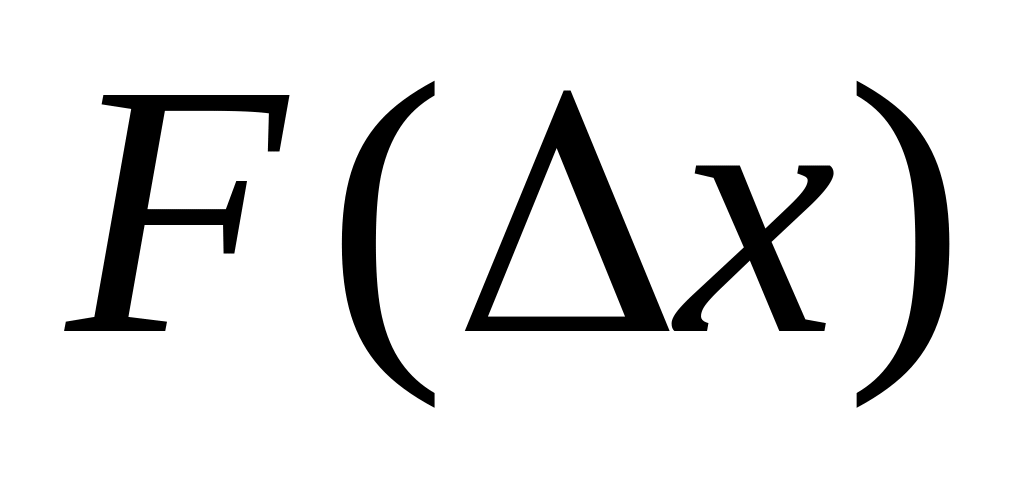 и т.п. Каким бы
способом не была выбрана величина
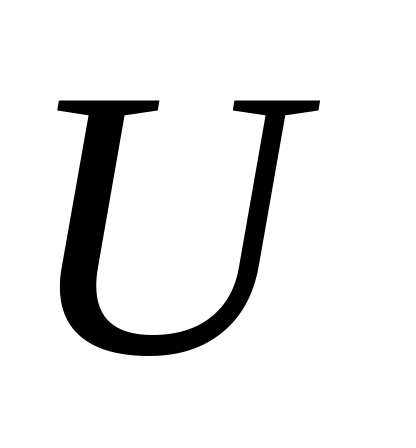 ,
она является случайной величиной, закон
распределения которой зависит от закона
распределения случайной величины
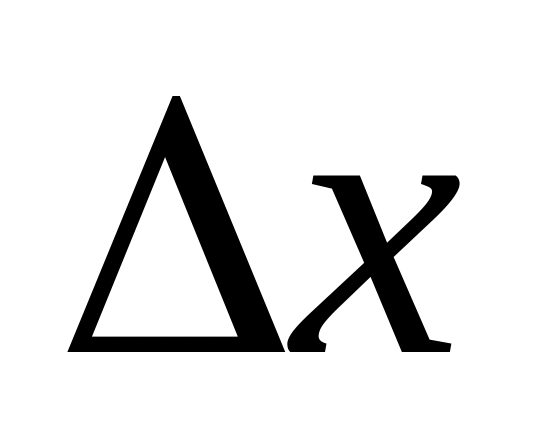 и от числа измерений
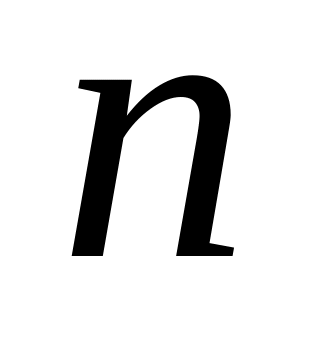 .
Если гипотеза
верна, то закон распределения величины
определяется законом распределения
величины
и числом
.
Распределение величины
можно описать математически и указать
вероятности, с которыми случайная
величина
принимает то или иное значение при
известных
и
.
Мерой
расхождения теоретического нормального
закона распределения
и статистического
распределения случайной погрешности
будет вероятность того, что теоретическая
величина
, т.е. соответствующая случаю, когда
гипотеза о нормальном распределении
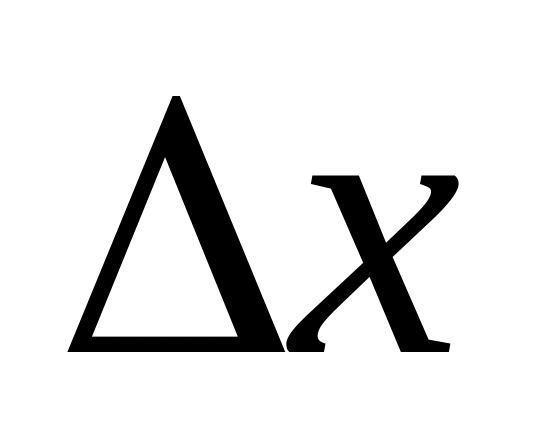 верна, превзойдет значение
,
вычисленное для конкретной реализации
измерений. Если эта вероятность ничтожна,
а значит событие большего чем в опыте
расхождения теоретического и
статистического нормального закона
маловероятно, то гипотезу
следует отклонить (при этом говорят,
что гипотеза
имеет низкий уровень значимости). Если
даже при соответствии статистического
распределения нормальному возможны
еще большие чем в опыте расхождения
теоретического и статистического
законов распределения, гипотезу
следует принять.
Рассмотрим
наиболее часто применяемый в метрологии
критерий согласия – «критерий
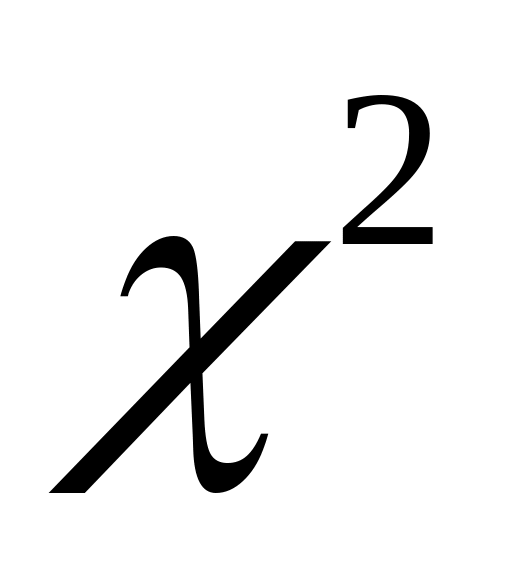 »
Пирсона.
Согласно
Пирсону в качестве меры расхождения
между теоретическим и статистическим
распределениями используется сумма
квадратов отклонений теоретических
вероятностей
попадания случайной погрешности
в интервал
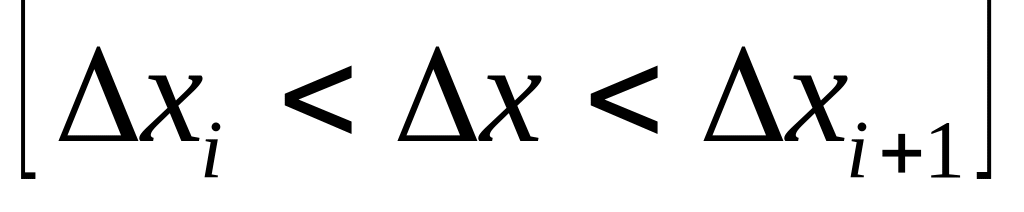 :
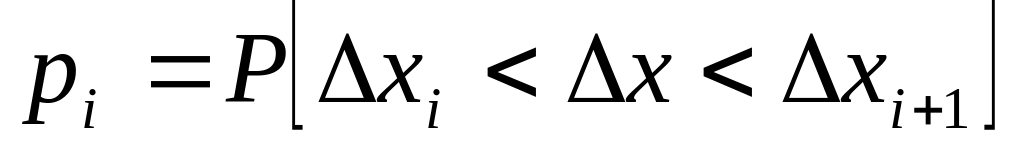 от соответствующих статистических
частот
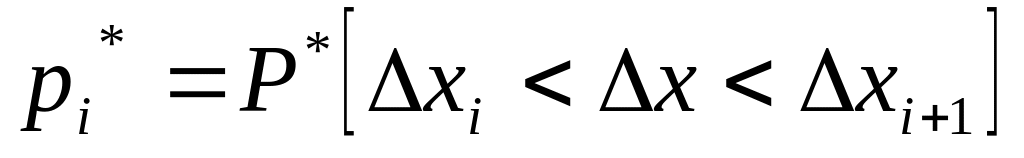
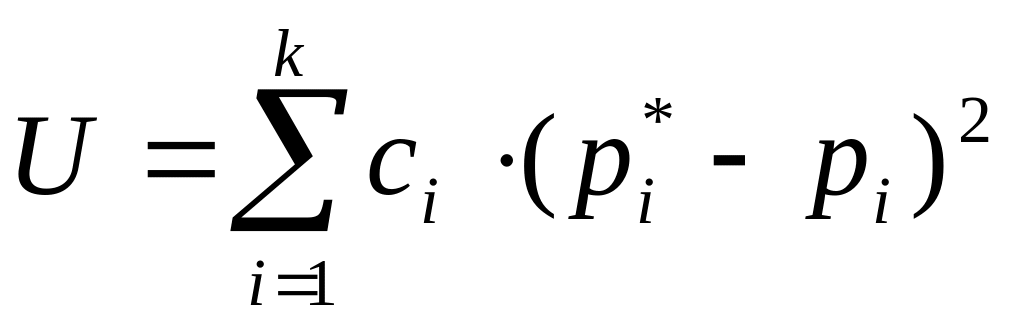 ,
(3.11)
где
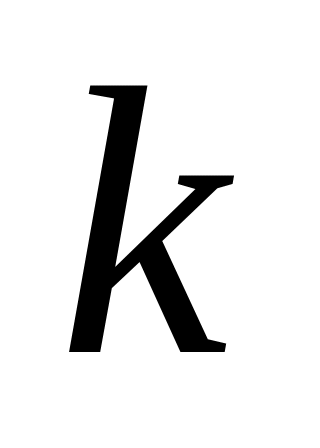 - число интервалов, на которые разбивается
интервал
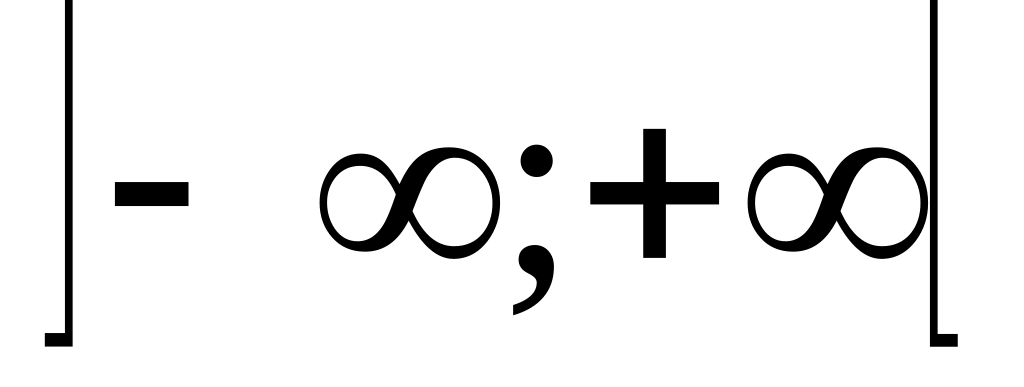 при вычислении статистических частот
распределения случайных погрешностей;
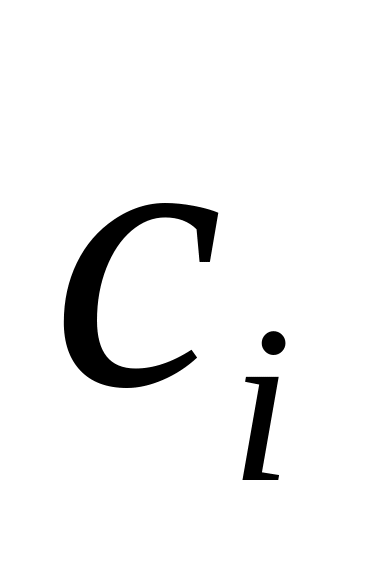 -
«вес» интервала, вычисляемый как
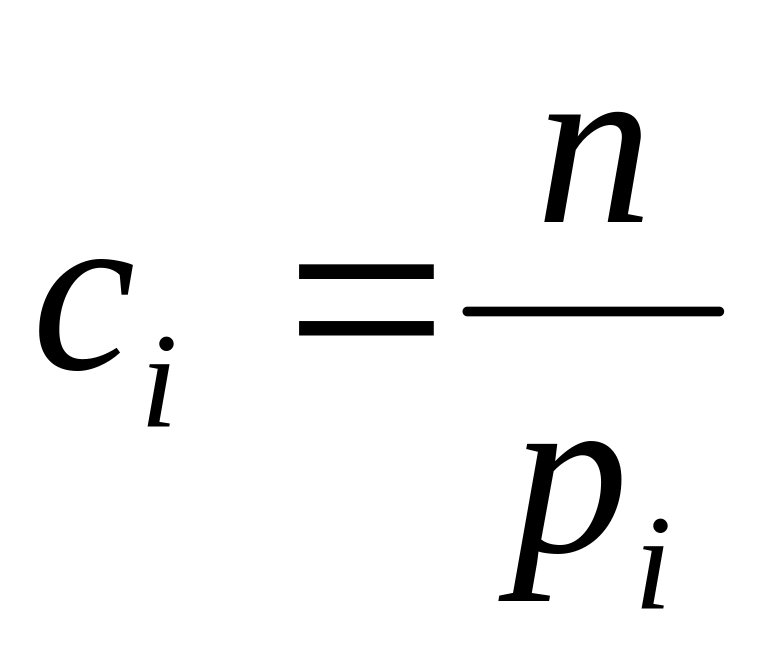 (3.12)
При
таком выборе коэффициентов
мера расхождения обозначается
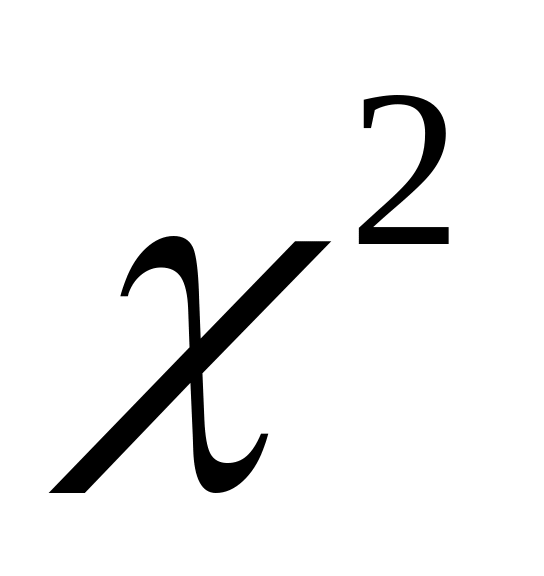
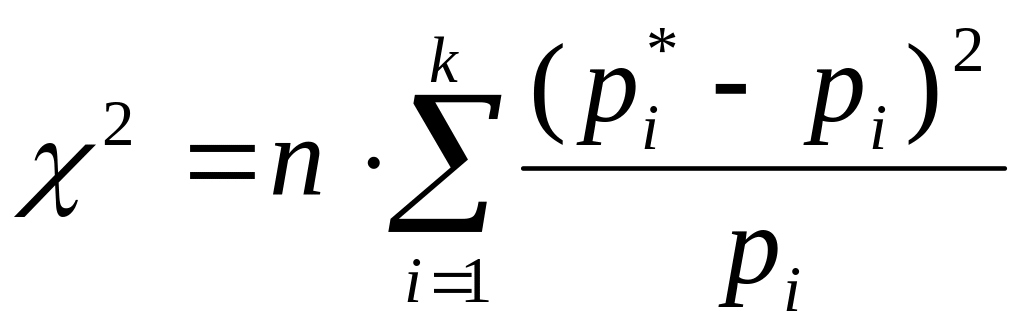 .
(3.13)
Для
удобства вычислений можно ввести
под знак суммы и, учитывая, что
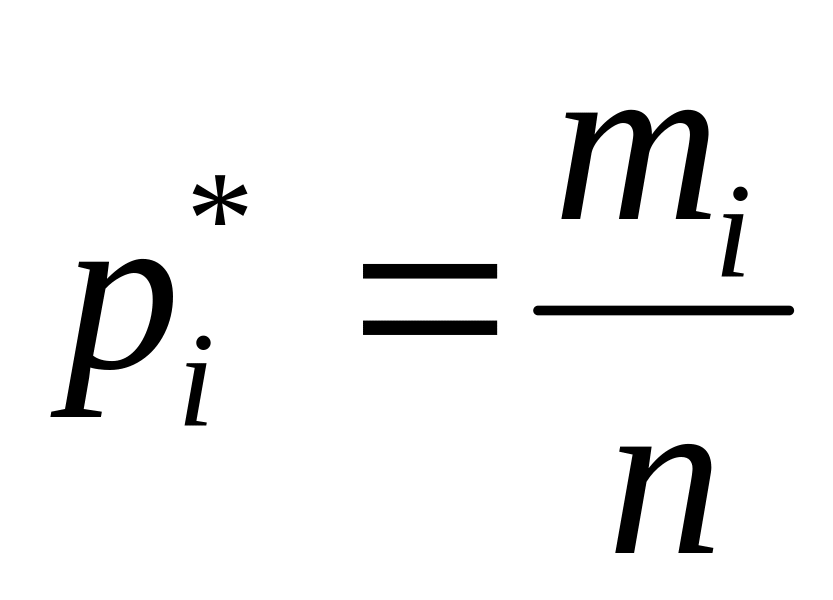 ,
где
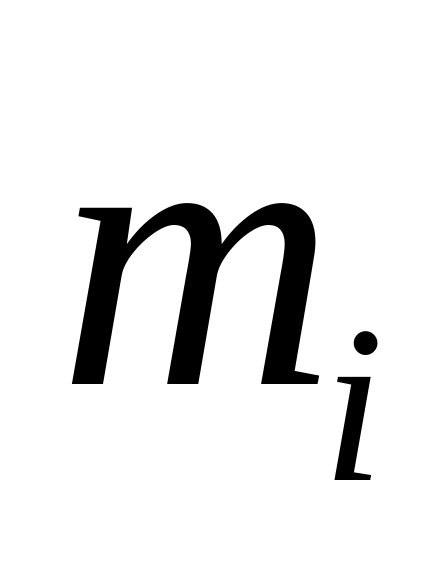 -
число значений в
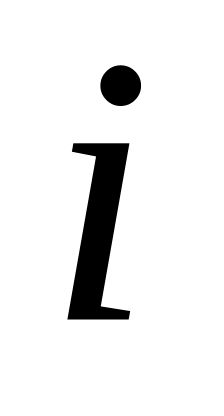 -том
интервале, привести формулу (3.13) к виду