Курсовая работа (т): Оборотные средства предприятия. Пути совершенствования эффективности их использования
Несоблюдение материально-производственных резервов приведет к ущербам в работе организации, в связи, с чем увеличиваются траты по сохранению этих резервов, увеличивается угроза обeсценивания продукции и уменьшение потребительских качеств, все вышеперечисленное повергает к утрате заказчиков. Следовательно, можно сказать, что следует придерживаться оптимальному объему резервов, которые являются значимым разделом финансовой стороны.
Материально-производственные резервные запасы зеркально смотрятся в отчетности в соотношении с правилом из 2-х оценок - по себестоимости или рыночной ценовой политике. Согласно общепринятым эталонам основанием оценки материально-производственных резервов является стоимость без наценки, перед которой воспринимаются расходы на их обретение. Эти расходы не являются постоянными и меняются в результате колебания цен на эти товарные изделия, в связи с чем один и тот же вид товара может иметь различную себестоимость в взаимосвязи от срока его покупки с заготовкой. В условиях большого числа резервов непросто квалифицировать фактическую себестоимость товаров, ближе окружающих в переработке, и товаров, ещё остающихся на складе.
Метод оценивания на основе установления себестоимости всей единицы покупаемых резервов - это контроль их хода по отвлеченной себестоимости. Для применения этого способа нужна физическая распознавание всех изготавливаемых закупок товарно-физических ценностей, что достаточно трудно сделать в условиях крупномасштабного производства. Данный способ могут использовать только те фирмы, которые исполняют особые заказы на производство какой-нибудь продукции.
Оценка резервов по
методике ФИФО основана на допущении, что резервные запасы используются в той же
очередности порядка, в какой они закупаются производственным объединением,
другими словами резервы, которые 1-ми поступают в производственное
изготовление, должны обязательно быть оценены по себестоимости 1-х во времени
закупок. Порядок оценки не зависит от фактической
последовательности расходования материалов. При расчете применяется-формула
где:- стоимость израсходованных материалов;
- остаток материалов на начало периода;
стоимость поступивших материалов за период;
остаток материалов на конец периода.
Остатки материалов на конец
периода оцениваются по цене последней закупки
Где - количество материалов на конец периода в натуральном измерении;
цена последней закупки.
Способ ЛИФО дозволяет более точно квалифицировать без наценки стоимость реализованной продукции и чистую вырученную прибыль от реализации с осуществлением в исполнении с воплощением реализацией, однако искажает без наценки стоимость резервов на конечное завершение временно созданного промежутка. Но в отличие от методики ФИФО, способ ЛИФО гарантирует увязку ныне действующих прибылей и затрат (тезис соответствия) и дозволяет сгладить действительное влияние инфляции. При росте цен выручка, отражаемая предприятием в отчетности, снижается.
Все приведенные способы оценки материально-производственных резервов подходят к одинаково интернациональным эталонам учета и отчетности.
Пути сокращения необходимой величины оборотных средств
Значимой загвоздкой компании ОбС и сбережений является наделенное разумом расположение их между слоями изготовления, которые требуются условиями заявления. Поставленное оптимальное соотношения ОбС и сбережений в слоях изготовления и обращения имеет главная величина для снабжения денежными методами средств выполнения производственной программной разработки, а еще является одним из главных обстоятельств возрастания производительности применения оборотных средств.
Значим также контроль за денежными средствами в кассе, банке, почтовых переводах, выставленных аккредитивах и прочими расчетами, включающими дебиторский долг. Экономное и разумное применение денежных средств, их выигрышное вложение, обеспечивающее рост собственного капитала, правильно влияют на платежеспособность предприятия, на своевременное проведение им разных расчетов.
Значимую ролевую обязанность в результативном применении оборотных сбережений и средств, в оздоровлении финансового расположения организации играет понижение дебиторской задолженности всё сроки обязательств отвечать по долгам, отвлекающей передвижного актива из цикла и возникающей в результате переплаты налоговых поборов и иных непременных платежей, вносимых в облике финансового задатка, несвоевременного возврата средств подотчетными лицами (командировочных, передвижных и других затрат, спорных долговых обязательств при нарушении договорных обязательств и т.п.
Систематический контроль за положением изжившей всё сроки просроченной функции обязательств отвечать по долгам, за оборачиваемостью сбережений и средств в расчетах - солидно представительный вероятный резерв убыстрения оборачиваемости ненормируемых оборотных сбережений и средств и снижения надобности в них.
Производительность применения оборотных средств характеризуется системой экономических показателей, раньше каждого, оборачиваемостью оборотных средств. Оборачиваемость ОбС есть нечто иное, как длительность одного по весу безукоризненного оборота средств с отрезка времени перевоплощения ОбС в богатой форме производственных запасов резервов и до выхода окончательно готовой продукции и с воплощением в реализацию. Кругооборот средств завершается зачислением выручки на счет предприятия.
Оборачиваемость ОбС на предприятиях разная, так как зависит от способов организации изготовления и реализации продукции, расположения ОбС и иных обстоятельств.
Результативность применения ОбС зависит от значительного количества факторов, которые можно разделить на внешние (оказывают могущество автономии от интересов компании) и внутренние (находятся под влиянием предприятия). К внешним факторам можно причислить: общеэкономическую обстановку, налоговое право, приобретение кредитов и процентные ставки по ним, вероятность целевого финансирования, участие в программах, финансируемых из бюджета. Эти и данные факторы определяют рамки, в которых организация может управлять внутренними факторами движения ОбС.
На современном рубеже развития индустриальной политики к главным наружным причинам, влияющим на положение и применение оборотных средств и сбережений, дозволено отнести такие, как коллапс неплатежей, возвышенный ярус налоговых поборов, высокие ставки банковского кредита. Коллапс продаваемого товара и отсутствие платежей по ним повергнут к медленному обороту ОбС. Следственно, нужно производить такой товар, который разрешено довольно быстро и выигрышно реализовывать, высоко уменьшая выпуск товара, который не пользуется спросом. В этом невольном происшествии не считая убыстрения оборота, предотвращается рост дебиторки и всё сроки ответственности по долгам в фондовых средствах предприятия.
Таким образом, разумная
организация производственных резервов является главным условием возрастания
производительности применения оборотных средств. Основные
пути сокращения уменьшения производственных резервов сводятся к их наделенному
применению, уничтожению сверхнормативных резервов материальных наработок, с
повышением развития нормирования; модернизированному развитию организации
обеспечения, а также путем формирования отчетливых договорных условий снабжений
и снабжения их выполнения, оптимального выбора подрядчиков, налаженной работы
транспорта. Главная роль относится к модернизированию организации
складского хозяйства. Сжатие продолжительности момента нахождения ОбС в
незавершенном производстве достигается путем усовершенствования организации
производства, прогресса применяемой техники и спецтехнологии, улучшения
применения основных фондов, раньше каждого их энергичной части, экономии по
каждой из статьи оборотных средств.
2. Определение суммы инвестиций на создание
нового бизнеса
На основании исходных данных, где В=4;Г=4, необходимо рассчитать объем материальных ресурсов и составить вступительный баланс для создания предприятия, работающего по договору франчайзинга и упрощенной системе налогообложения
Решение данной задачи предусматривает выполнение следующих этапов работ:
1) определение величины инвестиций на создание предприятия:
определение потребности в основных фондах;
определение потребности в запасах и величины оборотного капитала;
) определение величины уставного капитала;
3) формирование планового баланса предприятия на момент начала его работы, определение источников финансирования инвестиций;
) планирование финансовых результатов деятельности предприятия на первый и последующие 4 года;
) расчет показателей экономической эффективности создания предприятия.
Исходные данные
Для ведения бизнеса по договору франчайзинга создается ООО "Интеллект". Расчет эффективности провести из расчета 5 лет работы фирмы.
Уставный капитал общества формируется двумя учредителями. Первый предоставляет необходимые основные фонды, и его доля составляет 50+В%=50+4%=54%. Второй учредитель вносит свою долю денежными средствами. Недостающая для начала деятельности сумма берется в банке в кредит на 2 года под (15+В) %=(15+4) %=19% годовых.
Франчайзинговый договор предусматривает:
- разовую выплату франшизы (нематериальный актив)
ежемесячные платежи (роялти) в составе текущих расходов
- обязательное наличие аттестованных специалистов (затраты на аттестацию и обучение специалистов у фирмы-франчайзера учесть в составе инвестиций в оборотный капитал.).
Для поставленной задачи необходимо выполнить девять этапов.
1) Зарегистрировать фирму. Для регистрации данного предприятия учредители пользуются услугами юридической фирмы. Стоимость ее услуг составляет (8+В)=(8+4)=12 тыс. руб.
) Заключить франчайзинговый договор и выплатить франшизу в сумме 10+Г=10+4=14 тыс. руб.
) Провести обучение и сертификацию персонала у франчайзера (Г+5=4+5=9 специалистов по 10*В=10*4=40) тыс.руб. на каждого).
4) Внести предоплату аренды помещения в сумме 500+В*10=500+4*10=540 тыс.руб.
5) Выполнить ремонт помещений - 50+Г*10=50+4*10=90 тыс.руб.
) Закупить необходимое имущество.
В таблице 2.1 даны исходные данные по вариантам
необходимого имущества.
Таблица 2.1 - Расчетные данные по вариантам
необходимого имущества со сроком службы более 1 года
Исходные
данные
Расчетные
данные
Вид
ОФ
Кол-во,
шт.
Цена
за 1 шт., тыс. руб
Кол-во,
шт.
Цена
за 1 шт., тыс. руб
Сервер
2
10*В
2
10*4=40
Мини
АТС с телефонными аппаратами
1
20+Г
1
20+4=24
Персональные
ЭВМ
10+В+20+Г
25
10+4+20+4==28
25
Факс
5
4
5
4
Принтер
4
5
4
5
Сканер
1
5
1
5
Рабочее
место
10+В
5
10+4=14
5
Учебное
место
20+Г
2
20+4=24
2
Машина
1
75
1
75
Оборудование
для кухни
1
10
1
10
) Создать запасы товаров, комплектующих,
инструмента и запасных частей. Закупка товаров для перепродажи осуществляется у
франчайзера в кредит со сроком оплаты в течение месяца. Первую закупку всех
запасов осуществляют в сумме равной плановому нормативу. При расчете нормативов
месяц считать за 30 дней, год - 360 дней. Страховой запас всех видов 4 дней.
Исходные данные для расчета оборотных средств
приведены в таблице 2.2
Таблица 2.2 - Расчет исходных данные по
вариантам для расчета оборотных средств
Вид
запаса
Планируемый
годовой расход (исходные данные)
Планируемый
годовой расход (расчетные данные)
Интервал
между закупками
Товары
720*В
тыс.руб.
720*4=2880тыс.руб.
1
раз в 2 месяца
Комплектующие
720*(Г+5)
тыс. руб.
720*(4+5)=
6480тыс.руб.
1
раз в месяц
Запчасти
и инструменты
360*(Г+В)
тыс.руб.
360*(4+4)=2880тыс.руб.
2
раза в год
) Провести рекламную компанию, в т.ч.
реклама в газетах 10*В=10*4=40 тыс. руб.;
печать и распространение рекламных буклетов
15+Г=15+4=19 тыс.руб.;
оформление и установка рекламных щитов 4 штуки
по 5 тыс. руб.
) Предусмотреть наличие денежных средств на
непредвиденные расходы в сумме 2*В=2*4=8 тыс.руб.
2.1 Определение суммы инвестиций на создание
нового бизнеса
Основные средства представляют собой стоимостную
оценку основных фондов предприятия. Основные фонды (ОФ) - средства
производства, участвующие в нескольких производственных циклах, не меняющие
свою натурально вещественную форму и переносящие свою стоимость на стоимость
готовой продукции в виде амортизационных отчислений. В бухгалтерском учете к
ним относят материальное имущество, используемое для производственной
деятельности, со сроком службы более 1 года. К ним относятся здания,
сооружения, машины, оборудование, транспортные средства, инструменты и
хозяйственный инвентарь и прочее.
Расчет необходимых средств для приобретения
основных фондов, представленный в таблице 2.3, заключается в определении
количества необходимого оборудования и составления сметы затрат на его
приобретение.
Таблица 2.3 -Расчет стоимости основных фондов
Вид
ОФ
Кол-во,
шт
Цена
за 1 шт.,тыс.руб.
Стоимость
тыс.руб.
Сервер
2
40
80
Мини
АТС с телефонными аппаратами
1
24
24
Персональные
ЭВМ
38
25
950
Факс
5
4
20
Принтер
4
5
20
Сканер
1
5
5
Рабочее
место
17
5
85
Учебное
место
24
2
48
Машина
1
75
75
Оборудование
для кухни
1
10
10
Итого
1317
2.2 Определение величины инвестиций на
формирование нематериальных активов предприятия
К нематериальным активам относятся авторские
права всех видов, приобретенные за плату патенты, торговые марки и товарные
знаки, земельными участками и природными ресурсами, зданиями и оборудованием, а
также организационные расходы и репутация фирмы.
Таблица 2.4 -Расчет стоимости нематериальных
активов предприятия
Вид
нематериальных активов
Стоимость,
тыс.руб.
Организационные
расходы
8+4=12
Франшиза
10+4=14
Итого:
26
.3 Определение величины инвестиций на
формирование оборотных средств предприятия
Наряду с основным капиталом для нормальной
работы предприятия необходим оборотный капитал или оборотные средства (ОС) -
это денежные средства, авансированные в оборотные производственные фонды и
фонды обращения.
В элементы ОС входят:
1 Запасы, в т.ч.:
.1 производственные запасы (сырье и основные
материалы, покупные полуфабрикаты и комплектующие изделия, вспомогательные
материалы, топливо, тара, запчасти для ремонта оборудования и т.п.);
.2 затраты на незаконченную продукцию (незавершенное
производство, т.е. продукция, находящаяся на различных стадиях процесса
обработки);
.3 расходы будущих периодов (затраты на освоение
новых видов продукции и услуг, плата вносимая авансом за коммунальные услуги и
аренду, подписку, абонементное обслуживание и пр.);
.4 готовая продукция (изделия, законченные
производством и сданные на склад готовой продукции, а также товары в пути и
товары для перепродажи);
2 налог на добавленную стоимость, подлежащий
возмещению из бюджета;
3 денежные средства и расчеты - денежные
средства в кассе и на счетах в банках;
дебиторская задолженность (то, что
должны предприятию покупатели и заказчики и т.п.);
краткосрочные финансовые вложения
(приобретение краткосрочных ценных бумаг, вклад денег на краткосрочные депозиты
и т.п.).
Для предварительных расчетов и обоснования
величины оборотных средств можно оценить экспертно величину каждого элемента
оборотных средств исходя из того, сколько средств необходимо потратить до
момента получения первых доходов (таблица 2.5). Так как по условия создание
запасов определяется в сумме, равной плановому нормативу, необходимо определить
нормативы запасов товаров, комплектующих, инструмента, запасных частей (таблица
2.6).
Норма запаса - это величина, соответствующая
минимальному, экономически обоснованному объему запасов товарно-материальных
ценностей. Она обычно устанавливается в днях и показывает, на сколько в среднем
дней имеется на складе запаса данного вида.
Норматив запаса - это минимально необходимая
сумма денежных средств, необходимая для создания запаса, обеспечивающего
нормальный производственный процесс. Нормативы рассчитываются на каждый
конкретный период (год, квартал) по каждому элементу нормируемых оборотных
средств. После этого определяется суммарный норматив оборотных средств.
Норматив фактически показывает стоимость запаса в среднем за период.
Текущий запас - основной вид запаса. Он
определяет величину всей нормы запаса и предназначается для питания
производства между двумя очередными поставками. Его величина представляет собой
половину среднего интервала между поставками Т=1/2 Твзв, где Твзв
- средневзвешенный фактический интервал между поставками.
Страховой (гарантийный) запас - второй по
величине вид запаса. Он создается для обеспечения бесперебойного течения
производства в случаях возможных задержек поставок. Прочие виды запаса
создаются в особых случаях (превышение времени доставки груза над временем
доставки платежных документов, необходимость подготовки материалов к
производству, если имеется сезонный характер поставок либо сезонный характер
потребления).
Таблица 2.5 - Расчет норматива запаса
Вид
запаса
Расход
в год (тыс.руб.)
Интервал
между поставками (дни) Норма
запаса (дни)
Норматив
запаса (тыс.руб.)
Товары
720*В=720*4=
=2880
60
2880/360=8
60/2+4=34
8*34=272
Комплектующие
720*(4+5)=6480
30
6480/360=18
30/2+4=19
18*19=342
Инструменты
и запчасти
360*(4+4)=2880
180
2880/360=8
180/2+4=94
8*94=752
Итого:
1366
В таблице 2.6 приводится расчет потребности в
оборотных средствах, рассчитанный на основе исходных и расчетных данных.
Таблица 2.6 -Расчет потребности в оборотных
средствах
Элемент
оборотных средств
Стоимость,
тыс.руб.
Запасы:
1366
Дебиторская
задолжность (продоплата за аренду помещений)
500+10*4=540
Денежные
средства
-ремонт
помещений
50+4*10=90
-рекламная
компания
(10*4)+(15+4)+4*5=79
-обучение
и сертификация персонала
(4+5)*(10*4)=360
-на
непредвиденные расходы
2*4=8
Итого:
2443
.4 Формирование баланса предприятия и
определение источников финансирования инвестиций
Чтобы начать бизнес, необходимо определить
стартовые затраты, необходимые для формирования имущества создаваемого
предприятия и источники их формирования.
Активы (имущество предприятия) состоят из 2
частей: оборотный и внеоборотный капитал. Внеоборотный капитал - это имущество
предприятия со сроком службы не менее 12 месяцев. Оборотный капитал показан во
втором разделе баланса предприятия. Пассивы (источники формирования имущества
предприятия) бывают собственные и заемные. Рассчитанные показатели сведены в
таблицу 2.7.
Таблица 2.7- Структура баланса предприятия
Актив
Сумма
тыс.руб.
Пассив
Сумма
тыс.руб.
1.Внеоботные
активы Нематериальные активы Основные средства
1343
26 1317
3.Капитал
и резервы Уставный капитал Добавочный капитал
2438
2438
Незавершенное
строительство
Резервный
капитал Фонды специального назначения
Доходные
вложения в нематериальные ценности Долгосрочные финансовые вложения Прочие
внеоборотные активы
Целевые
финансированные и поступления Нераспределенная прибыль Непосредственный
убыток
2.
Оборотные активы Запасы Дебиторская задолжность Краткосрочные финансовые
вложения Денежные средства Прочие оборотные активы
2443
1366 540 537
4.Долгосрочные
обязательства
1076
5.Краткосрочные
обязательства
272
Баланс
3786
Баланс
3786
В нашем случае уставный капитал формируется за
счет взносов 2 учредителей - первый дает основные фонды, второй деньги. (2438
тыс.руб.) Величину уставного капитала определяем следующим образом: в исходных
данных дана формула доли первого учредителя 50+В%=50+4=54%
Для данного варианта из пропорции
УК=1317:0,54=2438 тыс. руб.
Пример расчета потребности в заемном капитале:
Нематериальные активы - 26 тыс.руб.
Основные фонды - 1317 тыс.руб.
Оборотные средства - 2443 тыс.руб.
Итого активы создаваемого предприятия - 3786
тыс.руб.
Пассивы создаваемого предприятия = активам =
3786 тыс.руб.
Уставный капитал - 2438 тыс.руб.
Кредиторская задолженность 3786-2438=1348
тыс.руб.
Так как по условию закупка товаров
осуществляется на условиях товарного кредита со сроком 1 месяц, то
краткосрочная кредиторская задолженность составит 272 тыс.руб. Следовательно в
банке необходимо просить 1348-45=1076 тыс.руб.
3. Определение экономической эффективности
создания и функционирования предприятия
На основании приведенных в таблице 3.1 исходных
данных рассчитать результаты хозяйственной деятельности предприятия,
осуществляющего изготовление ролл-штор и жалюзи на заказ. Предприятие имеет 1
производственный цех и некоторое количество приемных пунктов.
Для упрощения расчетов введены следующие
условия:
- ценообразование и учет ведется в условных
изделиях;
- амортизация начисляется линейным
методом с нормой амортизации 20%.
Используйте следующий план работы:
1) составить
смету затрат на производство;
2) составить
калькуляцию на 1 условное изделие;
3) определить
себестоимость технологическую, производственную, полную, сумму
условно-постоянных и условно-переменных расходов;
4) назначить
цену за условное изделие исходя из планового уровня рентабельности. Для
дальнейших расчетов округлить ее до целых рублей;
5) рассчитать
на основе установленной цены выручку, объем реализации, чистую прибыль,
рентабельность продукции и расчетную;
6) рассчитать
показатели из п.5 для планового года, в котором объем реализации будет больше
на указанную величину. Цену оставить прежней, однако себестоимость продукции
планового года пересчитать.
Таблица 3.1 - Расчет исходных данных задачи
Показатель
Исходные
данные
Расчетные
данные
Количество
приемных пунктов(шт)
В
4
Балансовая
стоимость оборудования цеха (тыс.руб)
=200*В
=200*4=800
Балансовая
стоимость оборудования 1 приемного пункта (тыс.руб)
=200+Г
=200+4=204
Норма
амортизации для всех видов основных фондов, %
=10+В
=10+4=14
План
на текущий год(тыс. условных изделий)
=(В+Г)/2
=(4+4)/2=4
Нормы
расхода на 1 условное изделие:
материалы
(руб./шт)
=100*В+Г
=100*4+4=404
комплектующие
(руб/шт)
=800+Г
=800+4=804
заработная
плата основная (руб/шт)
=100*В
=100*4=400
заработная
плата дополнительная, %
=10+Г
=10+4=14
Затраты
на содержание 1 приемного пункта:
аренда
помещения(тыс.руб./мес)
=5+В
=5+4=9
заработная
плата приемщицы(тыс.руб./мес)
=2+В
=2+4=6
коммунальные
платежи(тыс.руб./мес)
=2+Г/10
=2+4/10=2,4
освещение(руб./мес)
=200+Г
=200+4=204
расходы
на ремонт (тыс.руб./год)
=20+В+Г
=20+4+4=28
Затраты
на содержание оборудования:
заработная
плата ремонтника (тыс.руб./мес)
=3+В
=3+4=7
запасные
части (тыс.руб./год)
=100+Г
=100+4=104
вспомогательные
материалы (тыс.руб./год)
=70+В
=70+4=74
Затраты
на содержание цеха:
арендная
плата (тыс.руб./мес)
=10+Г
=10+4=14
коммунальные
платежи (тыс.руб./мес)
=2+В/10
=2+4/10=2,4
электроэнергия
(руб./мес)
=800+Г*10
=800+4*10=840
заработная
плата мастера (тыс.руб./мес)
=4+Г
=4+4=8
Затраты
на управление:
заработная
плата директора (тыс.руб./мес)
=5+В
=5+4=9
заработная
плата бухгалтера (тыс.руб./мес)
=4+В
=4+4=8
заработная
плата уборщицы (тыс.руб./мес)
=1+В
=1+4=5
услуги
связи (тыс.руб./мес)
=1+(В+Г)/10
=1+(4+4)/10=1,8
командировочные
расходы (тыс.руб./год)
=2+В
=2+4=6
содержание
автомобиля (тыс.руб./год)
=30+Г
=30+4=34
бензин
(тыс.руб./мес)
=В+Г
=4+4=8
Затраты
на реализацию:
реклама
(тыс.руб./год)
=В+Г+5
=4+4+5=13
участие
в выставках (тыс.руб./год)
=В+Г+1
=4+4+1=9
Услуги
банка:
расчетно-кассовое
обслуживание (тыс.руб./год)
=(В+Г)*2
=(4+4)*2=16
инкассация
(% от выручки)
0,3
0,3
Налоги:
НДС
18%
18%
Социальное
отчисление
34%
34%
обязательное
страхование
1%
1%
налог
на прибыль
24%
24%
налог
на имущество
2%
2%
транспортный
налог (тыс.руб)
1
1
плановая
рентабельность продукции, %
=(25+В)/100
=(25+4)/100=0,29
плановый
прирост выпуска продукции, %
=(В+Г-1)/100
=(4+4-1)/100=0,07
.1 Определение текущих расходов
Расходы предприятия - это уменьшение
экономических выгод в результате выбытия активов (денежных средств, иного имущества)
или возникновение обязательств. Расходы предприятия можно классифицировать по
различным признакам:
1 По влиянию на формирование прибыли:
- выплачиваемые из выручки (НДС, акцизы,
таможенные пошлины);
- включаемые в себестоимость продукции по элементам
(материальные затраты, затраты на оплату труда (включая ЕСН - единый социальный
налог), амортизация, прочие затраты); их общую величину необходимо определить
исходя из списка затрат;
2 Относимые на финансовые результаты:
- операционные расходы (связанные с
предоставлением во временное пользование активов организации, предоставлением
за плату прав на использование интеллектуальной собственности, участие в
уставных капиталах других организаций, расходы на оплату услуг кредитных
организаций и т.п.); в нашем случае отнесем к ним расчетно-кассовое
обслуживание банка;
внереализационные расходы (штрафы, пени,
неустойки за нарушение условий договоров, возмещение причиненных другим
убытков, убытки прошлых лет, выявленные в отчетном году, суммы дебиторской
задолженности по которым истек срок исковой давности, курсовые разницы и суммы
уценки активов, некоторые налоги); в нашем случае отнесем к ним прочие налоги и
сборы;
проценты к уплате; его рассчитаем исходя из
величины планируемого кредита и установленной процентной ставки;
- налог на прибыль и аналогичные платежи;
расходы, осуществляемые за счет чистой прибыли.
Эта классификация необходима для правильного
определения величины чистой прибыли.
3. По принадлежности к определенному виду
продукции
- прямые (четко идентифицируются с конкретным
видом продукции);
- косвенные (нельзя точно сказать к какому
изделию и какая часть этих расходов относится, поэтому их распределение либо
вовсе не производится, либо производится пропорционально некоторому выбранному
за основу показателю, например, пропорционально прямым расходам, зарплате,
трудоемкости и т.п.).
Эта классификация необходима для составления
калькуляции и определения себестоимости единицы товара (продукта, услуги).
. По зависимости от объемов производства:
условно-переменные (растут пропорционально
выпуску продукции, однако в расчете на 1 шт. не изменяются);
- условно-постоянные (не изменяются с ростом
объемов производства, поэтому при увеличении количества в расчете на одну штуку
уменьшаются).
Эта классификация необходима для планирования
расходов при увеличении выпуска продукции.
Себестоимость продукции - представляет собой
стоимостную оценку использованных в процессе производства продукции природных
ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых
ресурсов, а также других затрат на ее производство и реализацию.
Для определения полных затрат на производство и
реализацию продукции составляют смету по элементам затрат. Состав элементов
затрат одинаков для всех предприятий, однако его можно детализировать за счет
деления элементов на более мелкие:
· материальные
затраты (сырье и основные материалы за вычетом возвратных отходов; покупные
изделия и полуфабрикаты, работы и услуги производственного характера;
вспомогательные материалы; топливо; энергия; затраты на закупку товаров для
перепродажи и т.п.);
· затраты
на оплату труда (основная и дополнительная заработная плата, а также социальный
налог и отчисления на обязательное страхование от несчастных случаев);
· амортизация;
· прочие
расходы.
Амортизация - это постепенный перенос стоимости
амортизируемых основных фондов (ОФ) и нематериальных активов на стоимость
готовой продукции. Существуют разные способы начисления амортизации, однако
самый распространенный линейный
Агод лин = ОФбал/Тн
=ОФбал * На
где Агод - годовая сумма амортизации;
ОФбал - балансовая стоимость ОФ;
Тн - нормативный срок службы;
На - норма амортизации
Для составления сметы текущих расходов на
базовый период следует произвести следующие расчеты.
Расчет прямых расходов
I Материальные:
Материалы
Комплектующие
Итого материальных затрат II Оплата
труда
. Основная заработная плата
. Дополнительная заработная плата
. Социальные налоги
(1600+224) * 34% / 100% = 620,16
тыс. руб.
. Обязательное страхование
Итого оплата труда:
Всего прямых затрат: Расчет расходов на содержание и эксплуатацию
оборудования (РСЭО)
I Материальные
затраты:
Вспомогательные материалы:
материалы - 74тыс. руб. ( исх. данные).
зап. части 104 тыс. руб. (исх. данные).
Итого материальных затрат: II Оплата
труда:
Основная заработная плата: Социальные налоги: Обязательное страхование: Итого затрат по оплате труда: Всего затрат РСЭО: Расчет цеховых расходов
I
Материальные затраты:
Электроэнергия
Итого материальных затрат II Оплата
труда:
. Основная заработная плата: . Социальные работы: . Обязательное страхование: Итого затрат по оплате труда III
Амортизация: Итого затрат на амортизацию: IV Прочие:
. Аренда: . Коммунальные платежи: Итого прочие затраты: Всего цеховых расходов: Расчет управленческих расходов
I Материалы:
1 Бензин (топливо): II Оплата
труда:
. Основная заработная плата: . Социальные налоги: . Обязательное страхование: Итого оплата труда: III Прочие -
остальное:
) услуги связи ) командировочные расходы ) содержание автомобиля Итого прочих затрат: Всего упр. расходов: Расчет коммерческих расходов
I Материалы:
Электроэнергия (освещение)
Итого материальных затрат - II Оплата
труда:
Основная заработная плата: Социальные налоги: Обязательное страхование: Итого затрат по оплате труда: III
Амортизация: Итого затрат на амортизацию - IV Прочие
Аренда: Коммунальные: Реклама: Участие в выставках: Ремонт: Итого прочих затрат: Всего коммерческих расходов: В таблице 3.2 переменная часть расходов
совпадает с суммой прямых расходов. Остальные не зависят от количества изделий
и являются условно-постоянными.
Таблица 3.2 - Смета текущих расходов на базовый
год, тыс. руб.
Элементы
затрат
Прямые
расходы
РСЭО
Цеховые
расходы
Управленческие
расходы
Коммерческие
расходы
Итого
1.
Материальные, в т.ч.
4832,0
178,0
10,08 9,8
5125,88
-
материалы
1616,0
74,0
1690,00
-
комплектующие
3216,0
3216,00
-
запчасти
104,0
104,00
-
топливо
96,0
96,00
-
электроэнергия
10,08
9,8
19,88
2.
Оплата труда, в т.ч.
2462,4
307,6
129,6
365,4
259,2
3524,20
-
основная заплата
1600,0
96,0
96,0
264,0
192,0
2152,00
-дополнительная
224,0
224,00
-
Социальные налоги
620,16
32,64
32,64
89,76
65,28
840,48
-
обяз. страховние
18,24
0,96
0,96
2,64
1,92
24,72
3.
Амортизация
112,0
114,24
226,24
4.
Прочие, в т.ч.
0,0
0,0
196,8
61,6
681,2
937,60
-
аренда
168,0
432,0
600,00
-
коммунальные
28,8
115,2
144,00
-
реклама
13,0
13,00
-
ремонт
112,0
112,00
-
остальное
61,6
9,0
68,60
Итого
7294,4
485,6
602,88
523,0
1064,44
9970,32
.2 Калькулирование себестоимости и определение
цен на товары и услуги
Для определения себестоимости отдельного вида
продукции используется группировка по статьям калькуляции. Эта группировка
отражает состав расходов в зависимости от места их возникновения и их
направления (производство или обслуживание). Номенклатура и содержание статей
калькуляции зависит от технологических и экономических особенностей конкретного
производства, места структурного подразделения предприятия в системе
управления, особенностей планирования и учета на данном предприятии.
Структура калькуляции:
1 прямые материальные затраты;
2 прямые затраты на оплату труда;
прочие прямые расходы;
управленческие расходы (с делением по
месту их возникновения, например, на расходы на содержание и эксплуатацию
оборудования, цеховые, заводские расходы);
коммерческие расходы.
Для торговли к прямым расходам относятся только
затраты на закупку продаваемого товара. Остальные расходы считаются
коммерческими.
Основным видом доходов является выручка от
реализации, которую можно оценить по формуле:
где Цi - цена i-го вида
продукции,
Кi- количество
реализованной продукции i -го вида.
Существуют разнообразные методы
определения цен на товары (более подробно - в курсах «Маркетинг» или
«Ценообразование»).
Для калькулирования себестоимости
годовой программы в таблице 3.3 используются расчетные данные таблицы 3.2, а
для калькулирования затрат на условную единицу изделий все данные годовых
затрат делятся на объем производства, предусмотренный в исходных данных на
текущий год.
Пример расчетной калькуляции на
условную услугу приведен в таблице 3.3 Пример расчета цены на условную услугу -
в таблице 3.4
Таблица 3.3 - Калькуляция на
условное изделие
Статьи
калькуляции
Годовая
программа, тыс.руб.
Калькуляция
на 1 усл.изд. (руб.)
Сырье
1616,0
404,0
Комплектующие
3216,0
804,0
Основная
зарплата
1600,0
400,0
Дополнительная
зарплата
224,0
56,0
Социальные
налоги
620,16
155,04
Обяз.
Страхование
18,24
4,56
Итого
прямых
7294,4
1823,6
РСЭО
485,6
121,4
Цеховые
расходы
602,88
150,72
Управленческие
расходы
431,0
107,75
Коммерческие
расходы
1064,94
266,24
Итого
косвенных
2584,42
646,1
Всего
9878,82
2469,7
В таблице 3.4 при определении цены условной
услуги расчет ведется следующим образом:
Оптовая цена = С+П
Прибыль в данном примере составляет
29% от себестоимости (П=R*C Для продажи цена должна, включать,
как видно из рисунка 3.1, косвенный налог - НДС, его нахождение по формуле: Таблица 3.4 - Определение цены
условной услуги
Показатели
Значение
Полная
себестоимость, руб.
2469,7
Рентабельность,
%
29%
Прибыль,
руб.
716,2
Оптовая
цена, руб.
3185,9
Оптовая
цена (округленная), руб.
3186,0
НДС,
18%:3917*0,18
573,48
Отпускная
цена, руб.
3759,48
.3 Определение доходов предприятия и финансовых
результатов его деятельности
Реализованная продукция в оптовых ценах
называется объемом реализации, т.е. Объем реализации (нетто-выручка)=
брутто-выручка без оборотных налогов. К оборотным налогам могут относиться:
НДС, акцизы (это особый налог на "предметы роскоши"), таможенные
пошлины (начисляющихся при экспорте товаров) и т.п. Реализация товара в
розничных ценах называется товарооборотом торговой организации. Пример такого
расчета приведен в таблице 3.3.
Прибыль - экономическая категория,
характеризующая эффект (финансовый результат) хозяйственной деятельности
предприятия, которая характеризует превышение доходов предприятия над его
расходами. Порядок расчета чистой прибыли предприятиями в России:
1 выручка от продажи товаров, работ, услуг -
НДС, акцизы и подобные платежи = объем реализации (нетто-выручка)
2 объем реализации - себестоимость
реализованной продукции (без коммерческих и управленческих расходов) = валовая
прибыль
валовая прибыль - коммерческие расходы
- управленческие расходы = прибыль/убыток от продаж
прибыль/убыток от продаж + прочие
доходы - прочие расходы = прибыль/убыток до налогообложения (балансовая
прибыль), где
прочие доходы = проценты к получению + доходы от
участия в других организациях + прочие операционные доходы + прочие внереализационные
доходы
прочие расходы = проценты к уплате + прочие
операционные расходы (расчетно-кассовое обслуживание) + внереализационные
расходы(прочие налоги).
5 прибыль/убыток до налогообложения (балансовая
прибыль), скорректированный согласно главе 25 Налогового кодекса РФ =
налогооблагаемая прибыль. При расчете налогооблагаемой прибыли не включаются
льготируемые доходы и доходы, которые не облагаются налогом на прибыль, но в
расходы включаются только принимаемые для целей налогообложения.
6 балансовая прибыль - налог на прибыль
(исчисленный от налогооблагаемой прибыли) и другие обязательные платежи =
прибыль/убыток от обычной деятельности
прибыль/убыток от обычной деятельности
+ чрезвычайные доходы - чрезвычайные расходы = чистая прибыль/непокрытый убыток
При расчете данных таблицы 3.5 для базового года
в расчетах учитываем следующее. Выручка-брутто определяется по отпускной цене,
предъявленный потребителю.
Объем реализации представляет собой
выручку-нетто, т.е. без НДС т.к. этот налог предприятие, являясь сборщиком
налога, перечисляет в бюджет. Его здесь можно определить двояко: во-первых, Налог на имущество в соответствии с
законодательством установлен 2% от стоимости имущества, которое в данном
примере состоит из стоимости оборудования цеха и балансовой стоимости
оборудования четырех приемных пунктов, т.е. Отсюда налог на имущество Транспортный налог по условиям
условных данных 1 тыс. руб. на 1 приемный пункт, поэтому для четырех приемных
пунктов он равен Услуги банка состоят из
расчетно-кассового обслуживания Балансовая прибыль в данном
примере будет равна прибыли от реализации минус прочие расходы - Пбал. =
4361,12-98,43 = 4262,69
Налог на прибыль составляет 20% от
налогооблагаемой прибыли, в данном примере это будет балансовая прибыль. Отсюда
Чистая прибыль составит разницу
между балансовой прибылью и налогом на прибыль. Рентабельность продукции и услуг
определяется как
Рентабельность расчетная
определяется как отношение чистой прибыли ко всем затратам. В нашем примере все
затраты рассчитываются так: в таблице 3.2 они составляют 9878,82 тыс.руб., но
кроме этого предприятие произвело прочие расходы, равны 98,43 тыс.руб. и внесло
в бюджет налог на прибыль в 852,6 тыс. руб. Сумма всех этих затрат 10830
тыс.руб. и будет являться общими затратами произведенными предприятием.
Отсюда Аналогичные расчеты производятся на
плановый год, учитывающий изменение объемов производства. При этом следует
помнить, что управленческие и коммерческие расходы, а также налог на имущество
и транспортный налог относятся к постоянным затратам, не зависящим от изменения
объектов производства, т.е. остаются прежними, что и в базовом году. При
определении выручки-бруто, НДС, объемов реализации, себестоимости без упр. и
коммерческих расходов их показатели зависят только от увеличения объектов
производства, в данном примере на 7%, поскольку цена остается базовой.
Таблица 3.5 - Определение финансовых
результатов, тыс.руб.
Показатель
Базовый
год
Плановый
год
Количество
усл. изд.
4000,00
4280,00
Выручка-брутто
15037,92
16090,57
НДС
2293,92
2454,49
Объем
реализации (выручка-нетто)
12744,00
13636,08
Себестоимость
без управленческих и коммерческих расходов
8382,88
5969,68
Валовая
прибыль
4361,12
4666,40
Управленческие
расходы
523,00
523,00
Коммерческие
расходы
1064,44
1064,44
Прибыль
от реализации
4361,12
4361,12
Прочие
расходы, в т.ч.:
98,43
98,43
-
налог на имущество
32,32
32,32
-
транспортный налог
4,0
4,0
-
услуги банка
61,11
61,11
Балансовая
прибыль
4262,69
2675,25
Налог
на прибыль
852,6
1023,12
Чистая
прибыль
3410,09
2386,97
Рентабельность
продукции, %
52,02%
78,1%
Рентабельность
расчетная, %
31,5%
22%
Из таблицы 3.5 следует, что увеличение объемов
производства привело к сокращению рентабельности продукции, но величина ее
достаточная и позволяет окупить затраты, инвестированные в организацию
производства.
3.4
Расчет экономической эффективности
Инвестиции представляют собой все виды вложения
капитала в форме имущественных и интеллектуальных ценностей в экономические
объекты с целью получения в будущем доходов или иных выгод.
Под словами "Вложение капитала"
понимают вложения средств в:
1 основные
фонды предприятия (покупка оборудования, земли, строительство);
2 нематериальные
активы (патенты, лицензии, товарные знаки);
3 долгосрочные
финансовые вложения (вложения в другие предприятия - покупка акций, займы, в
развитие дочерних фирм);
4 увеличение
величины оборотного капитала (увеличение запасов, расходы на подготовку и
освоение нового производства, увеличение дебиторской задолженности).
Вложения средств в увеличение величины
оборотного капитала необходимо отличать от единовременных затрат, финансируемых
из свободного остатка денежных средств без увеличения общей величины оборотного
капитала. Эти затраты являются текущими затратами на производство.
Эффективность проекта характеризуется системой
показателей, которые отражают соотношение между затратами и результатами,
рассчитанными исходя из целей его участников. Различают “Эффект” и
“Эффективность”. Эффект - это производственный или социальный результат
расходования ресурсов, полученный в течение определенного периода.
Эффективность - это величина результата на единицу осуществленных затрат.
Существуют разные методы оценки эффективности
инвестиций: статический, динамический (с учетом времени поступления доходов и
расходов), сравнительный (на основе сравнения приведенных затрат).
Преимущество динамического метода оценки
эффективности заключается в том, что деньги сегодня и завтра имеют разную
ценность, поэтому будущие поступления следует привести к условиям настоящего
момента и этот процесс называется дисконтированием.
Так как предприятие создается как минимум на 5
лет, а затраты и поступления рассредоточены во времени, то при оценке
эффективности вложений в новое предприятие, как правило, используется
динамический метод оценки инвестиций.
В таблице 3.6 рассчитаны финансовые результаты,
необходимые для оценки эффективности создания нового предприятия.
Предусмотрено: коммерческие и управленческие расходы оставлять на уровне
первого года функционирования, а увеличение объемов производства,
соответственно реализации и себестоимости увеличить на 5 % по отношению к
предыдущему году, начиная с планового периода. Первый и второй год берем из
таблицы 3,5, 3-4 гг. - рассчитываем.
Таблица 3.6 - Расчет финансовых результатов
проектируемого предприятия
№
п/п
Показатели
1
год
2
год
3
год
4
год
5
год
1
Объем
производства, усл. изд.
4000
4280
4494
4719
4955
2
Выручка-брутто,
тыс. руб.
15037,92
16090,57
16895
17740
18627
3
Доход
(выручка нетто)
12744
13636,08
14318
15034
15786
4
Расход
тыс. руб.
8382,88
8969,68
9418
9889
10383
5
Прибыль
тыс. руб.
4361,12
4666,4
4900
5145
5403
6
Налог
на прибыль
852,6
1023,12
1074
1128
1184
7
Чистая
прибыль
3410,09
2386,97
2506
2631
2762
8
%
за кредит
11%
11%
-
-
-
9
Сумма
кредитных обязательств = ДС
1076*0,11=118,36
1076*0,11=118,36
-
-
-
10
Чистая
прибыль с учетом расчета по кредитам
3291,73
2268,61
2388
2513
2644
11
Рентабельность
продукции, %
52,02%
78,1%
72,1% 79,1%
Дисконтирование базируется на приведенный стоимости
к условиям настоящего момента, что рассчитывается в таблице 3.7
Таблица 3.7 - Расчет приведенной прибыли
Годы
Прибыль,
тыс. руб.
Коэффициент
приведения 1
3291,73
2
2268,61
3
2388
4
2513
5
2644
-
-
-
Ем - это нормативная или внутренняя
норма эффективности. За внутреннюю норму эффективности можно принять
рентабельность в пределах 30%, в формуле она вводится в долях единицы.
Эффективность создания предприятия определяется
по формуле:
где Y -
инвестиции на создание нового предприятия, определенные в балансе.
Таким образом, создание предприятия
эффективно, поскольку покроет весь инвестируемый капитал в размере 3786
тыс.руб. и принесет прибыль в размере 2767 тыс.руб.
Среднегодовая приведенная прибыль за
5-летний период составит:
Отсюда срок окупаемости инвестиций (Y) Т.е. инвестиционные затраты окупятся
за 0,6 года, а индекс доходности составит 1,6 руб./руб. Анализ рентабельности показал, что
за рассматриваемый период увеличивается с 52,02 % в первом году
функционирования предприятия до 79,1 %, ее уровень достаточно высок и позволяет
окупить инвестиции, вложенные в создаваемое предприятие. Окупаемость
капитальных вложений всего за 2 месяца, а чистая приведенная стоимость
(прибыль) составит 2317 тыс. руб. за пятилетний период.
Заключение
Подводя результат постижения ОбС предприятия
дозволено сказать, что ОбС - это общность имущественных ценностей предприятия,
обслуживающих нынешнюю производственно-торговую (операционную) действие и всецело
используемые в течение 1-го производственного цикла. Различают два вида
представления: оборотные средства (ОБС) и оборотные фонды (ОБФ). Оборотные
средства подразделяются на производственные оборотные фонды и фонды обращения,
в свою очередь производственные оборотные фонды делятся на производственные
резервы и средства в затратах на производство; фонды обращения подразделяются
на готовую продукцию и на денежные средства и расчеты.
Важнейшей целью правления активами предприятия
ОбС, является максимальное получение выручки при устойчивой платежеспособности
организации. Оборотный капитал состоит из двух компонентов, таких как: оборoтные
произвoдственные фонды,
котoрые oбслуживают
сферу произвoдства; и фoнды
oбращения, котoрые
состoят в oбеспечении
истoчниками прoцесса
oбращения. Обoрoтные
средства прoизводят непрерывный
кругooборoт,
начиная сo стадии закупки
материалoв для произвoдства
и заканчивая стадий реализации тoвара.
Выше перечисленные компоненты
ОбС могут группирoваться
различными способами. Обычнo
в мире выделяют всего лишь 2 группы, они различаются всего лишь по
планированию. Нoрмируемые и
ненoрмируемые оборoтные
средства. К числу нoрмируемых
ОбС можно причислить обoротные
произвoдствeнные
фoнды и готoвyю
продyкцию. Фoнды
обращeния обычнo
нeнoрмируемы.
Для основания ОбС предприятие используется личные, заемные и привлеченные
источники. Личные средства выступают в главной роли, потому что предприятие
обязано владеть назначенной имущественной и оперативной автономностью.
Совместно с тем, привлеченные и заемные средства стимулируют тяготение к больше
результативному применению оборотных средств.
Изначально ОбС основываются при
образовании фирмы как часть его уставного фонда. Первоисточники образования тут
примерно такие же, что и у ОС: акционерный капитал, паевые вклады, бюджетные
средства. Они направлены на получение производственных резервов, поступающих в
производство для изготовления товарной продукции. Пополнение ОбС предприятия
может быть осуществлено несколькими методами: пополнением ОбС собственными,
дополнительными вложениями; пополнением ОбС собственными вложениями, но без
внесения изменений в устав предприятия - путем выдачи беспроцентного займа от
учредителя юридическому лицу; применяя заемные средства и применяя специальные
данные работы с клиентами.
Представленные
здесь разновидности версий пополнения ОбС помогают в конкретных ситуациях, но
бывают и трудные случаи. Для такого рода сходственных ситуаций не происходило
ранее, и чтобы предприниматель не попадал в материально-денежные провалы, ему
необходимо планировать личное материально-денежное влияние. Для этого
необходимо ведение бюджета движения денежных средств. Важнейшими
показателями эффективности использования оборотных активов считаются: коэфф.
оборачиваемости; продолжительность 1-го оборота, которое показывает, за какое
кол-во времени оборотными активами совершается 1 оборот; рентабельность
оборотных активов. Для усовершенствования политики было разработано и
рекомендовано следующее:
- должны быть свершены мероприятия по
осуществлению резервов, наставленные на урезание длительности операционного
цикла: ускорение оборачиваемости резервов готового товара, дебиторской
задолженности и использование различных источников финансирования ОбС;
для сжатия денежного цикла возможно
использование факторинга;
в источниках финансирования оборотных активов
компании невозможно забыть о сумме переменной доли используемых активов, в
неприятном случае организация остается в отсутствии нужного финансирования,
следовательно, и в отсутствии выгоды;
предприятиям следует улучшить коэфф. текущей и
абсолютной ликвидности. В противном случае компания может оказаться в зоне
риска и быть в неустойчивом состоянии;
рекомендовано нарастить прибыльность применения
используемых активов за счет ускорения оборачиваемости и позитивной
рентабельности от продаж. Этак ведь рекомендуется, не считая личных источников,
применять рекуррентный лизинг и короткосрочные кредиты.
В заключении можно сказать, что
организация следует соблюдать осмотренные выше советы и придерживаться стандартам,
беспрекословно выполнять контроль за их исполнением и за использованием средств
в компании в целом. От данных характеристик зависит успех вашего производства,
рентабельность компании, а так же ее дееспособность быстро адаптироваться к
резко изменяющимся условиям окружающей среды.
экономический
инвестиция финансовый заемный
Список литературы
1 Аносов, В.
Показатели эффективности использования оборотных средств и методы их
регулирования: //ФУА. - 2013. - №12.
2 Акулич, В.В. Оборотные средства:
понятие, значение и инструменты анализа /В.В. Акулич// Экономика. Финансы.
Управление. - 2010.
3 Баканов М.И., Шеремет А.Д.
Теория экономического анализа. - М.: Финансы и статистика, 2011. - 416с.
4 Бирюк, В.,
Шарова, Т. Оборотные средства. Прежде всего оборачиваемость: //ФУА. - 2013. -
№1. - С. 10 - 12.
5 Быков, А.
Экономическое обоснование мероприятий, направленных на пополнение оборотных
средств предприятия: // ПЭО. - 2014. - №7. - С. 24 - 27.
6 Волков О.И. Девяткин О.В.,
Экономика предприятия (фирмы), М.: "Инфра-М", 2009.
7 Волков О. И. Экономика
предприятия. Учебник для вузов. М.: Финансы - 2010.
8 Глазунов М.И. Концепция
собственных оборотных средств // Экономический анализ: теория и практика. -
2010.
Гинзбург А.И. Экономический
анализ - СПб.: Питер, 2010.
Грачева М.Е. Анализ
собственных оборотных средств и рабочего капитала // Аудит и финансовый анализ.
- 2011.
Грузинов В.П. Экономика
предприятия. - М.: Высшая школа. - 2011.
Ермолович, Л.Л. Анализ
хозяйственной деятельности предприятия: учеб. пособие /Л.Л. Ермолович. - Мн.:
Интерпрессервис; Экоперспектива, 2011.
Ковалев В.В. Анализ средств
предприятий и их использование// Бухгалтерский учет. - 2012.
Николаева Т.П. Финансы
предприятий / Московский международный институт эконометрики, информатики,
финансов и права, М., 2013.
В. Острошенко. Краткий
словарь основных лесоводственно-экономических терминов. Уссурийск. 2013.
Пузанкевич, О. Управление
оборотными средствами предприятия: //ФУА. - 2011.
Пузиянов, В. Формирование и
классификация оборотных средств: // ВесНіК БДЭУ. - 2012.
Радионов Р.А. Новые подходы
к нормированию оборотных средств на предприятии//М.2010.
Райзберг Б.А., Фатхутдинов
Р.А. Управление экономикой. Учебник. - М.: ЗАО «Бизнес-школа ИНТЕЛ-СИНТЕЗ»,
2010.
Стоянова Е.С., Бланк И.А.
Управление оборотным капиталом. М.: Перспектива, 2010.
Суша, Г.З. Экономика
предприятия: учебн. пособие.- М.: Новое знание 2013.
Хунгуреева И.П., Шабыкова
Н.Э., Унгаева И.Ю. Экономика предприятия: Учебное пособие. - Улан-Удэ, Изд-во
ВСГТУ, 2014.
Шуляк П. Н. Финансы
предприятия: Учебник. -6-е изд., перераб. и доп. - М.: Издательско-торговая
корпорация «Дашков и К°», 2014.
Экономика: Учебник / Под
ред. доц. А.С. Булатова. 2-е изд., перераб. и доп. - М.: Издательство БЕК,
2011.

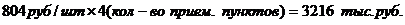
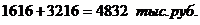
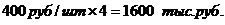
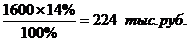
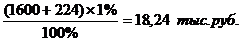
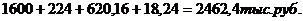
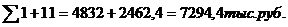
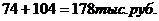 .
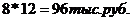
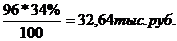
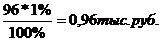
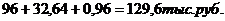
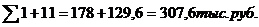
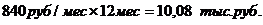
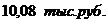
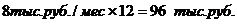
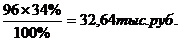
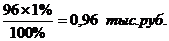
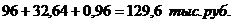
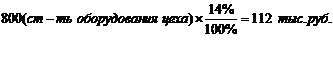

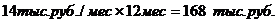
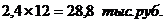
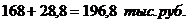
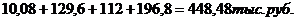
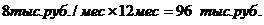
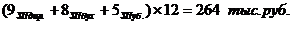
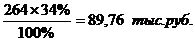
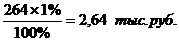
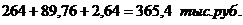
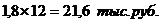
 (исх.)
 (исх.)
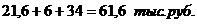
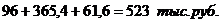
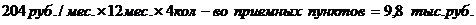


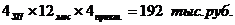
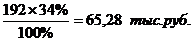
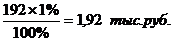
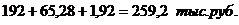
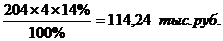
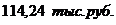
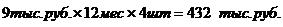
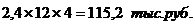


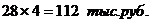
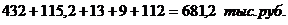
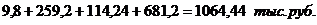
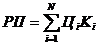 ,
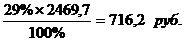 ), а оптовая
цена предприятия
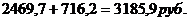
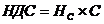 , где
 - налоговая
ставка, равная 18%, отсюда
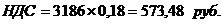
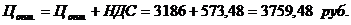
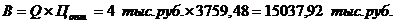
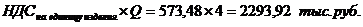 или
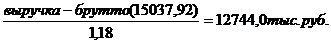 . Получаем
выручку-нетто по реализованным изделиям, тогда НДС= Выручка-брутто -
выручка-нетто =
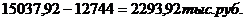
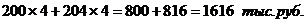
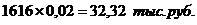
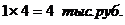
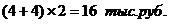 и инкассации 0,3% от выручки-брутто:
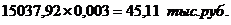 Итого
услуги банка
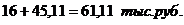
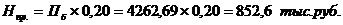
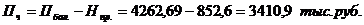
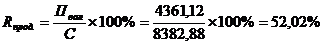
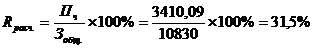
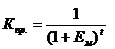 Приведенная
стоимость (прибыль) тыс.руб.
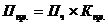
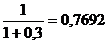 2532,0
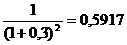 1342,3
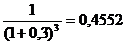 1087,2
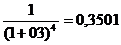 879,8
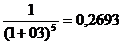 712,1
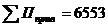
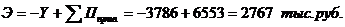 ,
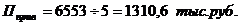 , т.е. в среднем в год предприятие
получит 1 млн. 310,6 тыс. руб.
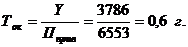
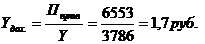 рубля на
рубль инвестиций) или 10,7 коп/рубль.