Дипломная (вкр): Обоснование инвестиционного проекта предприятия по производству GPS-навигаторов
Обоснование инвестиционного проекта предприятия по производству GPS-навигаторов
Содержание
Введение
. Анализ рынка и разработка концепции нового товара
.1 Структура и характеристика рынка
. Расчет капитальных вложений (инвестиций) в основные производственные средства
.1 Расчет величины капитальных вложений в рабочие машины и оборудование
.2 Расчет величины капитальных вложений в здания
.3 Капиталовложения во вспомогательное оборудование
.4 Расчет величины капитальных вложений в транспортные средства
.5 Расчет величины капитальных вложений в универсальную технологическую оснастку и производственный инвентарь
.6 Расчет величины годовых амортизационных отчислений на восстановление основных производственных средств
. Расчет себестоимости единицы продукции
.1 Расчет стоимости сырья и материалов
.2 Расчет стоимости возвратных отходов
.3 Расчет стоимости комплектующих изделия, полуфабрикатов и услуг сторонних организаций, носящих производственный характер
.4 Определение величины расходов на топливо и энергию на технологические цели
.5 Определение величины основной заработной платы производственных рабочих на изделие
.6 Определение величины дополнительной заработной платы на изделие
.7 Расчет отчислений в бюджет и внебюджетные фонды от средств на оплату труда
.8 Определение величины расходов будущих периодов на подготовку и освоение новых видов продукции
.9 Определение величины износа инструментов целевого назначения и прочие специальные расходы
.10 Определение величины общепроизводственных (цеховых) расходов
.11 Определение величины потерь от брака
.12 Определение величины прочих производственных расходов
.13 Определение величины общехозяйственных (заводских) расходов
.14 Определение величины коммерческих расходов
. Расчет величины капитальных вложений в оборотные средства предприятия (цеха)
.1 Определение величины оборотных средств в запасах материалов
.2 Определение величины оборотных средств в запасах полуфабрикатов и комплектующих изделий
.3 Определение величины оборотных средств в запасах малоценных и быстроизнашивающихся предметов
.4 Определение величины оборотных средств в запасах инструмента целевого назначения
.5 Определение величины оборотных средств в незавершенном производстве
.6 Определение величины оборотных средств в расходах будущих периодов
.7 Определение величины оборотных средств в запасах готовой продукции на складе
.8 Определение величины нормированных оборотных средств предприятия (цеха)
.9 Определение величины оборотных средств предприятия (цеха)
.10 Определение величины ненормируемых оборотных средств предприятия (цеха)
. Определение численности работающих и фонда заработной платы
.1 Расчет численности основных рабочих
.2 Определение численности вспомогательных рабочих, специалистов, служащих, сотрудников аппарата управления
.3 Определение годового фонда заработной платы всех работников предприятия
.4. Расчет отчислений в бюджет и небюджетные фонды
.5 Расчет среднемесячной заработной платы по предприятию
. Определение розничной цены изделия
.1. Расчет отпускной цены предприятия
.2 Расчет розничной отпускной цены изделия
.3 Определение цены на основе оценки уровня качества и конкурентоспособности изделия
.4 Установление окончательной розничной цены
Определение технико-экономических показателей работы предприятия (цеха)
.1 Системы оценки экономической эффективности инновационных проектов
.2 Расчет технико-экономических показателей проекта в статической системе
Заключение
Список использованной литературы
Реферат
Пояснительная записка 67страниц, в том числе 8 иллюстраций, 18 таблиц, 11 литературных источников.
Ключевые слова: основные средства, оборотные средства, себестоимость, цена, заработная плата, прибыль, эффективность.
В курсовой работе проведено маркетинговое
исследование рынка GPS-навигаторов, обоснованы технико-экономические параметры
новой модели Blux и выполнен расчет нескольких вариантов инвестиционного
проекта цеха по производству навигаторов, из которых выбран наиболее
эффективный проект.
Введение
Повышение эффективности производства - вот главная задача современных предприятий, которые неизбежно сталкиваются с жесткой конкуренцией как на зарубежных, так и на отечественном рынке. Каждая фирма стремиться к тому, чтобы предоставить более конкурентоспособную продукцию на мировой рынок. Это, в свою очередь, побуждает другие фирмы работать эффективнее, чем раньше.
Важную роль в обеспечении повышения эффективности производства играет экономический анализ производственно-хозяйственной деятельности предприятия, являющейся составной частью экономических методов управления. В результате анализа изучается экономика предприятия, и выявляются резервы производства, разрабатываются пути наиболее эффективного использования ресурсов.
Для повышения эффективности производства необходим ряд мероприятий. Важное место здесь занимает функционально-стоимостной анализ. Данное мероприятие позволяет комплексно оценить возможность снижения себестоимости продукции, с сохранением или улучшением качественных показателей в соответствии с экономической выгодой от реализации разработанных рекомендаций.
После проведения ФСА становится видно направления улучшения продукции. Сюда входят и мероприятия по усовершенствованию технологического процесса, усовершенствование конструкции, максимально возможное снижение затрат материалов, в следствие упрощения конструкции, снижения количества деталей в конструкции, а также замена более дорогих материалов альтернативными, более дешевыми.
Но следует отметить, что наибольшая эффективность от ФСА на стадии подготовки к производству, так как в таком случае деньги можно вложить уже в максимально усовершенствованное изделие, а не вкладывать их в переоснащение, необходимое для смены техпроцесса, когда изделие находится на стадии производства.
Проведение ФСА также обуславливает необходимость (или ее отсутствие) повышения технического уровня производства - внедрение новой, прогрессивной технологии, механизация и автоматизация производственных процессов; улучшение использования и применение новых видов сырья и материалов; изменение конструкции и технических характеристик изделий.
Так же на повышение эффективности производства оказывает влияние организация производства и труда. Снижение себестоимости может произойти в результате изменения в организации производства, формах и методах труда при развитии специализации производства; совершенствования управления производством и сокращения затрат на него; усовершенствование методов оплаты труда и его стимулирование, улучшение использования основных фондов; улучшение материально-технического снабжения; сокращения транспортных расходов; прочих факторов, повышающих уровень организации производства.
Изменение объема и структуры продукции могут привести к относительному уменьшению условно-постоянных расходов (кроме амортизации), относительному уменьшению амортизационных отчислений. Условно-постоянные расходы не зависят непосредственно от количества выпускаемой продукции. С увеличением объема производства их количество на единицу продукции уменьшается, что приводит к снижению ее себестоимости.
Отраслевые и прочие факторы. К ним относятся: ввод и освоение новых цехов, производственных единиц и производств, подготовка и освоение производства в действующих объединениях и на предприятиях; прочие факторы. Необходимо проанализировать резервы снижения себестоимости в результате ликвидации устаревших и ввода новых цехов и производств на более высокой технической основе, с лучшими экономическими показателями.
Целью данной курсовой работы является технико-экономическое обоснование инвестиционного проекта цеха по производству GPS-навигаторов.
Здесь даются характеристики показателей
эффективности производства, которые необходимо применять при оценке эффективности
производства предприятия. На основании расчетов данных показателей управление
предприятием должно корректировать процессы производства, совершенствовать
управление производством предприятия в целях повышения эффективности
производства.
1. Анализ рынка и разработка концепции нового
товара
Структура и характеристика рынка
Краткая информация о приборенавигатор - устройство, которое получает сигналы глобальной системы позиционирования с целью определения текущего местоположения устройства на Земле. Устройства GPS обеспечивают информацию о широте и долготе, а некоторые могут также вычислить высоту.
Аппаратная часть В GPS-навигаторе присутствуют несколько важных компонентов, от которых во многом зависит точность и качество работы прибора: GPS-чипсет - набор микросхем, в котором процессор - самая важная часть. Процессор обеспечивает работу всего устройства, а также обрабатывает спутниковый сигнал, поступающий от GPS-модуля, вычисляя координаты. GPS-антенна настроена на частоты, на которых передаются данные навигационных спутников. Дисплей для отображения информации. Оперативная память обеспечивает быстродействие навигатора. Память BIOS обеспечивает связь аппаратной и программной части. Встроенная Flash-память используется для хранения операционной системы, ПО и пользовательских данных. Другие элементы платы - GPRS-модуль, Bluetooth модуль, радиоприемник и т.д. Наличие этих элементов зависит от архитектуры конкретной модели навигатора. Разъемы (внешние интерфейсы) - разъем внешнего питания, гнездо для подключения наушников, слоты для карт памяти и SIM-карт. Набор разъемов зависит от особенностей конкретной модели навигатора.
Анализ рынка GPS-навигаторов
Рынок автомобильных GPS-навигаторов начал активно развиваться в 2005 г. Если до этого самый дешевый такой прибор стоил не менее $500-600, то в 2005 г. на рынок пришли модели для массового потребителя, цены на которые начинались с $250.
Снижение цен на навигационные устройства и увеличение автопарка способствовали росту рынка GPS-навигаторов, по крайней мере, в количественном выражении. С каждым последующим годом объем рынка навигационных устройств, по оценкам операторов, увеличивался в 2, а то и в 3 раза.
В кризисном 2009 г. спрос на персональные навигационные приборы пошел на спад, но игроки рынка нашли простой способ его стимулирования- снизили цены на представленный в стране ассортимент и завалили рынок сверхдешевыми новинками. И в результате темпы реализации хотя и существенно уменьшились, но до отрицательных показателей дело не дошло.
Дать точную оценку объема рынка GPS-навигаторов мало кто берется. Во-первых, по разным данным, 20-40% поставок этих аппаратов осуществляются по "серым", а то и по "черным" схемам. Во-вторых, в Украине никто не ведет официальную статистику сбыта GPS-навигаторов. Впрочем, некоторые игроки рынка готовы, что называется, прикинуть объемы рынка.
В натуральном выражении рынок GPS-навигаторов в 2009 г. оценивается в 65-70 тыс.шт., в денежном - в $9-10 млн. По оценкам игроков рынка, в прошлом году объемы реализации автомобильных навигаторов Впрочем, и финансово-экономический кризис оказал на рынок весьма специфическое влияние. Если до 2009 г. на рынке было представлено всего несколько десятков моделей, то в прошлом году ассортимент GPS-навигаторов заметно расширился - в основном за счет дешевой китайской.
На рынке появилось около 20 бюджетных марок навигаторов. А некоторые китайские GPS-навигаторы продаются без указания марки, в качестве так называемых "ноу-неймов".
Выход дешевой китайской продукции стал главной причиной того, что рынок продолжил развиваться и во время кризиса (равно как справедливо и то, что снижение спроса в начале года, как говорилось выше, способствовало активизации импортеров китайской дешевой техники).
Основной выторг сейчас обеспечивают навигаторы нижнего ценового сегмента с экраном диагональю 3,5 или 4,3 дюйма.
В 2009 г. рыночная доля нижнего ценового сегмента увеличилась до 65-70%. Ужесточение конкуренции заставило многих продавцов снизить цены и на приборы, ранее позиционированные в среднем ценовом сегменте.навигаторы остаются перспективными товарами, и в последнее время на рынке появилось множество новых брендов, что сделало конкурентную борьбу производителей более жесткой. В результате средняя стоимость GPS-навигатора снизилась вдвое - с $300 до $150. Это способствовало увеличению объемов реализации, и теперь покупателями данного товара являются уже обычные автолюбители. До конца 2010 года резких изменений на рынке не произошло. 2010 г. завершился с приростом сбыта в 15-20%.
Продажи GPS-навигаторов с августа 2011 г. по август 2012 г. выросли примерно на 17% год к году, говорится в отчете компании GFK. Всего за этот период в России было продано порядка 1,33 млн таких устройств. За первое полугодие 2012 г. рост российского рынка составил около 15,4%. За тот же период в Западной Европе рынок персональных навигационных устройств «просел» на 20%. Такие данные GFK приводила во время выставки IFA в Берлине в сентябре 2012 г.
Распределение сил ведущих игроков на протяжении отчетного периода оставалось стабильным. Большую часть года лидером рынка была Explay, за исключением периода с декабря по февраль, когда ее удавалось немного опередить компании Prestigio. По данным GFK, в августе 2012 года доля Explay на рынке навигаторов составляла 28% против 26% у Prestigio. Третьим по величине игроком аналитики называют Garmin с долей в 11%. За отчетный период средняя цена на GPS-навигатор снизилась на 10 евро, и в августе 2012 г. она составляла 89 евро, подсчитали аналитики. С начала же 2011 г. средняя цена упала на 18 евро. Наибольшей популярностью пользуются навигаторы с диагональю дисплея 5 дюймов - на них пришлось порядка 65% проданных устройств в августе 2012 г. И при этом их доля, а также доля устройств с еще более крупными экранами, стабильно растет. Что же касается навигаторов с экраном менее 4 дюймов, из отчета аналитиков можно сказать, что они уже почти «вымерли»
Стоимость навигаторов снижается, поскольку сейчас происходит сжатие рынка: GPS и карты теперь доступны и в других устройствах - смартфонах, размер экрана многих которых уже сравнялся с размером экрана.
По данным аналитического агентства GFK, в 2011 году компания Prestigio заняла первое место по количеству проданных GPS-навигаторов с общей долей в 24%, причем в декабре 2011 года этот показатель составил 27%. По данным же группы SmartMarketing, доля Prestigio по итогам 2011 года достигла 29%. Всего согласно подсчётам SmartMarketing в 2011 в России было продано 1 млн. 515 тыс. портативных GPS-навигаторов (в 2010 - 1 млн. 241 тыс., то есть за год рынок вырос на 22%.)
В десятку лидеров рынка PND (Personal Navigation
Device) по итогам первого полугодия вошли: (21,4%), (18,5%), (10,6%), Connect
(8,3%), (4,5%), (3,5%), (3,0%), (2,8%), (2,7%) (2,4%)
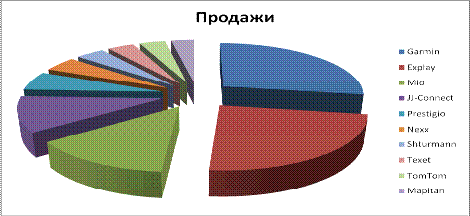
Рис. 1.1 - Диаграмма процентного соотношения
долей рынка производителей PND
Таблица 1.1 - Технико-эксплутационные показатели
товаров-конкурентов (информация о моделях усреднена)
Характеристика
товара
конкуренты
Blux
Garmin
Explay
Mio
Технические
масштаб
изображения
50м-200км
50м-150км
50м-200км
50м-200км
Масса
до
300 г
До
350 г
До
400 г
До
250 г
Точность
до
2 м
До
5 м
10
м
До
2 м
поддерживаемые
карты
Векторные,
растровые
Векторные,
растровые
Растровая
Векторные,
растровые
Максимально
время работы от батареи
До
10 ч
До
6 ч
До
5 ч
До
10 ч
Эстетические
Размер
240
x 400
140
x100
200
x110
200
x100
дисплей
TFT
Сенсор
(есть/нет)
В
зависимости от модели
есть
Есть
Есть
маркетинговые
Материал
пластик
Пластик
Пластик
Пластик-металл
Цветовой
ассортимент
нет
нет
Нет
Есть
Гарантия
(год.)
2
1
1
2
Разъем
для связи с компьютером
В
зависимости от модели
В
зависимости от модели
В
зависимости от модели
Есть
мультимедиа
Изображения,
видео, радио
Изображение,
видео
встроенные
динамик и микрофон
Радио,
изображение, видео, мр3,выход в Интернет
Цена
товара, тыс.руб.:
минимальная
1282500
1137500
1263400
максимальная
8703400
2203500
3358000
средняя
5634200
1670500
2942400
1500000
.2 Обоснование характеристик нового товара
На основании проведенных маркетинговых исследований
рынка можно прийти к выводу, что наиболее выгодно производить автомобильные
и/или универсальные GPS-навигаторы, с различными мультимедийными дополнениями,
такими как радио, мр3, изображения, видео. При этом большинство моделей
навигаторов должно поддерживать растровые и векторные карты. Корпус навигатора
должен состоять как из пластиковых, так и из металлических частей. Батарея
производимого навигатора должна поддерживать работу навигатора в режиме
ожидания до 10 часов. Из эстетических характеристик должно присутствовать
разнообразие цветов корпусов, а именно: черный, белый, металлик, коричневый,
красный.
Данные навигаторы не имеют какого-то
определенного сегмента рынка, так как они универсальны в использовании.
Цели предприятия: запустить новую марку
универсальных навигаторов Blux. Достичь предприятию точки безубыточности.
Внедриться на рынок и занять там хотя бы 3% от всего рынка.
Расчет капитальных вложений (инвестиций) в
основные производственные средства.
В состав капитальных вложений, направляемых на
создание основных производственных средств, включаются единовременные затраты
предприятия, связанные с приобретением оборудования, строительством зданий и
сооружений, других составляющих основных фондов, необходимых для производства
нового изделия в соответствии с технологическим процессом.
В общем случае величина капитальных вложений в
основные производственные средства равна:
Где Коб - капиталовложения в рабочие машины и
оборудование, руб.;
Кзд - капиталовложения в здания, руб.;
Квсп - капиталовложения во вспомогательное
оборудование, руб.;
Ктр - капиталовложения в транспортные средства,
руб.;
Кт.о - капиталовложения в инструмент и
технологическую оснастку, относимые в состав основных средств, руб.;
Кинв - капиталовложения в производственный
инвентарь, руб.;
2.1 Расчет величины капитальных вложений в
рабочие машины и оборудование
Капитальные вложения в рабочие машины и
оборудование (Коб) рассчитываются по формуле:
Где Цобi- средняя
стоимость единицы i-го вида оборудования, руб. (200 млн. руб);обi- количество
единиц i-го вида оборудования, шт.;
ктм- коэффициент
транспортно-монтажных расходов (принимается 1,04¸1,08);
m- количество видов оборудования.
Количество i-го вида оборудования рассчитывается
по формуле:
где N- годовой объём выпуска продукции в
натуральном выражении, шт. (170 000 шт);штi- нормативы затрат станочного
времени на выполнение i-го вида работ, мин/шт., мин/м и т.д. (100мин/шт);
Фдi- действительный годовой фонд времени работы
единицы i-го оборудования, час/год (5960 часов в год);
квнi- средний коэффициент выполнения норм
выработки на i-ой группе оборудования.
Действительный фонд времени работы оборудования
(Фд) принимается исходя из вида оборудования, его массы и сменности работы.
Например, для станков массой до 30 тонн при односменном режиме работы Фд=2030 часов
в год; при двусменном - 4015 часов в год; при трехсменном - 5960 часов в год.
Планируемый коэффициент выполнения норм времени (квн) принимается средним для
всех групп оборудования в пределах 1,05 - 1,15.Расчетное количество станков
округляется в большую сторону до целого числа и называется принятым количеством
рабочих мест (nпр.об.).
Коэффициент загрузки оборудования рассчитывается
по каждой группе оборудования по формуле:
.2 Расчет величины капитальных вложений в здания
Для определения капитальных вложений в здания,
прежде всего, необходимо определить их площадь, которая в свою очередь зависит
от количества оборудования, его размеров и других факторов.
Расчёт количества производственных площадей
(Sпр) для установки оборудования производится по формуле:
где Sудi-
удельная производственная площадь для установки единицы i-го оборудования,
включая проходы, проезды и другую дополнительную площадь, м2 (10 м2 на
оборудование).
Расчёт количества вспомогательных площадей
(Sвсп) для размещения административных и технических служб, бытовых помещений,
кладовых цеха и др. Рассчитывается по соответствующим строительным нормам или
укрупнённо в процентах от производственной площади по формуле:
где Sпр- производственная площадь
для установки оборудования, м2;
%Sвсп- процентное соотношение вспомогательной
площади к производственной площади (50%);
Капитальные вложения в здания (Кзд)
рассчитываются по формуле:
Кзд=КSпр*Sпр+КSвсп*Sвсп , руб.
где КSпр-
стоимость 1 м2 производственных площадей, руб. (5 млн руб/м2);пр -
производственная площадь для установки оборудования, м2;
КSвсп- стоимость 1
м2 вспомогательных площадей, руб. (10 млн. руб./кв.метр);всп- вспомогательная
площадь для размещения административных и технических служб, бытовых помещений,
кладовых цеха и др., м2.
Кзд=5 млн *440+10 млн *220=4400 млн руб
.3 Капиталовложения во вспомогательное
оборудование
Данные капиталовложения могут приниматься
укрупненно в процентах от стоимости технологического оборудования.
где Коб-
капитальные вложения в рабочие машины и оборудование, руб.;
% Квсп- величина
капитальных вложений во вспомогательное оборудование в процентах от стоимости
технологического оборудования (20%).
.4 Расчет величины капитальных вложений в
транспортные средства
Капитальные вложения в транспортные средства
(Ктр) зависят от количества и средней стоимости транспортных средств. При
укрупнённых расчётах капитальные вложения в транспортные средства берётся в
процентах от стоимости оборудования и рассчитывается по формуле:
Где % Ктр -
стоимость транспортных средств в процентах от капитальных вложений в рабочие
машины и оборудование (чем габаритнее изделие, тем больше процент 15-25%).
2.5 Расчет величины капитальных вложений в
универсальную технологическую оснастку и производственный инвентарь
Аналогичным образом при укрупнённых расчётах
определяется величина капитальных вложений универсальной дорогостоящей
технологической оснастки, инструмента и инвентаря со сроком службы более 1
года.
где % Кинв-
стоимость производственного инвентаря в процентах от капитальных вложений в
рабочие машины и оборудование (15-30%).
Величина капитальных вложений в
универсальную технологическую оснастку и инструмент зависит от стоимости, срока
службы и количества инструмента. При укрупненных расчетах стоимость инструмента
и технологической оснастки берется в процентах от стоимости оборудования.
где % Кто-
стоимость технологической оснастки в процентах от капитальных вложений в
рабочие машины и оборудование (8-14%).
.6 Расчет величины годовых амортизационных
отчислений на восстановление основных производственных средств
Порядок начисления амортизации в Республике
Беларусь регулируется «Инструкцией о порядке начисления амортизации основных
средств и нематериальных активов». Величина годовых амортизационных отчислений
определяется на основе нормативных сроков службы основных средств и годовых
норм амортизации [2,3] и балансовой стоимости различных групп основных фондов
по формуле:
где Кбал
- балансовая стоимость отдельных групп основных производственных средств, руб.;
На - норма
амортизации на данную группу основных производственных средств (для инструмента
и технологической оснастки норма амортизации не учитывается, т.к. весь
инструмент изнашивается менее чем за год.)
2.6.1 Расчет амортизации зданий
Годовая амортизация зданий рассчитывается по
формуле:
Где Кзд- балансовая
стоимость зданий, руб.;
На - норма
амортизации зданий в процентах от балансовой стоимости зданий, %
.6.2 Расчет амортизации оборудования
Годовая амортизация оборудования рассчитывается
по формуле:
Где Коб-
балансовая стоимость оборудования, руб.;
На- норма
амортизации оборудования в процентах от балансовой стоимости оборудования, %;
.6.3 Расчет амортизации транспортных средств
Годовая сумма амортизация для транспортных
средств Атр кроме грузовых и легковых автомобилей и автобусов рассчитывается по
формуле:
где Ктр-
балансовая стоимость транспортных средств, руб.;
На - норма
амортизации в процентах от балансовой стоимости транспортных средств, %;
Для грузовых, легковых автомобилей и
автобусов норма амортизации устанавливается на 1000 км пробега (Lфакт), но т.к.
в цехе нет грузовых, легковых автомобилей и автобусов, то их амортизация не
учитывается.
Рассчитанные значения капитальных вложений в
основные производственные фонды и годовые суммы их амортизации сводятся в
таблицу 2.
Таблица 2 - Капитальные вложения (инвестиции) в
основные производственные фонды и годовая сумма их амортизации.
Группы
основных производственных фондов
Капитальные
вложения,млн. руб.
Удельный
вес в общей стоимости основных производственных фондов, %
Срок
службы, лет
Норма
амортизации, %
Годовая
сумма амортизации,млн. руб.
Удельный
вес амортизации в структуре общих амортизационных отчислений, %
Здания
и сооружения
4400
24,7
100
1
44
2,6
Рабочие
машины и оборудование
9240
51,9
10
10
924
55,1
Транспортные
средства
1386
7,8
9
11,1
154
9,2
Технологическая
оснастка и инструмент
924
5,2
2
50
462
27,6
Производственный
инвентарь
1848
10,4
20
5
92,4
5,5
Всего
17798
100
1676,4
100
Рис. 2.1 - структура капитальных вложений в
основные производственные фонды
Рис. 2.2 - структура амортизационных отчислений
3. Расчет себестоимости единицы продукции
Полная себестоимость единицы продукции
рассчитывается согласно методическим рекомендациям по планированию, учету и
калькулированию себестоимости продукции (работ, услуг) на промышленных
предприятиях» [3] по формуле:
Сп=М+Пф-В+(Т+Э)т+ЗПо+ЗПд+Овб+Рбп+Ицн+Роп+Бр+Пр+Рох+Рком,
руб./изд.
где
М
-
стоимость сырья и материалов, руб./изд.;
Пф
-
стоимость комплектующих изделия, полуфабрикатов и услуг сторонних
организаций, носящих производственный характер, руб./изд.;
В
-
стоимость возвратных отходов, руб./изд.;
(Т+Э)т ЗПо
-
основная заработная плата производственных рабочих, руб./изд.;
ЗПд
-
дополнительная заработная плата производственных рабочих, руб./изд.;
Овб
-
отчисления в бюджет и внебюджетные фонды от средств на оплату труда,
руб./изд.;
Рбп
-
расходы будущих периодов, руб./изд.;
Ицн
-
износ инструментов и приспособлений целевого назначения, руб./изд.;
Роп
-
цеховые расходы (общепроизводственные), руб./изд.;
Бр
-
потери от брака, руб./изд.;
Пр
-
прочие расходы, руб./изд.;
Рох
-
общехозяйственные расходы (заводские), руб./изд.;
Рком
-
коммерческие расходы, руб./изд.;
.1 Расчет стоимости сырья и материалов
Затраты на сырьё и материалы рассчитываются по
формуле:
где Нр - норма расхода материала на изделие,
кг.(0,2);
Цм - цена материала, руб./кг(50 тыс);
ктз - коэффициент, учитывающий
транспортно-заготовительные расходы (1,1).
.2 Расчет стоимости возвратных отходов
Стоимость возвратных отходов рассчитывается по
формуле:
где
Нр
-
норма расхода материала на изделие, кг;
qчист
-
чистая масса изделия, кг;
Цотх
-
стоимость одного килограмма отходных материалов, руб..
Чистая масса изделия находиться по формуле:
qчист=Нр*кИм, кг
где кИм -
коэффициент использования материала.
3.3 Расчет стоимости комплектующих изделия,
полуфабрикатов и услуг сторонних организаций, носящих производственный характер
Расходы по этой статье калькуляции будут иметь место
в тех случаях, когда предусматривается приобретение заготовок и полуфабрикатов
со стороны, и определяются по формуле:
где:
Цп.ед
-
стоимость покупных комплектующих изделий, полуфабрикатов, предусмотренных конструкцией
изделия, руб.
Расходы на одно изделие по данной статье даны в
исходных данных.
Пф=50 тыс руб
.4 Определение величины расходов на топливо и
энергию на технологические цели
Необходимо учитывать в том случае, когда эти
виды ресурсов используются для нагрева заготовок, сушки изделий после их
окрашивания и других технологических целей. В курсовой работе величина расходов
на эти цели не рассчитывается.
.5 Определение величины основной заработной
платы производственных рабочих на изделие
Величина основной заработной платы
производственных рабочих на изделие рассчитывается по формуле:
где
ЧТС1р
-
часовая тарифная ставка 1-го разряда, руб./час;
ктарi
-
тарифный коэффициент 4-го разряда(1, 57);
tштi
-
норма времени на изготовление изделия, мин./шт.;
кмн
-
коэффициент многостаночного обслуживания, учитывающий обслуживание одним
рабочим несколько станков одновременно.
Единая тарифная сетка работников Республики
Беларусь приведена в приложении Д.
Часовая тарифная ставка первого разряда
рассчитывается:
где
МЗП1р
-
минимальная заработная плата рабочего первого разряда, руб./мес. (2млн.
руб.);
Фмес
-
месячный фонд времени работы одного рабочего, часов в месяц (принимается 168
часов);
.6 Определение величины дополнительной
заработной платы на изделие
Дополнительная заработная плата
производственного рабочего, учитывает выплаты, предусмотренные трудовым
законодательством за неотработанное производственное время (отпуск, выполнение
государственных обязанностей, доплаты подросткам, кормящим матерям, за работу в
ночное время и др.). Она принимается в размере 10-15% от основной заработной
платы производственных рабочих.
где
ЗПо
-
величина основной заработной платы производственных рабочих на единицу
продукции, руб.;
%ЗПд
-
процент от основной заработной платы производственных рабочих на единицу
продукции (принимается 10%).
.7 Расчет отчислений в бюджет и
внебюджетные фонды от средств на оплату труда
Отчисления в бюджет и внебюджетные
фонды рассчитываются по формуле:
где
ЗПо
-
величина основной заработной платы на единицу продукции, руб./изд.;
ЗПд
-
величина дополнительной заработной платы на единицу продукции, руб.;
Фсзн
-
отчисления в фонд социальной защиты населения (34%);
Фстр
-
отчисления в фонд обязательного страхования от несчастных случаев на
производстве (0,5%);
.8 Определение величины расходов будущих
периодов на подготовку и освоение новых видов продукции
В данную статью включаются следующие виды
расходов:
на освоение новых предприятий, производственных
цехов и агрегатов (пусковые расходы);
связанные с подготовкой и освоением новых видов
продукции серийного и массового производства и технологических процессов,
включая затраты на проведение научно-исследовательских, опытно-конструкторских,
проектных и технологических работ (по предприятиям, не осуществляющим
отчислений во внебюджетные фонды);
по подготовке и освоению выпуска продукции не
предназначенной для серийного или массового использования.
Затраты на освоение новых видов продукции,
профинансированные за счет внебюджетного фонда, в себестоимость продукции не
включаются.
Величина расходов будущих периодов (Рбп) равна
частному от деления общей величины расходов будущих периодов на годовую
программу выпуска новых изделий:
где
Sрбн
-
итог сметы расходов будущих периодов, руб. (100 млн. руб.);
N
-
годовая программа выпуска изделий, шт. (170тыс).
.9 Определение величины износа инструментов
целевого назначения и прочие специальные расходы
В данной статье отражается доля стоимости
специальных инструментов и приспособлений, включая расходы по их ремонту и
поддержанию в исправном состоянии, а также прочих специальных расходов,
переносимых на единицу продукции.
При расчетах в условиях массового и серийного
производства при большой номенклатуре технологической оснастки вышеприведенные
расходы в отдельную статью не выделяются и отражаются в составе
общепроизводственных расходов.
Величина расходов по этой статье может быть
рассчитана по следующей формуле:
где
Sицн
итог
сметы расходов по всем инструментам целевого назначения, применяемых для
изготовления конкретного изделия, руб.
При укрупнённых расчётах общая величина расходов
по данной статье на год берётся в процентах от стоимости оборудования при его
полной загрузке и рассчитывается по формуле:
где
Коб
-
капитальные вложения в оборудование, млрд. руб.;
%Ицн
-
износ инструмента целевого назначения в процентах от стоимости оборудования,
% (5%).
.10 Определение величины общепроизводственных
(цеховых) расходов
Эта статья затрат является комплексной, она
включает две части:
а) расходы по содержанию и эксплуатации оборудования;
б) расходы по организации, обслуживанию и
управлению производством.
Расходы по содержанию и эксплуатации
оборудования (РСЭО) подразделяются на следующие виды затрат:
амортизация оборудования, транспортных средств и
ценного универсального инструмента со сроком службы более года;
эксплуатация оборудования (кроме расходов на
ремонт);
ремонт оборудования и транспортных средств;
внутризаводское перемещение грузов;
износ малоценных и быстроизнашивающихся
инструментов и приспособлений;
прочие расходы.
Для того, чтобы определить величину РСЭО на
годовой объем выпуска продукции, составляется самостоятельная смета затрат.
В курсовом проекте (работе) величину расходов по
содержанию и эксплуатации оборудования можно рассчитать в процентах от
стоимости оборудования:
где % РСЭО - доля расходов на содержание и
эксплуатацию оборудования (8%).
Расходы по организации, обслуживанию и управлению
производством включает следующие группы затрат:
оплата труда работников аппарата управления
цехом (цехами) а также оплата труда специалистов и других служащих,
обслуживающих производство, включая соответствующие отчисления;
амортизация зданий, сооружений, инвентаря;
содержание и ремонт зданий, сооружений,
инвентаря;
расходы на испытания, опыты, исследования,
рационализацию и изобретательство;
расходы на мероприятия по обеспечению нормальных
условий труда и техники безопасности;
прочие расходы.
Величина расходов по организации, обслуживанию и
управлению производством (РОУП) на изделие может быть рассчитана
пропорционально основной заработной плате производственных рабочих по формуле:
где
ЗПо
-
величина основной заработной платы, руб./изд.;
%РОУП
-
процент расходов по организации, обслуживанию и управлению производством к
фонду основной заработной платы производственных рабочих цеха (90%). Величина общепроизводственных
расходов рассчитывается как:
РОХ=РРСЭО+РОУП, руб./изд.
.11 Определение величины потерь от брака
В статью «Потери от брака» включаются расходы,
которые являются следствием нарушения технологического процесса. Полностью они отражаются
только в фактической себестоимости, а в плановой, как правило, не
предусматриваются. Исключение составляют некоторые производства, где брак
технологически неизбежен. В курсовой работе эта статья не учитывается.
.12 Определение величины прочих производственных
расходов
В данной статье планируются и учитываются
затраты на гарантийное обслуживание и ремонт продукции. К ним относятся расходы
предприятия на содержание персонала, обеспечивающего нормальную эксплуатацию
изделий у потребителя в пределах установленного гарантийного срока и
гарантийного ремонта в соответствии с установленными нормами. Затраты на
гарантийный ремонт и гарантийное обслуживание включаются в себестоимость тех
изделий на которые установлен гарантийный срок службы. В курсовой работе статья
«Прочие производственные расходы» в себестоимости изделия не учитывается.
.13 Определение величины общехозяйственных
(заводских) расходов
В статью общехозяйственных (заводских) расходов
включаются затраты, связанные с обслуживанием, организацией производства и
управлением предприятием в целом:
расходы на оплату труда работников аппарата
управления предприятия;
расходы на командировки и служебные разъезды;
расходы по содержанию и эксплуатации легкового
транспорта, технических средств управления;
текущие расходы, связанные с природоохранными
мероприятиями;
амортизация, содержание и ремонт зданий и
инвентаря общехозяйственного назначения;
расходы на оплату консультационных,
информационных и аудиторских услуг;
представительские расходы;
износ нематериальных активов.
Общехозяйственные расходы относят на
себестоимость отдельных видов продукции пропорционально расходам на основную
заработную плату производственных рабочих, либо пропорционально прямым
материальным и трудовым затратам.
Величина общехозяйственных расходов (Рох) на
изделие может быть рассчитана по следующей формуле:
где М - прямые
материальные затраты на изделие, руб.;
ЗПо - величина
основной заработной платы, руб.;
%Кох- процент
общехозяйственных (заводских) расходов к прямым материальным и трудовым
затратам (40-75%).
Налог на недвижимость входит в состав
общехозяйственных расходов и рассчитывается от остаточной стоимости зданий и
сооружений:
где
Костзд
-
остаточная стоимость зданий на начало отчетного периода, руб.;
hнедв
-
годовая ставка налога на недвижимость, % (1%).
где
К
-
первоначальная стоимость зданий, руб. (таблица 2);
Ан
-
накопленные амортизационные отчисления от стоимости зданий за первый год,
руб.
На одно изделие налог на недвижимость составит
Ннедв1=Ннедв/N, руб.
.14 Определение величины коммерческих расходов
В статье «коммерческие расходы» учитываются
расходы по сбыту продукции:
затраты на тару и упаковку продукции;
доставку продукции на станцию отправления;
погрузку продукции;
расходы, связанные с исследованием рынка;
участие в торгах на товарной бирже, аукционах;
расходы на рекламу;
прочие расходы, связанные с реализацией
продукции.
При невозможности отнесения коммерческих
расходов прямым путем, их распределение между отдельными изделиями
осуществляется пропорционально производственной себестоимости. Для расчёта
величины коммерческих расходов приходящихся на одно изделие необходимо вначале
определить его производственную себестоимость (Спр), которую включают все
составляющие формулы пункта 3 без коммерческих расходов.
Величину коммерческих расходов (Рком) можно
рассчитать по формуле:
где
Спр
-
производственная себестоимость изделия, руб.;
%Кком
-
процент коммерческих расходов к общей производственной себестоимости, % (5%).
Результаты расчётов сводятся в таблицу 3.
После заполнения таблицы необходимо нарисовать
круговую диаграмму, отражающую структуру себестоимости продукции, и проанализировать
ее, т.е. определить основные пути возможного снижения издержек.
Таблица 3 - Плановая (отчётная) калькуляция
себестоимости продукции.
№№
статей
Условное
обозначение
Наименование
статей расходов
Фактическая
себестоимость
Удельный
вес статьи затрат в полной себестоимости продукции, %
единицы
продукции, руб.
Годовой
программы выпуска, млрд. руб.
1.
М
сырьё
и материалы
11000
1,87
5
2.
Пф
комплектующие
изделия, полуфабрикаты и услуги сторонних организаций производственного
характера
50000
8,5
24
3.
В
возвратные
отходы (вычитаются)
200
0,034
0
4.
ТиЭ
топливо
и энергия на технологические цели
0
0
0
5.
ЗПо
основная
заработная плата производственных рабочих
31150
5,3
15
6.
ЗПд
дополнительная
заработная плата производственных рабочих
3115
0,5
2
7.
Овб
отчисления
в бюджет и внебюджетные фонды от средств на оплату труда
21
626
0,01
8.
Рбп
расходы
будущих периодов
588,2
0,99
0,3
9.
Ицн
износ
инструментов и приспособлений целевого назначения
2717,6
0,46
1
10.
Роп
общепроизводственные
расходы (цеховые)
32382
5,5
16
10,1
РРСЭО
Расходы
по содержанию и эксплуатации оборудования
4347
0,74
2
10,2
РОУП
Расходы
по организации, обслуживанию и управлению производством
28035
4,76
14
1.
Бр
потери
от брака
0
0
0,00
2.
Пр
прочие
расходы
0
0
0,00
3.
Рох
общехозяйственные
расходы (заводские)
252
18518
0,12
4.
Спр
производственная
себестоимость (1+2+3+…+14)
131025,8
19166,5
64
5.
Рком
коммерческие
расходы
75000
12,75
36
6.
Сп
полная
себестоимость (15+16)
206026
19179,3
100
7.
VC
Условно-переменные
издержки (1+2+3+4+5+6+7+10.1)
99833
642,93
48
8.
FC
Условно-постоянные
издержки (8+9+10.2+11+12+13+15)
106592,8
18536,96
52
9.
Рупр
Управленческие
расходы (10.2+13)
28287
18523,1
14 Срп
Себестоимость
реализованной продукции
102738,8
643,45
50
(16-15-19)
Рис. 3.1 - схема распределения себестоимости
продукции
Пути возможного снижения издержек:
Основным путем снижения себестоимости является
снижение расходов на комплектующих изделий, т.к. они являются основной статьей
расхода. Для этого необходима замена комплектующих изделий, полуфабрикатов и
услуг сторонних организаций более дешевыми, но не уступающими по качеству
используемым.
Уменьшение величины общепроизводственных
(цеховых) расходов.
Уменьшение затрат на сырье и материалы, замена
их на более доступные, уменьшение норм расхода материала на изделие.
Поиск новых, более экономичных технологий
производства.
Уменьшение величины коммерческих расходов.
Уменьшение затрат на основную заработную плату
производственным рабочим.
Снижения расходов на топливо и энергию, идущих
на технологические цели, методом экономичного использования ресурсов.
4. Расчет величины капитальных вложений в
оборотные средства предприятия (цеха)
Оборотные средства состоят из:
оборотных фондов (производственные запасы,
незавершенное производство, расходы будущих периодов);
фондов обращения, (готовая продукция на складах
предприятия, товары отгруженные, находящееся в пути к потребителю, средства в
расчетах с потребителями, дебиторская задолженность, денежные средства на счету
предприятия).
В курсовой работе в соответствии с исходными
данными можно рассчитать величину оборотных средств необходимую для создания
производственных запасов основных материалов, покупных полуфабрикатов и
комплектующих изделий, малоценных и быстроизнашивающихся предметов,
незавершенного производства, расходов будущих периодов, готовой продукции на
складе, что составляет около 70 % от общей величины необходимых оборотных
средств.
.1 Определение величины оборотных средств в
запасах материалов
В составе производственных запасов входят
следующие элементы: основные и вспомогательные материалы, топливо, тара и пр.
Потребность в оборотных средствах для создания
производственных запасов определяется по формуле:
где:
Зт
-
величина текущего запаса материала, натуральные единицы измерения (тонны,
куб.метры и т.д.);
Зстр
-
величина страхового запаса, натуральные единицы измерения (тонны, куб.метры и
т.д.).
Цм
-
цена единицы материалов, руб/тонна, руб./м3 и т.д.(50000 руб/кг);
ктз
-
коэффициент, учитывающий транспортные заготовительные расходы.
Величина текущего запаса определяется по
формуле:
величина страхового запаса определяется по
формуле:
где
d
-
среднесуточная потребность в материалах, тонн
Тпост
-
период поставки материалов, дней (30 дней);
DT
-
страховой запас материалов, дней (10 дней);
Среднесуточная потребность в материалах
вычисляется по формуле:
где
Нр
-
норма расхода материалов на изделие, кг.;
N
-годовая
программа выпуска изделий, шт.;
Тгод
-
количество дней в году (360).
Аналогичным образом рассчитывается
потребности в основных материалах, топливе, запасных частях, в прочих запасах.
4.2 Определение величины оборотных средств в
запасах полуфабрикатов и комплектующих изделий
Величина оборотных средств (инвестиций) в
запасах полуфабрикатов и комплектующих изделий рассчитывается по формуле:
где
Nср.сут
-
среднесуточный выпуск продукции, шт.;
Тпост
-
период поставки полуфабрикатов и комплектующих изделий, дней (10дней);
DТ
-
страховой запас полуфабрикатов и комплектующих изделий, дней (20 дней);
Цп/ф
-
цена полуфабрикатов и комплектующих на одно изделие, руб.(50000 руб.);
ктз
-
коэффициент, учитывающий транспортные заготовительные расходы (1,02).
Среднесуточная потребность в полуфабрикатах и
комплектующих изделиях вычисляется по формуле:
где
Nгод
-
годовая программа выпуска, шт.;
Тгод
-
годовой период времени, (360)дней.
4.3 Определение величины оборотных
средств в запасах малоценных и быстроизнашивающихся предметов
Величина оборотных средств в запасах
малоценных и быстроизнашивающихся предметов рассчитывается по формуле:
где
Sмбп
-
расход малоценных и быстроизнашивающихся предметов, руб./год, где Sмбп -
расход малоценных и быстроизнашивающихся предметов, руб./год. (20% от Рбп =
588,2*170тыс*20/100 =19992000 руб/год);
Тгод
-
годовой период времени,360 дней;
Тпост
-
текущий (месячный) запас малоценных и быстроизнашивающихся предметов, дней;
DТ
-
страховой (полумесячный) запас малоценных и быстроизнашивающихся предметов,
дней.
.4 Определение величины оборотных средств в
запасах инструмента целевого назначения
Оборотные средства в запасах инструмента
целевого назначения рассчитываются по формуле:
где
Sицн
-
годовой расход инструмента целевого назначения, руб. (см. п.3.9);
Тгод
-
годовой период времени, дней;
Тпост
-
текущий (месячный) запас инструмента, дней;
DТ
-
страховой (полумесячный) запас инструмента, дней.
.5 Определение величины оборотных средств в
незавершенном производстве
Величина оборотных средств в незавершённом
производстве рассчитывается по формуле:
Ннп=Nср.сут.*Тц*Спр*кнз, руб.
где
Nср.сут.
-
среднесуточный выпуск продукции в натуральном выражении, шт.(472 шт.);
Тц
-
длительность производственного цикла,5 дней;
Спр
-
производственная себестоимость единицы продукции, руб. (206025 руб);
кнз
-
коэффициент нарастания затрат (0,5< Кнз<1,0)
.6 Определение величины оборотных средств в
расходах будущих периодов
Так как величина оборотных средств в расходах
будущих периодов накапливается в течение всего года, то берется в качестве
норматива Нбп половина расходов будущих периодов за год:
где
SРбп
-
смета расходов будущих периодов на годовой выпуск продукции, руб. (20 млн.
руб.).
4.7 Определение величины оборотных средств в
запасах готовой продукции на складе
Величина оборотных средств в запасах продукции
на складе определяется по формуле:
Нгот=Qср.сут.*Тподг, руб.
где
Qср.сут
-
величина среднесуточной отгрузки товара на склад по себестоимости, руб.;
Тподг
-
время подготовки продукции к отправке, дней (выбирается самостоятельно).
Величина среднесуточной отгрузки товара на склад
вычисляется по формуле:
где
Сгод
-
годовые затраты на производство продукции, млрд. руб. (см. калькуляцию
себестоимости - строка 14 табл.3);
Тгод
-
годовой период времени, 360 дней.
.8 Определение величины
нормированных оборотных средств предприятия (цеха)
Общая величина оборотных средств
предприятия (цеха) определяется суммой величины оборотных средств (инвестиций)
в запасах полуфабрикатов и комплектующих изделий, величины оборотных средств в
запасах малоценных и быстроизнашивающихся предметов, величины оборотных средств
в незавершенном производстве, величины оборотных средств в расходах будущих
периодов, величины оборотных средств в запасах готовой продукции на складе.
Рассчитывается по формуле:
ОСн=Нзап+Нп/ф+Нмбп+Нинстр+Ннп+Нбп+Нгот,
руб.
где
Нзап
-
величина оборотных средств (инвестиций) в запасах материалов, руб.;
Нп/ф
-
величина оборотных средств (инвестиций) в запасах полуфабрикатов и
комплектующих изделий, руб.;
Нмбп
-
величина оборотных средств в запасах малоценных и быстроизнашивающихся
предметов, руб.;
Нинстр
-
величина оборотных средств в запасах инструмента целевого назначения, руб.
Ннп
-
величина оборотных средств в незавершенном производстве, руб.;
Нбп
-
величина оборотных средств в расходах будущих периодов, руб.;
Нгот
-
величина оборотных средств в запасах готовой продукции на складе, руб.
ОСн=Нзап+Нп/ф+Нмбп+Нинстр+Ннп+Нбп+Нгот, руб.
где
Нзап
-
величина оборотных средств (инвестиций) в запасах материалов, руб.;
Нп/ф
-
величина оборотных средств (инвестиций) в запасах полуфабрикатов и
комплектующих изделий, руб.;
Нмбп
-
величина оборотных средств в запасах малоценных и быстроизнашивающихся
предметов, руб.;
Нинстр
-
величина оборотных средств в запасах инструмента целевого назначения, руб.
Ннп
-
величина оборотных средств в незавершенном производстве, руб.;
Нбп
-
величина оборотных средств в расходах будущих периодов, руб.;
Нгот
-
величина оборотных средств в запасах готовой продукции на складе, руб.
ОСн=120,36 млн. +601,8 млн.+1,666 млн.+38,5
млн.+256 млн.+ +10 млн.+727.= =989869652 руб.
.9 Определение величины оборотных средств
предприятия (цеха)
Общую величину оборотных средств предприятия
(цеха) можно рассчитать по формуле:
где
ОСн
-
величина нормируемых оборотных средств предприятия (цеха), руб.
%ОСн
-
процент нормируемых средств в общей величине оборотных средств предприятия
(цеха) -85%
.10 Определение величины ненормируемых оборотных
средств предприятия (цеха)
Величина ненормируемых оборотных средств
предприятия (цеха) определяется суммой следующих величин:
товарами отгруженными, находящимися в пути к
потребителю;
средствами в расчетах с потребителями;
дебиторской задолженностью;
денежными средствами на счету предприятия.
Величину ненормируемых оборотных средств
предприятия (цеха) можно рассчитывается по формуле:
ОСнен=ОС-ОСн, руб.
где
ОСн
-
величина нормируемых оборотных средств предприятия (цеха), руб.;
ОС
-
общая величина оборотных средств предприятия (цеха), руб.
-989869652=168277840 руб.
Таблица 4 - Оборотные средства предприятия
Группа
оборотных средств предприятия (цеха)
Величина,
руб.
Удельный
вес в общей величине оборотных средств, %
1.
Оборотные средства в запасах материалов
120360000
11,70394793
2.
Оборотные средства в запасах полуфабрикатов и комплектующих изделий
601800000
58,51973964
3.
Оборотные средства в запасах малоценных и быстроизнашивающихся предметов
1666566,7
0,162058906
4.
Оборотные средства в запасах инструмента целевого назначения
38500000
3,743785271
5.
Оборотные средства в незавершенном производстве
256042925
24,8979151
6.
Оборотные средства в расходах будущих периодов
10000000
0,972411759
7.
Оборотные средства в запасах готовой продукции на складе
727
7,06943E-05
8.
Нормируемые оборотные средства предприятия (1+2+3+4+5+6)
1028370219
70
9.
Ненормируемые оборотные средства предприятия
22749748997
30
10.
Оборотные средства предприятия (7+8)
1028370946
100
Рис. 4.1 - схема распределения оборотных средств
Пути снижения величины оборотных средств и
материальных ресурсов.
Проанализировав структуру оборотных средств
цеха, можно сделать вывод, что основную их часть составляют оборотные средства
в запасах полуфабрикатов и комплектующих изделий, а также ненормируемые
оборотные средства предприятия.
Потребность в оборотных средствах прямо
пропорциональна объему производства и обратно пропорциональна скорости их
обращения (числу оборотов). Чем больше скорость их обращения, тем меньше
потребность в оборотных средствах и тем лучше они используются.
Влияние на ускорение оборачиваемости оборотных
средств оказывают внедрение новых технологий и организация
материально-технического снабжения и сбыта. Ускорение оборотных средств имеет
большое значение, так как позволяет при неизменной стоимости объема
произведенной продукции высвободить часть оборотных средств.
Уменьшение норматива оборотных средств в запасах
материалов напрямую связано со снижением себестоимости потребления материала,
который снижается в результате сокращения удельного расхода материалов на
единицу продукции. Величина материалоемкости продукции оказывает
непосредственное влияние на размеры производственных запасов и стоимость
нормируемых оборотных средств.
Норму запаса материалов можно снизить благодаря
совершенствованию их расхода, замене на более дешевым, но не менее
качественный, использованию отходов производства, увеличение скорости доставки
материала, уменьшению времени на погрузочные и разгрузочные работы, применению
тары многократного использования, унификацией деталей.
Сокращение длительности производственного цикла
имеет важное значение для ускорения оборота средств в незавершенном
производстве и может обеспечиваться уменьшением номенклатуры изготовляемой
продукции и сроков освоения вновь вводимых производственных мощностей;
снижением трудоемкости выпускаемой продукции; совершенствованием организации
производства.
навигатор инвестиция себестоимость
5. Определение численности работающих и фонда
заработной платы
Расчёт численности работающих производится с
учетом следующих факторов: технологической трудоемкости единицы продукции;
соотношения численности различных категорий работающих; использования
производственной мощности на протяжении расчетного периода в соответствии с
графиком производства работ по проекту.
.1 Расчет численности основных рабочих
Явочная численность основных рабочих
рассчитывается по формуле:
где
Ni
-
количество i-ых изделий, выпускаемых за год, шт.;
tштi
-
норма времени на изготовление i-ого изделия, мин.;
1/60
-
коэффициент перевода минут в часы;
Фном
-
номинальный годовой фонд времени работы одного рабочего (без учёта потери
рабочего времени), 2040 ч.;
квн
-
средний коэффициент выполнения норм выработки (1,1);
кмн
-
средний коэффициент многостаночного обслуживания (принимается от 1до 2).
Списочная численность рабочих рассчитывается по
формуле:
где
Ряв
-
явочная численность основных рабочих, чел.;
ПП%
-
планируемые потери рабочего времени, % (10-15%).
Общая численность работающих определяется по
следующей пропорции:
где
Росн
-
списочная численность основных производственных рабочих, чел.
%Росн
-
процент основных производственных рабочих в общей численности работников
предприятия (40%)
При этом %Росн + %Рвсп + %РИТР + %Рслуж + %РУПР
+ %Рохр=100%
Численность вспомогательных рабочих
рассчитывается по формуле:
где % Рвсп
- процент численности вспомогательных рабочих от общей численности работающих
(30%).
Численность специалистов рассчитывается по
формуле:
где
%РИТР
-
процент численности специалистов от общей численности работающих (15%).
Численность служащих рассчитывается по формуле:
где % Рслуж
- процент численности служащих от общей численности работающих (10%).
Численность сотрудников аппарата управления
рассчитывается по формуле:
где
%РУПР
-
процент численности сотрудников аппарата управления от общей численности
работающих (5%).
.3 Определение годового фонда заработной платы
всех работников предприятия
Среднемесячная заработная плата основных
производственных рабочих (без премии) рассчитывается по формуле:
где
ЗПо
-
основная заработная плата производственных рабочих на одно изделие, руб./шт.
(31150 руб./изд.);
ЗПд
-
дополнительная заработная плата производственных рабочих на одно изделие,
руб./шт. (3115 руб./изд.);
N
-
годовая программа выпуска изделий, шт.;
Ряв
-
явочная численность основных производственных рабочих, чел. (63 чел.)
Годовой фонд заработной платы
основных производственных рабочих рассчитывается по формуле:
где
ЗПо
-
среднемесячная заработная плата основных производственных рабочих, руб.;
Рспис
-списочная
численность основных производственных рабочих, чел.;
Годовой фонд заработной платы вспомогательных рабочих
рассчитывается по формуле:
где
ЗПвсп
-
среднемесячная заработная плата вспомогательных рабочих, руб.;
Рвсп
-
численность вспомогательных рабочих, чел.;
Среднемесячная заработная плата любой категории работников
рассчитывается по формуле:
ЗП ср месi = МЗП1р*kтарi =1997,04 млн. руб
где
МЗП1р
-
минимальная заработная плата рабочего первого разряда, руб./мес. (2 млн.
руб);
kтарi
-
тарифный коэффициент принимается студентом самостоятельно согласно тарифной
сетке РБ для каждой категории работников (1,57)
Годовой фонд заработной платы специалистов
рассчитывается по формуле:
где ЗПИТР - среднемесячная заработная
плата инженерно- технических работников (назначается самостоятельно студентом
исходя их минимальной заработной платы, принятой на предприятии и среднего
тарифного коэффициента), руб.;
РИТР - численность инженерно-
технических работников, чел.;
Годовой фонд заработной платы служащих
рассчитывается по формуле:
где
ЗПслуж
-
среднемесячная заработная плата служащих, руб.;
Рслуж
-
численность служащих, чел.;
Годовой фонд заработной платы
сотрудников аппарата управления рассчитывается по формуле:
где
ЗПУПР
-
среднемесячная заработная плата сотрудников аппарата управления, руб.;
РУПР
-
численность сотрудников аппарата управления, чел.;
.4 Расчет отчислений в бюджет и
небюджетные фонды
Расчет производится по формуле,
приведенной в п.3.7. в процентах от фонда заработной платы по каждой категории
работников.
Результаты расчётов данного раздела
сводятся в таблицу 5.
После заполнения таблицы необходимо
построить круговые диаграммы, отражающие структуру численности работников и
фонда заработной платы.
Таблица 5 - Численность работников
предприятия, годовой фонд заработной платы и отчисления в бюджет и небюджетные
фонды
Категории
работающих
Количество
работников, чел.
Удельный
вес работников в общей численности, %
Среднемесячная
заработная плата, тыс.руб.
Годовой
фонд заработной платы, млн. руб.
Структура
фонда заработной платы, %
Отчисления
в бюджет и не бюджетные фонды, руб.
Основные
рабочие
70
40
3140
1997,04
28
523429,71
Вспомогательные
рабочие
53
30
3140
1997,04
28
523429,71
Специалисты
27
15
4960
1607,04
23
339078,78
Служащие
17
10
4060
828,24
12
90031,2
Сотрудники
аппарата управления
8
5
6960
661,16
9
57354,57
Всего
175
100
22260
7090,52
100
1533323
Рис. 5.1 - Схема распределения работников
.5 Расчет среднемесячной заработной платы по
предприятию
Среднемесячная заработная плата по предприятию
рассчитывается по результатам таблицы 5 по формуле:
где навигатор инвестиция себестоимость
6. Определение розничной цены изделия
.1 Расчет отпускной цены предприятия
На практике используются различные методы установления
цен. При этом учитываются различные группы факторов, оказывающие влияние на
стратегию ценообразования и на принятие конкретных решений. В специальной
литературе по ценообразованию рассматриваются следующие факторы: позиция и цели
фирмы на рынке, издержки или фактор затрат, фактор спроса и предложения,
потребители, конкуренты, жизненный цикл продукта (степень новизны продукции),
фактор полезности, торгующие организации, структура рынка, государственное
воздействие на ценообразование.
При выполнении работы (проекта) можно
самостоятельно выбрать любую стратегию ценообразования и любой метод [4, 5]. В
данном пособии кратко рассматривается только затратный метод. Схема
формирования цены затратным методом с учетом всех налоговых платежей приведена
в таблице 6.
Расчет отпускной цены предприятия согласно
затратному методу выполняется по формуле:
где Сп - полная себестоимость единицы продукции,
руб.;
Пб - балансовая прибыль, руб.;
Нкосв - косвенные налоги, руб.
6.1.1 Расчет балансовой прибыли
Балансовая прибыль определяется по формуле:
где R - рентабельность продукции, % (30%).
Таблица 6. - Схема формирования цены продукции
(с учетом существующей системы налогообложения в Республике Беларусь)
Полная
себестоимость
Материальные
затраты
Сырье
и материалы; Покупные комплектующие и полуфабрикаты; Топливо и энергия со
стороны; Тара; Запасные части; Строительные материалы
Заработная
плата
Амортизация
основных фондов и нематериальных активов
Прочие
затраты
Налоги
и отчисления, включаемые в себестоимость
Налог
на пользование природными ресурсами; НДС, уплачиваемый на таможне; Отчисления
на социальное страхование; Отчисления в на социальные нужды; Налог на
недвижимость
Балансовая
прибыль
Льготируемая
прибыль
Налогооблагаемая
прибыль
Налог
на прибыль Налог на доход
Чистая
прибыль
Местные
налоги и сборы, уплачиваемые за счет прибыли Штрафы за превышение допустимых
выбросов (сбросов) загрязняющих веществ Штрафы, пени, уплачиваемые в бюджет
при нарушении налогового законодательства Государственная пошлина за счет
прибыли Государственный заем, процент по кредитам на пополнение собственных
оборотных средств и капитальные вложения
Прибыль,
остающаяся в распоряжении предприятия (резервный фонд, фонд накопления,
потребления, дивиденды и др. фонды)
Косвенные
налоги и отчисления (включаются в цену и выплачиваются из выручки от
реализации)
Акциз
Налог на добавленную стоимость
Прочие
надбавки к отпускной цене
.1.2 Расчет косвенных налогов
При формировании цены косвенные налоги
рассчитываются в строгой последовательности: акциз, отчисления в местные
бюджетные фонды, отчисления в поддержку производителей с/х продукции, НДС.
Акцизы уплачиваются при реализации подакцизной
продукции (например, табачные и алкогольные товары). Ставки акцизов
устанавливаются Советом Министров по согласованию с Президентом РБ.
где hАк - ставка
акциза, %.
Налог на добавленную стоимость (НДС)
рассчитывается в процентах от стоимости реализуемых товаров, работ, услуг.
где hНДС
- максимальная ставка НДС, % (20%);
Цпр - отпускная
цена без НДС, руб.
Цена предприятия без НДС включает себестоимость
продукции без учета НДС, уплаченного при приобретении производственных
ресурсов; балансовую прибыль; акциз, отчисления в местные бюджетные фонды и
фонд поддержки производителей с/х продукции.
При формировании цен и тарифов на товары и
услуги, которые освобождены от уплаты НДС, материальные затраты включаются в
себестоимость с учетом налога на добавленную стоимость.
.1.3 Расчет отпускной цены предприятия
Отпускная цена предприятия рассчитывается по формуле:
где
Сп
-
полная себестоимость единицы продукции, руб.;
Пб
-
балансовая прибыль, руб.;
Ак
-
величина акцизного налога, руб.
НДСвых
-
величина налога на добавленную стоимость пол реализуемому товару (выходной НДС),
руб.
.1.4 Расчет НДС, подлежащего уплате
предприятием-изготовителем
В бюджет уплачивается не вся сумма
НДС, исчисленного по реализованным товарам, работам и услугам, а лишь разница
между суммой НДС, исчисленной исходя из стоимости реализованных товаров (работ,
услуг) и суммой НДС, уплаченной при приобретении товарно-материальных
ценностей.
НДСуплач=НДСвых-НДСвход
НДС по приобретаемым материальным
ценностям (входной НДС) рассчитывается по формуле:
НДСвход = (М+ПФ)*hндс/100% руб.
где
М
-
стоимость сырья и материалов, руб./изд. (см. п. 3.1);
Пф
-
стоимость комплектующих изделия, полуфабрикатов и услуг сторонних
организаций, носящих производственный характер, руб./изд. (см п.3.3);
6.2 Расчет розничной отпускной цены изделия
Схема формирования цен сбытовых организаций и
розничных цен с учетом НДС представлена на рисунке1.
Цпред=Сп+Пб+Нкосв
НДСпр=Цпр*hНДС
НДСупл=НДСпр-НДСмат
Цотп.пр
Цпр
Нцопт
Цсб.орг
НДСсб.орг=Цсб.орг*hНДС
НДСупл=НДСсб.орг-НДСпр
Цсб.орг.отп
Цсб.орг
Нцрозн
Црозн
НДСрозн=Црозн*hНДС
НДСупл=НДСрозн-НДСсб.орг
Црозн.отп=цена
для потребителя
Рисунок 1. - Схема формирования цен в сферах
товарного обращения.
6.2.1 Расчет цены сбытовых организаций
Цена изделия сбытовых организаций рассчитывается
по формуле:
где Цпр - цена
предприятия без учета НДС, руб.;
%Нцопт - величина
оптовой наценки к цене предприятия, % (60%).
.2.2 Расчет розничной отпускной цены
Розничная цена рассчитывается по формуле:
где Цсб.орг
- цена сбытовых организаций, руб./изд.;
% Нцрозн
- величина розничной наценки от цены сбытовых организаций, % (48%)..
Розничная отпускная цена, которую
уплачивает потребитель, покупая товар, рассчитывается по формуле
где Црозн
- розничная цена без учета НДС, руб.;
hНДС
-ставка налога на добавленную стоимость, начисленная предприятием розничной
торговли, %.
.3 Определение цены на основе оценки
уровня качества и конкурентоспособности изделия
На практике используются различные
методы установления цен. При этом учитываются различные группы факторов,
оказывающие влияние на стратегию ценообразования и на принятие конкретных
решений. В специальной литературе по ценообразованию рассматриваются следующие
факторы: позиция и цели фирмы на рынке, издержки или фактор затрат, фактор
спроса и предложения, потребители, конкуренты, жизненный цикл продукта (степень
новизны продукции), фактор полезности, торгующие организации, структура рынка,
государственное воздействие на ценообразование.
Экспертный метод применяется в
случаях, когда важна потребительская оценка той или иной качественной
характеристики.
При экспертизе качества продукции
наиболее часто используют балльные оценки, которые даются непосредственно
экспертами или получаются в результате формализации процесса оценки.
Непосредственное назначение балльных оценок производится экспертами независимо
друг от друга или в процессе обсуждения. Количество баллов в принимаемой
оценочной шкале может быть разным. Для оценки показателей качества обычно
используют пяти-, семи- или десятибалльную шкалы (рисунок 2).
Пример
пятибалльной шкалы
Оценка
Число
баллов
Отличное
качество
5
Хорошее
качество
4
Вполне
удовлетворительное качество
3
Удовлетворительное
качество
2
Плохое
качество
1
Пример
семибалльной шкалы
Оценка
Число
баллов
Качество
очень высокое
7
Качество
высокое
6
Качество
выше среднего
5
Качество
среднее
4
Качество
ниже среднего
3
Качество
низкое
2
Качество
очень низкое
1
Рисунок 2 - Примеры экспертных оценок.
Выставляя баллы, эксперты сравнивают
качественные характеристики различных товаров.
Кроме этого, экспертами проставляется уровень
значимости характеристик товара по мере ее снижения - чем менее значима
характеристика товара для эксперта, тем ниже показатель значимости. Сумма
показателей значимости по всем характеристикам должна быть равна 100.
Рекомендуемое число экспертов от 4 до 7.
Для оценки уровня качественных и маркетинговых
характеристик товаров-конкурентов и нового товара экспертам предлагается
таблица 1, из которой исключена строка с ценами.
Каждый эксперт заполняет бланки, где выставляет
оценки, сравнивая качественные и маркетинговые характеристики изделий, и
ранжируя характеристики по степени их значимости. Пример анкеты оценки уровня
качества представлен в таблице 7, маркетинговых характеристик товаров - в
таблице 8.
Таблица 7. - Анкета оценки экспертами уровня
качества (эксперт №1)
Характеристика
товара
Конкуренты
(баллы - Б)
Blux
Значимость
Garmin
Explay
Mio
технические
масштаб
изображения
5
3
5
5
8
Масса
4
3
2
4
6
Точность
4
2
1
4
15
поддерживаемые
карты
5
5
2
5
8
Максимально
время работы от батареи
4
3
1
4
47
эстетические
Размер
3
3
4
4
10
дисплей
4
4
4
4
7
Сенсор
(есть/нет)
5
3
3
3
3
Таблица 8. - Оценка маркетинговых характеристик
товара экспертом №1.
Характеристика
товара
конкуренты
Новый
товар
Значимость*
Garmin
Explay
Mio
Blux
Цветовой
ассортимент
3
3
3
4
14
Гарантия
(год.)
2
2
2
3
63
Разъем
для связи с компьютером
4
4
4
4
15
мультимедиа
4
3
1
5
8
Таблица 9. - Анкета оценки экспертами уровня
качества (эксперт №2)
Характеристика
товара
Конкуренты
(баллы - Б)
Blux
Значимость
Garmin
Explay
Mio
технические
масштаб
изображения
5
3
4
5
8
Масса
4
3
2
5
6
Точность
5
2
1
3
15
поддерживаемые
карты
5
4
1
5
8
Максимально
время работы от батареи
5
3
2
5
47
эстетические
Размер
2
5 3
10
дисплей
5
5
5
5
7
Сенсор
(есть/нет)
4
2
2
5
3
Таблица 10. - Оценка маркетинговых характеристик
товара экспертом №2.
Характеристика
товара
конкуренты
Новый
товар
Значимость*
Garmin
Explay
Mio
Blux
Цветовой
ассортимент
1
1
1
5
14
Гарантия
(год.)
2
3
2
4
63
Разъем
для связи с компьютером
2
3
4
4
15
мультимедиа
4
2
1
5
8
Таблица 11. - Анкета оценки экспертами уровня
качества (эксперт №3)
Характеристика
товара
Конкуренты
(баллы - Б)
Blux
Значимость
Garmin
Explay
Mio
технические
масштаб
изображения
4
1
3
4
8
Масса
4
4
2
3
6
Точность
5
2
1
4
15
поддерживаемые
карты
3
3
1
3
8
Максимально
время работы от батареи
4
2
1
4
47
эстетические
Размер
2
1
3
4
10
дисплей
3
3
3
3
7
Сенсор
(есть/нет)
5
3
3
3
3
Таблица 12. - Оценка маркетинговых характеристик
товара экспертом №3.
Характеристика
товара
конкуренты
Новый
товар
Значимость*
Garmin
Explay
Mio
Blux
Цветовой
ассортимент
3
3
3
5
14
Гарантия
(год.)
4
1
3
5
63
Разъем
для связи с компьютером
4
3
2
3
15
мультимедиа
4
4
3
5
8
Таблица 13. - Анкета оценки экспертами уровня
качества (эксперт №4)
Характеристика
товара
Конкуренты
(баллы - Б)
Blux
Значимость
Garmin
Explay
Mio
технические
масштаб
изображения
4
3
4
5
8
Масса
3
3
1
4
6
Точность
4
2
3
5
15
поддерживаемые
карты
5
5
2
5
8
Максимально
время работы от батареи
4
3
3
5
47
эстетические
Размер
5
4
3
2
10
дисплей
3
3
3
3
7
Сенсор
(есть/нет)
5
3
3
4
3
Таблица 14. - Оценка маркетинговых характеристик
товара экспертом №4.
Характеристика
товара
конкуренты
Новый
товар
Значимость*
Garmin
Explay
Mio
Blux
Цветовой
ассортимент
3
3
3
5
14
Гарантия
(год.)
4
2
3
4
63
Разъем
для связи с компьютером
4
3
2
5
15
мультимедиа
4
3
1
5
8
Затем анкеты обрабатываются в несколько этапов:
. Рассчитывается среднее значение балловой
оценки по формуле:
где а - количество экспертов;
Бij - оценки в баллах, поставленные экспертами
j-й технической характеристике i-го товара.
. Аналогичным образом рассчитывается средний
показатель значимости (средний коэффициент весомости) каждой характеристики
товара.
. Составляется сводная таблица 9 для оценки
качества изделий, в которой рассчитывается суммарная балловая оценка каждого
изделия по формуле:
. Рассчитывается уровень качества сравниваемых
изделий относительно базового образца, который выбирается произвольно:
где Бсумбаз - суммарный показатель
качества по базовому изделию ;
Бсумi - суммарный показатель качества
по оцениваемому изделию.
Анализируя полученные экспертным методом оценки
качества, можно не только указать, какой объект лучше или хуже других, но и на
сколько.
Аналогичным образом оценивается и коэффициент
маркетинговые характеристики рынка.
Таблица 15. - Оценка уровня качества изделий
Технико-эксплуатационные
характеристики товара
Конкуренты
Новый
товар
Коэффициент
весомости
Gаrmin
Explay
Mio
Blux
Средний
балл
Бij×gj
Средний
балл
Бij×gj
Средний
балл
Бij×gj
Средний
балл
Бij×gj
Масштаб
изображения
4,5
36
2,5
20
4
32
4,5
36
8
Масса
3,75
22,5
3,25
19,5
1,75
10,5
4
24
6
Точность
4,5
67,5
2
30
1,5
22,5
4
60
15
Поддерживаемые
карты
4,5
36
4,25
34
1,5
12
4,5
36
8
Максимально
время работы от батареи
4,75
2,75
1,75
4,5
47
Размер
3
30
3,25
32,5
3,75
37,5
3,5
35
10
Дисплей
3,75
11,25
3,75
11,25
3,75
11,25
3,75
11,25
3
Сенсор
4,75
14,3
2,75
8,25
2,75
8,25
3,75
11,25
3
Суммарная
балловая оценка
33,5
24,5
20,75
32,5
100 1
0,7
0,6
0,97
Таблица 16 - Расчет коэффициента маркетинговых
характеристик
Технико-эксплуатационные
характеристики товара
Конкуренты
Новый
товар
Коэффициент
весомости
Gаrmin
Explay
Mio
Blux
Средний
балл
Бij×gj
Средний
балл
Бij×gj
Средний
балл
Бij×gj
Средний
балл
Бij×gj
Цветовой
ассортимент
2,5
35
2,5
35
2,5
35
4,75
66,5
14
Гарантия
3,5
220
3
189
2,5
157
4,25
267
63
Разъем
для связи с ПК
3,5
52,5
3,25
48,75
3
45
4
60
15
мультимедиа
4
32
3
24
2,5
20
5
40
8
Суммарная
балловая оценка
13,5
11,75
10,5
18
100
Коэффициент
маркетинговых характеристик
1
0,9
0,8
1,3
Численно оценить конкурентоспособность можно,
определив уровень конкурентоспособности. Уровень конкурентоспособности -
относительная характеристика изделия, проявляющаяся на рынке путем изменения
спроса и определяемая его потребительскими свойствами (качеством), нетоварными
факторами и ценой.
где УКСi - уровень конкурентоспособности
анализируемого изделия по отношению к базовому;
Цб - цена базового изделия, тыс.руб.;
УКi - уровень качества нового анализируемого
изделия по сравнению с базовым, (таблица 15);мi- коэффициент, учитывающий
влияние маркетинговых характеристик при приобретении i-ого вида товара
потребителем (таблица 16);
Цi - фактическая цена i-ого изделия (таблица 1
для товаров-конкурентов; п.6.2 розничная отпускная цена для нового товара),
тыс.руб.;
ЦВП - верхний предел цены i-го изделия, тыс.руб.
Расчет уровней конкурентоспособности изделий
сводится в таблицу 17.
Таблица 17
Характеристика
товара
конкуренты
Blux
Garmin
Explay
Mio
Уровень
качества
1
0,7
0,6
0,97
Коэффициент
нетоварных факторов
1
0,9
0,8
1,3
Верхний
предел цены, руб.
8703400
2203500
3358000
1500000
Фактическая
цена, руб.
5634200
1670500
2942400
1040527
Уровень
конкурентоспособности
1,54474
5,21006
2,95793
8,36442
Вывод: новый товар имеет преимущество перед
лидерами рынка. Его цена ниже, чем у самого популярного товара, а так как его
характеристики не уступают, а по некоторым позициям и превышают показатели
основного товара, то можно сделать вывод, что товар будет конкурентоспособным.
.4 Установление окончательной розничной цены
После установления цены на производимую
продукцию тем или иным методом, необходимо сопоставить рассчитанную отпускную
розничную цену с ценами на аналогичную продукцию, сложившимися на рынке в
соответствии с таблицами 1 и 18. В том случае, если рассчитанная цена единицы
продукции больше рыночных цен на продукты-аналоги, следует произвести
перерасчет цен, так как продукция не будет реализована в силу своей не
конкурентоспособности. Необходимо изменить или уровень рентабельности, или
произвести анализ изделия и технологии его изготовления (ФСА) с целью снижения
издержек. Расчет следует закончить тогда, когда может быть обеспечена
устойчивая продажа производимой продукции на рынке.
Результаты расчетов по данному пункту сводятся в
таблицу 18.
Таблица 18. - Установление отпускной розничной
цены изделия, руб.
Расчетные
цены
Окончательная
розничная отпускная цена изделия Цок.розн
Цены
конкурентов
Название
фирмы
Цена
Цена
предприятия
321398
1
100 000
Garmin
5634200
Explay
1670500
Оптовая
цена
495489
Mio
2942400
Розничная
отпускная цена
1040527
На основании проведенных исследований статистика
показывает, что покупатели более восприимчивы к округленным ценам, которые,
также, легко запоминать. В итоге окончательная розничная цена будет составлять
1100000 руб.
7 Определение технико-экономических показателей
работы предприятия (цеха)
.1 Системы оценки экономической эффективности
инновационных проектов
Для оценки целесообразности внедрения нового
изделия используются следующие понятия [6]:
Экономия - абсолютная величина, характеризующая
сокращение затрат какого-либо вида ресурса (как правило, одного) в процессе
производства продукции или оказания услуг. Например: экономия материалов, т.е.
уменьшение расходования материалов конкретного наименования за определенный
период времени; экономия электрической энергии, т.е. сокращение потребления
электрической энергии в некоторый отрезок времени; экономия капитальных
вложений, т.е. сокращение капитальных затрат при сооружении конкретного
объекта. Годовая экономия какого-либо ресурса - уменьшение затрат этого вида
ресурса в расчете на годовое применение (потребление) данного ресурса или на
годовое производство продукции.
Наряду с понятием экономия, также широко
применяется понятие "эффект".
Экономический эффект - это абсолютный
показатель, характеризующий рациональное использование всей совокупности
экономических ресурсов, их суммарную экономию. Если понятие "экономии"
связано с одним видом ресурса, и в рассматриваемых вариантах осуществления
производственного процесса может быть экономия одного вида и перерасход другого
вида ресурса, то понятие "эффект" учитывает экономии одних видов и
перерасход других видов ресурсов и характеризует суммарный результат. Еще одним
важным моментом, отличающим эффект от экономии, являются единицы измерения.
Экономия может быть выражена в натуральных абсолютных или стоимостных
показателях, а эффект выражается только в стоимостных показателях и его
измерителем являются денежные единицы.
Годовой экономический эффект - показатель,
характеризующий уменьшение всей совокупности затрат, связанных с производством
годового объема продукции
Интегральный экономический эффект рассчитывается
как разность всех поступлений средств и расходов за время предполагаемого
функционирования производства и использования ресурсов. Интегральный
экономический эффект формируется путем суммирования экономических эффектов,
рассчитанных для каждого года в отдельности.
Экономическая эффективность - понятие,
характеризующее результативность процесса человеческой деятельности, в котором
происходит потребление ресурсов и в итоге образуется полезный результат,
потребительские блага. Экономическая эффективность определяется путем
сопоставления результатов и затрат на достижение этих результатов.
Результаты, как и затраты, должны быть
представлены в стоимостном выражении, в одних и тех же измерителях - денежных
единицах. Если результаты превышают затраты, то можно утверждать, что имеет
место экономическая эффективность. Повышение экономической эффективности
заключается в увеличении полезных результатов на единицу затраченных ресурсов.
Срок окупаемости - период, в течение которого
затраты возвращаются в форме чистой прибыли.
При проведении оценки экономической
эффективности внедрения нового изделия используются различные системы
показателей: статическая и динамическая.
7.1.1 Статическая система оценки экономической
эффективности проектов
Статическая система оценки эффективности
является самой простой и обусловлена следующими факторами:
цены на производственные ресурсы - основные
фонды, сырье, материалы, комплектующие, энергию и топливо, заработная плата -
остаются неизменными в течение срока действия проекта;
все выплаты и отчисления (например, амортизация,
выплаты дивидендов и кредитов) производятся равными долями через одинаковые
промежутки времени;
банковские и налоговые ставки, ставки платы за
кредит постоянны;
существует стабильный спрос на производимую
продукцию, а цены на нее не изменяются.
Такие условия в реальной жизни соблюдаются не
всегда, а в условиях нестабильной экономики нашей республики они являются
скорее исключением, чем правилом. Показатели эффективности в статичных системах
рассчитываются по среднегодовым результатам деятельности предприятия. Статичная
система может применяться для проектов, которые осуществляются в краткосрочном
периоде, например, в течение одного года.
.1.2 Динамическая система оценки экономической
эффективности проектов
В динамических системах оценки анализируются
реальные денежные потоки за весь период инновационного проекта при этом должно
учитываться:
возможное изменение цен на производственные
ресурсы - минимальная заработная плата, изменение цен на сырье, материалы,
комплектующие, энергию и топливо, цены основных производственных фондов;
ускоренное списание амортизационных отчислений;
изменение объема производства в натуральном и
стоимостном выражении;
колебание процентных ставок по кредиту
вследствие инфляции и других рыночных факторов;
неравномерность поступлений (доходов) и вложений
(инвестиций) в инвестиционном периоде;
изменение налоговых платежей, вследствие
корректировки налогового законодательства;
возможное реинвестирование получаемых прибылей.
Эта система оценки экономической эффективности
проекта дает более точный результат, но расчеты более трудоемки по сравнению со
статичной системой. Динамичная система применяется при оценке проектов,
требующих больших капитальных вложений, производимых за ряд лет. При этом
вложения (инвестиции) и результаты (доходы) осуществляются в разные периоды
времени. Для обеспечения сопоставимости затрат и результатов их стоимость
определяется на конкретную дату.
Показатели экономической эффективности
инновационных проектов для статической и динамической систем приведены в
таблице 19.
В зависимости от прочитанного курса и выданного
задания расчеты экономической эффективности проекта проводятся в статической
или динамической системе.
Таблица 19. - Показатели экономической
эффективности проекта
Показатель
Единицы
измерения
Наименование
показателя
Статическая
система
Динамическая
система
Экономический
эффект
Рубли
(абсолютная величина)
Годовой
или среднегодовой экономический эффект Эг
Чистый
дисконтированный доход NPV
Экономическая
эффективность
руб./руб.
(относительная величина)
1.Рентабельность
или среднегодовая рентабельность производства Rпр; 2.Коэффициент
сравнительной экономической эффективности капитальных вложений Ен
1.Внутренняя
норма рентабельности IRR; 2.Индекс доходности PI
Срок
окупаемости
Годы,
месяцы
Период
окупаемости (дополнительных) капитальных вложений Ток
Период
окупаемости инвестиций РВ
.2 Расчет технико-экономических показателей
проекта в статической системе
.2.1 Расчет доходов от реализации продукции
Предприятия в целях улучшения своих
производственно-хозяйственных результатов заинтересованы внедрять только те
мероприятия, которые в наибольшей степени способствуют увеличению прибыли,
остающейся в их распоряжении. Лучшим признается вариант, у которого при
тождестве результатов величина прибыли максимальна.
Выручка от реализации продукции в розничной
торговле определяется как:
где Цок.розн -
окончательная розничная цена, руб. (таблица 18)- годовой выпуск продукции, шт.
Доход предприятия розничной торговли без НДС
рассчитывается по формуле:
Доход сбытовых организаций определяется как:
а доход предприятия-изготовителя как:
где Нцрозн, Нцопт -
соответственно оптовая и розничная наценки, принятые в п.6.2.
Косвенные налоги, уплачиваемые
предприятием-изготовителем, рассчитываются по следующим формулам:
налог на добавленную стоимость
Выручка предприятия с НДС составляет
ВРпрНДС=ВПпр+НДСВЫХ.
Рассчитывается валовая прибыль
ПРвал=ВРпр-Ак-Срп, руб.
где Срп - себестоимость реализованной продукции,
руб. (таблица 3 для годовой программы выпуска).
Рассчитывается прибыль от реализации продукции
(работ, услуг)
ПРрп=ПРвал-Рупр-Рком, руб.
где Рупр - управленческие расходы, руб. (таблица
3);
Рком - коммерческие расходы (расходы по
реализации продукции), руб. (таблица 3).
Балансовая прибыль предприятия будет
рассчитываться по формуле:
где Сп - полная
себестоимость годового выпуска продукции, руб.
Налогооблагаемая прибыль определяется по формуле
где Пльгот - величина льготируемой
прибыли (в курсовой работе ничего не льготируем).
Налог на прибыль составляет:
Где hпр - ставка налога на прибыль, %
(в соответствии со ставкой, действующей на момент написания работы 25%).
Чистая прибыль составит:
Чистую прибыль предприятия используют для
создания фондов накопления, потребления, резервного фонда, погашения кредитов и
выплаты процентных платежей по ним, выдачи дивидендов и т.д.
Чистый доход рассчитывается как:
где Агод - годовые
амортизационные отчисления, руб.
Входной НДС (на купленные материальные ресурсы)
рассчитывается по формуле
НДСВХОД = (М+ПФ)*hндс/100%, руб.
где М - стоимость
сырья и материалов на годовую программу выпуска, руб. (таблица 3);
Пф - стоимость
комплектующих изделия, полуфабрикатов и услуг сторонних организаций, носящих
производственный характер на годовую программу выпуска, руб. (таблица 3).
Уплаченный НДС рассчитывается как
НДСупл=НДСВЫХ-НДСВХОД, руб.
Результаты расчетов прибылей и налогов сводятся
в таблицу 20.
Таблица 20
Наименование
показателей.
Значение
показателя за год, руб.
Выручка
предприятия с косвенными налогами
НДСВЫХ
(на весь объем продукции)
Акцизный
налог
-
Косвенные
налоги (3+4)
Выручка
предприятия без косвенных налогов (1-4)
92131193693
Себестоимость
реализованной продукции
17465596000
Валовая
прибыль (5-6)
74665597693
Управленческие
расходы
4808790000
Расходы
на реализацию (коммерческие)
12750000000
Прибыль
от реализации продукции
Прибыль
льготируемая
0
Налогооблагаемая
прибыль (10-11)
Налог
на прибыль
8789041718
Чистая
прибыль (12-13)
35156166876
Амортизация
Чистый
доход (14+15)
17358166876
НДСВХОД
(на весь объем продукции)
НДС
уплаченный
Налог
на недвижимость (п.3.13)
252
Отчисления
в бюджет и не бюджетные фонды, руб. (таблица 5)
1533323
Всего
налогов (4+13+18+19+20))
33039773491
Налоговая
нагрузка (стр.21/стр.1*100%)
3138
.2.2 Технико-экономические показатели проекта
Система экономической эффективности проекта,
базирующаяся на годовых результатах, включает следующие показатели:
Годовой экономический эффект инвестиций - это
полезный результат экономической деятельности, измеряемый обычно разностью
между денежным доходом от деятельности и денежными расходами на ее
осуществление
где r - ставка
платы за кредит в десятичном виде (принимается действующая ставка
рефинансирования27%),
К - годовые вложения в основные производственные
средства и оборотные средства, руб. (таблицы 2 и 4).
Рентабельность производства по чистой прибыли
характеризует чистую прибыль, получаемую на единицу инвестиций. Она должна быть
не ниже ставки платы за кредит
Где ОСн - величина
нормируемых оборотных средств предприятия (цеха), руб.;
Пч - чистая прибыль
предприятия, руб.
Срок окупаемости капитальных вложений
представляет временной отрезок использования экономического объекта, в течение
которого инвестиции равномерно возвращаются потоком чистой прибыли.
Производительность труда рассчитывается по
формуле:
где ВРпр - величина годового выпуска
продукции в стоимостном выражении, руб.;
Робщ - общая численность работников
предприятия, чел.
Фондоотдача основных производственных фондов
определяется как
Где Фср.год -
среднегодовая стоимость основных производственных фондов, руб.
Период оборачиваемости оборотных средств
рассчитывается по формуле:
где Тпл -
длительность планового периода (в году принимается 360 дней);
Коб - коэффициент
оборачиваемости.
Где ОС - величина
оборотных средств, руб.
Материалоемкость продукции рассчитывается по
формуле:
где М - годовые
затраты на сырье и материалы на изделие, руб.;
Пф - стоимость
полуфабрикатов и комплектующих изделий на годовую программу выпуска, руб.
Фондоемкость продукции рассчитывается как:
Рентабельность продукции определяется по формуле
где Сп - полная
себестоимость годового выпуска продукции, руб.
.2.3 Анализ безубыточности
Существенное значение для деятельности
предприятия имеет соотношение между постоянными и переменными издержками, что
можно показать на примере определения точки безубыточности. В зависимости от
цены единицы продукции, соотношение между постоянными и переменными издержками
будет определять тот объем производства, при котором деятельность предприятия
становится рентабельной и оно начинает получать прибыль. На основе этого
соотношения определяется так называемая точка безубыточности - это такая точка
на прямой объема производства продукции, при достижении которой доходы от
продаж равны издержкам производства. Точка безубыточности может быть также
выражена в виде уровня использования производственной мощности предприятия, при
котором доходы от продаж и издержки производства равны.
При определении точки безубыточности необходимо
отметить следующие условия, соблюдение которых является обязательным для
достижения достоверного результата:
объем производства продукции равен объему
реализации, т.е. все производственные изделия реализуются;
цена единицы продукции остается одинаковой во
времени для всех уровней производства;
постоянные издержки остаются неизменными для
любого объема производства;
переменные удельные издержки изменяются
пропорционально объему производства.
Аналитическое определение точки безубыточности
производится по формуле:
где Nтб - объем производства в точке
безубыточности, шт.;
Цпр - цена единицы продукции у
предприятия-изготовителя, руб.;- постоянные издержки на весь объем продукции,
руб.;С - переменные издержки на единицу продукции, руб.
Цена единицы продукции рассчитывается как:
Если обозначить объем выпуска продукции в штуках
при полном использовании производственной мощности через Nmax, то максимальная
выручка будет рассчитываться по формуле:
ВРmax = Цпр*Nmax , руб.
Путем несложных преобразований можно определить
тот уровень использования производственной мощности предприятия, при котором
будет достигнута точка безубыточности:
Итоги расчетов технических и
экономических показателей проекта сводятся в таблицу 15.
Таблица 15 - Технико-экономические
показатели проекта
Основные
показатели
Обозначение
Единица
измерения Годовой
выпуск продукции:
в
натуральном выражении
N
шт.
170000
в
стоимостном выражении
BРпр
руб.
Численность
работающих
Робщ
чел.
175
Производительность
труда
Вр
руб./
чел.
451254826
Годовой
фонд оплаты труда
ФЗП
Млн.
руб.
7090,52
Среднемесячная
заработная плата по предприятию.
ЗПср.мес
руб.
3140000
Стоимость
основных производственных фондов
К
руб.
Фондоотдача
основных производственных фондов
Вф
руб./руб.
4,2
Величина
оборотных средств
нормируемых
ОСн
руб.
989869652
общих
ОС
руб.
1158147482
Период
оборачиваемости оборотных средств
Тоб
дней
85,7
Себестоимость
единицы продукции
Сп
руб.
206025
Чистая
прибыль предприятия
Пч
руб.
Чистый
доход предприятия
Дч
руб.
17358166876
Рентабельность
производства
Rпр
%
200
Материалоёмкость
продукции
Мв
руб./руб.
0,13
Фондоёмкость
продукции
Фв
руб./руб.
Рентабельность
продукции
Rизд
%
125,5
Точка
безубыточности
Nтб
штук
Годовой
экономический эффект
Эгод
Руб.
Период
окупаемости капитальных вложений
Ток
лет
0,5
Заключение
В данной курсовой работе перед нами была
поставлена задача организовать эффективное производство GPS-навигаторов. Это
включало в себя маркетинговое исследование рынка, разработку нового товара и
его технических характеристик, расчёт капитальных вложений в основные фонды,
расчёт себестоимости продукции, определение численности рабочих и фонда
заработной платы, а также расчёт качества и конкурентоспособности изделия, в
конце практической работы был проведен расчёт прибыли и экономической
эффективности проекта. В ходе выполнения курсовой работы были рассчитаны такие
экономические показатели производства, как:
технико-экономические показатели
численность работающих
капитальные вложения (инвестиции) в основные
производственные фонды
капитальные вложения в оборотные средства
предприятия (цеха)
фонд заработной платы
розничная цена готового изделия
определены себестоимости продукции и цены к
продаже и др.
В ходе данной курсовой работе были рассчитаны
все основные показатели, необходимые для создания эффективного предприятия и
организации эффективного производства по производству навигаторов.
При анализе всех показателей можно заметить, что
данное предприятие является эффективным, так как все показатели находятся в
пределах нормы, а продукция является конкурентной по сравнению с аналогичной
продукцией других производителей. Это говорит о том, что мы можем и дальше
развивать своё производство и добиваться дальнейшего улучшения нашего товара,
внедряя какие-либо новые разработки и, тем самым повышая конкурентоспособность
своего товара на рынке.
Сделав все вышеперечисленные расчеты, было
выявлено, что на изготовление навигаторов необходимы большие средства. Несмотря
на то, что они пользуются спросом и в нашей республике, и за границей, они
должны обладать хорошим качеством, рентабельностью, постоянно
совершенствоваться и, конечно, иметь не очень высокую цену. Только в этом
случае они будут обладать конкурентоспособностью.
Для повышения эффективности производства
необходимо вовлечь в работу все бездействующее оборудование, сократить простои
оборудования. Тогда продукция будет подтверждаться высокой рентабельностью, а
значит и все производство в целом. Производимые навигаторы обладают всеми
вышеперечисленными качествами, что позволяет надеяться на успех. Уже разработан
проект по продаже PSD в магазинах нашей республики. Развитие международной
торговли крайне важно для страны. В общем виде международная торговля является
средством, с помощью которого страны могут развивать специализацию, повышать
производительность своих ресурсов и, таким образом, увеличивать общий объем
производства.
Список использованных источников
1. Расчеты экономической
эффективности новой техники: Справочник / Под.ред. К.М.Великанова. - Л.:
Машиностроение, 1990. - 448 с.
2. Налоговый кодекс Республики
Беларусь (общая часть) от 19 декабря 2002 г. № 166-З
. Налоговый кодекс Республики
Беларусь (особенная часть) от 29 декабря 2009 г. № 71-З
. Постановление Министерства
экономики Республики Беларусь, Министерства финансов Республики Беларусь и
Министерства архитектуры и строительства Республики Беларусь от 27.02.2009 №
37/18/6 «Инструкция о порядке начисления амортизации основных средств и
нематериальных активов»
. Постановление Министерства
экономики Республики Беларусь от 30.09.2011 № 161 «Об установлении нормативных
сроков службы основных средств и признании утратившими силу некоторых
постановлений Министерства экономики Республики Беларусь»
. Постановление Минфина РБ от
29.06.2011 № 50 «Об установлении типового плана счетов бухгалтерского учета,
утверждении Инструкции о порядке применения типового плана счетов
бухгалтерского учета и признании утратившими силу некоторых постановлений
Министерства финансов Республики Беларусь и их отдельных структурных элементов»
. Постановление Министерства
финансов Республики Беларусь от 30.09.2011 № 102 «Об утверждении Инструкции по
бухгалтерскому учету доходов и расходов и признании утратившими силу некоторых
постановлений Министерства финансов Республики Беларусь и их отдельных
структурных элементов»
. Комментарий к Инструкции по
бухгалтерскому учету доходов и расходов, утвержденной постановлением
Министерства финансов Республики Беларусь от 30.09.2011 № 102
. Постановление Министерства
экономики Республики Беларусь, Министерства финансов Республики Беларусь,
Министерства труда и социальной защиты Республики Беларусь от 30 октября 2008
г. № 210/161/151 «Об утверждении Основных положений по составу затрат,
включаемых в себестоимость продукции (работ, услуг)»
. Постановление Министерства
финансов Республики Беларусь от 26 декабря 2003 г. № 182 Об утверждении
Инструкции по бухгалтерскому учету "Расходы организации"
. Указ Президента Республики
Беларусь от 9 июня 2006 г. №380 "О некоторых вопросах правового
регулирования определения состава затрат по производству и реализации
продукции, товаров (работ, услуг), учитываемых при налогообложении
прибыли".
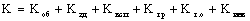 , руб.
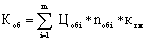 , руб.
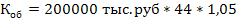 =9240000 тыс. руб.
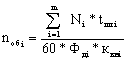 , шт.
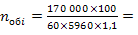 43,2
 =44
 .

 , м2
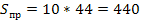 м2
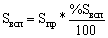 , м2
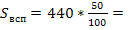 220
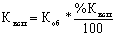 , руб.,
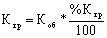 , руб.,
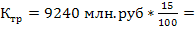 1386 млн. руб.
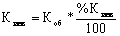 , руб.,
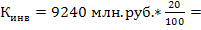 1848 млн. руб.
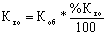 , руб.,
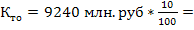 924 млн. руб.
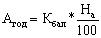 , руб.
 , руб.
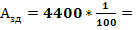 44 млн. руб
 , руб.
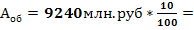 924 млн. руб
 , руб.
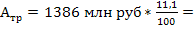 153,8 млн руб
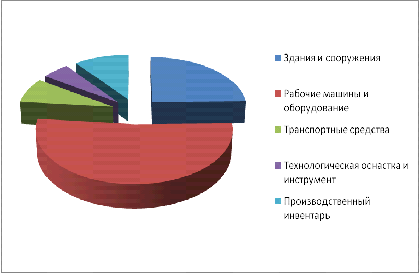
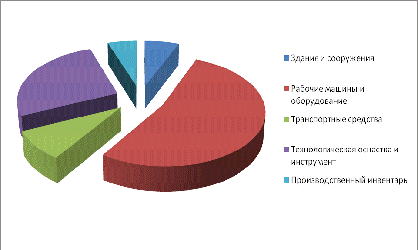
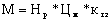 , руб./изд.
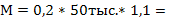 11 тыс.
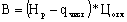 , руб./изд.
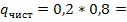 0,16
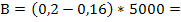 200 руб/изд
 , руб.
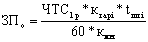 , руб./изд.
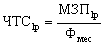 , руб./час
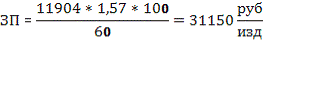
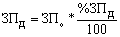 , руб./изд.
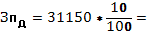 3115 руб./изд.
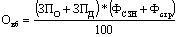 , руб./изд.
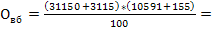 3682116,9
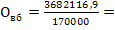 21
 , руб./изд.
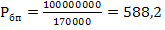 руб/изд.
 , руб./изд.
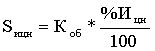 , руб./изд.,
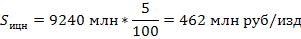
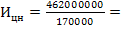 2717,6 руб./изд.
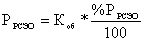 , руб./изд.
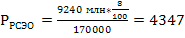 руб./изд.
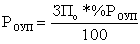 , руб./изд.
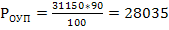 руб./изд.
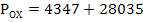 =32382руб./изд.
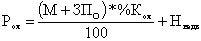 , руб./изд.
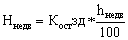 , руб.
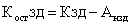 ,
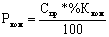 , руб./изд.
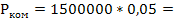 75000 руб./изд.
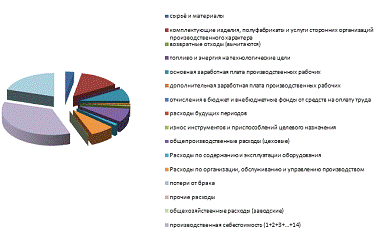
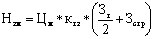 , руб.
 ,
 ,
 , кг, м3 и т.д.
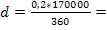 94,4
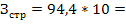 944
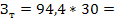 2832
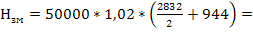 120,36 млн. руб.

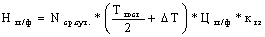 , руб.
 , шт./день
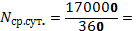 472 шт./день
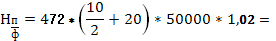 601,8 млн.руб.
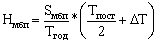 , руб. =
 1666000 руб.
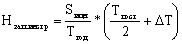 , =38,5 млн руб.
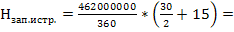 38,5 млн. руб.
 = 256042925,4 руб.
 , 10 млн. руб.
 , руб.
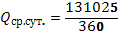 =363,9 руб.
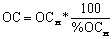 =1158147492,84
руб.
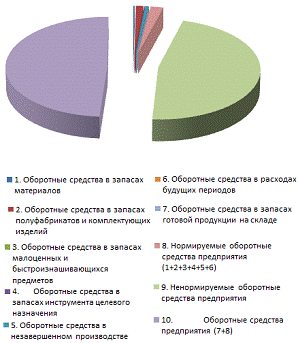
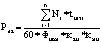 = 63чел.
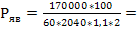 63 чел.
 = 70чел.
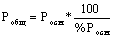 = 175чел.
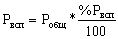 = 53чел.
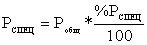 = 27чел.
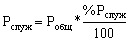 = 17чел.
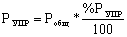 = 8чел.
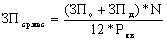 , руб.
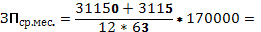 7705092 руб.
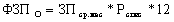 , руб.
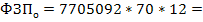 6472277280 руб.
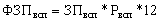 , руб.
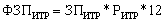 = 1607,04 млн. руб
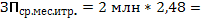 4,96 млн. руб
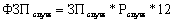 , руб.
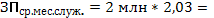 4,06 млн. руб
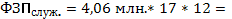 828,24 млн. руб
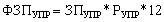 , руб.
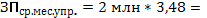 6,96 млн. руб
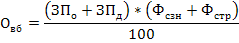
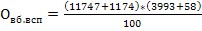 =523429,71 руб.
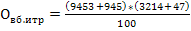 =339078,78 руб.
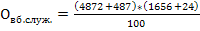 =90031,2 руб.
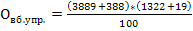 =57354,57 руб
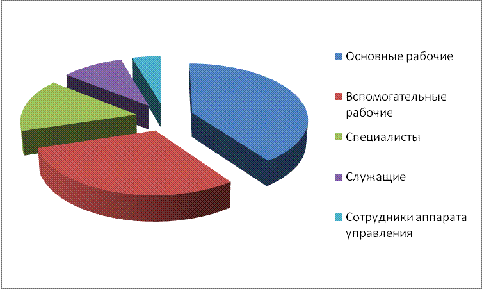
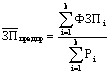 , руб.
 -
фонд заработной платы всех работников предприятия, руб.;
 -
численность всех работников предприятия, чел.;=1…k - категория работников предприятия.
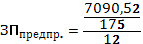 =3376438 руб.
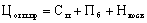 , руб.
 , руб.
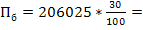 61807,5 руб.
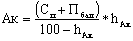 , руб.
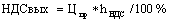 , руб.
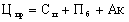 , руб.
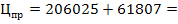 267832 руб.
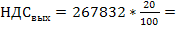 53566,4 руб.
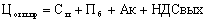 , руб.
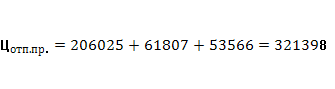 руб.
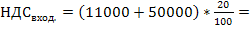 12200 руб.
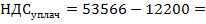 41366 руб.
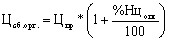 , руб./изд.
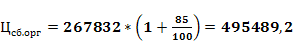 руб.
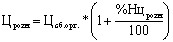 , руб./изд.
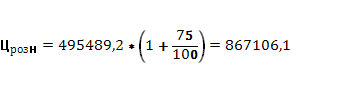
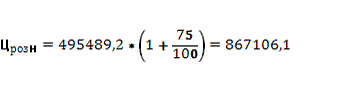 руб.
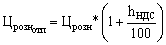 , руб./изд.
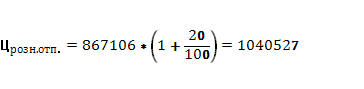 руб.

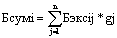 .
 ,
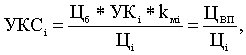
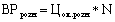 ,
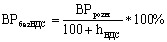 , руб.
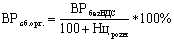 , руб.,
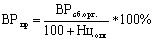 , руб.,
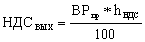 , руб.;
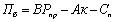 , руб.
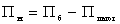 , руб.
 =
8789041718 руб.
 = 35156166876 руб.
 = 17358166876руб.
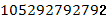
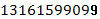
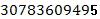
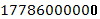

 , руб.
 ,
 , лет.
 =
451254826руб./чел.
 = 4,2 руб./руб.
 , дней
 = 4,2 оборотов
 = 0,13 руб./руб.
 , руб./руб.
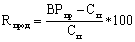 = 125,5%
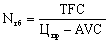 , штук
 , руб.
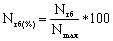 , %.
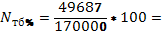
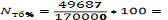 29 %