Курсовая работа (т): Оцінка стану нарахування основної заробітної плати та прийняття управлінських рішень щодо її впливу на витрати підприємства
Оцінка стану нарахування основної заробітної плати та прийняття управлінських рішень щодо її впливу на витрати підприємства
Курсова робота
На
тему: «Оцінка стану нарахування основної заробітної плати та прийняття
управлінських рішень щодо її впливу на витрати підприємства»
ЗМІСТ
Вступ
1. Сутність та характеристика основної заробітної плати
2. Нормативно-правова і облікова інформація та використання її для прийняття управлінських рішень.
3. Оцінка стану нарахування основної заробітної плати у динаміці та її складових
4. Оцінка впливу основної заробітної плати на фонд оплати праці та витрати підприємства у порівнянні з випуском продукції
. Узагальнення даних стану нарахування основної заробітної плати для прийняття управлінських рішень з оптимізації витрат на оплату праці та підвищення ефективності діяльності підприємства
Висновки
Списки
використаних джерел
ВСТУП
Сучасна політика спрямована на ефективність функціонування та розвиток суб'єктів господарювання, забезпечення формування відповідних індивідуальних і колективних стимулів, основною формою реалізації яких є оплата праці різних категорій персоналу.
Проблеми пов’язані з обліком праці та заробітної плати займає одне з центральних місць в системі обліку на підприємстві. Заробітна плата є основним джерелом доходів робітників фірм, підприємств. Праця працюючих є необхідною складовою частиною процесу виробництва, споживання та розподілу створеного продукту.
За умов розвитку підприємства та існування різних форм власності заробіток працівника вже не визначається розміром якогось гарантованого фонду оплати праці, а все більше залежить від кінцевих результатів і доходів діяльності підприємства.
Актуальність даної теми полягає в тому, що заробітна плата являється однією з основних категорій обліку на підприємстві. Вона безпосередньо впливає на обсяг витрат. Необхідно вказати на те, що вірно розроблена система заохочень стимулює підвищення продуктивності праці, а саме: премії, доплати тощо. Праця робітників повинна оплачуватися відповідно до умов праці, складності та інших вимог, що встановлені на даному підприємстві.
Метою курсової роботи є оцінка стану нарахування основної заробітної плати та її впливу на витрати підприємства.
Завданням курсової роботи є висвітлення:
сутності і характеристики основної заробітної плати;
нормативно - правової і облікової інформації та використання її для прийняття управлінських рішень;
оцінка динаміки та структури основної заробітної плати;
оцінка впливу основної заробітної плати на фонд оплати праці та витрати підприємства;
узагальнення стану нарахування основної заробітної плати та прийняття управлінських рішень з оптимізації витрат на оплату праці.
Об’єктом дослідження є Приватне Акціонерне Товариство «Аеробуд» (надалі ПрАТ «Аеробуд»).
Предметом дослідження є система умов, чинників, інструментів та методики, що забезпечують оцінку стану нарахування основної заробітної плати на ПрАТ «Аеробуд».
Увагу економістів здавна привертала проблема з’ясування суті заробітної плати, її джерел, а також функцій, які вона виконує за умов різних економічних систем. В наш час над проблемою обліку та нарахування заробітної плати працюють такі науковці як Бабак А.П., Калина А.В., Колот А.С., Ковальова М.А., Назарбаєва Р.Е., Назаров М.В., Новіков В.В., Носіївська О.М., Солдатенко М.В., Чекардіна А.І [ 5 ].
ПрАТ«Аеробуд» знаходиться за адресою: м. Київ, вул..
Пшенична, буд.4а, Основна діяльність базового підприємства пов’язана з
виробництвом металевих конструкцій, наданням будівельних послуг по
проектуванню, будівництву, ремонту та реконструкції об’єктів промислового,
адміністративного та житлового призначення, а також аеродромних споруд.
Таблиця 1
Основні економічні показники діяльності ПрАТ « Аеробуд» за 2011-2013 рік
|
Складові ФОП |
2011 р. |
2012 р. |
2013 р. |
Абсолютне відхилення 2013р. від: |
|
|
|
|
|
|
2011 р. |
2012 р. |
|
Фонд оплати праці в т.ч., тис. грн: |
15146 |
19258 |
22610 |
7464 |
3352 |
|
основна заробітної плата, тис. грн. |
11390 |
14995 |
17768 |
6378 |
2773 |
|
Операційні витрати підприємства, тис. грн. |
383064 |
344026 |
426000 |
42936 |
81974 |
|
Доход(виручка) від реалізації продукції, тис. грн. |
369456 |
315611 |
402213 |
32757 |
86602 |
|
Собівартість реалізованої продукції, тис.грн. |
355558 |
324997 |
404309 |
48751 |
79312 |
|
Середня заробітна плата, грн. |
1249 |
1574 |
1952 |
703 |
378 |
|
Середньоспискова чисельність працівників |
1010 |
1019 |
995 |
-15 |
-24 |
Дані таблиці дозволяють зробити загальний огляд змін фінансового стану підприємства на кінець звітного періоду порівнюючи з початком звітного року. У 2013 р. спостерігається збільшення доходу від реалізації 86602 тис.грн. Собівартості продукції також збільшилась на 79312 тис.грн. Основна заробітна плата протягом 2011-2013рр. зросла з 11390 тис.грн. до 17768 тис.грн. Дане відхилення зумовлене зміною розміру мінімальної місячної тарифної ставки (окладу), встановленому у колективному договорі 2011-2013 рр., а також коливанням чисельності працівників.
Основними джерелами інформації для написання курсової роботи є:
первинні документи (форми обліку особового складу, табель обліку робочого часу, наряд на відрядну роботу, наказ підприємства при прийнятті на роботу(звільненні), листок непрацездатності);
облікові регістри: розрахунково - платіжна відомість, відомість по рахунку 661 Розрахунки за заробітною платою, відомість по рахунку 231 Основне виробництво;
форми звітності : форма №1 «Баланс» станом на 2012-2013 рр. , форма № 2 «Звіт про фінансові результати (Звіт про сукупний дохід)» станом на 2012-2013 рр., форма № 3 «Звіт про рух грошових коштів» станом на 2012-2013 рр., форма «Звіт про власний капітал» станом на 2012-2013 рр., форма №5 «Примітки до річної фінансової звітності» 2011-2013 рр, форма 1-ПВ «Звіт з праці (квартальна)» станом на 2011-2013 рр.
1. Cутність та характеристика основної
заробітної плати
Одним із компонентів благозабезпеченості народу є заробітна плата, отримана у відповідності з працею, її якістю і результатами. Ефективність праці в більшості визначається її оплатою.
Прогрес суспільства та його конкретних суб'єктів реалізується перш за все через зміцнення та розвиток особистих, матеріальних стимулів, основною формою яких є оплата праці.
Заробітна плата є найбільш мобільною і гнучкою формою в загальній системі розподілень. Являючись частиною національного доходу, вираженого в грошовій формі, заробітна плата формується, діє та відображає процеси, які виникають в державі.
Економічні, правові та організаційні засади оплати праці працівників регламентуються Законом України «Про оплату праці» [7].
У законодавстві вживаються два терміни - «оплата праці» і «заробітна плата». Щодо оплати праці найманих працівників термін «заробітна плата» застосовується традиційно. В законі визначення заробітної плати дано як - «винагорода, обчислена, як правило, у грошовому виразі, яку за трудовим договором власник або уповноважений ним орган виплачує працівникові за виконану ним роботу» . Розмір заробітної плати залежить від складності та умов виконуваної роботи, професійно-ділових якостей працівника, результатів його праці та господарської діяльності установи [7].
Як соціально-економічна категорія заробітна плата являє собою певну частину прибутків громадян, що фіксується в грошовій формі, в структурі національного прибутку країни. Як відомо, з доходів громадяни виплачують прибутковий податок. За цим показником можна проаналізувати доходи населення.
Економічна сутність заробітної плати в різних літературних джерелах трактується по-різному. Різні економісти заробітну плату розглядали як плату за працю, робочу силу, послуги праці або робочої сили, а також здачу послуг людей в оренду за певну ціну (П.Б. Самуельсон). Інші американські економісти стверджують, що «заробітна плата, або ставка заробітної плати, - це ціна , що виплачується за використання праці». Продуктивна теорія заробітної плати закорінена у концепції факторів виробництва Ж.-Б. Сея, у XX ст. її детальніше розробляв Дж.Б. Кларк. А.Маршалл, П.Б. Самуельсон та інші вчені також розглядали звробітну плату як ціну одного з факторів виробництва, що визначається граничним продуктом - додатковим випуском продукції при використанні щє однієї одиниці праці (або одного працівника) за незмінності всіх інших витрат. Визначаючи заробітну плату, А. Сміт розглядав два стани суспільства: при простому і капіталістичному товарному виробництві. В умовах першого він вважав заробітну плату рівну вартості виробленого товару. При другому способі виробництва, він зауважує, що робітник вже не одержує вартість всього продукта своєї праці, тому і розрізняє різні суми заробітної плати [16].
Отже, заробітна плата є грошовим виразом вартості і ціни товару робоча сила, її речовим і матеріальним змістом є кількість життєвих благ, необхідних для відтворення робочої сили найманого робітника і членів його сімей. Це життєвий фонд робітника, який в умовах товарного виробництва має і вартість, і грошовий вираз.
Заробітна плата є, і надалі залишатиметься основним джерелом доходів найманих працівників (на їх частку припадає понад 90 % зайнятого працездатного населення). Нині саме заробітній платі належить переважаюче значення в мотиваційному механізмі.
Заробітна плата як економічна категорія належить до числа найскладніших, поряд з такими категоріями, як прибуток, податки, зайнятість.
Винятково важлива роль заробітної плати в функціонуванні економіки зумовлена тим, що вона має одночасно та рівноцінно виконувати принаймні чотири функції - відтворювальну, стимулюючу, регулюючу і соціальну.
Оплата праці складається з основної заробітної плати, додаткової заробітної плати та інших заохочувальних і компенсаційних виплат.
Основна заробітна плата це - винагорода за виконану роботу відповідно до встановлених норм праці (норми часу, виробітку, обслуговування, посадові обов'язки). Вона встановлюється у вигляді тарифних ставок (окладів) і відрядних розцінок для робітників та посадових окладів для службовців [25].
Додаткова заробітна плата - це винагорода, яка виплачується за працю понад установлені норми - за трудові успіхи, винахідливість, а також за особливі умови праці.
Мінімальна заробітна плата - це законодавчо встановлений розмір заробітної плати за просту, некваліфіковану працю, нижче якого не може здійснюватися оплата за виконану працівником місячну, погодинну норму праці (обсяг роботи)[8].
У сучасних умовах розмір заробітної плати залежить в основному від фінансових можливостей підприємства і принципу матеріального заохочення кожного працівника.
Законом України «Про Державний бюджет України на 2014 рік» [9] встановлено розміри мінімальної заробітної платита прожиткового мінімуму на 2014 р.
Мінімальна заробітна плата:
у місячному розмірі: з 1 січня - 1218 грн, з 1 липня - 1250 грн, з 1 жовтня - 1301 грн;
у погодинному розмірі: з 1 січня - 7,3 грн, з 1 липня - 7,49 грн, з 1 жовтня - 7,8 грн.
До мінімальної заробітної плати не включаються:
доплати;
надбавки;
заохочувальні і компенсаційні виплати.
До інших заохочувальних та компенсаційних виплат належать виплати у формі винагород за підсумками роботи за рік, премії спеціальними системами і положеннями, компенсаційні та інші грошові і матеріальні виплати, які не передбачені актами чинного законодавства або які провадяться понад встановлені зазначеними актами норми.
Заробітна плата виплачується працівникам регулярно в робочі дні в строки, встановлені у колективному договорі, але не рідше двох разів на місяць через проміжок часу, що не перевищує шістнадцяти календарних днів. У разі, коли день виплати заробітної плати збігається з вихідним, святковим або неробочим днем, заробітна плата виплачується напередодні. Виплата заробітної плати здійснюється за місцем роботи. За особистою письмовою згодою працівника виплата заробітної плати може здійснюватися через установи банків, поштовими переказами на вказаний ними рахунок (адресу) з обов'язковою оплатою цих послуг за рахунок власника або уповноваженого ним органу [25] .
Усі витрати на оплату праці формують фонд оплати праці. Фонд оплати праці - основна складова частина фонду споживання.
Під фондом оплати праці розуміють всю суму виплат, визначених по тарифах, окладах і розцінках, прогресивних доплатах, преміальних системах, а також матеріальним заохоченням, соціальних доплатах, та інші виплати з прибутку.
Отже, джерелом виплати заробітної плати на підприємстві є фонд оплати праці. Відповідальність за правильне планування та використання коштів фонду оплати праці покладено на керівника установи і головного бухгалтера.
Форми і системи оплати праці, норми праці, розцінки, тарифні сітки, схеми посадових окладів, умови запровадження та розміри надбавок, доплат, премій, винагород та інших заохочувальних, компенсаційних і гарантійних виплат встановлюються підприємствами у колективному договорі з дотриманням норм і гарантій, передбачених законодавством, генеральною та галузевими (регіональними) угодами. У разі, коли колективний договір на підприємстві не укладено, власник або уповноважений ним орган зобов'язаний погодити ці питання з профспілковим органом, що представляє інтереси більшості працівників, а у разі його відсутності - з іншим уповноваженим на представництво органом [23]. Підприємство самостійно встановлює форми і системи оплати праці.
Загальна схема структури заробітної плати, діючих форм та систем оплати
праці наведена на рис. 1.1.
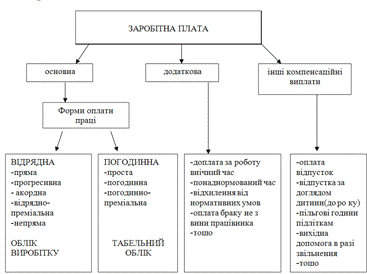
Рис. 1.1 Форми та системи оплати праці на ЗАТ «Аеробуд»
На підприємстві ЗАТ «Аеробуд» застосовують форми оплати праці, як погодинну так і відрядну. Для нарахування заробітної плати працівникам, що беруть участь у виробництві, праця яких підлягає нормуванню, застосовують відрядно-преміальну форму,а для працівників, праця яких не підлягає нормуванню - погодинно-преміальну.
2. Нормативно-правова і облікова інформація та використання
її для прийняття управлінських рішень
На кожному підприємстві в Україні має бути реальна й достовірна інформація про трудомісткість вироблюваної продукції, про нарахування заробітної плати. Таку інформацію повинен забезпечити бухгалтерський облік .
Чинними офіційними документами для обліку основної заробітної плати на ПрАТ « Аеробуд» є документи наведені в таблиці 2.1.
Таблиця 2.1
Нормативно-правові акти з обліку заробітної плати
|
Назва, номер, дата, орган влади |
Зміст законодавчо-нормативної інформації і її використання при аналізі і прийнятті рішень |
|
1 |
2 |
|
Кодекс законів про працю України Верховна Рада Української Радянської Соціалістичної Республіки , 10.12.71р. (Відомості Верховної Ради УРСР, 1971, № 50) з подальшими змінами і доповненнями; 1999 р. № 12-43, ст. 378. |
Регулює трудові відносини всіх працівників, встановлює високий рівень умов праці, всемірну охорону трудових прав працівників |
|
Податковий кодекс України Верховна Рада України, 02.12.2010 № 2755-VI |
Регулює відносини, що виникають у сфері справляння податків і зборів. |
|
Про оплату праці, Закон, Верховна Рада України, № 108/95-ВР від 2403.95 р., зі змінами та доповненнями |
Визначає економічні, правові та організаційні засади оплати праці працівників. |
|
Національне положення (стандарт) бухгалтерського обліку 1 «Загальні вимоги до фінансової звітності (із змінами внесеними наказом Мінфіну від 27.06.2013 р. №627) |
Визначаються зміст і форма річної фінансової звітності та загальні вимоги до розкриття їх статей. |
|
Про затвердження Положення (стандарту) бухгалтерського обліку 26 «Виплати працівникам» Наказ, Міністерство фінансів України №601, 28.10.2003р. |
Визначає методологічні засади формування в бухгалтерському обліку інформації про виплати (у грошовій і не грошовій формах) за роботи, виконані працівниками, та її розкриття у фінансовій звітності. |
|
Про затвердження Плану рахунків бухгалтерського обліку та Інструкції про його застосування Наказ, Міністерство фінансів України №291, 30.11.1999р. |
Забезпечує оптимальне відображення господарських операцій, для подальшого групування, обліку та аналізу. |
|
Наказ про облікову політику |
Відображає особливості організації та ведення бухгалтерського обліку і складання звітності на ПрАТ «Аеробуд» |