Курсовая работа (т): Организация и планирование производства
Организация и планирование производства
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РОССИЙСКОЙ ФЕДЕРАЦИИ
ФЕДЕРАЛЬНОЕ АГЕНСТВО ПО ОБРАЗОВАНИЮ
КОСТРОМСКОЙ ГОСУДАРСТВЕННЫЙ ТЕХНОЛОГИЧЕСКИЙ
УНИВЕРСИТЕТ
Технологический факультет
Кафедра
экономики отраслей
КУРСОВОЙ ПРОЕКТ
По
дисциплине "Организация и планирование производства"
Выполнила:
студентка 6 курса
группы 11-ЗШ-016
Гагарова А.В.
Руководитель проекта
Смирнова Е.В..
Кострома
Содержание
Введение
. Производство и реализация продукции
. Труд и кадры
. Капитальные вложения
. Потребность в материальных ресурсах
. Себестоимость, прибыль и рентабельность продукции
. Экономические показатели швейного предприятия
Заключение
Список литературы
Введение
Главная задача швейной промышленности - удовлетворение потребности людей в одежде высокого качества и разнообразного ассортимента. Решение этой задачи осуществляют швейные предприятия сферы быта и услуг. В отличие от предприятий массового производства такие предприятия характеризуется повышенной готовностью к изготовлению изделий различной сложности, новой моды, из новых материалов, на любую фигуру, в соответствии с требованиями заказчика.
В связи с этим этапы создания новой модели изделия, разработки её конструкции и изготовление образца отличаются от аналогичных этапов проектирования одежды в массовом производстве.
При изготовлении швейных изделий по индивидуальным заказам каждое изделие исполняется строго на определенную фигуру, которая может иметь большие или малые отклонения от типовой.
Недостатки изготовления одежды по индивидуальным заказам заключается в необходимости использования закройщиков и портных только высокой квалификации, что требует продолжительного времени на обучение и приобретение навыков в работе. Необходимость использования услуг художников-модельеров делает производство или убыточным, или очень дорогим для заказчика.
Достоинством индивидуального производства одежды является то, что такая одежда приносит моральное удовлетворение заказчику, так как соответствует его образу, требованиям времени, удобна в носке и неповторима .
Решение задач, стоящих перед швейными предприятиями требует больших и глубоких знаний от технологов. Без этих знаний невозможно внедрять новые технологические процессы швейного производства, необходимые для изготовления одежды высокого качества.
Объект исследования- жакет женский повседневный предназначено для женщин младшей возрастной группы. Жакет выполнен из габардина ткани в классическом стиле. Цвет ткани выбран по модному направлению; разнообразной палитры. Габардин обеспечивает комфорт и удобство при носке. Габардин и подкладочная ткани придают изделию лёгкость, красивый внешний вид, отвечающий спросу потребителей.
Для того, чтобы донести информацию о продукции потребителю, производитель делает рекламу товаре. Реклама будет осуществляется в женских журналах мод, на телевидении в виде бегущей строки, в местах продажи.
Для реализации продукции будет использоваться канал распространения товаров: производитель - покупатель (через фирменные отделы магазинов). Но нужно иметь и другие каналы продажи, такие: производитель - оптовик - покупатель. Эта цель предполагает повышение цены на изделие, но она может распространить больше продукции, чем первая цепь.
Техническое описание модели (рис.1)
Жакет женский повседневный для женщин младшей возрастной группы из габардина. Жакет полуприлегающего силуэта, классического стиля, с центральной бортовой застежкой на пять обметанные петли и пуговиц. Полочка с рельефами, выходящими из плечевого шва. Карманы с листочкой настрочные. Спинка со средним швом, на линии талии настрочена пата. Рельефы выходящие из плечевых швов. Рукав втачной двухшовный, прямой . Воротник стойка с отложными концами.
Изделие с притачной понизу подкладкой.
Рекомендуемые размеры 88 - 96.
Рекомендуемые роста 158-170
Полнотная группа -2.
1. Производство и реализация продукции
Разработка годового плана швейного предприятия начинается с расчётов плана выпуска швейных изделий в натуральном выражении.
Для расчета плана выпуска изделий необходимо
знать трудоемкость изготовления одного изделия и количество рабочих, занятых на
потоке, а также эффективный фонд их рабочего времени. С этой целью выбирается
график работы предприятия, то есть устанавливается количество рабочих и
выходных дней в неделю, рабочих смен в сутки и продолжительность рабочей смены.
Затем составляется баланс рабочего времени одного работника за плановый период
(табл. 1.1). Плановый период, то есть соответствующий квартал года, выбирается
студентом самостоятельно, исходя из ассортимента планируемых к выпуску изделий
и сезонность их использования.
Таблица 1.1- Плановый баланс рабочего времени
одного рабочего на 2014
Показатели
Формула
и/или порядок расчёта
Значение
Календарный
фонд времени дни Дк, дни, в том числе: - выходные Дв ;
-
праздничные
Дпр .
Подсчитывается
по календарю за соответствующий квартал года
365
Номинальный
фонд времени Дн, дни.
Планируемые
невыходы на работу, дни. По причине: - очередные и дополнительные отпуска; -
по болезни; - в связи с выполнением государственных и общественных
обязанностей; - прочие неявки. Итого невыходов на работу: - Ндн ,
дней - Н, процентов, %
Эффективный
фонд рабочего времени Т Средняя
продолжительность рабочей смены Эффективный
фонд рабочего времени за плановый период Объём производства продукции В в натуральных
показателях рассчитывается по каждому изделию
где Вi -
планируемый объем выпуска i-го изделия, штук;
Ксм - коэффициент
сменности;
Rп -
численность основных рабочих на потоке в одну смену, чел.;
Тэф - эффективный фонд
рабочего времени одного рабочего за квартал, ч.;
T Вi=20*1696*1/1,26=26921
шт.
Количество основных
рабочих-сдельщиков на швейном потоке определяется исходя из проектируемого
числа рабочих мест в смену в соответствии с планом технологического процесса
для каждого изделия и согласно планировке швейного цеха (см. курсовой проект по
технологии швейного производства). Кроме того, студент может самостоятельно или
по согласованию с руководителем установить планируемое количество рабочих на
потоке, учитывая при этом, что он проектирует малое швейное предприятие.
Результаты расчета планируемого объема выпуска швейных изделий отражаются в
табл. 1.2.
Таблица 1.2- Планируемый объем
выпуска изделий за 2014 год
Наименование изделия Трудо-
емкость одного изделия T Rп,
чел.Эффективный фонд
времени одного
рабочего
Тэф, ч.Коэффициент
сменности
КсмЭффективный фонд
рабочего времени всех рабочих
Тэф
Rп , ч.Объем
выпуска изделий Вi
,
шт.
Пальто
женское
1,26
20
1696
1
33920
26921
. Труд и кадры
В данном разделе планируется
численность различных категорий персонала швейного производства предприятия, а
также фонд оплаты их труда. Явочная численность основных рабочих-сдельщиков швейный себестоимость
прибыль рентабельность
Списочная численность основных
рабочих-сдельщиков где Расчёт плановой численности основных
рабочих-сдельщиков швейного цеха для выпуска соответствующего швейного изделия
оформляется в таблице 2.1.
Таблица 2.1- Численность основных
рабочих-сдельщиков швейного цеха
Наиме-нование изделия Количество
основных рабочих на потоке в одну смену Rп, чел. Коэффициент
сменности работы потока Ксм Явочная численность основных
рабочих-сдельщиков численность
основных
рабочих-сдельщиков
резервных рабочих
Rрез , чел.
Пальто
женское
20
1
20
23
3
Задачами планирования заработной платы на
предприятии являются определение общего фонда заработной платы; осуществление
оплаты труда работающих в соответствии с количеством и качеством выполняемых
работ; повышение заинтересованности каждого работающего в улучшении результатов
своего труда и работы предприятия в целом.
Общий фонд оплаты труда включает в себя фонд
основной и фонд
дополнительной заработной платы рабочих в
плановом периоде.
В фонд основной заработной платы входит прямой
фонд заработной платы (оплаты труда по сдельным расценкам и тарифным ставкам),
а также премии и компенсационные выплаты (доплаты за работу в ночное и вечернее
время, доплата за совмещение профессий, оплата простоев и пр.). Фонд
дополнительной заработной платы включает в себя оплату очередных и учебных
отпусков, оплату льготных часов подростков и т.д.
Для расчета прямого фонда заработной платы
основных рабочих-сдельщиков на швейном потоке необходимо знать их средний
разряд, среднюю часовую тарифную ставку и суммарную сдельную расценку.
Если в соответствии с
технологической последовательностью операции известны тарифные разряды основных
рабочих на потоке, то их средний тарифный разряд ТР где ТР ТР Средний тарифный коэффициент
рассчитывается по формуле
где Если тарифные разряды рабочих по
операциям неизвестны, то рекомендуется принять средний тарифный разряд рабочих
по согласованию с руководителем.
Ктср=
(1*1)+(2*1,1)+(3*1,21)+(4*1,35)/1+2+3+4=1,22
Средняя часовая тарифная ставка
основных рабочих-сдельщиков на потоке где С ТР Таблица 2.2- Тарифная сетка для расчета
заработной платы
Разряд
рабочего
1
2
3
4
Тарифный
коэффициент
1
1,11
1,21
1,35
Необходимо рассчитать тарифную ставку по
разрядам, исходя из заданной тарифной ставки 1-го разряда (устанавливается
преподавателем).
Суммарная сдельная расценка Рсд , руб./шт.,
рассчитывается по формуле
где Тизд - трудоемкость
одного изделия, чел-ч.
Рсд=67,26*1,26=84,74 руб./шт.
Фонд прямой заработной платы
основных рабочих-сдельщиков ФЗП ФЗП Расчёты фонда прямой заработной
платы основных рабочих-сдельщиков представляются в таблице 2.3.
Таблица 2.3- Фонд прямой заработной
платы основных рабочих-сдельщиков
Наименование изделия План
выпуска изделий, Вi , шт. Трудоёмкость
одного изделия, T часовая
тарифная
ставка,
расценка,
Рсд , руб.Фонд
прямой
заработной
платы, ФЗП Пальто
женское
26921
1,26
67,26
84,74
2281285
Фонд основной заработной платы основных рабочих
ФОЗПосн определяется по формуле
где Пв - премиальные выплаты, тыс.
руб. (для рабочих-сдельщиков премии принять в размере 40 - 45% от фонда прямой
заработной платы);
Кв - компенсационные выплаты, тыс.
руб. (в курсовом проекте принимаются в размере 10% от фонда прямой заработной
платы).
ФОЗПосн=2281285+2281285*0,4+2281285*0,1=3421927
тыс.руб.
Дополнительная заработная плата
основных рабочих ФДЗПосн, тыс. руб., принимается в размере 10% от фонда
основной зарплаты рабочих.
ФДЗПосн=3421927*0,1=342192 тыс.руб.
Общий фонд оплаты труда основных
рабочих швейного цеха за плановый период ФОТосн, тыс. руб., рассчитывается как
сумма фондов основной и дополнительной заработной платы
ФОТосн=3421927+342192=3764120
тыс.руб.
Основная заработная плата основных
рабочих подготовительного и раскройного цехов принимается в размере 15% от
основной зарплаты основных рабочих швейного цеха. Списочная численность этих
рабочих рассчитывается укрупненно - 20 % от списочной численности основных
рабочих швейного цеха.
,Списочная численность
вспомогательных рабочих в курсовом проекте подробно не рассчитывается, а
принимается в размере 25% от списочной численности основных рабочих швейного
цеха. Общий фонд оплаты труда вспомогательных рабочих определяется укрупненно -
18% от общего фонда оплаты труда основных рабочих.
ФОТвсп.раб=0,18* ФОТосн,
ФОТвсп.раб=0,18*3764120=677542
тыс.руб.
Результаты расчета списочной
численности и общего фонда заработной платы рабочих швейного предприятия
сводятся в табл. 2.4
Таблица 2.4- Списочная численность и
общий фонд заработной платы рабочих
Группы
рабочих
Списочная
численность рабочих, чел.
Фонд
основной заработной платы производственных рабочих, тыс. руб.
Фонд
дополнительной заработной платы производственных рабочих, тыс. руб.
Общий
фонд оплаты труда, тыс. руб.
Основные
рабочие швейного цеха
23
3421927
342192
3764120
Основные
рабочие других цехов
5
513289
51328
564617
Вспомогательные
рабочие
6
-------
------
677542
Итого
34
3935216
393520
5006279
Расчёт численности и фонда оплаты труда
руководителей, специалистов и служащих швейного цеха производится в табл. 2.5
Таблица 2.5- Штаты и фонд оплаты труда
руководителей, специалистов и служащих
Должность
Численность,
чел.
Месячный
оклад, руб.
ФОТ
за год, на 1 чел, тыс. руб.
Начальник
цеха
2
20000
240000
Мастер
2
17000
204000
Технолог
1
15000
180000
Итого
5
52000
624000
3. Капитальные вложения
Расчёт капитальных затрат осуществляется по
видам основных средств.
Для определения стоимости технологического
оборудования швейных цехов следует выбрать по каталогам или прайс-листам
перечень необходимого оборудования в соответствии с разработанным планом
технологического процесса и установить оптовые цены на каждую его марку (табл.
3.1).
Таблица 3.1- Стоимость технологического
оборудования швейного цеха
Наименование
и марка оборудования
Количество
единиц оборудования, шт.
Оптовая
цена за единицу, тыс. руб.
Стоимость
оборудования, тыс. руб.
Пресс
для дублирования Rotondi SM-120
2
200000
400000
Универсальная
швейная машина JUKI DDL-5550
12
120000
1440000
Утюг
Rotondi
EC-11
1
15000
15000
Гладильный
стол PVT-38
2
27000
54000
Вейная
машина для втачивания рукава JUKI DP-2100
2
80000
160000
п/а
для обметывания петель JUKI MEB-1891
2
100000
200000
п/а
для пришивания пуговиц JUKI MB-372
2
90000
180000
Итого
23
632000
2419000
Первоначальная стоимость Сперв.об , тыс. руб.
всего технологического оборудования швейного предприятия определяется по
формуле
Сперв.об=241900*1,15*1,35=3755498
тыс.руб.
где Соб - стоимость технологического
оборудования швейного цеха, тыс. руб.;
Кдост и Кнеучт - коэффициенты,
учитывающие соответствие стоимости доставки и монтажа оборудования швейного
цеха и стоимость оборудования подготовительного цеха предприятия (в курсовом
проекте принять соответственно 1,15 и 1,35).
Стоимость здания, сооружений,
транспортных средств и других основных фондов швейного предприятия
рассчитывается укрупненно, исходя из первоначальной стоимости технологического
оборудования и рекомендуемой структуры основных фондов (табл. 3.2).
Таблица 3.2- Объем капитальных
вложений
Объекты
капитальных затрат
Рекомендуемая
структура основных фондов, %
Сумма,
руб.
1.Рабочие
машины и
оборудование
12
3755498
2.Силовые
машины и
оборудование
3
938875
3.Транспортные
средства
5
1564790
4.Сооружения
и передаточные устройства
4
1251833
5.Здания
70
21907072
6.Прочие
основные фонды
6
1877749
Итого
(Кобщ)
100
31295817
4. Потребность в материальных ресурсах
В этом разделе определяется потребность в
различных видах сырья и материалов для изготовления швейных изделий и их
стоимость с учетом транспортных расходов и уценки маломерных остатков. Расчет
потребности в материальных ресурсах на каждое изделие сводится в табл. 4.1.
Таблица 4.1- Смета расхода материалов
Наименование
материала
Единица
измерения
Норма
расхода на одно изделие
Оптовая
цена за единицу, руб.
Стоимость
материала на одно изделие, руб.
Основной
материал
м
2,5
400
1000
Подкладка
м
2,4
150
360
Прокладочная
ткань
м
0,2
169
34
Всего
-
5,1
719
1394
Транспортные расходы принимаются в
размере 15 % от стоимости материалов, используемых на пошив изделия. Маломерные
остатки, образующиеся при раскрое ткани, уцениваются и используются вторично.
Сумма уценки материалов принимается в размере 0,5 % от стоимости ткани
(основных материалов). Таким образом, общие материальные затраты на одно
изделие где Смат - стоимость
материалов на изделие, руб.;
Стр - стоимость
транспортных расходов, руб.;
Суц - стоимость уценки
маломерных остатков, руб.
. Себестоимсть,прибыль и
рентабельность продукции
В этом разделе составляется плановая
калькуляция на каждое швейное изделие и рассчитывается производственная и
полная себестоимость пошива как единицы продукции, так и всего планируемого ее
объема. На основе полной себестоимости рассчитывается прибыль предприятия и
рентабельность продукции.
Себестоимость продукции - это
выраженные в денежной форме затраты предприятия на производство и реализацию
продукции. Себестоимость составляет основу для проектирования и установления
цен на изделия и через прибыль оказывает влияние на рентабельность производства
и продукции.
Методика расчета статей калькуляции
Статья 1. Сырье (за вычетом отходов).
В данную статью включаются затраты
на все виды основных материалов, рассчитанные по оптовым ценам без НДС.
Стоимость основных материалов Статья 2. Основная заработная плата
производственных рабочих.
Затраты по этой статье
рассчитываются исходя из фонда основной заработной платы производственных
рабочих (табл. 2.3) и объёма выпуска изделий в плановом периоде (табл. 1.2)
ОЗПпризд=3935216/26921=146,2
руб.
Статья 3. Дополнительная заработная
плата основных производственных рабочих включает выплату, предусмотренную
законодательством о труде или коллективными договорами, за непроработанное на
производстве (не явочное) время рабочих - оплата очередных и дополнительных
отпусков, оплата льготных часов подростков и др.
Сумма этих затрат рассчитывается
исходя из фонда дополнительной заработной платы производственных рабочих (табл.
2.4) и объема выпуска изделий в плановом периоде (табл. 1.2)
ДЗПиздпр=393520/26921=14,6
руб. где Но - общий норматив отчислений
во внебюджетные фонды, %, принимается в соответствии с действующим
законодательством [15, 16, 17].
Статья 5. Расходы на содержание и
эксплуатацию оборудования и транспортных средств, В этой статье учитываются
разнородные затраты:
) на текущий ремонт оборудования и
транспортных средств (основная и дополнительная заработная плата и отчисления
на социальное страхование рабочих-ремонтников, стоимость запасных частей и
других материалов, необходимых для текущего ремонта, и др.);
) на амортизацию оборудования и
транспортных средств;
) на эксплуатацию оборудования
(основная и дополнительная заработная плата и отчисления на социальное
страхование вспомогательных рабочих, обслуживающих оборудование, стоимость
потребленной тепло- и электроэнергии, сжатого воздуха, стоимость смазочных,
обтирочных и прочих вспомогательных материалов, необходимых для ухода за
оборудованием и содержанием его в рабочем состоянии);
) на износ малоценных и быстроизнашивающихся
инструментов и приспособлений;
) прочие расходы.
Эти расходы принимаются в размере
200 % от основной заработной платы производственных рабочих, учитываемой в
статье 2,
Статья 6. Цеховые расходы, В этой комплексной статье
учитывается следующие затраты:
) содержание аппарата управления
цеха в соответствии с номенклатурой должностей (заработная плата руководителей,
специалистов и служащих цеха, отчисления на социальные нужды от их заработной
платы);
) содержание прочего цехового
персонала, не относящегося к управленческому;
) амортизация зданий, сооружений,
инвентаря по действующим нормам амортизационных отчислений;
) содержание зданий, сооружений,
инвентаря, их текущий ремонт (отопление, освещение, вентиляция);
) охрана труда рабочих и т.д.
Цеховые расходы в курсовом проекте
принимаются укрупненно в размере 140 % от основной заработной платы
производственных рабочих
Статья 7. Расходы на освоение и
подготовку производства новых видов продукции и новых технологических
процессов, Затраты по этой статье принимаются в
размере 20 % от фонда основной заработной платы рабочих
Статья 8. Общехозяйственные расходы,
Данная статья включает:
) административно-управленческие
расходы - основная и дополнительная заработная плата аппарата управления
предприятия, отчисления на социальные нужды от этой заработной платы, а также
на содержание зданий, сооружений, управление предприятием, выплаты по
командировкам, разъездам, конторские, канцелярские и почтово-телеграфные
расходы;
) общехозяйственные расходы -
содержание и амортизация зданий, сооружений, складов и инвентаря общефабричного
назначения, заработная плата с отчислениями на социальные нужды работников
складов, затраты на военизированную и противопожарную охрану, охрану труда,
подготовку кадров, прочие расходы;
) сборы и отчисления - налоги, сборы
и прочие обязательные отчисления.
В курсовом проекте эти расходы
принимаются в размере 50 % от основной платы производственных рабочих
Статья 9. Внепроизводственные
(коммерческие) расходы, В статье учитываются затраты,
связанные с реализацией готовой продукции (расходы складов отдела сбыта на тару
и упаковку, отгрузку и транспортирование продукции, расходы на рекламу,
представительские и другие расходы). Сумма этих затрат принимается укрупненно в
размере 25 % от производственной себестоимости
где Результаты расчетов себестоимости
изделия оформляются в таблицу 5.1.
На швейных предприятиях формирование
затрат осуществляется последовательно, в связи с чем различают производственную
и полную себестоимость продукции. Производственная себестоимость показывает все
затраты предприятия на производство продукции
Полная себестоимость, Спол=Спр+Звнепр.
(5.10)
Таблица 5.1 Калькуляция на женское демисезонное
пальто
Артикул изделия 29876
Статьи
затрат
Сумма
Структура
1.
Сырье (за вычетом отходов)
1553
55
2.
Основная заработная плата производственных рабочих
146,2
5
3.
Дополнительная заработная плата производственных рабочих
14,6
0,5
4.
Отчисления на социальные нужды
48,2
1,6
5.
Расходы на содержание и эксплуатацию оборудования
272,4
10,8
6.
Цеховые расходы
204,7
7
7.
Расходы на подготовку и освоение производства новых видов продукции и новых
технологических процессов
29,24
1
8.
Общехозяйственные расходы
73,1
2,5
Итого:
производственная себестоимость
2341,44
80,6
9.
Внепроизводственные расходы
585,36
19,4
Всего:
полная себестоимость
2926,8
100
После составления калькуляции на единицу изделия
осуществляется расчет цены изделия, товарной продукции, прибыли и
рентабельности продукции.
Цена - это денежное выражение стоимости товара.
Она выполняет учетную, стимулирующую и распределительную функции.
Оптовая цена, П=0,15*2926,8=439 руб.
где П - прибыль на одно изделие,
руб.
Оптово-отпускная цена изделия, Товарная продукция - это стоимость
произведенных предприятием готовых изделий и полуфабрикатов, которые
предназначены для реализации потребителям, а также стоимость продукции, работ и
услуг вспомогательных цехов, оказываемых на сторону. Объем товарной продукции
ТП, руб., определяется исходя из оптовой цены и планируемого объёма его выпуска
ТП=3365,8*26921=90610701 руб.
Полная себестоимость всей продукции,
Финансовые результаты деятельности
предприятия характеризуются суммой полученной прибыли и уровнем рентабельности.
Чем больше величина прибыли и выше уровень рентабельности, тем эффективнее
функционирует предприятие, тем устойчивее его финансовое состояние.
Поэтому поиск резервов увеличения
прибыли и рентабельности - это одна из основных задач в любой среде бизнеса
где Преал - прибыль от
реализации всей товарной продукции, руб.
Преал=90610701-78792383=11818318
руб.
Рентабельность продукции каждого
вида Р Р Средняя рентабельность продукции
рассчитывается по формуле
Рсрпрод=11818318/78792383*100%=14,9%
. Экономические показатели швейного
предприятия
Курсовой проект завершается расчетом
экономических показателей швейного предприятия:
. Производительность труда
одного рабочего, . Среднемесячная заработная плата
одного рабочего швейного цеха, где М - количество месяцев в
плановом периоде
. Затраты на один рубль товарной
продукции, . Срок окупаемости капитальных
вложений, где Кобщ - объем
капитальных вложений, руб.
. Определение безубыточного объема
продаж и запаса финансовой прочности предприятия.
В условиях рыночной экономики перед
предприятиями встает задача определения оптимального объема продаж выпускаемой
продукции (безубыточного объема продаж) и зоны безопасности предприятия, при
которых предприятие могло бы без посторонней помощи выполнить свои денежные
обязательства.
Определить уровень безубыточного
объема продаж и запаса финансовой прочности предприятия можно расчетным и
графическим способами.
Критический объем производства
продукции (точка безубыточности), Безубыточность - такое
состояние, когда бизнес не приносит ни прибыли, ни убытков. Безубыточный
(критический) объём продаж - это та выручка, которая покрывает только затраты,
финансовый результат при этом равен нулю. Безубыточный объём продаж можно
выразить и в количестве единиц продукции, которую необходимо продать, чтобы
покрыть затраты, после чего каждая дополнительная единица проданной продукции
будет приносить прибыль предприятию.
Расчет критического объема
производства продукции производится по следующей формуле:
при запуске одной модели изделия
где Запас финансовой прочности
Запас финансовой прочности, Чем больше запас финансовой
прочности, тем более благоприятна ситуация на предприятии.
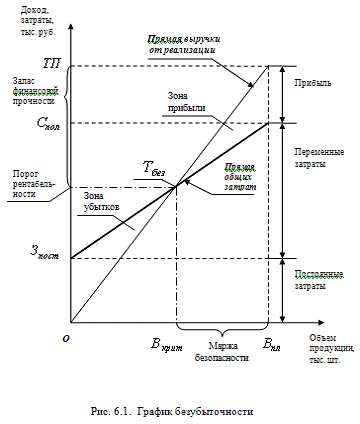
График безубыточности.
Графический подход к определению
точки безубыточности основан на так называемой диаграмме безубыточности (рис.
6.1).
По вертикальной оси откладываются:
постоянные затраты на весь объем
продукции;
переменные затраты на весь объем
продукции;
выручка от реализации, которую
вместе составляют полная себестоимость проданной продукции и прибыль.
По горизонтальной оси показывается
объем реализации продукции в натуральных единицах (если выпускается один вид
продукции), или в денежной оценке (если график строится для нескольких видов
продукции).
Далее строятся две линии: 1) прямая,
соответствующая объему выручки; 2) прямая, соответствующая общим затратам.
Точка, в которой пересекаются линия
выручки от продаж и линия общей величины затрат, получила название критической
точки, или порога рентабельности, ниже которого производство будет убыточным,
выше которого отражается имеющийся потенциал прибыли от результатов
деятельности.
В курсовом проекте необходимо
выполнить построение этого графика и показать на нем зону убытков и зону
прибыли.
Экономические показатели работы швейного
предприятия сводятся в табл. 6.1.
Таблица 6.1- Экономические показатели швейного
предприятия
Показатели
Значение
1.
Объем производства продукции, тыс. шт.
26921
2.
Товарная продукция, млн руб.
90610701
3.
Списочная численность работников, чел.
34
4.
Производительность труда одного рабочего, руб./чел.
2665021
5.
Среднемесячная заработная плата одного рабочего, руб.
12270,3
6.
Полная себестоимость одного изделия, руб.
2926,8
7.
Оптовая цена одного изделия, руб.
3365,8
8.
Рентабельность изделия, %
14,9
9.
Затраты на один рубль товарной продукции, руб./руб.
0,86
10.
Срок окупаемости капитальных вложений, лет
3,6
11.
Критический объём производства, тыс. шт.
19552
12.
Запас финансовой прочности, %
27,4
Заключение
Проведенный анализ проектируемых показателей
деятельности швейного предприятия по изготовлению женского пальто, подтверждает
правильность организации технологии его производства. Все это подтверждается
полученными результатами, представленными в таблице "Сводной таблице
экономических показателей работы швейного предприятия".
Затраты на 1 рубль
реализованной продукции составляет 0,86 рубля.
Список литературы
. Бабаджанов С.Г. Экономика
предприятий швейной промышленности / С.Г. Бабаджанов, Ю.А. Доможиров - М.:
Академия, 2005. - 320 с.
. Бухалков М.И. Управление
персоналом: учебник / М.И. Бухалков - М.: ИНФРА-М, 2007. - 368 с.
. Златорунская Е.Н. Организация
производства на предприятиях отрасли: учеб. пособие / Е.Н. Златорунская, Т.В.
Смирнова [и др.] - СПб.: СПГУТД. 2005. - 112 с.
. Златорунская Е.Н. Планирование на
предприятии: учеб. пособие / Е.Н. Златорунская, Е.М. Хачетлова, Т.Б. Альгина -
СПб.: СПГУТД. 2003. - 132с.
. Зотов В.В. Ассортиментная политика
фирмы: учебно-практ. пособие / В.В. Зотов. - М.: Эксмо, 2006. - 240 с.
. Козловский В.А. Производственный
менеджмент: учебник / В.А. Козловский - М.: ИНФРА-М, 2006. - 574 c.
. Организация производства на
предприятии: учеб. пособие / под. ред. О.И. Волкова, О.В. Девяткина. - М.:
ИНФРА-М, 2004. - 448 с.
. Основы управления персоналом:
учебник / под ред. А.Я. Кибанова.
. Петрова И.Е. Управление
персоналом. Современные технологии работы с персоналом организации: учеб.
пособие / И.Е. Петрова, Г.А. Смирнова
. Савельева Н.Ю. Менеджмент и
маркетинг в индустрии моды / Н.Ю. Савельева - Ростов н / Д: Феникс, 2004. - 288
с.
. Серова Т.М. Современные формы и
методы проектирования швейного производства / Т.М. Серова, А.И Афанасьева [и
др.]. - М.: Моск. гос. ун-т дизайна и технологии, 2004. - 288 с.
. Туровец О.Г. Организация
производства и управление предприятиями: учебник / О.Г. Туровец. - М.: ИНФРА-М,
2003. - 528 с.
. Фатхутдинов Р.А. Организация
производства: учебник / Р.А. Фатхутдинов - М.: ИНФРА-М, 2004. - 448 с.
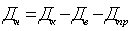 247
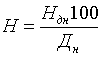 ;14%
 , дни.
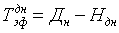 ;212
 , час.Принимается в соответствии с
выбранным графиком работы8
 , час.
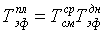 ;1699
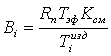 , (1.1)
 -трудоемкость изготовления i-го изделия, чел-ч.
, ч.Количество рабочих на потоке в 1
смену
 , чел.,
швейного цеха рассчитывается исходя из количества рабочих на потоке в одну
смену и планируемой сменности их работы
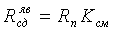 , (2.1)
=20*1=20 чел.
 , чел., на
швейном потоке определяется с учетом планируемых невыходов их в соответствии с
расчетами планового баланса рабочего времени одного рабочего
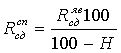 , (2.2)
=20*100/100-14=23 чел.
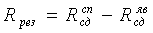 , (2.3)
 - численность резервных
рабочих-сдельщиков на швейном потоке, чел.
=23-20=3чел.
,
чел.Списочная
, челЧисленность
 определяется
по формуле
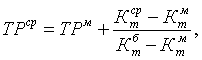 (2.4)
 меньший тарифный разряд рабочих на
потоке;
 средний тарифный коэффициент рабочих
на потоке;

 тарифные коэффициенты,
соответствующие меньшему и большему тарифному разряду рабочих на потоке.
=1+(1,22-1)/(1,35-1)=1,63 (2 разряд)
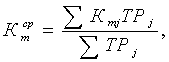 (2.5)
 - тарифный коэффициент j-ой
неделимой операции,
 - тарифный разряд j-ой неделимой
операции.
 , руб./ч., рассчитывается по формуле
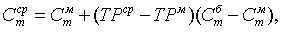 (2.6)
 соответственно меньшие и большие
часовые ставки, смежные со средним разрядом, руб./ч.;
тарифный разряд рабочих на потоке,
меньший из двух смежных со средним тарифным разрядом по тарифной сетке.
 =55,56+(2-1)*(67,26-55,56)=67,26
руб./ч.
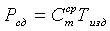 , (2.7)
 , руб., на потоке рассчитывается по
формуле
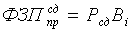 . (2.8)
=84,74*26921=2281285руб.
, ч.Средняя
 , руб./ч. Суммарная сделка
, руб.
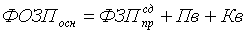 , (2.9)
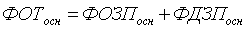 . (2.10)
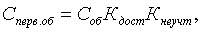 (3.1)
 , руб.,
составляют
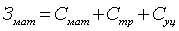 , (4.1)
=1394+(0,15*1394)-(0,05*1000)=1553
руб.
,
используемых на пошив одного изделия, определена в разделе 4 "Потребность
в материальных ресурсах".
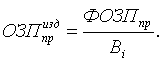 (5.1)
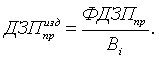 (5.2)
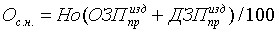 , (5.3)
 =30*(146,2+14,6)/100=48,2 руб.
 , руб.
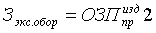 (5.4)
=146,2*2=272,4 руб.
 , руб.
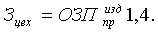 (5.5)
=146,2*1,4=204,7 руб.
 , руб.
включают отчисления и расходы на научно-исследовательские и
опытно-конструкторские работы, денежные выплаты, связанные с изобретательством,
рационализацией, выплатой авторских вознаграждений и др.
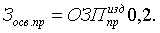 (5.6)
=146,2*0,2=29,24 руб.
 , руб.
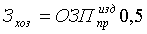 (5.7)
=146,2*0,5=73,1 руб.
 , руб.
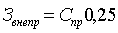 , (5.8)
 - производственная себестоимость
одного изделия, руб.
=2341,44*0,25=585,36 руб.
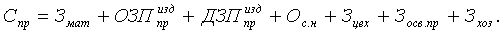 (5.9)
=2341,44 руб.
 , руб.,
продукции включает в себя затраты предприятия как на производство, так и на
реализацию продукции
=2926,8 руб.
 , руб.,
продукции складывается из полной ее себестоимости и прибыли. В условиях рынка
цена изделия и прибыль определяются спросом. В курсовом проекте с целью
обеспечения полной реализации продукции следует принять размер на уровне 15 -
20% от полной себестоимости
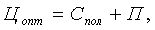 (5.11)
=2926,8+439=3365,8 руб.
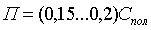 , (5.12)
 , руб.,
дополнительно включает в себя налог на добавленную стоимость (НДС). Ставку НДС
следует принять в соответствии с действующим налоговым законодательством для
планируемого ассортимента продукции
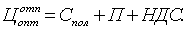 (5.13)
=2926,8+439+(0,18*3365,8)=3971,6
руб.
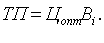 (5.14)
 , руб.,
рассчитывается по следующей формуле
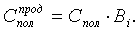 (5.15)
=2926,8*26921=78792383 руб.
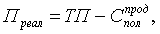 (5.16)
 рассчитывается по формуле
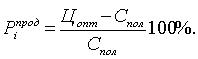 (5.17)
=(3365,8-2926,8)/2926,8*100%=14,9%
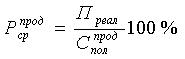 . (5.18)
 , руб.,
определяется
 . (6.1)
=90610701/34=2665021 руб.
 , руб., определяется по формуле
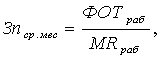 (6.2)
=5006279/(12*34)=12270,3 руб.
 , руб./руб.
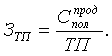 (6.3)
=78792383/90610701=0,86 руб./руб.
 , лет, один
из основных показателей эффективности вложений
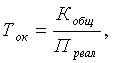 (6.4)
=31295817/11818318=3,6 лет
 , тыс.шт. или руб.
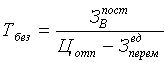 , (6.6)
 - условно-постоянные затраты на
весь объем выпуска швейных изделий, руб.,
 - переменные затраты на единицы
продукции, руб.,
=1164,8*26921/3365,8-1762=19552 шт.
 , %,
показывает долю продукции (сверх критического объема), продажа которого
принесет предприятию прибыль. Для его расчета используют ряд формул
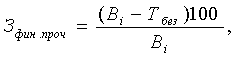 (6.7)
=(26921-19552)*100/26921=27,4 %