Материал: Организация логистических систем. конспект лекций. Туровец О.Г., Родионова В.Н
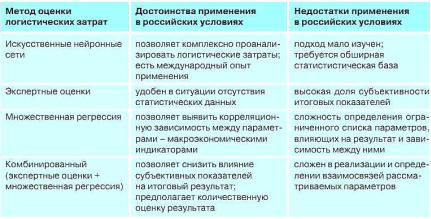
Таблица 13 Анализ существующих подходов оценки
логистических затрат в России
При разработке подхода к оценке логистических затрат на глобальном уровне крайне важно решить вопрос об источниках данных для дальнейшего анализа. Чаще всего, такими источниками в международной практике являются отчеты компаний и сведения государственных статистических органов, что, по уже описанным ранее причинам, не может быть в полной мере применено в России. Что касается отчетов компаний, то в России применяются формы МСФО (Международных стандартов финансовой отчетности) и бухгалтерские стандарты, которые не дают корректных данных о затратах на конкретную логистическую операцию. Для решения этого вопроса может быть рассмотрена возможность использования метода учета затрат по видам деятельности (ABC - Activity Based Costing). Суть его состоит в разнесении затрат по видам логистических операций, например, на уровне грузовой единицы, заказа, партии поставки определённого вида продукции и т.п. [4].
Таким образом, главным вопросом при разработке объективного подхода к оценке логистических затрат на глобальном уровне является формирование адекватной статистиче-
156
ской базы, содержащей информацию о деятельности организаций и компаний различных сфер бизнеса по общепринятой структуре логистических издержек. Должна быть принята на государственном уровне классификация и структура логистических затрат, а также необходимые формы статучета и отчетности, что в последующем позволит иметь агрегированные показатели по отраслям и в целом по стране. Как отмечается в отчете [10, c.9] проблема формирования данных для исследования является общей для всех международных практик оценки логистических затрат на национальном уровне, поскольку зачастую компании генерируют логистические отчеты, руководствуясь только собственными внутренними целями.
По итогам проведенного анализа можно сформулировать следующие рекомендации по формированию подхода к оценке логистических затрат в России.
Во-первых, требуется утверждение на государственном уровне наиболее корректной, охватывающей все стороны экономического взаимодействия между компаниями, структуры и классификации логистических затрат в российских условиях
Во-вторых, следует рассмотреть по отраслям экономики вес логистических затрат в общей структуре, то есть найти корреляцию между оборотом и затратами, после чего определить значение норм, по которым можно будет оценивать отклонения. Укрупненный анализ структуры логистических затрат показывает, что больше всего средств предприятия расходуют на управление запасами (20-40%), затем на транспортные операции (15-35%), далее - на администрирование логистики (9-14%) [4]. В итоге можно будет разработать норматив для каждой группы затрат в целом по стране. Также, данный анализ позволит оценить взаимозависимость между показателями логистических затрат.
В-третьих, для мониторинга логистических затрат необходимо создать соответствующие научные центры и лаборатории при профильных ассоциациях и ведущих университетах РФ. В частности подобные центры мониторинга созданы во многих странах (США, ЕС, Китай, Япония) для контроля об-
157
щих логистических издержек. Один из самых известных в мире центров исследования по данной проблематике создан при
CSCMP (Council of Supply Chain Management Professionals[4]).
Остановимся на конкретных предложениях по структурированию и оценке логистических затрат на микро-уровне (для компании), исходя из анализа мирового опыта.
Проведенный анализ позволяет сделать важный вывод о том, что мировое научное сообщество сходится во мнении о структурировании и классификации логистических затрат по месту их возникновения и функциональной принадлежности в цепи поставок. В то же время, важно отметить, что ни одна классификация не учитывает в структуре затрат потерянной прибыли (упущенной выгоды) при возникновении рисковых или форс-мажорных ситуаций в цепи поставок. Трансакционные затраты учитываются в каждой статье операционных логистических расходов без выделения в отдельную составляющую.
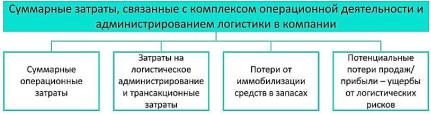
На наш взгляд, наиболее релевантной является следующая структура общих логистических затрат (рис. 26).
Рис. 26. Структура общих логистических затрат
При организации внутреннего и внешнего бенчмаркинга логистические затраты необходимо оценивать в относительном виде:
логистические издержки в отношении объема продаж;
отдельные составляющие логистических затрат в отношении общих издержек;
158
логистические издержки фирмы в отношении стандартов или среднего уровня в данной отрасли;
логистические издержки в отношении соответствующих статей бюджета фирмы;
логистические ресурсы бюджета на текущий момент в отношении прогнозируемых затрат.
Для целей планирования, контроллинга и аудита уровень логистических затрат определяется по отношению к базовым экономическим показателям, которыми характеризуется деятельность конкретной фирмы:
к объемам продаж товаров и услуг;
к совокупным расходам компании;
к другим показателям, например:
затраты на запасы – к среднему объему запасов на предприятии;
логистические затраты в закупке (снабжении) – к объемам закупки материалов;
логистические затраты в дистрибьюции – к объемам продаж товаров и услуг и т.п.
Среди показателей уровня логистических затрат различают:
1) показатель уровня совокупных логистических затрат (как отношение величины логистических затрат к обороту предприятия, умноженное на 100%);:
2) показатель уровня затрат на запасы (как отношение затрат на запасы к объему запасов, умноженному на 100%).
Данные об операционных затратах по группам (транспортные и складские издержки, затраты на обработку заказов, таможенные платежи и т.п.) можно получить при проведении ABC-анализа. Потери от иммобилизации средств в запасах и трансакционные затраты отражаются в бухгалтерских документах и в системе управленческого учета. Ущербы от рисков могу быть оценены как недополученная прибыль, альтернативная стоимость использования капитала или издержки при-
159
нятия неверных управленческих решений – в качестве неосвоенных бюджетных средств.
При организации контроллинга и бюджетирования логистики в компаниях необходимо учитывать том факт, что логистические затраты обладают определенной спецификой и для них характерны:
распределение по различным группам затрат, классифицируемым по традиционным аспектам (видовому и количественному);
высокая и часто возрастающая доля в совокупных расходах компании (цепи поставок);
изменчивость величины затрат в различные периоды времени;
разделение ответственности за их возникновение между множеством организационных звеньев и рабочих мест, из которых состоит цепь поставок;
трудоемкость мероприятий, связанных с определением общего объема затрат и предполагающих выполнение большого количества учетных и расчетных операций.
В заключение остановимся на проблемах оценки составляющих общих логистических затрат в цепях поставок, которые характерны не только для РФ, но для многих других стран мира.
Операционные затраты
Отсутствие управленческого учета и отчетности компаний в отношении логистических затрат.
Агрегированность бухгалтерского учета. Недостаток дифференциации бухгалтерского и управленческого учета по факторам / параметрам / объектам. Слабое внедрение АВС (ФСА) – анализа.
Проблема выявления скрытых операционных затрат в цепи поставок.
160