Материал: П-41_Лопатина_бизнес-план_ПЗ
Прогнозный баланс
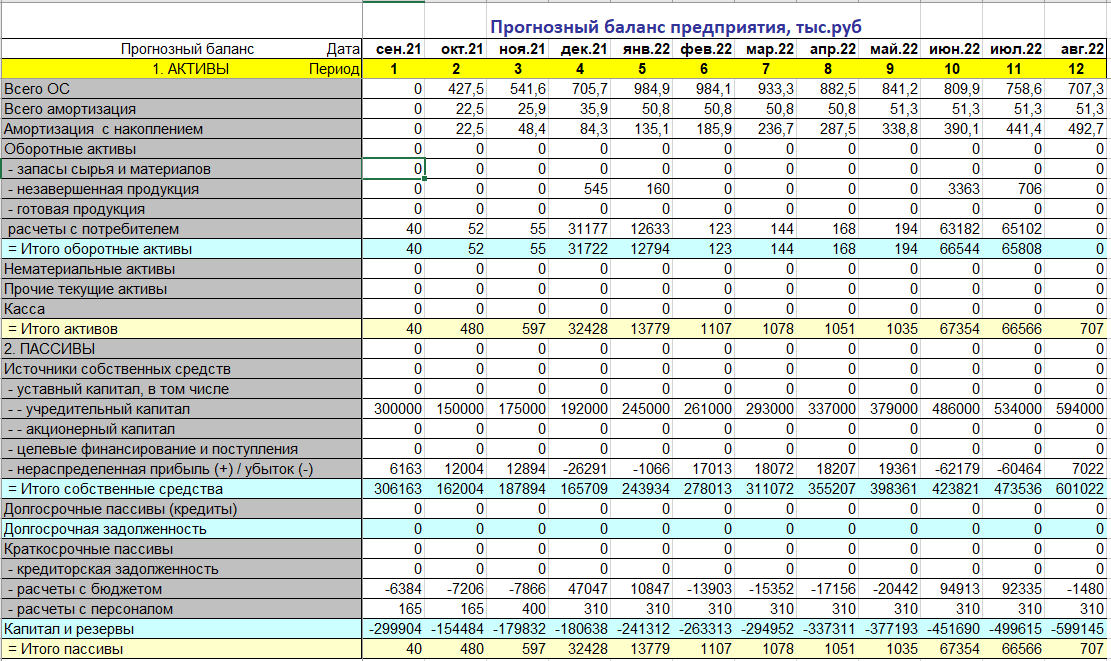
Балансовая ведомость, представленная на рисунке ниже, отражает финансовое состояние предприятия в определенный момент времени. Балансовая ведомость показывает, насколько устойчиво финансовое положение (платежеспособность и ликвидность) предприятия, реализующего проект в конкретный момент времени.
Баланс состоит из двух частей: актива и пассива, суммарные значения которых всегда должны быть равны между собой. (Значения строк актива и пассива в соответствующих колонках должны быть равны между собой).
Актив представляет собой перечень того, что имеет предприятие в собственности.
Пассив показывает, кому и сколько предприятие должно.
Другими словами, это равенство означает - чем предприятие владеет, оно должно или кредиторам, или его владельцам.
Оценка эффективности инвестиционного проекта
Коммерческая оценка инвестиционного проекта проводится по двум основным направлениям:
• Оценка эффективности инвестиционных затрат проекта.
Анализ эффективности предполагает оценку степени привлекательности проекта с точки зрения его доходности. Доходность проекта определяется его дополнительной прибылью, возникающей в результате выполнения проекта у его исполнителя. Для анализа эффективности проводится расчет таких показателей, как простой и дисконтированный период окупаемости, чистая дисконтированная стоимость проекта (NPV), внутренняя норма доходности (IRR), рентабельность инвестиций и ряда других показателей.
• Оценка финансовой состоятельности проекта
Анализ финансовой состоятельности проекта предполагает оценку способности компании в полном объеме расплачиваться по обязательствам проекта. Анализ финансовой состоятельности проводится на основании модели расчетного счета и базируется на контроле положительного остатка свободных денежных средств в каждом интервале планирования.
Показатели эффективности инвестиционных затрат проекта
• Чистый дисконтированный доход (ЧДД); другие названия: чистая приведенная стоимость, чистый приведенный доход. Net Present Value (NPV).
• Индекс доходности (ИД); другие названия: индекс прибыльности, Profitabily Index (PI)
• внутренняя норма доходности (ВНД); другие названия: внутренняя норма рентабельности, возврата инвестиций, Internal Rate of Return (IRR).
• Срок окупаемости (payback period; (PР) мес.)
• Срок окупаемости дисконтированный (Discounted payback period; (PB) мес.)
-
Интегральные показатели
PP
0
PB
12
NPV
928,6
PI
1,5
IRR
2,3
ARR
8,6
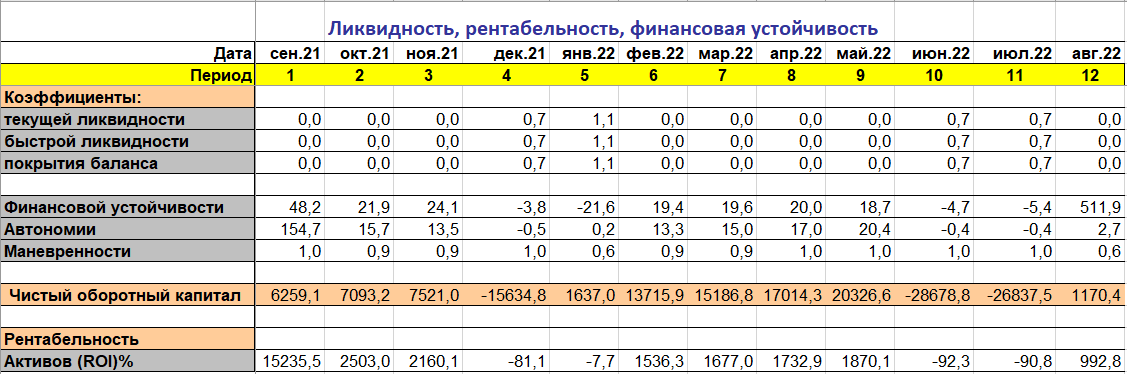
Финансовая устойчивость предприятия, представленная на рисунке ниже, – одна из важнейших характеристик его финансовой деятельности. Финансовая устойчивость – это стабильность деятельности предприятия в долгосрочной перспективе. Оценка финансовой устойчивости дается исходя из результатов (выводов) предыдущих этапов анализа: анализа имущественного состояния, динамики и структуры источников его формирования, наличия собственных оборотных средств, анализа ликвидности и платежеспособности. Окончательные выводы возможны с учетом анализа коэффициентов финансовой независимости и устойчивости.
Коэффициент финансовой независимости в части формирования запасов (Кзап) рассчитывается по формуле
Кзап=(Капитал и резервы + Долгосрочные пассивы — Внеоборотные активы)/ Запасы.
Рекомендуемое значение Кзап > 0,7
Коэффициент, финансовой устойчивости (Куст) рассчитывается по формуле
Куст=(Капитал и резервы)/ (Долгосрочные пассивы + Краткосрочные пассивы).
Рекомендуемое значение Куст > 1,5.
Коэффициенты ликвидности
Расчет коэффициентов производится по данным прогнозного баланса активов и пассивов предприятия, по данным раздела «План производства» бизнес-плана.
Коэффициент абсолютной ликвидности (Кла) рассчитывается по формуле
Кла=(Денежные средства)/( Краткосрочные пассивы),
Рекомендуемое значение Кла = 0,2.
Коэффициент быстрой ликвидности (Кбл) рассчитывается по формуле
Кбл = (Денежные средства + Дебиторская задолженность)/) Краткосрочные пассивы)
Критическое значение Кбл =1.
Коэффициент покрытия баланса (Кпб) (Current Ratio) рассчитывается по формуле
Кпб=(Оборотные активы/ Краткосрочные пассивы)
и показывает достаточно ли у предприятия средств, которые могут быть использованы для погашения краткосрочных обязательств.
Согласно с международной практикой, значения коэффициента должны находиться в пределах от единицы до двух (иногда до трех). Нижняя граница обусловлена тем, что оборотных средств должно быть по меньшей мере достаточно для погашения краткосрочных обязательств, иначе компания окажется под угрозой банкротства. Превышение оборотных средств над краткосрочными обязательствами более чем в три раза также является нежелательным, поскольку может свидетельствовать о нерациональной структуре активов.
Общий коэффициент автономии (Коб) рассчитывается
по формуле
Коб=(Капитал и резервы/ Баланс)
Рекомендуемое значение Коб > 0,6.
Финансовая устойчивость предприятия – одна из важнейших характеристик его финансовой деятельности. Финансовая устойчивость - это стабильность деятельности предприятия в долгосрочной перспективе. Оценка финансовой устойчивости дается исходя из результатов (выводов) предыдущих этапов анализа: анализа имущественного состояния, динамики и структуры источников его формирования, наличия собственных оборотных средств, анализа ликвидности и платежеспособности. Окончательные выводы возможны с учетом анализа коэффициентов финансовой независимости и устойчивости.
Коэффициент финансовой независимости в части формирования запасов (Кзап) рассчитывается по формуле
Кзап=(Капитал и резервы + Долгосрочные пассивы — Внеоборотные активы)/ Запасы.
Рекомендуемое значение Кзап > 0,7
Коэффициент, финансовой устойчивости (Куст) рассчитывается по формуле
Куст=(Капитал и резервы)/ (Долгосрочные пассивы + Краткосрочные пассивы).
Рекомендуемое значение Куст > 1,5.
Коэффициенты рентабельности. (Profitability ratios) показывают, насколько прибыльна деятельность компании.
Коэффициент рентабельности активов (рентабельность инвестиций) (Return on investment) показывает, сколько денежных единиц потребовалось предприятию для получения одной денежной единицы прибыли. Этот показатель является одним из наиболее важных индикаторов конкурентоспособности.
ROI = ((Чистая прибыль)/ (Активы))*100%
Если период расчета равен году, при вычислении коэффициента используется годовая величина прибыли и среднегодовая сумма активов. Для расчета за период месяц, квартал или полугодие, сумма прибыли умножается, соответственно, на 12, 4 или 2. При этом используется средняя за расчетный период величина суммарных активов.
Управление рисками
Риски в предпринимательстве принято оценивать вероятной суммой финансовых потерь, выраженной в валюте проекта (рублях, долларах.) и степенью риска, выраженной в вероятности неосуществления выполняемого проекта, мероприятия или недостижения намечаемого уровня прибыли, доходов или других целей проекта.
Для количественной оценки риска нескольких проектов (или нескольких вариантов одного проекта) можно воспользоваться числовыми значениями показателей дисперсии и среднеквадратичного (стандартного) отклонения. В тех случаях, когда проекты имеют несколько возможных исходов, дисперсия характеризует степень рассеянности случайной величины (например, чистого дисконтированного дохода) вокруг своего среднего значения (математического ожидания).
Полученное в результате учета разброса параметров производственного процесса значение риска относится к коммерческим рискам проекта, связанным со всеми случайными процессами, параметры которых были определены при вводе исходных данных проекта в программу AE-Project (стоимость материалов, комплектующих, стоимость услуг и реализуемых товаров, объем продаж и т.д.). В случае критического значения риска в каком-либо периоде проекта производится корректировка исходных данных, направленная на изменение тех составляющих проекта, которые приводят к высокому значению риска. Эта корректировка может свестись к перераспределению ресурсов проекта с одного вида деятельности, обуславливающего высокое значение выходных рисков, на другие, менее рисковые.
Кроме расчета коммерческих рисков, программой «AE-Project» предусмотрен учет остальных групп общих хозяйственных и финансовых рисков.
Для определения величины этих рисков используется форма, в которую авторы проекта вносят основные данные по анализируемому риску (определение риска, вероятность его возникновения, возможная величина финансового убытка, период, для которого возможно возникновение рассматриваемого риска).
По введенным данным рассчитывается математическое ожидание ущерба от каждого из рассматриваемых видов риска и величина его дисперсии.
М= (Вероятность наступления) *(Величина ущерба)/100
D= M2*(1-Вероятность наступления) +(Величина ущерба-М)2*(Вероятность наступления)
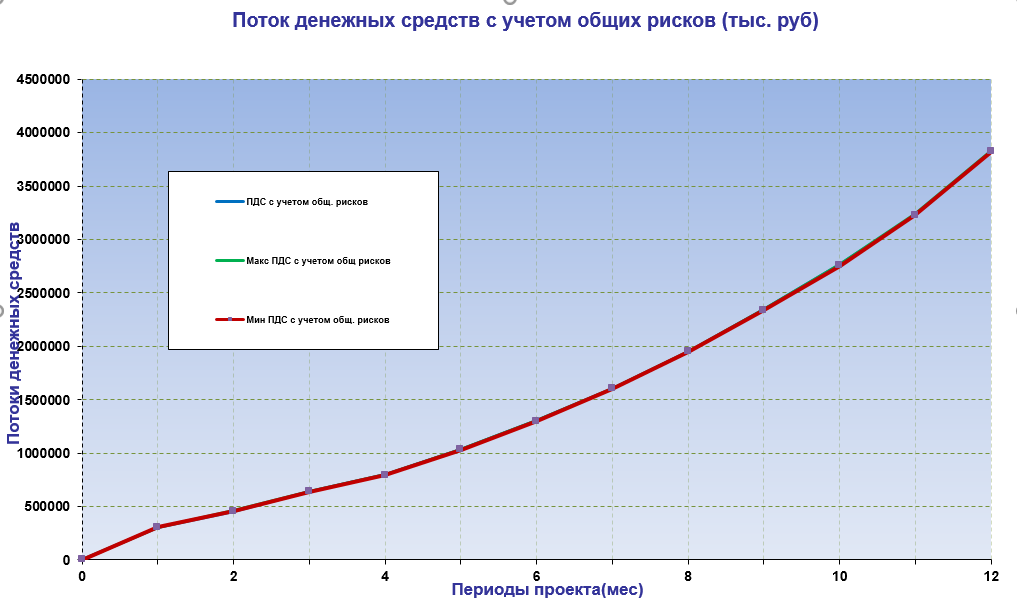
Общие риски проекта. (Примечание: учитывается количество заполненных ячеек в графе Риски)
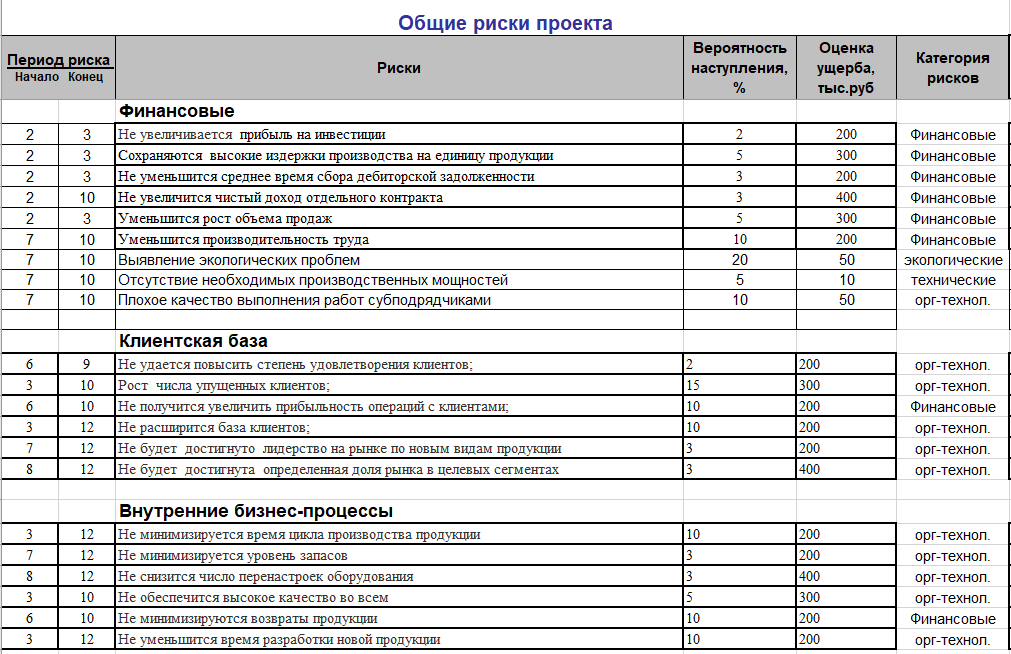
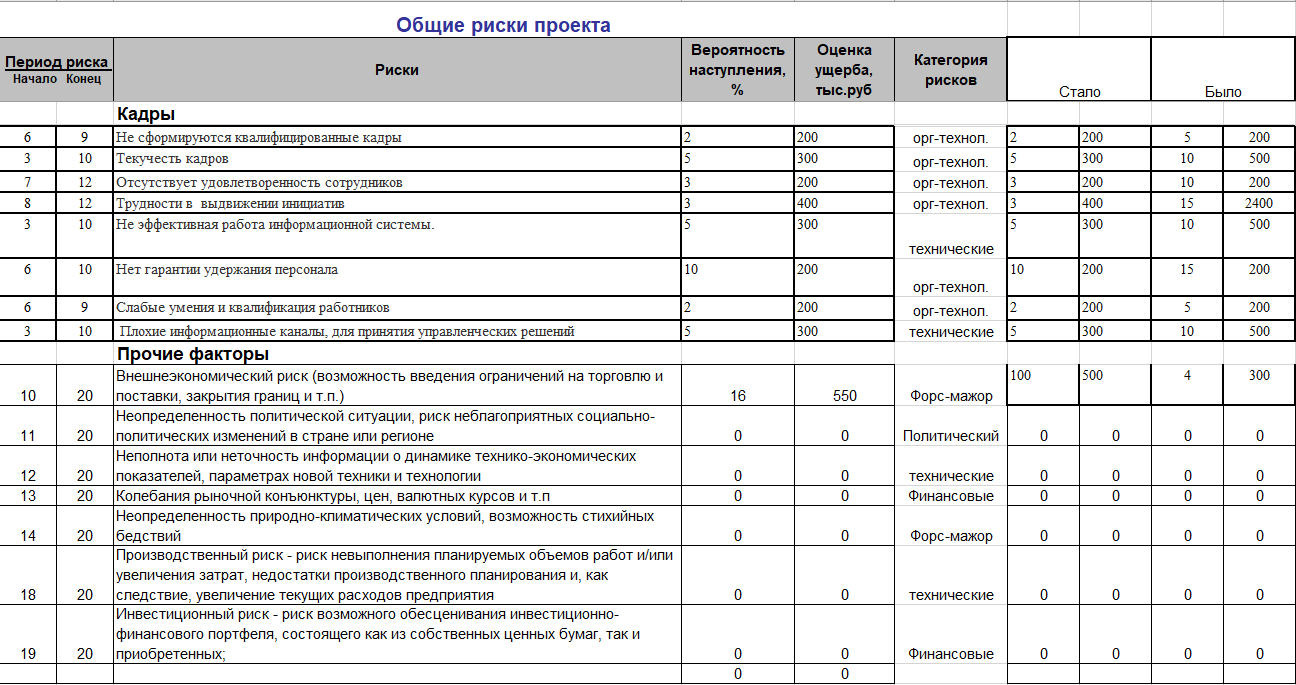
По полученным данным строятся графики распределение потока денежных средств проекта по его периодам, в которых отмечается наиболее вероятное значение баланса денежных средств и предельные минимальное и максимальное значение этого показателя с учетом рассматриваемых рисков на рисунке «Поток денежных средств с учётом общих рисков». В программе имеется возможность отдельно рассмотреть влияние коммерческих рисков и рассмотреть тот же баланс с учетом введенных общих рисков и их характеристик.
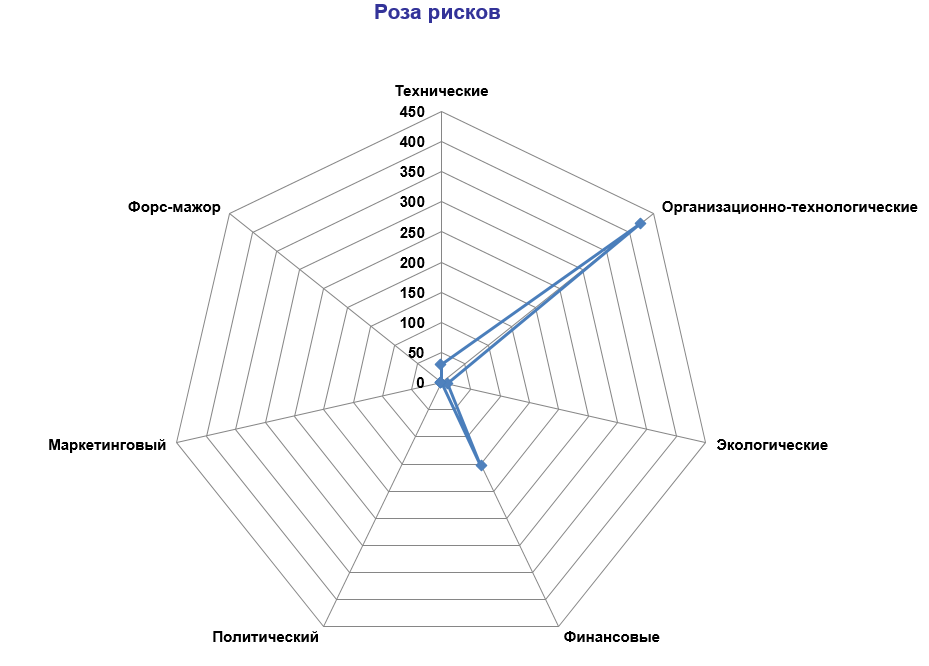
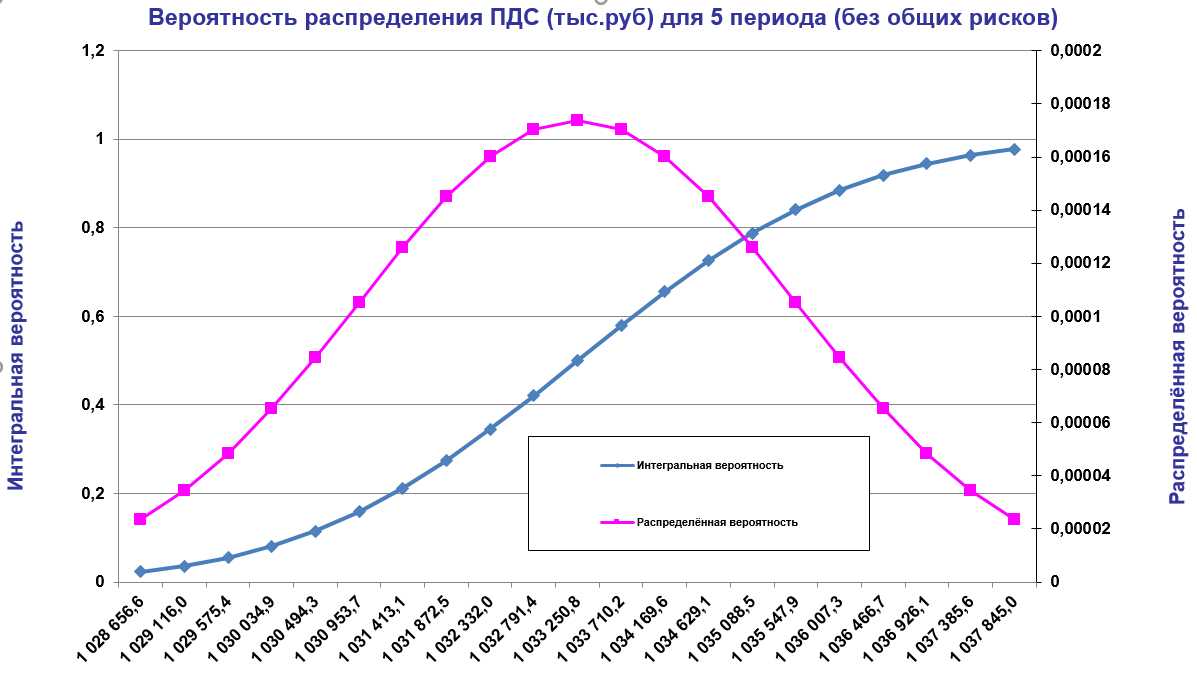
Точное значение вероятности достижения дохода в каком либо интервале значений может быть определено из анализа диаграмм распределения финансовых доходов на этот период (представлен на рисунке ниже), формируемых программой «AE-Project».
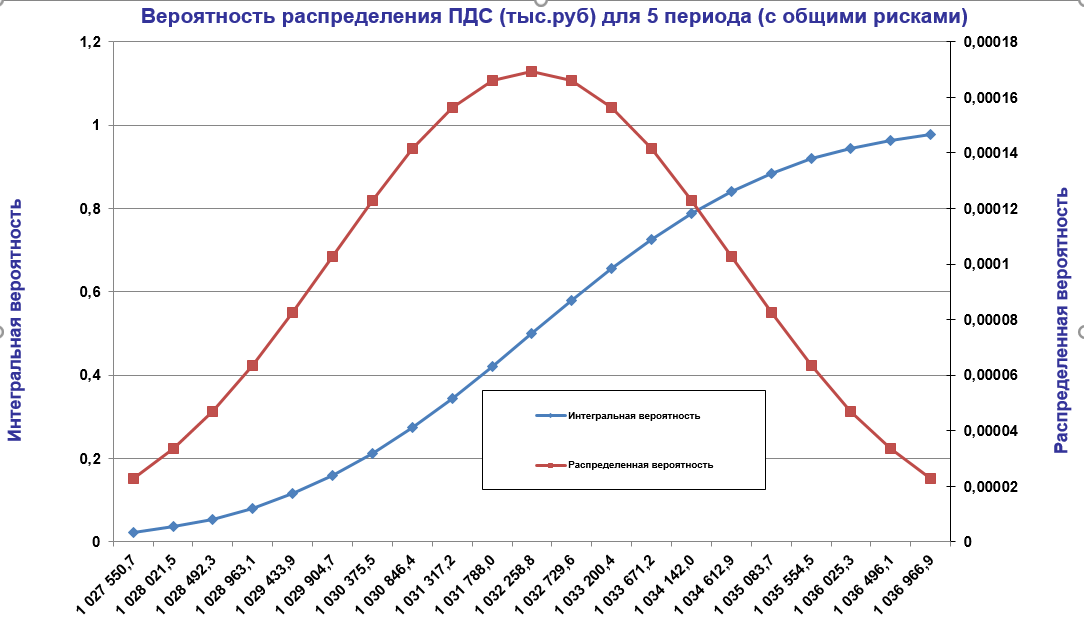
Для уменьшения финансовых ущербов от рисков разрабатываются мероприятия, изменяющие вид рассмотренных диаграмм. При этом производится оценка затрат на проведение мероприятий по снижению уровня риска и выполняется пересчет влияния риска в новых условиях. Например, в рассмотренном графике (Рис.8.1.) наиболее критическим является третий период, когда нижняя кривая приближается к нулевому значению. На этот показатель влияют риски, которые относятся к третьему периоду. Из этих рисков наиболее существенным является риск, связанный с «Недостаточная квалификация участников проекта», который формирует математическое ожидание потерь 60 тыс.рублей и дисперсия распределения этого риска равна 18000. Для уменьшения этого риска можно порекомендовать организацию повышения квалификации сотрудников предприятия в предшествующие месяцы, что потребует финансовых вложений в эти периоды, но приведет к уменьшению показателей риска в третьем периоде проекта.
Использование компьютерных моделей бизнеса в программах AE-Project и ей подобных позволяет в ходе выполнения проекта уточнять значение рисков и в соответствии с уточненными данными принимать новые управленческие решения. Например, при создании проекта строится модель бизнеса на весь период его выполнения и неопределенности первых месяцев влияют на неопределенности конечных результатов проекта. По истечение нескольких первых месяцев конкретизируются все случайные величины начального интервала времени и неопределенность конечных значений для конца проекта уменьшается. В соответствии с новыми значениями конечных результатов проекта и новыми значениями рисков и неопределенности могут приниматься новые управленческие решения по проекту. Такая возможность управления рисками проекта предполагает непрерывное использование программных моделей бизнеса в течение всего времени выполнения проекта. В данном проекте наиболее критичным по финансовым потокам выглядит 2 квартал.
Абсолютное значение рисков по различным группам для 2 квартала проекта представлено на рисунках выше.