Курсовая работа (т): Предмет бухгалтерского учета. Имущество и обязательства предприятия
Инвентаризация(фактическое наблюдение) - дополняет документирование, выявляет незафиксированные в первичных документах хозяйственные явления.
Оценка - используется для перевода натуральных и трудовых измерителей в стоимостные выражения всех видов имущества предприятия в денежной форме.
Калькулирование - расчет себестоимости изготовляемой продукции, выполняемых работ и оказываемых услуг, а также приобретаемых предметов труда. Калькуляция, позволяющая определить фактическую себестоимость объектов, является основой их денежной оценки. Она используется для контроля за уровнем производственных затрат. Калькуляцию составляют в денежной оценке на единицу продукции или на весь выпуск.
Счета используются для экономической группировки объектов учета, регистрации изменений отдельных средств предприятия или его источников.
Двойная запись- взаимосвязанное отражение процессов, вызванных хозяйственной операцией.
Бухгалтерский баланс дает обобщенную характеристику средств предприятия и источников их образования на отчетную дату. В нем отдельно отражаются средства предприятия и источники, как остатки в денежном выражении, что позволяет проанализировать обеспеченность предприятия имуществом, его финансовую устойчивость.
Отчетность является завершающим этапом учетного
процесса. В ней детально в специальных формах рассматриваются различные аспекты
хозяйственной деятельности организаций путем отражения состояния и движения
всех видов активов, капитала и обязательств.
2. Инвентаризация имущества, капитала и
обязательств предприятия
Для обеспечения соответствия учетных данных о средствах хозяйствования с их фактическим наличием применяется специфический метод бухгалтерского учета, называемый инвентаризацией. В зависимости от полноты охвата объектов она делится на: полную и частичную.
Полная охватывает все без исключения средства хозяйства и проводится перед составлением годового отчета. Частичная- это проверка конкретного вида средств хозяйства.
По характеру проведения различают инвентаризации плановую и внезапную. Плановая проводится в установленные приказом руководителя сроки а также внезапная - по распоряжению руководителя, следственных органов, после стихийных бедствий.
Количество инвентаризаций в отчетном году и даты их проведения устанавливаются предприятием самостоятельно, но не менее одного раза в год перед составлением годового отчета, кроме обязательных инвентаризаций, которые проводятся в следующих случаях:
· при передаче имущества в аренду;
· при выкупе, продаже имущества;
· при ликвидации и реорганизации предприятия;
· при смене материально-ответственного лица;
· установления фактов хищения или порчи имущества.
Как правило, перед составлением годового отчета не позднее 1-го января текущего года проводят инвентаризацию основных средств, производственных запасов, незавершенного строительства, оборудования к установке, незавершенного производства, готовой продукции, денежных документов и ценных бумаг, расчетов с кредиторами и дебиторами. Инвентаризацию зданий, сооружений и других неподвижных объектов основных средств проводится 1 раз в 3 года, библиотечных фондов - 1 раз в 5 лет.
Началу инвентаризации должен предшествовать приказ, в котором определяется состав центральной и рабочих комиссий. В состав центральной комиссии входят: руководитель предприятия; главный бухгалтер; другие руководящие лица. В состав рабочей комиссии входят: представитель бухгалтерии; начальник структурного подразделения. При этом рабочая комиссия должна иметь не менее 3 человек.
Перед началом или в день инвентаризации материально-ответственное лицо дает расписку в том, что все материальные ценности учтены и приходно-расходные документы переданы в бухгалтерию. Все материальные ценности сплошным порядком учитываются и записываются в инвентаризационную опись, которая составляется в двух экземплярах. В конце инвентаризации материально-ответственное лицо дает расписку в том, что все материальные ценности, записанные в инвентаризационные описи, находятся на его ответственном хранении и претензий к проведению инвентаризации нет. Члены комиссии подписывают инвентаризационную опись, кроме материально-ответственного лица.
Инвентаризация проводится непременно в присутствии материально-ответственного лица. На оформление инвентаризационной описи предоставляется 3 дня, затем ее передают в бухгалтерию (1-й экземпляр), 2-й остается у материально-ответственного лица. Рядом с фактическими данными проставляются учетные данные, затем выводится результат. На обработку инвентаризационной описи отводится 10 дней с момента передачи их в бухгалтерию.
Результат инвентаризации (излишек или недостача) отражается в учете. Излишек приходуется, его стоимость относится на увеличение прибыли отчетного периода. Недостача материальных ценностей может быть по вине материально-ответственного лица или виновник может быть не установлен. Если виновное лицо по недостаче не установлено, то на основании приказа, протокола комиссии, сумма недостачи списывается на расходы предприятия. Если же виновное лицо установлено, то недостача по балансовой стоимости списывается на увеличение дебиторской задолженности.
Недостачи в пределах установленных норм (норм
естественной убыли)относятся на увеличение расходов предприятия.
3. Расчетная часть: составление бухгалтерской
отчетности на примере ОАО "Техсервис"
3.1 Выписка из устава организации
Сумма уставного капитала общества - 2 127 120 рублей.
Основной деятельностью общества является:
обеспечение сельскохозяйственных перерабатывающих организаций АПК, фермерских и крестьянских хозяйств, организаций, учреждений, организаций других отраслей материально-техническими ресурсами и услугами (оптовая торговля);
ремонт техники и механизмов.
.2 Выписка из учетной политики организации
В ОАО "Техсервис":
оценку материалов на счете 10, относимых на себестоимость, производят по учетной цене с учетом ТЗР (транспортно-заготовительных расходов);
затраты на текущий ремонт основных средств списывают ежемесячно на себестоимость продукции;
общепроизводственные расходы, учитываемые на счете 25, ежемесячно списывают на себестоимость и распределяют между видами услуг пропорционально зарплате;
общехозяйственные расходы, как условно-постоянные, учитываемые на счете 26, ежемесячно списывают на счет 90 "Продажи" и распределяют между видами деятельности пропорционально зарплате;
коммерческие расходы учитывают на счете 44 "Расходы на продажу" субсчет "Коммерческие расходы" и списывают на счет 90 по видам деятельности пропорционально зарплате;
фактическую себестоимость выполненных ремонтных работ определяют на счете 20 "Основное производство" и по окончании ремонта списывают на счет 43 "Готовая продукция", затем при продаже - на счет 90 "Продажи". Отгруженную, но неоплаченную продукцию учитывают на счете 45 "Товары отгруженные";
затраты по материально-техническому снабжению (оптовая торговля) относят на счет 44 субсчет "Издержки обращения", затем при реализации списывают на счет 90 "Продажи" в объеме, относимом на реализованные товары;
методика учета доходов и расходов в
бухгалтерском и налоговом учете совпадают, поэтому прибыль, полученная по
данным бухгалтерского учета используется для исчисления налога на прибыль.
.3 Выписка из журнала учета хозяйственных
операций за декабрь
Журнал учета хозяйственных операций - это
книжный учетный регистр, в котором в хронологическом порядке фиксируются
хозяйственные операции организации с указанием дебетуемого и кредитуемого
бухгалтерского счета (таблица № 1).
Таблица № 1 Хозяйственные операции за декабрь отчетного года
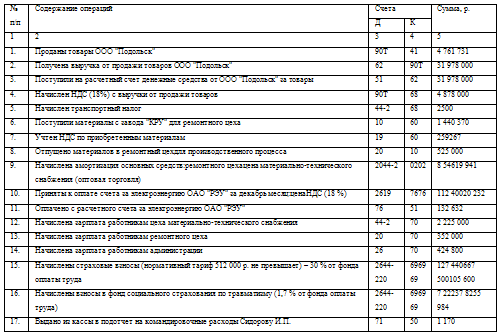
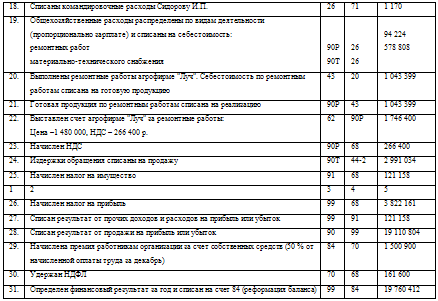
Сальдо конечное дебетовое счета 41 "Товары" отражает количество товара, находящегося на складе в конце определенного периода, сальдо конечное кредитовое по данному счету невозможно, т.к. это бы обозначало, что товара на складе имеется за минусом определенной суммы. Поэтому в операции № 1 была изменена сумма с 12 490 000 рублей на 4 761 731 рубль.
Для определения суммы по операциям № 2, №3 и № 4, необходимо найти НДС по формуле: НДС = Ц * ставка (%). Цена составляет 15 760 000 рублей (дана в условии задачи). Таким образом, НДС = 27 100 000 * 18 % = 4 878 000 рублей.
Суммы по операциям № 12 и № 13 были даны в условии задачи.
Согласно выписке из учетной политики организации общехозяйственные расходы, как условно-постоянные, учитываемые на счете 26, ежемесячно списывают на счет 90 "Продажи" и распределяют между видами деятельности пропорционально зарплате (операция № 19).
Для дальнейшего решения необходимо использование
бухгалтерских справок расчетов налогов. С
целью правильного исчисления налогов в ОАО "Техсервис" учет
организован раздельно по видам деятельности. На счете 90Т отражаются операции
связанные с реализацией товаров и услуг, а на счете 90Р - операции по ремонту
техники и механизмов. К налогам,
включаемым в цену продукции (товаров, работ, услуг) относят налог на
добавленную стоимость (НДС) (таблица № 2). Объектами налогообложения НДС
являются обороты по реализации (продажи) на территории Российской Федерации
товаров, выполненных работ, оказанных услуг, реализуемой готовой продукции.
Ставка НДС - 18 %.
Таблица № 2 Бухгалтерская
справка расчета налога на добавленную стоимость
Показатели
Налоговая
база, р.
Ставка
налога
Сумма
налога, р.
1.
Выручка от реализации ремонтных работ
33
917 193
18
6
105 095
2.
Выручка от реализации товаров
172
467 129
18
31
044 083
3.
Итого за 11 месяцев отчетного года
-
-
37
149 178
4.Налоговые
вычеты (счет 19) за 11 месяцев отчетного года
-
-
21
800 394
За
декабрь отчетного года
5.
Выручка от реализации ремонтных работ
1
746 400
18
266
400
6.
Выручка от реализации товаров
31
978 000
18
4
878 000
7.
Итого за 12 месяцев отчетного года
-
-
42
293 578
8.Налоговые
вычеты (счет 19) за 12 месяцев отчетного года
-
-
22
079 893
Итого
-
-
20
213 685
Транспортный налог представлен в таблице № 3.
Таблица № 3 Бухгалтерская
справка расчета транспортного налога
Показатель
Сумма
налога, р.
1.
Сумма налога за 11 месяцев отчетного года
77
440
2.
Сумма налога за декабрь отчетного года
2
500
3.
Итого
79
940
Страховые взносы зачисляют в государственные
внебюджетные фонды - Пенсионный фонд Российской Федерации, фонд социального
страхования (ФСС) Российской Федерации и фонды обязательного медицинского
страхования Российской Федерации. Объектом налогообложения для расчета налога
признают доходы (фонд оплаты труда), начисляемые работодателями в пользу
работников. Налоговая база на каждого отдельного работника организации с начала
года в отчетный период не превышала 512 000 р. Также организация производит
ежемесячные отчисления в фонд социального страхования на расходы по
обязательному страхованию от несчастных случаев на производстве. Расчет данных
страховых взносов представлен в таблице № 4.
Таблица № 4 Бухгалтерская
справка расчета страховых взносов
Показатели
Сумма
налога, р.
За
11 месяцев отчетного года :
1.
Расчеты по социальному страхованию: 2,9% (69-1)
478
500
2.
Расчеты по пенсионному обеспечению: 22% (69-2)
3
630 000
3.
Расчеты по обязательному медицинскому страхованию: 5,1% (69-3)
841
500
4.
Отчисления в ФСС на расходы по обязательному страхованию от несчастных
случаев на производстве и профессиональных заболеваний: 1,7 % (69-4)
33
000
Итого
4
983 000
За
декабрь отчетного года:
5.
Расчеты по социальному страхованию: 2,9% (69-1)
87
052
6.
Расчеты по пенсионному обеспечению: 22% (69-2)
660
396
7.
Расчеты по обязательному медицинскому страхованию: 5,1% (69-3)
153
092
8.
Отчисления в ФСС на расходы по обязательному страхованию от несчастных
случаев на производстве и профессиональных заболеваний: 1,7 % (69-4)
51
031
Итого
951
571
Всего
5
934 571
Налогом на имущество облагаются основные
средства по остаточной стоимости. Для этого определяют среднегодовую стоимость
имущества организации на основании сумм (сальдо) в журналах-ордерах и
ведомостях (таблица № 5). Предельный размер налоговой ставки на имущество - 2,2
% от среднегодовой стоимости имущества организации (налогооблагаемой базы).
Таблица № 5 Среднегодовая
стоимость имущества
№
п/п
По
состоянию на
Стоимость
имущества
1
01.01.13
г.
5
646 225
2
01.02.13
г.
5
623 188
3
01.03.13
г.
5
600 151
4
01.04.13
г.
5
577 114
5
01.05.
13г.
5
554 077
6
01.06.
13 г.
5
531 040
7
01.07.13
г.
5
508 003
8
01.08.
13 г.
5
484 966
9
01.09.
13 г.
5
461 929
10
01.10.13г.
5
438 892
11
01.11.13
г.
5
415 855
12
01.12.13
г.
5
387 368
13
01.01.14
г.
5
364 331
14
Среднегодовая
стоимость имущества
5
507 165
Стоимость имущества на 01.01.2013 года была
получена с помощью вычитания основных средств от амортизации на основании оборотно-сальдовой
ведомости за январь-ноябрь 2013 года (7 964 181 - 2 317 956 = 5 646 225
рублей). Амортизация основных средств за месяц составляет 23 037 рублей, что
было выявлено из обротно-сальдовой ведомости (253 404 / 11 = 23 037 рублей).
Стоимость
имущества на 01.02.2013, 01.03.2013, …, 01.01.2014 была получена путем
вычитания основных средств на 01.01.2013 (01.02.2013, 01.03.2013, …,
01.01.2014) от амортизации. Среднегодовую стоимость налогооблагаемого имущества
на 1 декабря отчетного года определяют следующим образом (формула 1):
Строка 14 = (строка 1 + строка 2 + … + строка
13) / 13 (1)
Отсюда выходит, что среднегодовая стоимость
имущества равна 5 507 165 рублей (71 593 139 / 13). От получившейся суммы
находим 2,2 % (расчет налога на имущества представлен в таблице № 6.
Таблица № 6 Бухгалтерская
справка расчета налога на имущество
Показатель
Сумма
Среднегодовая
стоимость облагаемого налогом имущества за 11 месяцев, р.
16
731 343
Налоговая
база 11 месяцев, р.
16
731 343
Налоговая
ставка, %
2,2
Сумма
налога на имущество за 11 месяцев, р.
368
089
за
отчетный год:
Среднегодовая
стоимость облагаемого налогом имущества за отчетный год, р.
22
238 508
Налоговая
база за отчетный год, р.
22
238 508
Сумма
налога на имущество за отчетный год, р.
489
247
Сумма
налога на имущество за декабрь, р.
121
158
Согласно действующему законодательству, ставки
налога на прибыль для организаций, занимающихся предпринимательской
деятельностью - 20 %. Налог на прибыль исчисляется исходя из фактической
валовой прибыли (выручка-нетто (без НДС, акцизов, таможенных пошлин и т.д.) -
себестоимость), при этом валовая прибыль рассчитывается с начала года
(нарастающим итогом). Расчет налога на прибыль представлен в таблице № 7. Нужно
отметить, что прибыль за 11 месяцев была выявлена с помощью выписки из карточек
аналитического учета к счету 68.
Таблица № 7 Бухгалтерская
справка расчета налога на прибыль
Показатели
Налоговая
база, р.
Ставка
налога
Сумма
налога
1.
Прибыль по данным бухгалтерского учет за 11 месяцев отчетного года
7
251 990
Х
Х
2.
Отложенные налоговые пассивы
0
Х
Х
3.
Прибыль для налогообложения за 11 месяцев отчетного года
7
251 990
20%
1
450 398
4.
Прибыль по данным бухгалтерского учета за отчетный год
Х
Х
5.Прибыль
по данным бухгалтерского учета за декабрь отчетного года
19
110 804
Х
Х
6.
Отложенные налоговые пассивы
0
Х
Х
7.
Прибыль для налогообложения за отчетный год
26
362 794
20%
5
272 559
8.
Налог на прибыль за декабрь
3
822 161
.4 Журналы-ордера и ведомости аналитического
учета
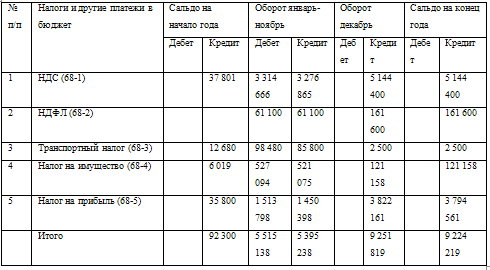
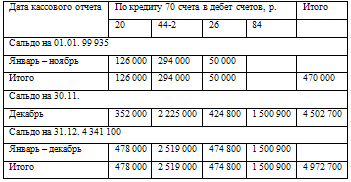
В журналах-ордерах и ведомостях представлены
результаты деятельности ОАО "Техсервис" за отчетный 2013 год, которые
используются для составления оборотно-сальдовой ведомости за отчетный год.
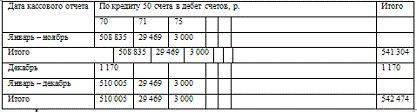
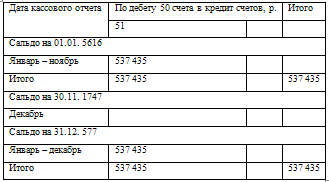
Журнал-ордер № 1 счета 50 "Касса"
Ведомость к журналу-ордеру № 1 счета 50
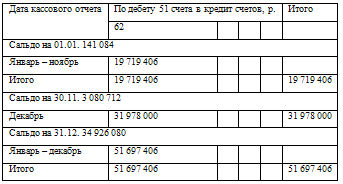
Журнал-ордер № 2 счета 51 "Расчетный
счет"
Ведомость к журналу-ордеру № 2 счета 51
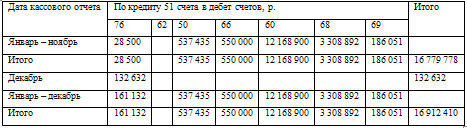
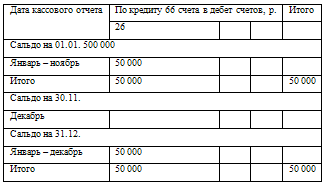
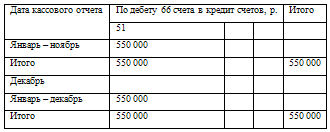
Журнал-ордер № 4 счета
66 "Расчеты по краткосрочным кредитам и займам"
Ведомость к журналу-ордеру № 4 счета 66
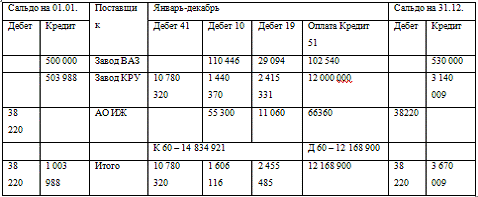
Журнал-ордер № 6 счета 60 "Расчеты с
поставщиками и заказчиками"
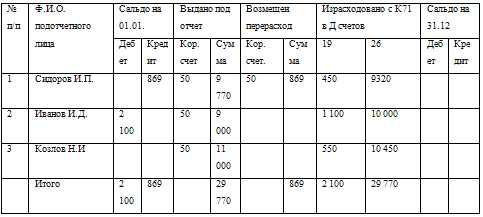
Журнал-ордер № 7 по кредиту счета 71
"Расчеты с подотчетными лицами"
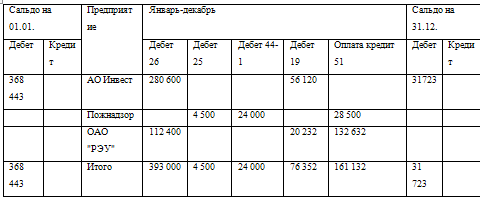
Журнал-ордер № 8 счета
76 "Расчеты с разными кредиторами и дебиторами"
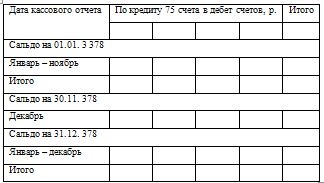
Журнал-ордер № 8 счета 75 "Расчеты с
учредителями"
Ведомость к журналу-ордеру № 8 счета 75
По дебету 75 счета в кредит счетов, р.
Итого
50
Январь - ноябрь
3 000
Итого
3 000
3 000
Декабрь
Январь - декабрь
3 000
Итого
3 000
3 000
Журнал-ордер № 8 счета 68 " Расчеты по
налогам и сборам"
Дата
кассового отчета
По
кредиту 68 счета в дебет счетов, р.
Итого
90
91
20
26
44-2
99
70
Сальдо
на 01.01. 92 300
Январь
- ноябрь
3
276 865
521
075
39
172
8
360
38
268
1
450 398
61
100
Итого
3
276 865
521
075
39
172
8
360
38
268
1
450 398
61
100
5
395 238
Сальдо
на 30.11.
Декабрь
5
144 400
121
158
2
500
3
822 161
161
600
9
251 819
Сальдо
на 31.12. 9 224 219
Январь
- декабрь
8
421 265
642
233
39
172
8
360
40
768
5
272 559
222
700
14
647 057
Итого
8
421 265
642
233
39
172
8
360
40
768
5
272 559
222
700
14
647 057
Ведомость к журналу-ордеру № 8 счета 68
Дата
кассового отчета
По
дебету 68 счета в кредит счетов, р.
Итого
51
19
Сальдо
на 01.01.
Январь
- ноябрь
3
714 744
1
800 394
Итого
5
515 138
Сальдо
на 30.11. 27 600
Декабрь
Сальдо
на 31.12.
Январь
- декабрь
3
714 744
1
800 394
Итого
3
714 744
1
800 394
5
515 138
Выписка из карточек аналитического учета к счету
68
Журнал-ордер № 10 счета 70 "Расчеты с
персоналом по оплате труда"
Ведомость к журналу-ордеру № 10 счета 70
Дата
кассового отчета
По
дебету 70 счета в кредит счетов, р.
Итого
68
50
Январь
- ноябрь
61
100
508
835
Итого
61
100
508
835
569
935
Декабрь
161
600
161
600
Январь
- декабрь
222
700
508
835
Итого
222
700
508
835
731
535
Журнал-ордер № 10 счета 02 "Амортизация
основных средств"
Дата
кассового отчета
По
кредиту 02 счета в дебет счетов, р.
Итого
20
44-2
Сальдо
на 01.01. 2 317 956
Январь
- ноябрь
76
021
177
383
Итого
76
021
177
383
253
404
Сальдо
на 30.11. 2 571 360
Декабрь
8
546
19
941
28
487
Сальдо
на 31.12. 2 599 847
Январь
- декабрь
84
567
197
324
Итого
84
567
197
324
281
891
Журнал-ордер № 10 счета 10 "Материалы"
Дата
кассового отчета
По
кредиту 10 счета в дебет счетов, р.
Итого
44
20
Январь
- ноябрь
25
400
155
500
Итого
25
400
155
500
180
900
Декабрь
525
000
525
000
Январь
- декабрь
25
400
680
500
Итого
25
400
680
500
705
900
Ведомость к журналу-ордеру № 10 счета 10
Дата
кассового отчета
По
дебету 10 счета в кредит счетов, р.
Итого
60
Сальдо
на 01.01. 40 538
Январь
- ноябрь
165
746
Итого
165
746
165
746
Сальдо
на 30.11. 25 384
Декабрь
1
440 370
1
440 370
Сальдо
на 31.12. 940 754
Январь
- декабрь
1
606 116
Итого
1
606 116
1
606 116
Журнал-ордер № 10 счета 19 "НДС по
приобретенным ценностям"
Дата
кассового отчета
По
кредиту 19 счета в дебет счетов, р.
Итого
68
Январь
- ноябрь
1
800 394
Итого
1
800 394
1
800 394
Декабрь
Январь
- декабрь
1
800 394
Итого
1
800 394
1
800 394
Ведомость к журналу-ордеру № 10 счета 19
Дата
кассового отчета
По
дебету 19 счета в кредит счетов, р.
Итого
76
60
71
Сальдо
на 01.01. 660 170
Январь
- ноябрь
56
120
2
189 218
2
100
Итого
56
120
2
189 218
2
100
2
247 438
Сальдо
на 30.11. 1 107 214
Декабрь
20
232
259
267
279
499
Сальдо
на 31.12. 1 386 713
Январь
- декабрь
76
352
2
448 485
2
100
Итого
76
352
2
448 485
2
100
2
526 937
Журнал-ордер № 10 счета 20 "Основное
производство"
Дата
кассового отчета
По
кредиту 20 счета в дебет счетов, р.
Итого
43
Январь
- ноябрь
437
381
Итого
437
381
437
381
Декабрь
1
043 399
1
043 399
Январь
- декабрь
1
480 780
Итого
1
480 780
1
480 780
Ведомость к журналу-ордеру № 10 счета 20
Дата
кассового отчета
По
дебету 20 счета в кредит счетов, р.
Итого
02
10
70
69
68
25
Сальдо
на 01.01. 38 609
Январь
- ноябрь
76
021
155
500
126
000
46
998
39
172
1
350
Итого
76
021
155
500
126
000
46
998
39
172
1
350
445
041
Сальдо
на 30.11. 46 269
Декабрь
8
546
525
000
352
000
105
600
5
984
997
130
Сальдо
на 31.12.
Январь
- декабрь
84
567
680
500
478
000
152
598
45
156
1
350
Итого
84
567
680
500
478
000
152
598
45
156
1
350
1
442 171
Журнал-ордер № 10 счета 25
"Общепроизводственные расходы"
Дата
кассового отчета
По
кредиту 25 счета в дебет счетов, р.
Итого
44-2
20
Январь
- ноябрь
3
150
1
350
Итого
3
150
1
350
4
500
Декабрь
Январь
- декабрь
3
150
1
350
Итого
3
150
1
350
4
500
Ведомость к журналу-ордеру № 10 счета 25
Дата
кассового отчета
По
дебету 25 счета в кредит счетов, р.
Итого
76
Январь
- ноябрь
4
500
Итого
4
500
4
500
Декабрь
Январь
- декабрь
4
500
Итого
4
500
4
500
Журнал-ордер № 10 счета 26
"общехозяйственные расходы"
Дата
кассового отчета
По
кредиту 26 счета в дебет счетов, р.
Итого
90Т
90Р
Январь
- ноябрь 131
763
Итого
307
447
131
763
439
210
Декабрь
484
583
188
449
673
032
Январь
- декабрь
792
030
320
212
Итого
792
030
320
212
1
112 242
Ведомость к журналу-ордеру № 10 счета 26
Дата
кассового отчета
По
дебету 26 счета в кредит счетов, р.
Итого
70
66
69
97
76
71
68
Январь
- ноябрь
50
000
50
000
18
650
3
000
280
600
28
600
8
360
Итого
50
000
50
000
18
650
3
000
280
600
28
600
8
360
439
210
Декабрь
424
800
134
662
112
400
1
170
673
032
Январь
- декабрь
474
800
50
000
153
312
3
000
393
000
29
770
8
360
Итого
474
800
50
000
153
312
3
000
393
000
29
770
8
360
1
112 242
Журнал-ордер № 10 счет 97 "Расходы будущих
периодов"
Дата
кассового отчета
По
кредиту 97 счета в дебет счетов, р.
Итого
26
Январь
- ноябрь
3
000
Итого
3
000
3
000
Декабрь
Январь
- декабрь
3
000
Итого
3
000
3
000
Ведомость к журналу-ордеру № 10 счета 97
Дата
кассового отчета
По
дебету 97 счета в кредит счетов, р.
Итого
Сальдо
на 01.01. 3 951
Январь
- ноябрь
Итого
Сальдо
на 30.11. 951
Декабрь
Сальдо
на 31.12. 951
Январь
- декабрь
Итого
Журнал-ордер № 10 счета
69 "Расчеты по социальному страхованию и обеспечению"
Дата
кассового отчета
По
кредиту 69 счета в дебет счетов, р.
Итого
44-2
20
26
Сальдо
на 01.01. 10 741
Январь
- ноябрь
109
662
46
998
18
650
Итого
109
662
46
998
18
650
175
310
Сальдо
на 30.11.
Декабрь
705
325
111
584
134
662
951
571
Сальдо
на 31.12. 951 571
Январь
- декабрь
814
987
158
582
153
312
Итого
814
987
158
582
153
312
1
126 881
Выписка из карточек аналитического учета к счету
69
Показатели
Сальдо
на начало года
Оборот
январь-ноябрь
Оборот
декабрь
Сальдо
на конец года
Дебет
Кредит
Дебет
Кредит
Дебет
Кредит
Дебет
Кредит
Расчеты
с ФСС (69-1)
1
619
20
419
18
800
87
052
87
052
Расчеты
по пенсионному обеспечению (69-2)
4
587
136
187
131
600
660
396
660
396
Расчеты
по обязательному медицинскому страхованию (69-3)
3
036
19
956
16
920
153
092
153
092
Расчеты
по травматизму с ФСС (69-4)
1
499
9
489
7
990
51
031
51
031
Итого
10
741
186
051
175
310
951
571
951
571
Ведомость к журналу-ордеру № 10 счета 69
Дата
кассового отчета
По
дебету 69 счета в кредит счетов, р.
Итого
51
Январь
- ноябрь
186
051
Итого
186
051
186
051
Декабрь
Январь
- декабрь
186
051
Итого
186
051
186
051
Журнал-ордер № 11 счета 45 "Товары
отгруженные"
Дата
кассового отчета
По
кредиту 45 счета в дебет счетов, р.
Итого
90Р
Январь
- ноябрь
5
131
Итого
5
131
5
131
Декабрь
Январь
- декабрь
5
131
Итого
5
131
5
131
Ведомость к журналу-ордеру № 11 счета 45
Дата
кассового отчета
По
дебету 45 счета в кредит счетов, р.
Итого
Сальдо
на 01.01. 5 131
Январь
- ноябрь
Итого
Сальдо
на 30.11.
Декабрь
Сальдо
на 31.12.
Январь
- декабрь
Итого
Журнал-ордер № 11счета 43 " Готовая продукция"
Дата
кассового отчета
По
кредиту 43 счета в дебет счетов, р.
Итого
90Р
Январь
- ноябрь
437
381
Итого
437
381
437
381
Декабрь
1
043 399
1
043 399
Январь
- декабрь
1
480 780
Итого
1
480 780
1
480 780
Ведомость к журналу-ордеру № 11 счета 43
Дата
кассового отчета
По
дебету 43 счета в кредит счетов, р.
Итого
20
Сальдо
на 01.01.
Январь
- ноябрь
437
381
Итого
437
381
437
381
Сальдо
на 30.11.
Декабрь
1
043 399
1
043 399
Сальдо
на 31.12.
Январь
- декабрь
1
480 780
Итого
1
480 780
1
480 780
Журнал-ордер № 11 счета 41 "Товары"
Дата
кассового отчета
По
кредиту 41 счета в дебет счетов, р.
Итого
90Т
Январь
- ноябрь
8
640 370
Итого
8
640 370
8
640 370
Декабрь
4
761 731
4
761 731
Январь
- декабрь
13
402 101
Итого
13
402 101
13
402 101
Ведомость к журналу-ордеру № 11 счета 41
Дата
кассового отчета
По
дебету 41 счета в кредит счетов, р.
Итого
60
Сальдо
на 01.01. 2 621 781
Январь
- ноябрь
10
780 320
Итого
10
780 320
10
780 320
Сальдо
на 30.11. 4 761 731
Декабрь
Сальдо
на 31.12.
Январь
- декабрь
Итого
10
780 320
10
780 320
Журнал-ордер № 11 счета
44-1 "Расходы на продажу" субсчет "Коммерческие расходы"
Дата
кассового отчета
По
кредиту 44-1 счета в дебет счетов, р.
Итого
90Т
90Р
Январь
- ноябрь
16
800
7
200
Итого
16
800
7
200
24
000
Декабрь
Январь
- декабрь
16
800
7
200
Итого
16
800
7
200
24
000
Ведомость к журналу
№11
счета
44-1 субсчет "Коммерческие расходы"
Дата
кассового отчета
По
дебету 44-1 счета в кредит счетов, р.
Итого
10
76
Сальдо
на 01.01.
Январь
- ноябрь
20
000
24
000
Итого
20
000
24
000
44
000
Сальдо
на 30.11. 20 000
Декабрь
Сальдо
на 31.12. 20 000
Январь
- декабрь
20
000
24
000
Итого
20
000
24
000
44
000
Журнал-ордер № 11 счета
44-2 "Расходы на продажу" субсчет "Издержки обращения"
Дата
кассового отчета
По
кредиту 44-2 счета в дебет счетов, р.
Итого
90Т
Январь
- ноябрь
679
681
Итого
679
681
679
681
Декабрь
2
991 034
2
991 034
Январь
- декабрь Итого
3
670 715
3
670 715
Ведомость к журналу-ордеру № 11
счета
44-2 субсчет "Издержки обращения"
Дата
кассового отчета
По
дебету 44-2 счета в кредит счетов, р.
Итого
02
10
70
69
68
25
Сальдо
на 01.01. 90 086
Январь
- ноябрь
177
383
5
400
294
000
109
662
38
268
3
150
Итого
177
383
5
400
294
000
109
662
38
268
3
150
627
863
Сальдо
на 30.11. 38 268
Декабрь
19
941
2
225 000
705
325
2
500
2
952 766
Сальдо
на 31.12.
Январь
- декабрь
197
324
5
400
2
519 000
814
987
40
768
3
150
Итого
197
324
5
400
2
519 000
814
987
40
768
3
150
3
580 629
Журнал-ордер № 12 счета 58 "Финансовые
вложения"
Дата
кассового отчета
По
кредиту 58 счета в дебет счетов, р.
Итого
Январь
- ноябрь
Итого
Декабрь
Январь
- декабрь
Итого
Ведомость к журналу-ордеру № 12 счета 58
Дата
кассового отчета
По
дебету 58 счета в кредит счетов, р.
Итого
Сальдо
на 01.01. 123 198
Январь
- ноябрь
Итого
Сальдо
на 30.11. 123 198
Декабрь
Сальдо
на 31.12. 123 198
Январь
- декабрь
Итого
Журнал-ордер № 11 счета 62 "Расчеты с
покупателями и заказчиками"
Сальдо
на 01.01.
Организация
Январь-декабрь
Сальдо
на 31.12.
Дебет
Кредит
Дебет
51
Кредит
90
Дебет
Кредит
23
480
Колхоз
"Новый путь"
858
400
850
320
9
100
АООТ
"ПМК-5"
14
012 499
14
050 500
2
176
578
117
Агрофирма
"ЛУЧ"
941
006
2
611 465
1
746 400
12
200
ООО
"Подольск"
35
885 501
35
873 301
46
956
651
882
Итого
51
697 406
53
385 586
1
808 901
651
882
Журнал-ордер № 11 счета 90Т "Продажи"
(реализация товаров)
Дата
кассового отчета
По
кредиту 90Т счета в дебет счетов, р.
Итого
62
Январь
- ноябрь
14
960 555
Итого
14
960 555
14
960 555
Декабрь
31
978 000
31
978 000
Январь
- декабрь
46
938 555
Итого
46
938 555
46
938 555
Ведомость к журналу-ордеру № 11 счета 90Т
Дата
кассового отчета
По
дебету 90Т счета в кредит счетов, р.
Итого
44-2
41
45
68
26
44-1
99
Январь
- ноябрь
679
681
8
640 370
2
493 426
307
447
16
800
2
822 831
Итого
679
681
8
640 370
2
493 426
307
447
16
800
2
822 831
14
960 555
Декабрь
2
991 034
4
761 731
4
878 000
578
808
18
768 427
31
978 000
Январь
- декабрь
3
670 715
13
402 101
7
371 426
886
255
16
800
21
591 258
Итого
3
670 715
13
402 101
7
371 426
886
255
16
800
21
591 258
46
938 555
Журнал-ордер № 11 счета 90Р "Продажи"
(ремонтных работ)
Дата
кассового отчета
По
кредиту 90Р счета в дебет счетов, р.
Итого
62
Январь
- ноябрь
4
700 631
Итого
4
700 631
4
700 631
Декабрь
1
746 400
1
746 400
Январь
- декабрь
6
447 031
Итого
6
447 031
6
447 031
Ведомость к журналу-ордеру № 11 счета 90Р
Дата
кассового отчета
По
дебету 90Р счета в кредит счетов, р.
Итого
43
45
68
23
26
44-1
99
Январь
- ноябрь
437
381
5
131
783
439
131
763
7
200
3
335 717
Итого
437
381
5
131
783
439
131
763
7
200
3
335 717
4
700 631
Декабрь
1
043 399
266
400
94
224
342
377
1
746 400
Январь
- декабрь
1
480 780
5
131
1
049 839
225
987
7
200
3
678 094
Итого
1
480 780
5
131
1
049 839
225
987
7
200
3
678 094
6
447 031
Журнал-ордер № 11 счета 91 "Прочие доходы и
расходы"
Дата
кассового отчета
По
кредиту 91 счета в дебет счетов, р.
Итого
99
Январь
- ноябрь
115
223
Итого
115
223
115
223
Декабрь
121
158
121
158
Январь
- декабрь
236
381
Итого
236
381
236
381
Ведомость к журналу-ордеру № 11 счета 91
Дата
кассового отчета
По
дебету 91 счета в кредит счетов, р.
Итого
68
Январь
- ноябрь
115
223
Итого
115
223
115
223
Декабрь
121
158
121
158
Январь
- декабрь
236
381
Итого
236
381
236
381
Журнал-ордер № 11 счета 80 "Уставный
капитал"
Дата
кассового отчета
По
кредиту 80 счета в дебит счетов, р.
Итого
Сальдо
на 01.01. 2 127 120
Январь
- ноябрь
Итого
Сальдо
на 30.11. 2 127 120
Декабрь
Сальдо
на 31.12. 2 127 120
Январь
- декабрь
Итого
Журнал-ордер № 11 счета 82 "Резервный
капитал"
Дата
кассового отчета
По
кредиту 82 счета в дебит счетов, р.
Итого
Сальдо
на 01.01. 352 281
Январь
- ноябрь
Итого
Сальдо
на 30.11. 352 281
Декабрь
Сальдо
на 31.12. 352 281
Январь
- декабрь
Итого
Журнал-ордер № 11 счета 83 "Добавочный
капитал"
Дата
кассового отчета
По
кредиту 83 счета в дебит счетов, р.
Итого
Сальдо
на 01.01. 4 045 481
Январь
- ноябрь
Итого
Сальдо
на 30.11. 4 045 481
Декабрь
Сальдо
на 31.12. 4 045 481
Январь
- декабрь
Итого
Журнал-ордер № 11 счета 84
"Нераспределенная прибыль"
Дата
кассового отчета
По
кредиту 84 счета в дебит счетов, р.
Итого
99
Сальдо
на 01.01. 1 017 898
Январь
- ноябрь
Итого
Сальдо
на 30.11. 1 017 898
Декабрь
19
760 412
19
760 412
Сальдо
на 31.12. 19 277 410
Январь
- декабрь
19
760 412
Итого
19
760 412
19
760 412
Ведомость к журналу-ордеру № 11 счета 84
Дата
кассового отчета
По
дебету 84 счета в кредит счетов, р.
Итого
70
Январь
- ноябрь
Итого
Декабрь
1
500 900
1
500 900
Январь
- декабрь
1
500 900
Итого
1
500 900
1
500 900
Журнал-ордер № 13 счета 01 "Основные
средства"
Дата
кассового отчета
По
кредиту 01 счета в дебет счетов, р.
Итого
Январь
- ноябрь Декабрь
Январь
- декабрь
Итого
Ведомость к журналу-ордеру № 13 счета 01
Дата
кассового отчета
По
дебету 01 счета в кредит счетов, р.
Итого
Сальдо
на 01.01. 7 964 181
Январь
- ноябрь
Итого
Сальдо
на 30.11. 7 964 181
Декабрь
Сальдо
на 31.12. 7 964 181
Январь
- декабрь
Итого
Журнал-ордер №15 счета 99 "Прибыль и
убытки"
Дата
кассового отчета
По
кредиту 99 счета в дебет счетов, р.
Итого
90Т
90Р
Январь
- ноябрь
2
822 831
3
335 717
Итого
2
822 831
3
335 717
6
158 548
Сальдо
на 30.11. 4 592 927
Декабрь
18
768 427
342
377
19
110 804
Январь
- декабрь
21
591 258
3
678 094
Итого
21
591 258
3
678 094
25
269 352
Ведомость к журналу-ордеру № 15 счета 99
Статьи
аналитического учета
Сумма
(январь-ноябрь)
Сумма
(декабрь)
Сумма
(январь-декабрь)
Прочие
расходы (со счета 91 налог на имущество)
115
223
121
158
236
381
Убытки
от обычных видов деятельности
Прибыль
от обычных видом деятельности
19
760 412
19
760 412
Налог
на прибыль
1
450 398
3
822 161
5
272 559
Итого
1
565 621
23
703 731
25
269 352
.5 Оборотно-сальдовая ведомость
Оборотно-сальдовая ведомость - это документ,
отражающий состояние различных счетов на первое число месяца, квартала, года.
Также отражаются остатки счета по состоянию на конец предыдущего учетного
периода, и приход и расход за этот период.
В данной работе представлена оборотно-сальдовая
ведомость за декабрь отчетного года (таблица № 8) и оборотно-салдьвая ведомость
за отчетный 2013 год (таблица № 9).
Таблица № 8
Оборотно-сальдовая ведомость за декабрь 2013 года
НАЗВАНИЕ
СЧЕТА
САЛЬДО
на 01 декабря
ОБОРОТЫ
за декабрь
САЛЬДО
на 31 декабря
Дебет
Кредит
Дебет
Кредит
Дебет
Кредит
Основные
средства (01)
7
964 181
-
-
-
7
964 181
-
Износ
основных средств (02)
-
2
571 360
-
28
487
-
2
599 847
Материалы
(10)
25
384
-
1
440 370
525
000
940
754
-
НДС
по приобретенным ценностям (19)
1
107 214
-
279
499
-
1
386 713
-
Основное
производство (20)
46
269
-
997
130
1
043 399
-
-
Общепроизводственные
расходы (25)
-
-
-
-
-
-
Общехозяйственные
расходы (26)
-
-
673
032
673
032
-
-
Товары
(41)
4
761 731
-
-
4
761 731
-
-
Готовая
продукция (43)
-
-
1
043 399
1
043 399
-
-
Коммерческие
расходы (44-1)
20
000
-
-
-
20
000
-
Издержки
обращения (44-2)
38
268
-
2
952 766
2
991 034
-
-
Товары
отгруженные (45)
-
-
-
-
-
-
Касса
(50)
1
747
-
-
1
170
577
-
Расчетный
счет (51)
3
080 712
-
31
978 000
132
632
34
926 080
-
Финансовые
вложения (58)
123
198
-
-
-
123
198
-
Расчеты
с поставщиками и подрядчиками (60)
38
220
1
970 372
-
1
699 637
38
220
3
670 009
Расчеты
с покупателями и заказчиками (62)
62
501
651
882
33
724 400
31
978 000
1
808 901
651
882
Краткосрочные
кредиты банков (66)
-
-
-
-
-
-
Расчеты
с бюджетом (68)
27
600
-
-
9
251 819
-
9
224 219
Расчеты
по социальному страхованию (69)
-
-
-
951
571
-
951
571
Расчеты
с персоналом по оплате труда (70)
-
-
161
600
4
502 700
-
4
341 100
Расчеты
с подотчетными лицами (71)
-
-
1
170
1
170
-
-
Расчеты
с учредителями (75)
-
378
-
-
-
378
Расчеты
с разными кредиторами и дебиторами (76)
31
723
-
132
632
132
632
31
723
-
Уставный
капитал (80)
-
2
127 120
-
-
-
2
127 120
Резервный
капитал (82)
-
352
281
-
-
-
352
281
Добавочный
капитал (83)
-
4
045 481
-
-
-
4
045 481
Нераспределенная
прибыль (убыток) (84)
-
1
017 898
1
500 900
19
760 412
-
19
277 410
Продажи
(90Т)
-
-
31
978 000
31
978 000
-
-
Продажи
(90Р)
-
-
1
746 400
1
746 400
-
-
Прочие
доходы и расходы (91)
-
-
121
158
121
158
-
-
Расходы
будущих периодов (97)
951
-
-
-
951
-
Прибыли
и убытки (99)
-
4
592 927
23
703 731
19
110 804
-
-
ИТОГО
17
329 699
17
329 699
132
434 187
132
434 187
47
241 298
47
241 298
Таблица № 9
Оборотно-сальдовая
ведомость за отчетный год
САЛЬДО
ОБОРОТЫ
САЛЬДО
НАЗВАНИЕ
СЧЕТА
на
01 января
январь-декабрь
на
31 декабря
Дебет
Кредит
Дебет
Кредит
Дебет
Кредит
Основные
средства (01)
7
964 181
-
-
-
7
964 181
-
Износ
основных средств (02)
-
2
317 956
-
281
891
-
2
599 847
Материалы
(10)
40
538
-
1
606 116
705
900
940
754
-
НДС
по приобретенным ценностям (19) -
2
526 937
1
800 394
1
386 713
-
Основное
производство (20)
38
609
-
1
442 171
1
480 780
-
-
Общепроизводственные
расходы (25)
-
-
4
500
4
500
-
-
Общехозяйственные
расходы
-
-
1
112 242
1
112 242
-
-
Товары
(41)
2
621 781
-
10
780 320
13
402 101
-
-
Готовая
продукция (43)
-
-
1
480 780
1
480 780
-
-
Коммерческие
расходы (44-1)
-
-
44
000
24
000
20
000
-
Издержки
обращения (44-2)
90
086
-
3
580 629
3
670 715
-
-
Товары
отгруженные (45)
5
131
-
-
5
131
-
-
Касса
(50)
5
616
-
537
435
542
474
577
-
Расчетный
счет (51)
141
084
-
51
697 406
16
912 410
34
926 080
-
Финансовые
вложения (58)
123
198
-
-
-
123
198
-
Расчеты
с поставщиками и подрядчиками (60)
38
220
1
003 988
12
168 900
14
834 921
38
220
3
670 009
Расчеты
с покупателями и заказчиками (62)
46
956
578
117
53
385 586
51
697 406
1
808 901
651
882
Краткосрочные
кредиты банков (66)
-
500
000
550
000
50
000
-
-
Расчеты
с бюджетом (68)
-
92
300
5
515 138
14
647 057
-
9
224 219
Расчеты
по социальному страхованию (69)
-
10
741
186
051
1
126 881
-
951
571
Расчеты
с персоналом по оплате труда (70)
-
99
935
731
535
4
972 700
-
4
341 100
Расчеты
с подотчетными лицами (71)
2
100
869
30
639
31
870
-
-
Расчеты
с учредителями (75)
-
3
378
3
000
-
-
378
Расчеты
с разными кредиторами и дебиторами
368
443
-
161
132
497
852
31
723
-
Уставный
капитал (80)
-
2
127 120
-
-
-
2
127 120
Резервный
капитал (82)
-
352
281
-
-
-
352
281
Добавочный
капитал (83)
-
4
045 481
-
-
-
4
045 481
Нераспределенная
прибыль (убыток) (84)
-
1
017 898
1
500 900
19
760 412
-
19
277 410
Продажи
(90Т)
-
-
46
938 555
46
938 555
-
-
Продажи
(90Р)
-
-
6
447 031
6
447 031
-
-
Прочие
доходы и расходы (91)
-
-
236
381
236
381
-
-
Расходы
будущих периодов
3
951
-
-
3
000
951
-
Прибыли
и убытки (99)
-
-
25
269 352
25
269 352
-
-
ИТОГО
12
150 064
12
150 064
227
936 736
227
936 736
47
241 298
47
241 298
4. Анализ
бухгалтерской отчетности
Бухгалтерский баланс на 2013 год и отчет о
финансовых результатах составляем на основе оборотно-сальдовой ведомости за
отчетный год. Они представлены в приложении 1 и 2.
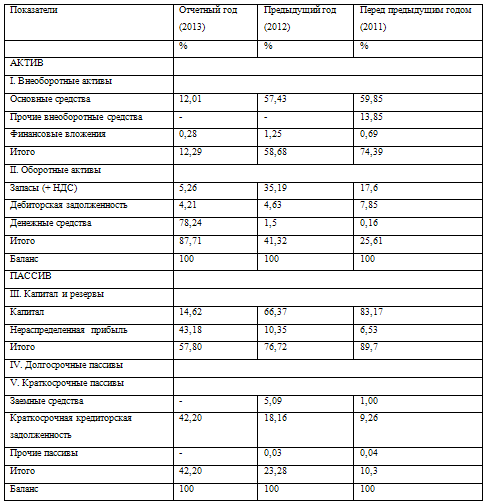
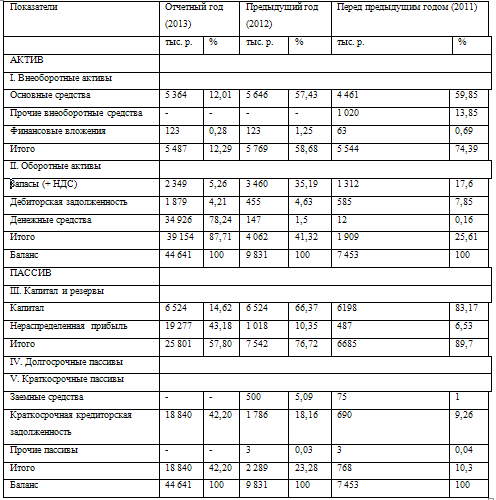
По
данным бухгалтерского баланса и отчета о финансовых результатах проведем
вертикальный и горизонтальный анализы (таблицы №10, №11, №12, №13).
Таблица № 10 Вертикальный
анализ баланса
Таблица № 11 Вертикальный
анализ отчета о финансовых результатах
Показатели
Отчетный
год (2013)
Предыдущий
год (2012)
%
%
1.Выручка
202,50
485,91
2.
Себестоимость продаж
87,59
362,89
3.Валовая
прибыль (убыток)
114,91
123,02
4.
Коммерческие расходы
14,00
14,56
5.
Управленческие расходы
-
-
6.
Прибыль (убыток) от продаж
100,90
108,46
7.
Прочие доходы
-
1,56
8.
Прочие расходы
0,90
10,02
9.
Прибыль (убыток) до налогообложения
100
100,00
10.
Текущий налог на прибыль
20,00
81,00
11.
Чистая прибыль
80,00
19,00
Таблица № 12 Горизонтальный
(трендовый) анализ баланса
Таблица № 13 Горизонтальный
анализ отчета о финансовых результатах
Показатели
Отчетный
год (2013)
Предыдущий
год (2012)
Абсолютные
отклонения
Темп
роста, %
тыс.
р.
%
тыс.
р.
%
тыс.р.
%
1.Выручка
53
386
202,50
15
622
485,91
37
764
-
283,41
341,74
2.
Себестоимость продаж
23
092
87,59
11
667
362,89
11
425
-
275,30
197,93
3.Валовая
прибыль (убыток)
30
294
114,91
3
955
123,02
26
339
-
8,11
765,97
4.
Коммерческие расходы
3
695
14,00
468
14,56
3
227
-
0,56
789,53
5.
Управленческие расходы
-
-
-
-
-
-
-
6.
Прибыль (убыток) от продаж
26
599
100,90
3
487
108,46
23
112
-
7,56
762,80
7.
Прочие доходы
-
-
50
1,56
-
50
-
-
8.
Прочие расходы
236
0,90
322
10,02
-
86
-
9,12
73,29
9.
Прибыль (убыток) до налогообложения
26
363
100
3
215
100,00
23
148
-
820
10.
Текущий налог на прибыль
5
273
20
2
604
81,00
2
669 202,50
13.
Чистая прибыль
21
090
80
611
19,00
20
479
61
3451,72
Заключение
Анализ баланса организации свидетельствует о
том, что в 2013 году по сравнению с 2012 годом наблюдается рост имущества на 34
810 тыс. руб. или в 4,5 раза. Данное увеличение произошло в основном за счет
роста оборотных активов на 35 092 тыс. руб. или в 9,6 раза при одновременном
сокращении внеоборотных активов на 282 тыс. руб. или почти на 5%.
Рост оборотных активов произошел за счет резкого
увеличение размера денежных средств организации на конец 2013 года на 34 779
тыс. руб. или в 237,5 раза. С одной стороны это повышает ликвидность баланса
организации, с другой стороны может свидетельствовать о неэффективном
управлении свободным денежным потоком, так как можно было частично свободные
денежные средства направить на погашение кредиторской задолженности, чтобы
повысить финансовую независимость компании от заемных средств, укрепив, таким
образом, финансовое состояние.
Пассив организации вырос на 34 810 тыс. руб. или
в 4,5 раза по большей части за счет роста величины кредиторской задолженности
на 17 054 тыс. руб. или в 10,5 раза, что негативно сказывается на финансовом
состоянии компании. Однако положительным является и прирост собственного
капитала на 18 259 тыс. руб. или в 3,4 раза за счет увеличения нераспределенной
прибыли на эту же сумму.
В структуре активов наибольшую долю занимают
оборотные или текущие активы (более 87 % в 2013 году по сравнению с 41,3 % в
2012 году). Это является положительной тенденцией, так как оборотные активы
позволяют фирме большими темпами получать доходы за счет более быстрой
оборачиваемости в сравнении с внеоборотными активами.
В структуре пассивов наибольшую долю в структуре
баланса занимают в 2013 году собственный капитал (57,80%), в 2012 году данная
доля была значительно выше (76,7%). Это говорит о частичной потере финансовой
устойчивости организации, хотя в 2013 году организация остается финансово
независимой от заемных средств.
Выручка организации в 2013 году по сравнению с
2012 годом увеличилась на 37 млн. руб. или в 3,4 раза. Прибыль от продаж
выросла на 23 112 тыс. руб. или в 7,6 раза. При этом прибыль до налогообложения
увеличилась на 23,1 млн. руб. или в 8 раз. Чистая прибыль также выросла на 20,4
млн. руб. или в 34,5 раза.
Анализ баланса организации за 2012 год по
сравнению с 2011 годом свидетельствует о том, что в 2012 году наблюдается рост
имущества на 2 378 тыс. руб. или в 1,3 раза. Данное увеличение произошло в
основном за счет роста оборотных активов на 2 153 тыс. руб. или в 2,1 раза при
одновременном увеличении внеоборотных активов на 225 тыс. рублей.
Пассив организации вырос на 1 521 тыс. руб. или
в 3,0 раза по большей части за счет роста величины заемных средств на 425 тыс.
руб. или в 6,7 раза и кредиторской задолженности на 1 096 тыс. руб. или в 2,6
раз, что негативно сказывается на финансовом состоянии компании. Однако
положительным является и прирост собственного капитала на 857 тыс. руб. или в
1,1 раза за счет увеличения нераспределенной прибыли на 531 тыс. руб. или в 2,1
раза.
В структуре активов наибольшую долю занимают
внеоборотные активы (более 58% в 2012 году).
В структуре пассивов наибольшую долю в структуре
баланса занимают в 2012 году собственный капитал (76,72%), в 2011 году данная
доля была значительно выше (89,7%). Это говорит о частичной потере финансовой
устойчивости организации.
Список литературы
1. Налоговый кодекс Российской
Федерации (часть первая - от 31.07.1998 № 146-ФЗ, часть вторая - от 03.08.2000
№ 117-ФЗ в ред. 28.12.2013 // Электронно-справочная программа "Консультант
+".
. Федеральный закон № 402-ФЗ "О
бухгалтерском учете" (в послед. ред.) Электронно-справочная программа
"Консультант +".
. Приказ Минфина России от
02.06.2010 г. № 66н "О формах бухгалтерской отчетности организаций"
(в последн. ред.) Электронно-справочная программа "Консультант +".
. План счетов бухгалтерского учета
финансово-хозяйственной деятельности организаций, утвержденный Приказом Минфина
России от 31.10.2000 № 94н (в последн. ред.) Электронно-справочная программа
"Консультант +".
. Положение по бухгалтерскому учету
"Бухгалтерская отчетность организации" ПБУ 4/99(в последн. ред.)
Электронно-справочная программа "Консультант +".
. Положение по бухгалтерскому учету
"Доходы организации" ПБУ 9/99, утвержденное Приказом Минфина России
от 06.03.1999 № 32н (в последн. ред.) Электронно-справочная программа
"Консультант +".
. Положение по бухгалтерскому учету
"Расходы организации" ПБУ 10/99, утвержденное Приказом Минфина России
от 06.03.1999 № 33н (в последн. ред.) Электронно-справочная программа
"Консультант +".
. Положение по ведению
бухгалтерского учета и бухгалтерской отчетности в Российской Федерации,
утвержденное Приказом Минфина России от 29.07.1998 № 34н.
. Методические указания по
бухгалтерскому учету основных средств, утвержденные Приказом Минфина России от
13.10.2003 № 91н (в ред. от т 25.10.2010) Электронно-справочная программа
"Консультант +".
. Методические указания по
бухгалтерскому учету материально-производственных запасов, утвержденные
Приказом Минфина России от 28.12.2001 № 119н (в последн. ред.)
Электронно-справочная программа "Консультант +".
. Анущенкова К.А., Анущенкова В.Ю.
Финансово-экономический анализ. М.: Дашков и К, 2013. - 404с.
. Киреева Н.В. Экономический и
финансовый анализ: Учебное пособие / Н.В. Киреева. - М.: НИЦ ИНФРА-М, 2013. -
293 с.
. Кондраков Н.П. Бухгалтерский учет:
учеб. пособие. 7-е изд., перераб. и доп. М.: ИНФРА-М, 2013. - 680с.
. Захарова А.В. Расчеты с бюджетом
по НДС на основе счетов-фактур. //Бухгалтерский учет - 2009 - с. 36.
. Кирьянова З.В. Теория
бухгалтерского учета - М.: Финансы и статистика, 2013
. Климова М.А. Документооборот в
бухгалтерском учете. - М.: Налоговый вестник, 2010.
. Колпаков Я. Политика компании на
2011 год. // Консультант. - 2010. - № 23.
. Козлова Е.Л. и др. Бухгалтерский
учет. - М.: Финансы и статистика, 2013.
. Кондраков Н.П. Бухгалтерский учет.
- М.: Инфра-М, 2011.
. Макарова Л.Г., Широкова Л.П.,
Быков С.П., Аудит операций с материалами: Практическое пособие.
"ЮНИТИ" - 2009, 152 стр.
. Правовые основы бухгалтерского
учета. М.:Инфра-М, 2009
. Рахман Б., Шеремет А.
Бухгалтерский учет в рыночной экономике . М.: Инфра-М, 2012
. Приказ Минфина РФ от 29 июля 1998
г. N 34н "Об утверждении Положения по ведению бухгалтерского учета и
бухгалтерской отчетности в Российской Федерации"
. Пономарева Л.В. Бухгалтерская
отчетность организаций. М: Бухгалтерский учет.- 2009.
. ПБУ 20/03 "Информация об
участии в совместной деятельности"
. ПБУ 6/01 (Положение по
бухгалтерскому учету "Учет основных средств"
. ГК РФ.
. ФЗ Об инвестиционной деятельности
в Российской Федерации, осуществляемой в форме капитальных вложений
. Фз №402 "о бух учете"
. Федотов А.В. Бухгалтерский учет в
торговле. М., ИНФРА-М.- 2011