Курсовая работа (т): Прибыль и рентабельность производственного предприятия
С учетом затрат на 1 тыс. руб. товарной продукции прибыль планируют по
всему выпуску товарной продукции (сравнимой и несравнимой). Рассчитывают по
формуле:
П = Т(100-З)/100,
где П - валовая прибыль от выпуска товарной продукции;
Т - товарная продукция в ценах реализации предприятия;
3 - затраты, руб., на 1 тыс. руб. товарной продукции, исчисленной в ценах реализации.
Для определения общей суммы валовой прибыли от продаж полученный результат корректируют на изменение прибыли в переходящих остатках готовой продукции.
Аналитический метод применяют при укрупненном (перспективном) планировании, а также на стадии составления предварительных расчетов для бизнес-плана.
К аналитическому методу относят также планирование прибыли на основе базовой рентабельности. Это разновидность аналитического метода расчета прибыли. Базовая рентабельность - отношение валовой прибыли по товарной продукции к ее себестоимости за отчетный год. В целях сопоставления с плановым годом всю ожидаемую валовую прибыль за отчетный год корректируют на изменение цен, даже если оно произошло в конце года. Кроме тог, из нее исключают часть, приходящуюся на продукцию, которую в плановом году снимают с производства.
При помощи показателя базовой рентабельности исчисляют валовую прибыль по сравнимой товарной продукции. Отдельно рассчитывают прибыль по несравнимой товарной продукции, прибыль в переходящих остатках готовой продукции и прибыль от продаж в планируемом году.
При расчете прибыли по сравнимой товарной продукции анализируют влияние на нее изменений по сравнению с отчетным годом отдельных факторов: себестоимости продукции, ее ассортимента и качества, цен реализации. Расчет включает девять стадий.
1. Расчет прибыли по сравнимой товарной продукции на основании базовой рентабельности. При этом в целях сопоставимости производится пересчет всей сравнимой товарной продукции планового года на себестоимость отчетного года исходя из предусмотренного ее изменения (в %).
2. Определение влияния изменения себестоимости сравнимой товарной продукции на прибыль. Для этого сопоставляют сравнимую товарную продукцию планового года по себестоимости отчетного и планового года. Разница - сумма прибыли (убытка) от изменения себестоимости.
3. Определение влияния на прибыль по сравнимой товарной продукции изменений в ассортименте. Рассчитывают средний уровень рентабельности при структуре выпуска продукции отчетного и планового года. Разница показывает отклонение рентабельности из-за изменения ассортимента.
4. Расчет влияния качества на прибыль по сравнимой товарной продукции. Он производится на основании коэффициента сортности. Определяют удельный вес каждого сорта выпускаемых изделий в общем объеме производства и соотношение между ценами на отдельные сорта. Цену 1 сорта принимают за 100%, цену 2 сорта исчисляют в процентном отношении к цене 1 сорта и т. д.
5. Расчет влияния на прибыль изменений цен реализации товарной продукции. Определяют товарную продукцию, на которую введены новые цены, в ценах реализации, умножая на изменение цен (в процентах).
6. Исчисление прибыли в переходящих остатках готовой продукции. Себестоимость переходящих остатков умножают на рентабельность в 4 квартале отчетного и планового года.
7. Расчет прибыли от продаж. Определяют валовую прибыль с учетом влияния рассмотренных факторов и прибыли в переходящих остатках готовой продукции и вычитают коммерческие и управленческие расходы, планируемые отдельно на основе смет.
8. Определение прибыли по несравнимой товарной продукции. Эту прибыль находят прямым методом как разницу между ценой реализации предприятия и себестоимостью изделий. Если цены не установлены, прибыль исчисляют по среднему уровню рентабельности.
9. Расчет общей
прибыли от продаж. Суммируют прибыль от продаж сравнимой и несравнимой
продукции.
1.6 Планирование прибыли методом совмещенного расчёта
Метод совмещенного расчета
В этом случае применяются элементы первого и второго способов. Так, стоимость товарной продукции в ценах планируемого года и по себестоимости отчетного года определяется методом прямого счета, а воздействие на плановую прибыль таких факторов, как изменение себестоимости, повышение качества, изменение ассортимента, цен и др., выявляется с помощью аналитического метода.
Получение определенной массы прибыли определяет эффективность
производства, однако сама масса прибыли не характеризует, насколько эффективно
работает предприятие. Для этого необходимо массу прибыли «взвесить» на затраты
предприятия. Этим целям отвечает показатель рентабельности.
Глава 2. Рентабельность производственного предприятия
2.1 Понятие рентабельности
Если предприятие получает прибыль, оно считается рентабельным. Показатели рентабельности, применяемые в экономических расчетах, характеризуют относительную прибыльность.
Результативность и экономическая целесообразность функционирования предприятия могут оцениваться с помощью абсолютных и относительных показателей
Абсолютные показатели позволяют проанализировать динамику различных показателей прибыли за ряд лет. При этом следует отметить, что для получения более объективных результатов следует рассчитывать показатели с учетом инфляционных процессов.
Относительные показатели меньше подвержены влиянию инфляции т.к. представляют собой различные соотношения прибыли и вложенного капитала, или прибыли и производственных затрат.
По абсолютной сумме прибыли не всегда можно судить об уровне доходности предприятия, так как на ее размер влияет не только качество работы, но и масштабы деятельности. Поэтому для характеристики эффективности работы предприятия наряду с абсолютной суммой прибыли используют относительный показатель - уровень рентабельности.
Эти характеристики наиболее целесообразно рассматривать относительно других временных периодов. Абсолютные цифры сами по себе несут немного информации. Лишь зная динамику их изменения, можно более достоверно судить о работе предприятия.
В условиях рыночных отношений велика роль показателей рентабельности
продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели
рентабельности являются относительными характеристиками финансовых результатов
и эффективности деятельности предприятия. Они характеризуют относительную
доходность предприятия, измеряемую в процентах к затратам средств или капитала
с различных позиций.
2.2 Показатели рентабельности и методы их расчёта
Прибыль, являясь важнейшим показателем результативности, не дает полного представления о ее эффективности, т.к. не учитывает величину затрачиваемых ресурсов. Эффективность производственно-хозяйственной деятельности предприятия оценивают системой показателей рентабельности.
Наличие обобщающего показателя, рассматриваемого как критерий оценки эффективности деятельности, позволяет создать полную картину финансового и экономического состояния предприятия.
Система показателей рентабельности включает:
рентабельность активов предприятия;
рентабельность собственного капитала;
рентабельность продаж (реализации);
рентабельность производства;
рентабельность продукции.
В общем виде рентабельность R определяется отношением прибыли к измерителю (показателю), отражающему
определенный результат деятельности, умноженному на 100%:
R=П/У*100%
,
где У - уровень показателя.
В зависимости от конкретных целей рентабельность определяется по балансовой, чистой и нераспределенной прибыли.
Рентабельность активов определяется по балансовой и чистой прибыли
Rа=Пб/А*100%,
Rа=Пч/А*100%,
где Пб и Пч - прибыль соотвественно балансовая и чистая, руб.;
А - величина активов предприятия (на начало или конец года , или среднегодовая), руб.
Рентабельность активов характеризует процент балансовой прибыли, полученный на рубль капитала, вложенного в активы, или процент чистой прибыли, остающейся на предприятии, в расчете на рубль активов.
Рентабельность собственного капитала показывает, какую прибыль имеет
предприятие с каждого рубля, вложенного в предприятие собственниками:
Rск=Пнр/ Кс *100%
или Rск=Пч/ Кс *100%,
где Пнр - прибыль предприятия нераспределенная;
Кс - собственный капитал предприятия.
Рентабельность продаж (реализации) характеризует процент прибыли,
получаемый предприятием с каждого рубля выручки от реализации продукции:
Rр=Пб/ Вр *100%,
где Вр - выручка от реализации продукции (без НДС и таможенной пошлины).
Рентабельность
производства - это отношение балансовой прибыли к сумме среднегодовой стоимости
основных производственных фондов ( ) и
оборотных средств (
 ):
Rпр=Пб/ (+)*100%.
Рентабельность
продукции определяется как отношение балансовой прибыли к затратам на
производство продукции:
Rпрод=Пб/ З *100%.
2.3 Порог рентабельности
Для определения границ рентабельного производства используют сопоставление выручки от реализации с суммарными, а также пременными и постоянными затратами, используя определение порога рентабельности. Порог рентабельности - это такой объем производства продукции ( объем бурения, добычи, транспорта, переработки) и выручка от ее реализации, при которых предприятие не имеет ни прибыли, ни убытков, т.е. выручка от реализации продукции только покрывает затраты. Дальнейшее увеличение выпуска продукции делает предприятие рентабельным, снижение - убыточным.
Порог рентабельности:
ПР= Зпост :(Цр -З пер),
где Зпост и З пер - постоянная и переменная части затрат на производство продукции (в нефтедобыче примерно 65% и 35% соответственно),
2.4 Анализ рентабельности предприятия
В процессе анализа следует изучить динамику перечисленных показателей рентабельности, выполнение плана по их уровню и провести межхозяйственные сравнения с предприятиями-конкурентами.
Прибыль от продаж продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема продаж продукции (VРП); ее структуры (УДi); себестоимости (Зi) и уровня среднереализационных цен (Цi).
Объем продаж продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема продаж происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет, и наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот.
Уровень рентабельности производственной деятельности (окупаемость затрат), исчисленный в целом по предприятию (R), зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет вид:
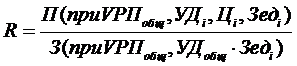
Расчет влияния факторов первого порядка на изменение уровня рентабельности в целом по предприятию можно выполнить способом цепных подстановок.
Затем
следует сделать факторный анализ рентабельности по каждому виду продукции.
Уровень рентабельности отдельных видов продукции зависит от изменения средних
реализационных цен и себестоимости единицы продукции:
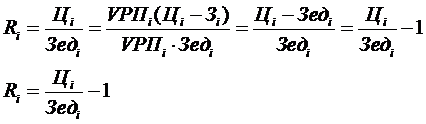
Таким
же образом производится факторный анализ рентабельности продаж.
Детерминированная факторная модель этого показателя, исчисленного в целом по
предприятию, имеет следующий вид:
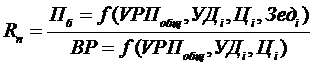 .
Уровень
рентабельности продаж отдельных видов продукции зависит от среднего уровня цены
и себестоимости изделия:
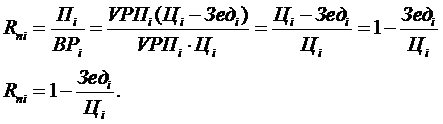
Аналогично осуществляется факторный анализ рентабельности инвестированного капитала. Балансовая сумма прибыли зависит от объема реализованной продукции (VРП), ее структуры (УДi), себестоимости (Зед), среднего уровня цен (Цi) и финансовых результатов от прочих видов деятельности, не связанных с реализацией продукции и услуг (ВФР).
Среднегодовая
сумма основного и оборотного капитала ( ) зависит
от объема продаж и скорости оборота капитала (коэффициента оборачиваемости Коб),
который определяется отношением суммы оборота к среднегодовой сумме основного и
оборотного капитала.
Чем быстрее оборачивается капитал на предприятии, тем меньше его требуется для обеспечения запланированного объема продаж.
И
наоборот, замедление оборачиваемости капитала требует дополнительного
привлечения средств для обеспечения того же объема производства и реализации
продукции. Таким образом, объем продаж сам по себе не оказывает влияния на
уровень рентабельности, т.к. с его изменением пропорционально увеличиваются или
уменьшаются сумма прибыли и сумма основного и оборотного капитала при условии
неизменности остальных факторов.Взаимосвязь названных факторов с уровнем
рентабельности капитала можно записать в виде
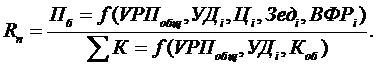
2.5 Пути повышения рентабельности
Резервы увеличения суммы прибыли и рентабельности определяются по каждому
виду товарной продукции. Основными их источниками являются увеличение объема
реализации продукции, снижение ее себестоимости, повышение качества товарной
продукции, реализация ее на более выгодных рынках сбыта и т.д. (Рисунок 1.1).
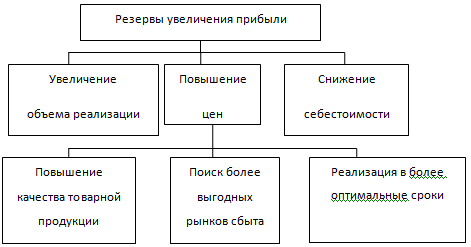
Рисунок 1.1 Резервы увеличения прибыли и рентабельности
Освоение резервов роста прибыли на имеющихся производственных мощностях без дополнительных капитальных вложений, а следовательно и без увеличения суммы постоянных затрат, позволит увеличить не только рентабельность работы предприятия, но и запас его финансовой прочности.
прибыль рентабельность планирование экономический
Глава 3. Анализ прибыли и рентабельности на примере компании АО "Башнефть"
Башнефть является основным нефтегазодобывающим предприятием Республики Башкортостан. Основным видом деятельности компании является добыча и реализация нефти и газа. Предприятие также осуществляет геологоразведочные работы и обустройство нефтяных и газовых месторождений.