Курсовая работа (т): Проблемы управления дебиторской задолженности на предприятии и пути их решения
При невозможности взыскания дебиторской задолженности и истечении срока исковой давности, задолженность должна быть передана на рассмотрение комиссии по списанию дебиторской и кредиторской задолженности для проведения анализа на предмет списания в соответствии с действующим законодательством[22,c.304].
По результатам исследований можно сделать
следующий вывод: представленная модель управления дебиторской задолженностью
предприятия охватывает все этапы процесса управления и отвечает условиям, предъявляемым
к данному процессу. В данной модели выделяется этап выбора экономического
решения и подходы к анализу дебиторской задолженности.
2.2 Методы управления дебиторской задолженностью
Управление дебиторской задолженностью - это функция финансового менеджмента, основной целью которой является увеличение прибыли компании за счёт эффективного использования дебиторской задолженности, как экономического инструмента [18,с.335].
Рассмотрим более подробно методы управления дебиторской задолженности. Они разнообразны, поскольку зависят от многих факторов: от отношения к клиентам, финансового положения самого предприятия и клиентов, законодательства и т.п.
Традиционными методами управления дебиторской задолженностью являются:
. создание резерва по сомнительным долгам;
. контроль за соотношением дебиторской и кредиторской задолженности;
. использование системы скидок;
. факторинг;
.страхование сделок;
.использование банковской гарантии, поручительства, а также заклада и залога;
. применение форфейтинга для внешнеэкономических сделок [1,с.185].
. Создание резерва по сомнительным долгам.
Рассмотрим создания резерва в соответствии бухгалтерского и налогового учета. В бухгалтерском учете. Основанием для создания резерва является инвентаризация, проведенная по расчетам с контрагентами. По сомнительной задолженности, выявленной в результате инвентаризации, компания должна сформировать резерв. Нормативные акты по бухгалтерскому учету не содержат четких правил формирования резерва по сомнительным долгам, поэтому порядок создания резерва фирма должна разработать самостоятельно и закрепить его в учетной политике[27].
За основу формирования резерва в бухгалтерском учете можно взять методику, изложенную в Налоговом кодексе (ст. 266 НК РФ)[27]:
) по сомнительной задолженности со сроком возникновения свыше 90 календарных дней в сумму создаваемого резерва включается полная сумма выявленной на основании инвентаризации задолженности;
) по сомнительной задолженности со сроком возникновения от 45 до 90 календарных дней (включительно) в сумму резерва включается 50 процентов задолженности;
) сомнительная задолженность со сроком возникновения до 45 дней не увеличивает сумму создаваемого резерва.
При этом необходимо помнить о том, что сроки создания резервов в бухгалтерском и налоговом учете все же могут не совпадать. Например, такая ситуация может возникнуть, если фирма-должник ликвидируется и долги остаются непогашенными. В бухгалтерском учете необходимо всю сумму задолженности по данному контрагенту включить в резерв, так как имеется информация о невозможности погашения задолженности контрагентом. В налоговом же учете основания для создания резерва по этому контрагенту могут не возникнуть по причине того, что срок для создания резерва не наступил. Так как Налоговый кодекс предусматривает создание резерва по истечении 45 и 90 календарных дней после срока оплаты, предусмотренного договором[27].
Если у одного и того же контрагента одновременно имеются сомнительная дебиторская и кредиторская задолженность, то компания вправе сформировать резерв по сомнительным долгам в отношении сомнительной дебиторской задолженности в той ее части, которая превышает ее (компании) кредиторскую задолженность перед тем же контрагентом (письмо Минфина России от 06.08.2010 № 03-03-06/1/528)[27].
«1.Сомнительным долгом признается любая задолженность перед налогоплательщиком в случае, если эта задолженность не погашена в сроки, установленные договором, и не обеспечена залогом, поручительством или банковской гарантией...
.Безнадежными долгами (долгами, не реальными ко взысканию) признаются те долги перед налогоплательщиком, по которым истек установленный срок исковой давности, а также те долги, по которым в соответствии с гражданским законодательством обязательство прекращено вследствие невозможности его исполнения, на основании акта государственного органа или ликвидации организации»[6].
Резерв по сомнительным долгам - один из самых распространенных способов управления дебиторской задолженностью, разрешенный российским налоговым законодательством. Рассмотрим, как он создается в налоговом учете.
Сумма резерва по сомнительным долгам включается в состав внереализационных расходов на последний день отчетного (налогового) периода. Согласно ст. 285 гл.25 ч. II Налогового кодекса РФ, отчетным периодом признаются первый квартал, полугодие и девять месяцев календарного года, а налоговым периодом - календарный год.
Для создание резерва по сомнительным долгам используются данные инвентаризации дебиторской задолженности. В зависимости от сроков возникновения сомнительных долгов устанавливается процент задолженности, включаемый в сумму резерва (табл.5).
Сумма резерва по сомнительным долгам не может
превышать 10% от выручки отчетного (налогового) периода[1,с.186].
|
Срок возникновения задолженности, дней |
Размер создаваемого резерва (в % от суммы долга) |
|
Свыше 90 |
100 |
|
От 45 до 90 |
50 |
|
До 45 |
резерв не создается |
Табл.5. Формирование резерва по сомнительным
долгам в рамках налогового учета[6].
Резерв по сомнительным долгам может быть использован организацией лишь на покрытие убытков от безнадежных долгов.
Сумма резерва по сомнительным долгам, не полностью использованная в отчетном периоде на покрытие убытков по безнадежным долгам, может быть перенесена на следующий отчетный (налоговый) период. Сумма вновь создаваемого по результатам инвентаризации резерва должна быть скорректирована на сумму остатка резерва предыдущего отчетного (налогового) периода. В случае если сумма вновь создаваемого резерва по результатам инвентаризации меньше, чем сумма остатка резерва предыдущего (налогового) периода, разница подлежит включению в состав внереализационных доходов в текущем отчетном (налоговом) периоде. В противном случае разница подлежит включению во внереализационные расходы.
Если сумма создаваемого резерва меньше суммы безнадежных долгов, подлежащих списанию, то разница (убыток) подлежит включению в состав внереализационных расходов[1,с.186-187].
Для управления дебиторской задолженностью комплексно - необходимо использовать и другие методы управления.
. Соотношением дебиторской и кредиторской задолженностью.
Поддержание рационального соотношения между уровнем и динамикой дебиторской и кредиторской задолженности. Рациональным следует считать соблюдение следующих соотношений:
общая сумма дебиторской задолженности должна превышать сумму кредиторской задолженности. Это - одно из условий обеспечения финансовой устойчивости предприятия. Кроме того, дебиторская задолженность - важнейший источник погашения кредиторской задолженности. Инкассация дебиторской задолженности по срокам и суммам должна сочетаться с планируемым погашением кредиторской задолженности;
оборачиваемость дебиторской и кредиторской задолженности должна быть сопоставима. Средняя продолжительность одного оборота в днях должна быть меньше, чем продолжительность оборота дебиторской задолженности, а среднее число оборотов дебиторской задолженности (отношение выручки от реализации-нетто к средним остаткам дебиторской задолженности) должно превышать оборачиваемость кредиторской задолженности (отношение себестоимости реализованной продукции к средней сумме остатков кредиторской задолженности)[8,с.10].
.Использование системы скидок.
С целью стимулирования заказчиков широко применяют скидки с цены реализации («сконто»), например:
скидка за предоплату в размере 5%;
расчет по примерной схеме «3/15 полная 30», т.е. при расчете в течение 15 дней с момента получения товара предоставляется скидка 3%, при оплате с шестнадцатого по тридцатый день - оплачивается полная стоимость товара, свыше тридцати дней - штраф в размере, указанном в контракте[8,с.8-9].
Снижение цены приводит к расширению продаж, а структура затрат такова, что это отражается на увеличение общей прибыли от реализации данной продукции.
Для расчета скидки используют формулы:
Минимально допустимый
уровень скидки = a/b*c[5,c.356], где: (8)- процентная ставка годовых банка;- количество дней в году;
с - отсрочка платежа.
Максимально допустимая
величина скидки = а*b[5,c.356], где: (9)
а - денежная единица, на которую рассчитываем скидку;- процент минимально допустимой скидки.
Таким образом, система скидок способствует защите предприятия от инфляционных убытков и относительно дешевому пополнению оборотного капитала в денежной или натуральной форме[5,с.353-356].
Теоретически скидка с указанной в счете цены, стимулирующая быструю оплату, выглядит как неплохая идея. В действительности может быть совсем по-другому. Нужно анализировать стоимость такой скидки и потенциальную выгоду.
Также методом является разработка гибкой системы оплаты. Примером гибкой системы оплаты: предоплата, частичная предоплата, передача на реализацию, выставление промежуточного счета, оплата с рассрочкой и др. Рассмотрим их подробнее.
Предоплата - форма расчетов, заключающаяся в том, что продавец товара или услуг отпускает (отгружает, предоставляет) товары или оказывает услуги только после получения на свой счет причитающейся ему заранее оговоренной фиксированной суммы денег или процента от сделки. Существуют предоплаты: полная, частичная и револьверная. Полная предоплата составляет полную стоимость сделки; частичная предоплата - заранее оговоренную фиксированную сумму или процент; револьверная предоплата осуществляется при более или менее длительных операциях под регулярно (периодически) отгружаемые (предоставляемые) товары или услуги. Использование предоплаты позволяет стабилизировать отношения контрагентов, гарантировать интересы товаровладельца при неустойчивой экономической конъюнктуре, инфляции, замедлении скорости оборота и кризисе платежеспособности[12,с.211].
Выставление промежуточного счета - многие компании сферы услуг упускают обоснованные возможности для выставления промежуточных счетов, о чем следует договариваться предварительно, как об обычном порядке расчетов. Надо ориентироваться на выставление счета клиенту сразу по завершении каждого этапа.
Оплата с отсрочкой платежа - осуществляемая обычно в виде безналичных расчетов, основными формами которых являются платежное поручение, аккредитив, расчеты по инкассо и расчетный чек. Последняя схема наиболее невыгодна продавцу, поскольку ему приходится кредитовать покупателя, однако именно она является основной в системе расчетов за поставленную продукцию. При оплате с отсрочкой платежа, и возникает дебиторская задолженность по товарным операциям как естественный элемент подобной общепринятой системы расчетов[13].
Неотъемлемой частью управления дебиторской задолженностью является также мотивация сотрудников компании, вовлеченных в процесс.
Для повышения эффективности системы мотивации, ориентированной на снижение объема просроченной дебиторской задолженности, каждый сотрудник должен быть заинтересован в достижении запланированного уровня дебиторской задолженности. Например, менеджер по продажам премируется не только за выполнение плана по продажам, но и за исполнение обязательств теми контрагентами, которым он произвел отгрузку с рассрочкой платежа. Система премий должна быть уравновешена системой наказаний (замечания, предупреждения, лишение премии, служебное расследование, увольнение сотрудника). Но штрафовать нужно не за образовавшуюся просроченную дебиторскую задолженность (если менеджер выполнил все предусмотренные регламентом действия, то ответственность за просроченную задолженность несет только клиент), а за нарушение регламента и процедур управления дебиторской задолженностью. Система мотивации персонала должна быть закреплена в нормативных документах компании в соответствии с трудовым законодательством.
К примеру, сотрудники могут лишаться бонусов за следующие действия: оформление заявки на отгрузку продукции при существовании распоряжения о прекращении отгрузки данному клиенту; ошибочное начисление процентов; нарушение регламента предоставления информации о существующих дебиторах; предоставление неверной информации; нарушение установленных правил документооборота.
Менеджер не может нести всю ответственность за нарушение контрагентом своих обязательств, особенно в тех случаях, когда существует кредитная комиссия, которая принимает решение о возможности предоставления рассрочки платежа.
Возникновение значительной дебиторской задолженности обычно связано с предоставлением заказчикам отсрочки платежа за поставленные товары, то есть поставщики кредитуют своих заказчиков[11].
. Факторинг.
Эффективным средством сокращения потерь от
задержки заказчиком расчетов с поставщиками является факторинг - финансирование
факторинговой компанией (как правило - банком) поставщика под уступку денежного
требования к заказчику[7]. Фактически банк кредитует поставщика под залог права
требования долга: сразу после заключения соглашения банк переводит на счет
поставщика от 70 до 90% от суммы долга, а остальную часть - от 10 до 30% за
вычетом процентов за кредит и комиссионного вознаграждения перечисляют после
инкассации задолженности. Ставка процента за кредит не отличается от обычной
ставки по краткосрочным кредитам, а размер комиссионного вознаграждения
составляет от 1 до 3% от суммы долга. Если факторинговое обслуживание банком
предприятия-поставщика осуществляется на постоянной основе, то ставка
комиссионного вознаграждения обычно устанавливается близко к низшей границе
интервала. Что касается процентов за кредит, то они не отличаются от процентов
по любым другим долговым обязательствам (займам, кредитам), относятся к
внереализационным расходам в установленном порядке и уменьшают облагаемую
налогом прибыль. А комиссионное вознаграждение представляет собой плату за
услуги банка, которые состоят в анализе и оценке требований поставщика к заказчикам
(должникам), контроле за осуществлением платежей, переводе полученных средств
на счет поставщика, и другие услуги, предусмотренные факторинговым соглашением.
В отличие от платежей процентов за кредит комиссионное вознаграждение, как и
оплата иных услуг, облагается НДС. Процедура классического факторинга с полным
набором услуг представлена (рис. 6)
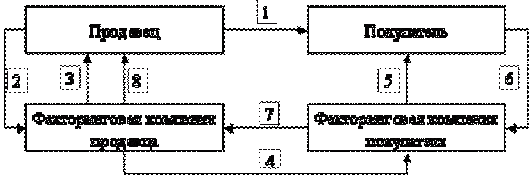
Рис.6. Схема классического факторинга[8,c.9]
. - продавец поставляет товар покупателю. На счетах-фактурах продавца содержится надпись, уведомляющая о том, что он должен произвести платеж в пользу факторинговой компании покупателя;
. -копии счета-фактуры и транспортного документа направляются факторинговой компании продавца;
. -факторинговая компания продавца оплачивает продавцу до 70-90% от суммы поставки за приобретенную дебиторскую задолженность;
. - факторинговая компания продавца переуступает дебиторскую задолженность факторинговой компания покупателя;
. - факторинговая компания покупателя, как владелец дебиторской задолженности должна взыскать сумму долга и, в случае неплатежа со стороны покупателя, принять на себя риск неплатежа и заплатить факторинговой компании продавца;
. - покупатель производит оплату своей факторинговой компании;