Курсовая работа (т): Проблемы управления дебиторской задолженности на предприятии и пути их решения
. - факторинговая компания покупателя переводит платеж покупателя в пользу факторинговой компании продавца или, в случае неплатежа покупателя, осуществляет гарантийный платеж;
. - факторинговая компания продавца зачисляет продавцу оставшуюся часть от суммы поставки за вычетом факторинговых комиссий.
Факторинговые компании могут быть совмещены и в
одну компанию (рис. 7).
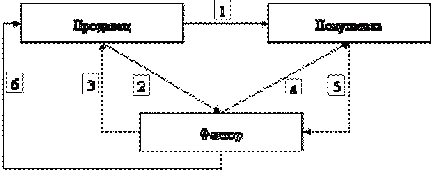
Рис.7. Схема прямого факторинга[8,c.9]
. поставка товара покупателю;
. переуступка долга фактору;
. финансирование в размере до 70-90% от суммы поставки;
. процедура взимания задолженности;
. оплата поставки;
. перевод оставшейся части суммы поставки за
вычетом комиссии фактора.
Такая практика может использоваться в случаях, когда контрагенты расположены близко друг к другу, либо когда осуществляются сделки с проверенными покупателями, которые показали себя аккуратными плательщиками[8,с.9].
Отмечу, что в большей части, факторинговая операция выгодна поставщикам, так как ускоряет оборот средств, не требуя при этом существенных затрат. Факторинг - относятся к одной из основных форм рефинансирования дебиторской задолженности.
. Страхование сделок.
Страхование дебиторской задолженности предполагает страхование риска убытков от несвоевременного возврата денежных средств покупателям или его банкротства. Использование этого инструмента может быть эффективно для торговых производственных компаний, действующих на конкурентных рынках и не имеющих возможности диктовать покупателям свои условия продажи или планирующих завоевание новых рынков реализации продукции. Страхование дебиторской задолженности предполагает страхование рисков убытков от несвоевременного возврата денежных средств покупателем или его банкротства. Преимущества страхование дебиторской задолженности можно отнести повышение финансовой независимой компании. Компаниям застраховавшим свою дебиторскую задолженность значительно проще получить более выгодные условия по банковским кредитам. Застрахованная дебиторская задолженность может служить предметом залога для банка.
Заключение договора страхования позволит не только провесит обоснованную оценку кредитных рисков компании, но и переложить сами риски на страховую компанию. Так же стоит отметить и такое важное преимущество страхования дебиторской задолженности - возможность активно развивать рынки регионов. Компании выезжая на место к региональным покупателям, не в состоянии оценить их платежеспособность и зачастую вынуждены отказывать им в коммерческом кредите. Региональные компании, в свою очередь, не могут позволить себе предоплату. Все это сдерживает наращивание объемов продаж и развитие предприятий и может быть решено с помощью страхования дебиторской задолженность.
Среди основных недостатков страхования дебиторской задолженности можно отметить достаточно высокую стоимость этой услуги по сравнению с аналогичными предложениями на зарубежных рынках. Страховая премия может составлять от 0,9 до 9 % застрахованного объема продаж с рассрочкой платежа. Это связано с тем, что российские страховые компании, определяя размер премии, учитывают в стоимости страхования страновой риск России[10,с.276].
. Использование банковской гарантии, поручительства, а также использование залога и заклада.
В силу гарантии гарант обязуется перед кредитором другого лица (должника) отвечать полностью или частично за исполнение обязательства этого лица. Этот инструмент обеспечения исполнения обязательства очень схожий с поручительством, в связи с чем, к обязательствам, возникающим из гарантии, применяются нормы гражданского кодекса, регулирующие поручительство, если только иное не установлено законодательством.
Гарантия может предоставляться как путем составления одного документа - договора (соглашения), так и путем составления гарантом так называемого гарантийного письма. Гарантийное письмо будет иметь юридическое значение при условии направления кредитором сообщения о принятии письма, т. е. должны быть соблюдены требования для заключения договоров. В случае неисполнения обязательства, гарант отвечает перед кредитором как субсидиарный (дополнительный) должник.
В отличии от поручителя, при исполнении обязательства должника, гарант не приобретает права регрессного требования к должнику о возврате уплаченной суммы.
В силу банковской гарантии банк или небанковская кредитно-финансовая организация (гарант) дают по просьбе другого лица (принципала) - должника письменное обязательство уплатить кредитору должника (бенефициару) в соответствии с условиями даваемого гарантом обязательства денежную сумму.
Банковская гарантия может быть гарантией: по первому требованию, условной гарантией, подтвержденной гарантией, контргарантией, консорциальной гарантией.
Банковская гарантия имеет ряд отличий от обычных гарантий.
Предусмотренное банковской гарантией обязательство гаранта (банка) перед бенефициаром (кредитором) в отношениях между ними не зависит от основного обязательства, в обеспечение исполнения которого она выдана, даже если в гарантии содержится ссылка на это обязательство. Изменение обеспечиваемого банковской гарантией основного обязательства (обязательства должника перед кредитором), произведенное после вступления гарантии в силу, не создает для гаранта правовых последствий, если иное не оговорено в тексте гарантии.
Предусмотренное банковской гарантией обязательство гаранта перед бенефициаром ограничивается уплатой денежной суммы, на которую выдана гарантия.
По договору поручительства поручитель обязывается перед кредитором должника отвечать за исполнение последним его обязательства полностью или в части. Договор поручительства заключается между кредитором должника и его поручителем, соответственно и все отношения по этому договору возникают между кредитором и поручителем. Причина, по которой то или иное лицо дало согласие выступать поручителем должника, значения не имеет.
Если размер ответственности поручителя договором поручительства не установлен, согласно ст. 343 ГК РБ, поручитель отвечает перед кредитором в том же объеме, что и должник, включая уплату процентов, возмещение судебных издержек по взысканию долга и других убытков кредитора, вызванных неисполнением либо ненадлежащим исполнением обязательств должником.
При неисполнении или ненадлежащем исполнении должником обеспеченного поручительством обязательства поручитель и должник отвечают перед кредитором солидарно, если иное не предусмотрено договором. При исполнении поручителем обязательства должника он имеет право регрессного требования к должнику[11,с.3].
Так же можно использовать залог или заклад. В силу залога кредитор по обеспеченному залогом обязательству имеет право в случае неисполнения должником этого обязательства получить удовлетворение из стоимости заложенного имущества преимущественно перед другими кредиторами лица, которому принадлежит это имущество, за исключением случаев, предусмотренных законодательными актами.
Предметом залога могут быть любое имущество (имущественный комплекс, предприятие, здание, сооружение, оборудование, ценные бумаги, денежные средства и другое имущество), не изъятое из гражданского оборота, направление взыскания на которое и залог которого не запрещены законодательством, а также имущественные права, которые в соответствии с законодательством могут быть отчуждены, в том числе право залога[11,с.5].
Заклад - представляет собой залог с передачей заложенного имущества залогодержателю. Заклад может иметь самые разнообразные формы[15,с.29].
Формой заклада можно считать также передачу ценных бумаг (акции, облигации, депозитные сертификаты, векселя, чеки и др.), являющихся предметом залога, в депозит нотариальной конторы или банка. До тех пор, пока обязательство не будет исполнено, ценные бумаги будут находиться у хранителя. В случае неисполнения обязательства на них обращается взыскание. По соглашению залогодержателя с залогодателем предмет заклада может быть оставлен у залогодателя под замком и печатью залогодержателя (твердый залог)[15,с.29].
В определенных условиях компания должна решить вопрос об ускорении инкассирования средств, отвлеченных в дебиторскую задолженность. Для этого существуют различные способы ее рефинансирования. К ним относятся - учет векселей.
Учет векселей - операция банка (как правило) по выкупу векселей (только переводных) у их владельцев по определенной (дисконтной) цене в зависимости от их номинала, срока погашения и учетной вексельной ставки (при сомнительной платежеспособности векселедателя учетная ставка может включать премию за риск).
Учетная вексельная ставка (УВС) состоит из средней депозитной ставки, ставки комиссионного вознаграждения, а также уровня премии за риск при сомнительной платежеспособности векселедателя:
УДЦв = Вном-(Вном*Дн*УВС/360*100), где: (10)
УДЦв - учетная дисконтная цена векселя на момент его продажи;
Вном - номинальная сумма векселя, подлежащая погашению в указанный в нем срок;
Дн - количество дней от момента продажи (учета) векселя до момента его погашения векселедателем;
УВС - годовая учетная вексельная ставка, по которой осуществляется дисконтирование суммы векселя, %.
. Применение форфейтинга.
Форфейтинг, как форма среднесрочного финансирования, заключается в покупке, как правило, кредитным учреждением платежного требования продавца, сопровождающейся соглашением об отказе от регресса при неоплате такого требования[9]. Переход требования происходит через уступку требования продавца (форфейтиста) банку (форфейтеру), чаще всего на основе векселя, выставляемого импортером в пользу продавца и индоссированного им без обеспечения, с пометкой «without recourse» (без права регресса). Покупатель этих требований берет на себя коммерческие риски, связанные с неплатежеспособностью покупателя, без права регресса этих документов на прежнего владельца. Форфейтирование применяется, как правило, при поставках оборудования на крупные суммы с длительной рассрочкой платежа - от 6 месяцев до 5 - 7 лет и содержит гарантию или аваль первоклассного банка, необходимые для переучета векселей.
Продавец обращается к рынку форфейтинга в случае, если ему не удается получить гарантию оплаты, или если его контрагент недостаточно кредитоспособен, или если его собственное финансовое положение не позволяет надолго отвлекать средства.
Техника проведения форфейтинговой операции такова: продавец, желающий прибегнуть к форфейтингу, сообщает об этом покупателю. Последний должен получить соответствующую гарантию, позволяющую переуступить права по векселю или иному требованию. При этом для форфейтора важно знать следующее: общую сумму операций, форму задолженности, форму обеспечения, сумму и срок погашения, процентную ставку, предмет и цену товара, срок и количество поставок, место платежа. Банк, получая от продавца документы, выплачивает ему определенную сумму денег за вычетом дисконта и комиссии и выдает письменное обязательство, в соответствии с которым продавец не отвечает по требованию в случае его неоплаты.
В расчет дисконта, на величину которого будет
уменьшена выплата форфейтером по векселям продавцу, может быть введена
вспомогательная величина «процентный показатель»:
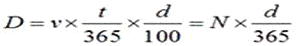 , где: (12)
где N- процентный показатель.
Таким образом, введение «процентного показателя» из формулы (12) позволяет вместо расчета дисконта по каждому векселю сложить их процентные показатели и рассчитать дисконт всей серии векселей в целом.
Расходы, возникающие при операции форфейтирования:
страхование коммерческих рисков;
страхование политического риска и риска перевода;
стоимость рефинансирования и страхования курсового риска.
Стоимость страхования всевозможных рисков определяется форфейтером. За несение организационных, административных и прочих расходов форфейтер берет процент с суммы векселя.
Преимущества форфейтирования для продавца:
улучшение показателей ликвидности;
отсутствие процентного риска;
отсутствие риска изменения валютных курсов, а также статуса дебитора, рисков моратория, делькредере и др.;
отсутствие проблем организации кредита и получения платежа и, следовательно, отсутствие соответствующих расходов.
Форфейтинговые операции выгодны и для покупателя: при совершении значительных кредитных операций о них всегда сообщается в средствах массовой информации, а при операциях форфейтирования огласка сводится до минимума[8,с.8].
Анализ, проведенный во второй главе, позволил подойти к таким выводам. Дебиторская задолженность - суммы, которые покупатели должны предприятию. Поскольку около 20 % активов средней компании числятся в ее дебиторской задолженности, то эффективное управление этой статьей оказывает большое влияние на ликвидность, а следовательно, и на укрепление финансового положения фирмы в целом. Управление дебиторской задолженностью - это процесс реализации управленческих функций, включающий анализ состояния дебиторской задолженности (оценка объема, оборачиваемости и качества), разработку адекватной кредитной политики и обеспечение использования форм рефинансирования. Разработав, таким образом, общий подход к управлению дебиторской задолженностью, компания старается его придерживаться.
Использования методов управления дебиторской задолженность, для эффективного управления, должно проводиться комплексно.
Таким образом, учитывая сказанное выше, можно с
уверенностью сказать, что эффективное управление дебиторской задолженностью
относится к необходимым условиям успешной работы фирмы, т. к. оно создает
предпосылки для быстрого роста бизнеса и увеличения финансовых возможностей
фирмы. Ускоряется товарооборот, аккумулируются свободные средства, вовремя
оплачиваются необходимые счета, а также фирма может оплатить кредиторскую
задолженность в то же самое время, что и ее конкуренты. Такое предприятие в
будущем может надеяться на скидки, т. к. снижается ее кредитный риск, связанный
с оплатами дебиторов.
3. Проблемы управления дебиторской задолженности
на предприятии и пути их решения
Под дебиторской задолженностью понимается задолженность предприятию различных юридических и физических лиц, возникшая в ходе хозяйственной деятельности.
Дебиторская задолженность является одной из разновидностей активов организации, которая может быть реализована, передана, обменена на имущество, продукцию, результат выполнения работ или оказания услуг.
Практически любая компания заинтересована в продаже товаров с немедленной оплатой, но требования конкуренции вынуждают ее соглашаться на отсрочку платежа, предоставляемую покупателям, в результате чего появляется дебиторская задолженность. Другой причиной образования дебиторской задолженности становятся авансовые платежи (так называемая предоплата) самой компании, которые необходимы для выполнения условий договоров с поставщиками и подрядчиками, налоговые авансовые платежи и т. п.
В зависимости от размера дебиторской задолженности, наиболее вероятных сроков её погашения, а также от того, какова вероятность непогашения задолженности, можно сделать вывод о состоянии оборотных средств организации и тенденциях её развития.
Главным фактором, определяющим финансовое положение предприятия, является состояние его оборотных средств и одного из элементов - дебиторской задолженности.
Оборотные средства (оборотный капитал) - это часть капитала предприятия, вложенного в его текущие активы. По материально-вещественному признаку в состав оборотных средств включаются: предметы труда (сырье, материалы, топливо и т.д.), готовая продукция на складах предприятия, товары для перепродажи, денежные средства и средства в расчетах.
Дебиторская задолженность относится ко второй группе оборотных средств «Фонды обращения».
Обязанность осуществлять контроль за полнотой и своевременностью расчетов, состоянием дебиторской задолженности лежит в первую очередь на самом предприятии. Для этих целей в структуре управленческого персонала предусматривается специальное подразделение финансовой службы.
Существующая нестабильность экономической ситуации в России приводит к существенному увеличению рисков при продаже товаров, проведении работ, оказании услуг с отсрочкой платежа (получение предоплаты как формы платежа на региональных рынках используется в ограниченных размерах).