Курсовая работа (т): Проблемы управления дебиторской задолженности на предприятии и пути их решения
Также предлагается проранжировать контрагентов
по значению кредитных рейтингов, в соответствии с таблицей 2[26,c.192].
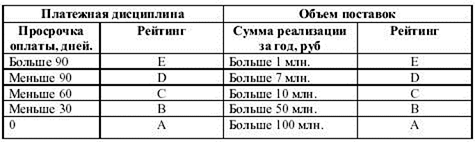
Табл.2. Значение кредитных рейтингов [26,c.192]
В качестве двух наиболее важных характеристик кредитоспособности покупателя выделяют платежную дисциплину и объем продаж (в денежном выражении) в предшествующие периоды. Данные характеристики контрагентов наиболее полно отражают складывающие деловые отношения, позволяют определить финансовую дисциплинированность партнера, его важность с точки зрения объема поставок продукции.
Сначала клиенты ранжируются по платежной дисциплине. Получившие рейтинг «D» или «Е» к ранжированию по объему продаж не допускаются, договора с ними заключаются на условиях, рассматриваемых руководством организации индивидуально для каждого контрагента. Для компаний, получивших рейтинги «А», «В» и «С», рекомендованы следующие условия работы [21,c.368]:
рейтинг «С»: работа с такой компанией только при условии наличия залога;
рейтинг «В»: обязательное описание в договорах системы штрафов и пеней и их строгое исполнение;
рейтинг «А»: предоставление отсрочки платежа без использования санкций со стороны компании.
На основании рейтинга объема поставок определяется максимально допустимый объем товарного кредита и цены на реализуемую продукцию. К примеру, для компании с рейтингом объема поставок «B» размер товарного кредита не должен превышать 50 млн. руб. в год, а цена реализации устанавливается на 5% ниже базовой, для рейтинга «А» кредитный лимит не больше 100 млн. руб. в год, а цена - на 10% ниже базовой [20,c.280].
Подобное ранжирование удобно в повседневной деятельности для принятия оперативных решений.
Кроме приведенных способов, с точки зрения различных научных школ, на предприятиях должны использоваться иные способы ранжирования дебиторской задолженности, например, по срокам ее возникновения. Классификация предусматривает следующую группировку (в днях): 0-30; 31-60; 61-90; 91-120; свыше 120. Преимуществом данного способа ранжирования является то, что он позволяет выявлять дебиторов, задолженность которых просрочена или будет считаться просроченной в ближайшем будущем [23,c.264].
С целью недопущения роста просроченной дебиторской задолженности в договоры с контрагентами целесообразно включать пункты, предусматривающие возложение на должника дополнительных обременений в виде штрафных санкций в случае нарушения условий договоров (просрочка платежа, невыполнение работ в срок по перечисленному авансу).
В настоящее время наиболее применимыми являются следующие виды неустоек: договорная, штрафная, альтернативная. Договорная неустойка устанавливается в тексте договора соглашением сторон. При штрафной неустойке кредитор вправе требовать возмещения в полном объеме причиненных убытков и, сверх того, уплаты неустойки. Наконец, альтернативная неустойка предусматривает право потерпевшей стороны взыскать либо неустойку, либо убытки[20,c280].
На этапе применения штрафов и неустоек для предприятия имеет большое значение разработка шкалы штрафных санкций, регламентирующей возможность их применения в каждом конкретном случае. Например, предлагается установить определенный размер штрафов для организаций, проранжированных в соответствии со значением кредитных рейтингов. Величина штрафов для каждой группы будет зависеть от количества дней, на которую производится задержка платежа, в соответствии со следующей шкалой штрафных санкций, приведенной в таблице 3[20,c.280].
Приведенная шкала штрафных санкций устанавливает
фиксированную величину штрафов для каждого контрагента в зависимости от
просрочки платежа в таблице 3.
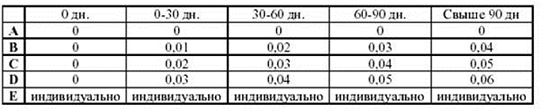
Табл.3. Шкала штрафных санкций % [20,c.280].
Неустойка начисляется в процентах от просроченной суммы за каждый день просрочки платежа (таким образом, по условиям договора, если контрагент, отнесенный к группе «C», производит задержку платежа на срок от 30 до 60 дней, он обязан уплатить неустойку в сумме 0,03% от просроченной суммы). После проведения ранжирования дебиторской задолженности по дате образования и величине целесообразно в соответствии методикой начисления штрафных санкций произвести начисление штрафов на задолженность контрагентов по тем договорам, по которым произведена задержка выполнения работ или оплаты [20,c.280].
В целях оптимизации применения штрафов на предприятии предлагается методика применения штрафных санкций, регламентирующая порядок шагов, при работе с контрагентами [20,c.280].
. На этапе заключения договора с контрагентом предприятие проводит комплекс мероприятий, необходимых для установления надежности и платежеспособности потенциального контрагента.
. На основании данных о надежности контрагента предприятию присваивается кредитный рейтинг от А до Е (рейтинг А присваивается наиболее надежным, Е - наименее надежным).
. В зависимости от присвоенного контрагенту кредитного рейтинга, в текст договора включается пункт о применении штрафных санкций в случае задержки выполнения работ, поставки товаров. Размер штрафов определяется в соответствии со шкалой штрафных санкций, приведенной в таблице 2 и 3. Таким образом, например, для организации с кредитным рейтингом С, в тексте договора предусматриваются штрафы при задержке платежа или выполнении работ, поставки товаров следующим образом [24,c.133]:
при задержке от 0 до 30 дней - 0,02% от просроченной суммы за каждый день просрочки;
при задержке от 30 до 60 дней - 0,03% от просроченной суммы за каждый день просрочки;
при задержке от 60 до 90 дней - 0,04% от просроченной суммы за каждый день просрочки;
при задержке свыше 90 дней - 0,05% от просроченной суммы за каждый день просрочки;
. В процессе текущей работы с контрагентами постоянно проводится мониторинг существующей дебиторской задолженности на предмет нарушения сроков исполнения обязательств.
. В случае выявления случаев задержки платежа,
выполнения работ или поставки товаров на просроченную сумму производится расчет
штрафных санкций. Размер штрафов рассчитывается следующим образом:
А*В*С, где: (7)
А - сумма задолженности;
В - начисляемы процент, при задержки, зависящий от срока;
С - срок задолженности, дней.
. Производится уведомление контрагента о начислении штрафных санкций. В случае дальнейшего нарушения условий договора по истечении 60 дней производится пересчет штрафов, в соответствии со шкалой штрафных санкций. Рассчитывается по той же формуле.
. Производится повторное уведомление контрагента о начислении штрафных санкций. В случае дальнейшего нарушения условий договора по истечении 90 дней производится пересчет штрафов, в соответствии со шкалой штрафных санкций. Рассчитывается по той же формуле.
Аналогичным образом производится пересчет штрафов по истечении 90 дней.
. Контрагенту направляется претензия, проводится комплекс мероприятий, направленных на предарбитражное урегулирование ситуации. В случае отказа дебитора погасить образовавшуюся задолженность направляется иск в Арбитражный суд о взыскании суммы основного долга и начисленных штрафных санкций[24,c133].
Кроме вышеуказанных штрафных санкций приказом руководителя предприятия целесообразно ввести персональную ответственность должностных лиц, инициировавших заключение договора с «ненадежными» контрагентами, повлекшее возникновение просроченной или безнадежной для взыскания задолженности. Для этого необходимо закрепить ответственность сотрудников организации в регламенте управления дебиторской задолженностью. В упрощенном виде указанный регламент приведен в таблице 4.
Подобное регламентирование функций отделов и служб организации позволяет конкретизировать действия, осуществляемые ими в целях снижения дебиторской задолженности, а также установить персональную ответственность за необоснованный рост задолженности[25,c33-34].
Также на данном этапе необходимо провести анализ платежеспособности дебитора на предмет возможности взыскания дебиторской задолженности.
Анализ платежеспособности должен проводится финансовой службой совместно со службой экономической безопасности предприятия. Результатом указанного анализа является таблица 5, полученная на этапе ранжирования по дате возникновения с разбивкой на реальную и нереальную к взысканию задолженность[25,c33-34].
Для задолженности, реальной для взыскания необходимо провести полный комплекс мероприятий для ее расшивки, задолженность нереальную для взыскания по истечении срока исковой давности в 3 года, установленного статьей 196 Гражданского кодекса РФ, необходимо представить на рассмотрение комиссии по списанию дебиторской и кредиторской задолженности для анализа на возможность списания за баланс[25,c.33-34].
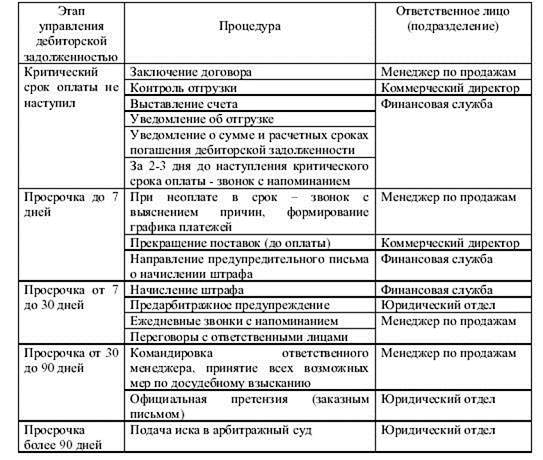
Табл.4. Регламент управления дебиторской
задолженностью организации [25,c33-34].
Кроме того, на данном этапе необходимо исследовать задолженность на предмет возможности ее расшивки с помощью наработанных, стандартных схем.
Проведение мониторинга дебиторской и кредиторской задолженности на предмет возможности погашения с помощью стандартных схем на этапе предварительных расчетов и анализа позволяет упростить и ускорить расшивку задолженности.
Вторым этапом управления дебиторской задолженности является выявление целей и задач управления дебиторской задолженностью. На основании анализа дебиторской задолженности, проведенного на первом этапе, задолженность конкретных дебиторов можно разделить на непросроченную, просроченную и отсроченную в зависимости от даты образования (для целей расчетов просроченной считается задолженность, числящаяся более 3 месяцев от даты образования, отсроченной задолженностью считается реструктуризированные долги и долги, на которые наложен мораторий)[25,c.33].
Для просроченной задолженности, в соответствии с установленной шкалой штрафных санкций рассчитывается размер штрафа и определяется окончательная сумма задолженности[25,c.33].
Далее, в зависимости от того, в какую категорию попала задолженность конкретного дебитора, к разработке, в соответствии с рисунком 4, принимается одна из трех стратегий - стратегия учета, стратегия взыскания или стратегия наблюдения за возможностью взыскания [24,c.133].
Стратегия учета проводится по отношению к
непросроченной задолженности и не требует активных действий по взысканию. На
данной стадии задолженность является нормальным следствием рыночных отношений.
В этой ситуации величина задолженности с учетом просрочки платежа не отличается
от первоначальной задолженности[24,c.133].
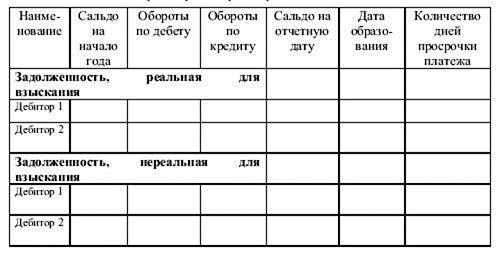
Табл.5. Реестр дебиторской задолженности с разбивкой на реальную и нереальную для взыскания [24,c.133].
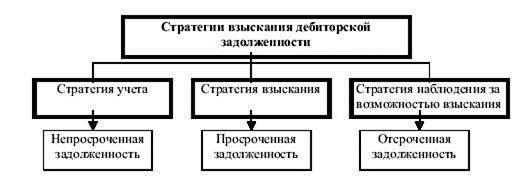
Рис.4. Стратегии взыскания дебиторской
задолженности [25,c.33].
Стратегия взыскания проводится по отношению к просроченной дебиторской задолженности и требует более активных действий по ее взысканию[25,c.33].
На данной стадии первоочередная задача заключается в сведении к минимуму разницы между величиной дебиторской задолженности с учетом просрочки платежа и первоначальной величиной задолженности, то есть сокращения срока просрочки платежа[25,c.33].
Стратегия наблюдения за возможностью взыскания проводится по отношению к отсроченной дебиторской задолженности и не требует иных действий, помимо наблюдения за финансовым состоянием партнера с целью взыскания суммы долга[25,c.33].
Все перечисленные методы в большинстве случаев приводят к эффективному результату, однако на четвертом этапе, этапе корректировки, происходит поправка «идеальных» условий на условия реальных рыночных отношений. Помимо деятельности предприятия по взысканию дебиторской задолженности, на расшивку долгов могут оказать влияние такие факторы, как политика правительства в отношении финансово-хозяйственных отношений между предприятиями, поведение конкурентов, устойчивость финансового состояния партнеров-должников, добросовестность партнеров, состояние секторов экономики страны, состояние инвестиций в отрасли, состояние внешнеэкономических связей на макроэкономическом уровне, компетентность персонала организации. В случае, если указанные факторы оказывает положительное или отрицательное воздействие на деятельность организации, уровень взысканной дебиторской задолженности соответственно увеличивается или уменьшается[25,c33-34].
На пятом этапе проводится анализ дебиторской задолженности после осуществления мероприятий по ее взысканию. В том случае если на этом этапе дебиторская задолженность равна нулю, то делается вывод о том, что проведенные мероприятия оказались верными, проведенный способ взыскания заносится в базу данных для дальнейшего применения в аналогичной ситуации[23,c.264].
Если на этом этапе дебиторская задолженность меньше, чем до проведения мероприятий по ее взысканию, то задолженность взыскана частично, необходимо вернуться к этапу определения метода управления дебиторской задолженностью и выбрать один из методов окончательной расшивки долга. Если же дебиторская задолженность на этом этапе равна задолженности до проведения мероприятий по взысканию, то мероприятия оказались неудачными и необходимо провести анализ дебиторской задолженности на возможность списания и принять решение о том, вернуться ли к этапу определения метода управления дебиторской задолженностью с целью выбрать иной способ взыскания задолженности, либо целесообразнее отказаться от ее взыскания[23,c.264].
Одним из важнейших этапов приведенной модели управления дебиторской задолженностью является определение метода управления дебиторской задолженностью. На данном этапе руководству предприятия необходимо принять решение о способе расшивки долга, от правильности которого зависит конечный результат взыскания конкретной задолженности[23,c.264].
Взыскание любой дебиторской задолженности необходимо начинать с рассмотрения возможности погашения наиболее удобными способами -денежными средствами или векселями со сроком гашения «по предъявлению». Это самый выгодный способ расчетов, так как гарантирует полную оплату.
Только в случае отсутствия такой возможности целесообразно переходить к рассмотрению иных способов расчетов - проведение зачетных схем, цессия, принятие в оплату дисконтных векселей, бартерные сделки. Данные способы расчетов являются менее предпочтительными, так как не гарантируют оплату в полном объеме[23,c.264].
Зачет встречных требований может осуществляться при наличии обязательств по расчетам у двух и более сторон, когда они в результате исполнения разных по содержанию договоров по отношению друг к другу одновременно являются и дебитором, и кредитором. Также эффективным и довольно распространенным способом расчетов являются договора цессии. Согласно этому договору право требовать возврата долга и другие права и обязанности первоначального кредитора переходят к другой организации за соответствующую плату, причем согласия должника не требуется. Недостатком данного способа расчетов является то, что нередко право требования уступается с дисконтом и предприятие не получает полную сумму долга. Также одним из способов ликвидации дебиторской задолженности является принятие в оплату дисконтных векселей, что ведет к потерям, однако позволяет уменьшить дебиторскую задолженность [22,c.304].
В том случае, если не один из вышеперечисленных методов взыскания дебиторской задолженности не принес результатов, необходимо предпринимать не самые выгодные, но необходимые меры - обмен долга на акции, подписание соглашения об отступном, новация, оформление векселя (должник-эмитент), обращение в Арбитражный суд.