Дипломная (вкр): Проект организации взаимодействия хозяйствующих субъектов в сетевых организационных структурах железнодорожного транспорта
Величина суммарных потерь в сравнении с капиталом предпринимателя определяет зоны и уровни последствий рисковых событий.
Зона предпринимательских рисков - это группировка
экономических (финансовых) последствий по их уровню. В свою очередь, уровни
риска - это допустимые экономические (финансовые) потери (рисунок 3.2).
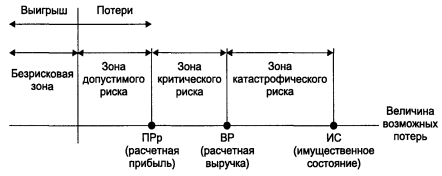
Рисунок 3.2 - Зоны предпринимательских рисков [60]
Масштабы предпринимательских потерь определяются с помощью качественной и количественной оценки. В процессе качественной оценки ограничиваются выделением возможных зон риска. В частности, с учетом концепции приемлемого риска и возможных результатов предпринимательской деятельности обычно выделяют следующие четыре зоны [60].
. Безрисковая зона (область безрисковых видов деятельности) - зона, в которой потери не ожидаются (нулевые потери) или являются отрицательными (превышение прибыли над потерями). К операциям такого характера может быть отнесено приобретение краткосрочных государственных облигаций.
. Зона допустимого риска (операции с допустимым уровнем потерь) - область, в пределах которой данный вид предпринимательской деятельности сохраняет свою экономическую целесообразность, то есть потери имеют месть, но они меньше ожидаемой прибыли. Граница этой зоны соответствует величине потерь, равной расчетной прибыли (ПРр) предпринимательской деятельности.
. Зона критического риска (следующая более опасная область), которой соответствует виды деятельности с критическим уровнем потерь. Она характеризуется возможностью потерь, превышающих величину ожидаемой прибыли, вплоть до потерь полной расчетной выручки (ВР) от предпринимательства.
Следовательно, зона критического риска характеризуется опасностью потерь, которые заведомо превышают ожидаемую прибыль и могут привести к невозмещенной потери всех средств, вложенных в предпринимательскую деятельность. Иными словами, предприниматель не только не получает от своей деятельности никакого дохода, но и несет потери в сумме всех затрат.
. Зона катастрофического риска предоставляет область потерь, которые по своей величине превосходят критический уровень и в максимум могут достигать величины, равной имущественному состоянию (ИС) предпринимателя. Следствием такого риска является банкротство предпринимателя, закрытие предприятия и распродажа имущества. Потери, превышающие имущественное состояние предпринимателя, не рассматриваются, так как их невозможно взыскать. К категории катастрофического относят (вне зависимости от имущественного или денежного ущерба) риск, связанный с прямой опасностью для жизни людей или возникновение экологических катастроф [60].
Таким образом, прежде чем принять решение о рисковом вложении
капитала, предприниматель должен: определить максимальный объем потерь по
данному риску или группе рисков; сопоставить его с объемом вкладываемого
капитала; сравнить его со всеми собственными финансовыми ресурсами
(имущественным состоянием) и определить, не приведут ли потери этого капитала к
банкротству.
3.2 Система показателей оценки риска
Количественным выражением того, что в результате принятого решения ожидаемый доход будет получен не в полном объеме или предпринимательские ресурсы будут потеряны полностью или частично, является показатель риска. Показатель риска является мерой появления рискового события и характеризует следующие возможные последствия: несоответствие результатов деятельности нормативным требованиям; возможные потери ресурсов (ресурсной базы); возможные отклонения фактической прибыли от ожидаемой [60].
Принимая во внимание то, что для предпринимательской деятельности присущи значительная отдаленность результатов реализации запланированных решений и мероприятий от момента их рассмотрения и принятия, к количественным оценкам риска следует относиться осторожно и не воспринимать их в более «сильных» шкалах, чем это обусловлено учитываемыми причинами и факторами риска.
Полученные оценки уровня риска могут использоваться двояко, в частности: для предварительного упорядочения по критерию риска вариантов принимаемого решения на ведение предпринимательской деятельности; для управления риском при разработке мероприятий по его уменьшению в ходе реализации стратегии и тактики [60].
При этом необходимо учитывать, какая методика исчисления показателя риска применена, так как от этого его величина может изменяться, и порой, достаточно серьезно. Кроме того, существенно не только само значение оценочного показателя, но и доверительные границы его практического применения.
Особое внимание при выборе показателей необходимо обращать на соотношение доходности и риска [60].
Ключевая идея заключается в том, что требуемая доходность и риск должны изменяться в одном направлении. В частности, предполагается, что по мере роста риска более высоким становится уровень дохода, а при минимальном риске - доходов почти нет.
Однако, такое представление о соотношении доходности и риска
неполно. В реальности доходность находится в более сложной зависимости от
риска, что схематично показано на рисунке 3.3 [60].
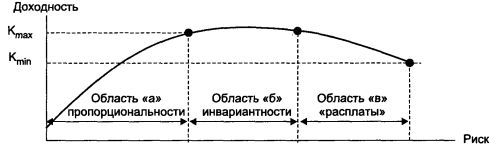
Рисунок 3.3 - Соотношение доходности и риска [60]
В области «а» пропорциональности стремление к наращиванию риска действительно сопровождается ростом доходности от Kmin до Kмах, особенно в том случае, если субъект предпринимательства страхует этот риск определенными мерами и способен нести его издержки.
В области «б» инвариантности наращивание риска не вызывает роста доходности. Это эффект безнаказанности со стороны внешней среды, когда среда еще не выработала к рисковой политике субъекта превалирующего предпочтения по борьбе с таким субъектом. Кроме того, нахождение субъекта в области «б» можно объяснить и эффектом страхования. До тех пор, пока премия за риск будет уравновешена издержками на страхование от риска, субъект сохранит позицию «б».
При дальнейшем наращивании субъектом риска в своей деятельности последует «расплата», за которой неизбежен переход в область «в», где наблюдается падение доходности. Такая ситуация может быть вызвана превышение издержек над премией за риск, прямыми потерями вследствие экономии на страховании.
Как правило, определить грань, за которой начинается падение доходности, довольно сложно, но возможно. Это можно сделать с помощью системы показателей оценки риска.
Система показателей оценки риска - совокупность
взаимосвязанных показателей, имеющая одноуровневою или многоуровневою структуру
и нацеленная на решение конкретных задач предпринимательства (рисунок 3.4)
[60].
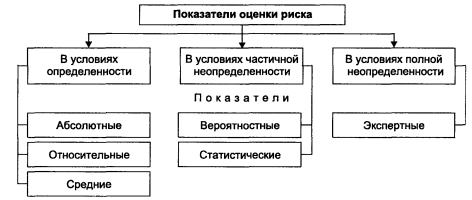
Рисунок 3.4 - Система показателей оценки риска [60]
При построении системы показателей риска необходимо в первую очередь учитывать обстоятельства, связанные с получением необходимой информации для принятия соответствующих решений, а также содержательность показателей, их сравнимость для различных ситуаций, измеримость.
В зависимости от полноты информации, имеющейся у субъекта предпринимательства, показатели оценки риска можно условно разбить на три группы. Эти группы показателей характерны для условий: определенности - когда информация о рисковой ситуации достаточно полна, например, в виде бухгалтерского баланса, отчета о прибылях и убытках и так далее; частичной неопределенности - когда информация и рисковой ситуации существует в виде частот появления рисковых событий; полной неопределенности - когда информация о рисковой ситуации полностью отсутствует, но есть возможность привлечения специалистов и экспертов для частичного снятии неопределенности [60].
Следовательно, уменьшение объема исходной информации о предпринимательской среде усложняет решение задачи оценки степени риска за счет сокращения количества и возможностей используемых показателей.
Смысловое содержание указанных групп показателей заключается в следующем.
В условиях определенности, как правило, применяют абсолютные, относительные и средние показатели оценки риска [60].
Абсолютные показатели характеризуют последствия рисковых событий:
непосредственно в виде стоимостного (денежного) или материально-вещественного (физического) выражения, если потери поддаются такому измерению;
в составе балансовых отношений, отражающих финансово-хозяйственное состояние организации: ликвидность баланса. Достаточность финансовых источников для формирования материальных оборотных средств.
В относительном выражении риск характеризуется как величина возможных потерь, отнесенная к некоторой базе, за которую наиболее удобно принимать либо имущественное состояние предпринимателя, либо общие затраты ресурсов на данный вид предпринимательской деятельности, либо ожидаемый доход (прибыль) от предпринимательства [60].
В качестве базы для определения относительной величины риска целесообразно использовать:
стоимость основных фондов и оборотных средств;
намеченные суммарные затраты на данный вид предпринимательской деятельности, имея в виду как текущие затраты, так и капиталовложения;
расчетный доход.
Относительные показатели по отношению к абсолютным показателям, являются производными (вторичными). При этом абсолютный показатель, находящийся в числителе получаемого отношения, называется текущим или сравниваемым. Абсолютный показатель в знаменателе - основание или база сравнения. Выражаются относительные показатели в коэффициентах, процентах [60].
Показатели средних величин риска - это обобщающие показатели, в которых находят выражение действующие причины, факторы риска и закономерности предпринимательства. При этом происходит сглаживание различий результатов деятельности отдельных предпринимателей и отражается то общее, что присуще всей массе предпринимателей в определенной сфере деятельности по какому-либо одному признаку. Для получения полного и всестороннего представления о рисках предпринимательства по ряду существенных признаков в целом необходимо располагать системой средних величин.
В условиях частичной неопределенности риск рассматривается как вероятностная категория, поэтому целесообразно использовать вероятностные и статистические показатели оценки риска.
Вероятностные показатели являются мерой возможности наступления рискового события и его последствий. Расчет данных показателей, как правило, осуществляется на основе частоты или частности рискового события, что требует определенного объема исходной информации. Последствия рисковых событий отражаются в виде точечной или интервальной оценок. Важно отметить, что вероятностные показатели могут входить в конструкцию относительных показателей для учета природы предпринимательской среды или, напротив, включать в свой состав относительные показатели для оценки вероятности определенных результатов хозяйственной деятельности.
Статистические показатели - мера средних ожидаемых значений результатов деятельности и их возможных отклонений. Эта группа показателей является, как правило, параметрами соответствующих законов распределения случайных исходов результатов деятельности, и вследствие этого, менее эффективна, но и требует меньшего объема исходной информации для оценки последствий рисковых событий.
В условиях полной неопределенности могут быть использованы экспертные оценки риска.
Экспертные оценки риска по своей природе субъективны, однако представляют полезную информацию для снижения степени неопределенности и помогают принять обоснованное рисковое решение.
Дополнительными признаками при классификации является степень охвата, принадлежность и пространственная определенность показателей.
По степени охвата различают индивидуальные и комплексные (свободные) показатели риска.
Индивидуальные показатели характеризуют отдельные стороны риска, например, изменчивость отдельного результата предпринимательства.
Комплексные показатели связывают различные стороны предпринимательской деятельности, например, среднее ожидаемое значение прибыли и изменчивость ее возможных результатов в виде коэффициента вариации. Комплексные показатели, как правило, являются относительными.
По принадлежности показатели риска делятся на однообъективные и межобъективные показатели.
Однообъективные показатели дают оценку только одному виду риска, например риску ликвидности.
Межобъективные показатели характеризуют предпринимательскую деятельность в целом, различные виды рисков в совокупности.
По пространственной определенности различают показатели, характеризующие общетерриториальные, региональные и местные риски в предпринимательской деятельности.
В данном дипломном проекте расчет будем вести с помощью абсолютных показателей оценки риска, перейдем к более подробному рассмотрению выбранных показателей.
.3 Абсолютные показатели оценки риска
В условиях определенности группа показателей оценки риска включает финансовые показатели, которые отражают наличие, размещение и использование финансовых ресурсов и тем самым дают возможность оценить риск последствий результатов деятельности предприятия.
В качестве исходной информации при оценке риска используется бухгалтерская отчетность предприятия: бухгалтерский баланс (форма 1), фиксирующий имущественное и финансовое положение организации на отчетную дату; отчет о прибылях и убытках (форма 2), представляющий результаты деятельности за отчетный период [60].
Идентифицированными видами рисков для принятия внешними и внутренними пользователями информации деловых решений являются [60]:
риски структуры активов и пассивов;
риски потери платежеспособности, финансовой устойчивости и независимости;
риски последствий снижения деловой активности и рентабельности организации.
В силу особенностей исходной информации и конструкции показателей, оценка рисков в данном дипломном проекте может осуществляться на основе детерминированных моделей.
Оценка риска структуры активов по степени их ликвидности
Фактором риска является недостаточность или избыток средств по отдельным группам активов, а его последствиями - потери во времени и в первоначальной стоимости превращения активов в наличные денежные средства. Это может привести к ограничению возможностей организации по выполнению обязательств.
В зависимости от времени превращения в денежную форму активы
предприятия подразделяются на четыре группы риска их ликвидности (рисунок 3.5).
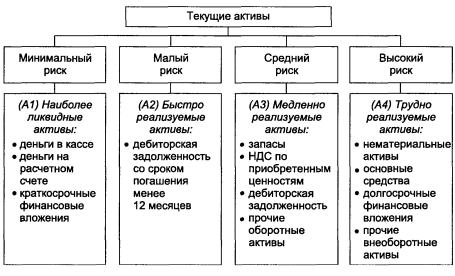
Рисунок 3.5 - Классификация активов по степени риска их
ликвидности [60]
В первую группу минимального риска входят абсолютно ликвидные активы (А1). Вторая группа - группа с малым риском. В группу с малым риском входят быстрореализуемые активы (А2). Третья группа - группа среднего риска. Средний риск по степени ликвидности имеет медленно реализуемые активы (А3). Четвертая группа - группа высокого риска. Высокий риск по степени ликвидности имеет внеоборотные активы (А4).