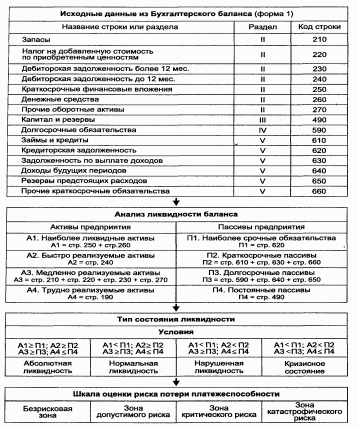
|
Тип состояния ликвидности
|
Балансовые соотношения
|
|
Абсолютная ликвидность (оптимальная)
|
А1 ≥ П1
|
А2 ≥ П2
|
А3 ≥ П3
|
А4 £ П4
|
|
Нормальная ликвидность (допустимая)
|
А1 < П1
|
А2 ≥ П2
|
А3 ≥ П3
|
А4 £ П4
|
|
Нарушенная ликвидность (недостаточная)
|
А1 < П1
|
А2 < П2
|
А3 ≥ П3
|
А4 £ П4
|
|
Кризисное состояние (недопустимая)
|
А1 < П1
|
А2 < П2
|
А3 < П3
|
А4 > П4
|
В заключение необходимо отметить, что при оценке риска потери
предприятием платежеспособности на основе абсолютных финансовых показателей
необходимо учитывать следующие особенности: возможность замены ликвидных
активов менее ликвидными при оплате обязательств в реальной ситуации
ограничена, и не решает проблемы устранения риска потери платежеспособности;
достоверность оценки риска повышается, если недостаток средств в группе с менее
ликвидными активами не компенсируется избытком средств в группе с более
ликвидными активами.
Оценка риска потери финансовой устойчивости
Финансовая устойчивость характеризует стабильность
финансового положения предприятия, обеспечиваемого высокой долей собственно
капитала в общей сумме используемых финансовых средств. Тем самым финансовая
устойчивость дает возможность оценить уровень риска деятельности предприятия с
позиций сбалансированности или превышения доходов над издержками.
Одной из характеристик финансовой устойчивости является
степень покрытия запасов и затрат определенными источниками финансирования.
Фактор риска характеризует несоответствие между требуемой величиной оборотных
активов и возможностями собственных и заемных средств по их формированию.
Риск потери предприятием финансовой устойчивости
характеризует нарушения соответствия между возможностями источников
финансирования и требуемыми материальными оборотными активами для ведения
предпринимательской деятельности.
Оценка риска осуществляется с позиций долгосрочной
перспективы. Оценка риска потери предприятием финансовой устойчивости может
осуществляться как на основе абсолютных, так и относительных финансовых
показателей.
Абсолютные финансовые показатели характеризуют:
требуемые для деятельности материальные оборотные средства
(запасы и затраты);
возможности источников средств их формирования.
Исходной информацией для оценки риска служат данные
бухгалтерского баланса (форма 1). Методика оценки риска потери финансовой устойчивости
с помощью абсолютных показателей представлена на рисунке 3.7.
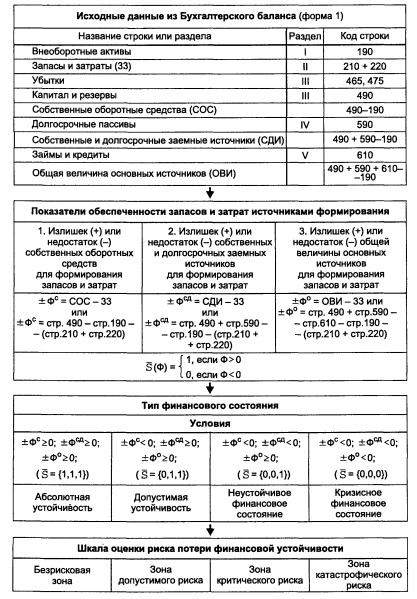
Рисунок 3.7 - Структура методики оценки риска потери
финансовой устойчивости [60]
Методика оценки риска потери финансовой устойчивости с
помощью абсолютных показателей включает следующие блоки:
. Подготовка исходных данных на основе бухгалтерского баланса
(форма 1);
. Определение суммарной величины требуемых запасов и затрат,
входящих в состав материальных оборотных активов (ЗЗ):
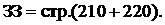 (3.1)
. Определение возможностей источников формирования требуемых
запасов и затрат, в частности:
- собственных оборотных средств (СОС), учитывающих:
собственный капитал и резервы, внеоборотные активы, не покрытые убытки прошлых
лет и отчетного года:
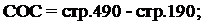 (3.2)
собственных и долгосрочных заемных средств (СДИ), в составе
которых - дополнительные долгосрочные обязательства, включающие кредиты банков,
займы, прочие долгосрочные обязательства со сроками погашения более 12 месяцев
после отчетной даты:
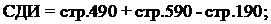 (3.3)
общей величины основных источников формирования запасов и затрат
(ОВИ): собственные и долгосрочные заемные источники, краткосрочные кредиты и
займы:
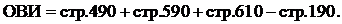 (3.4)
4. Расчет показателей обеспеченности запасов и затрат
источниками формирования, характеризующих:
излишек (+) или недостаток (-) собственных оборотных средств:
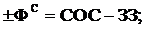 (3.5)
излишек (+) или недостаток (-) собственных и долгосрочных заемных
источников формирования запасов и затрат:
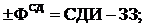 (3.6)
излишек (+) или недостаток (-) общей величины основных источников
для формирования запасов и затрат:
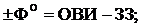 (3.7)
. Формирование трехкомпонентного вектора, характеризующего тип
финансовой ситуации:
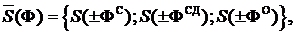 (3.8)
где каждая компонента равна
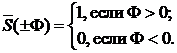 (3.9)
. Установление типа финансовой ситуации в зависимости от значений
компонента вектора  :
абсолютная устойчивость 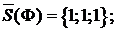
допустимая устойчивость 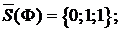
неустойчивое финансовое состояние 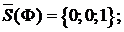
критическое финансовое состояние 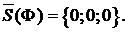
. Построение шкалы риска потери предприятием финансовой
устойчивости в зависимости от типа финансовой ситуации [60].
Безрисковая зона при состоянии абсолютной финансовой устойчивости. Эта ситуация
встречается редко, представляет собой крайний тип финансовой устойчивости и
характеризует такое положение, когда только собственные средства авансируют в
оборотные активы. Данной ситуации соответствует абсолютная платежеспособность.
Риск потери финансовой устойчивости отсутствует.
Зона допустимого риска при состоянии допустимой финансовой устойчивости; характеризует
ситуацию недостатка собственных оборотных средств и излишек долгосрочных
источников формирования запасов и затрат, в крайнем случае - равенство этих
величин. Этой ситуации соответствует гарантированная платежеспособность и
допустимый уровень риска потери финансовой устойчивости.
Зона критического риска при неустойчивом финансовом состоянии. Эта ситуация сопряжена с
нарушением платежеспособности, но сохраняется возможность восстановления
равновесия в результате пополнения собственного капитала и увеличения
собственных оборотных средств за счет привлечения займов и кредитов, сокращения
дебиторской задолженности. Финансовая неустойчивость считается допустимой, если
величина привлекаемых для формирования запасов и затрат краткосрочных кредитов
и заемных средств не превышает суммарной стоимости производственных запасов и
готовой продукции - наиболее ликвидной части запасов и затрат.
Зона катастрофического риска при кризисном финансовом состоянии. При этом предприятие
полностью зависит от заемных средств и эта ситуация наиболее близка к риску банкротства.
В этом случае денежные средства, краткосрочные финансовые вложения и
дебиторская задолженность не покрывают кредиторской задолженности и
краткосрочных ссуд. Пополнение запасов идет за счет средств, образующихся в
результате замедления погашения кредиторской задолженности и возрастания
кредитного риска [60].
Основными финансовыми решениями для выхода из зон критического и
катастрофического рисков являются увеличение собственных оборотных средств и
снижение текущих финансовых потребностей.
В заключении необходимо отметить, что абсолютные финансовые
показатели дают возможность оценить риски результатов финансово-хозяйственной
деятельности.
.4 Оценка риска результата финансово-хозяйственной деятельности
холдинга Z
Применим рассмотренные методики определения рисков на примере
строительного холдинга Z. Организационная структура холдинга приведена
на рисунке 3.8.
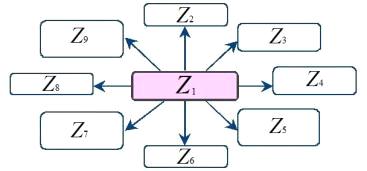
Рисунок 3.8 - Структура холдинга Z
Холдинг Z производит продукцию для содержания
инфраструктуры и организации перевозочного процесса на железной дороге. Функции
интегратора сети выполняет субъект Z1.
Итак, ставиться задача оценить риск результата
финансово-хозяйственной деятельности организации на основе бухгалтерского
баланса (форма 1). Оценку риска проведем с помощью абсолютных показателей
(пункт 3.3). Все необходимые вычисления выполним в среде Microsoft Excel.
Первоначально оценим риск результата финансово-хозяйственной
деятельности у интегратора. Во-первых, оценим риск структуры активов по степени
их ликвидности, далее оценим риск потери платежеспособности, завершим расчет
оценкой риска потери финансовой устойчивости.
Оценка риска структуры активов по степени их
ликвидности
Для того чтобы произвести необходимую оценку, нужно по данным
бухгалтерской отчетности предприятия (см. таблицы 3.5-3.6) рассчитать структуру
оборотных активов (таблица 3.7), произвести анализ и сделать выводы о риске
структуры активов по степени их ликвидности. Затем графически изобразить
местоположение организации Z1, то есть указать в какой зоне
риска оказалось предприятие.
Таблица 3.5 - Распределение активов по степени их ликвидности
Все суммы указаны в тысячах рублей
|
Группа
|
Коды строк
|
Абсолютные величины
|
Относительные величины, %
|
|
|
на начало года
|
на конец года
|
изменение (+), (-)
|
на начало года
|
на конец года
|
изменение (+), (-)
|
в% на начало года
|
в% к балансу
|
|
А1
|
250+260
|
282 841 220
|
266 811 739
|
-16 029 481
|
47,0
|
41,3
|
-5,7
|
-5,7
|
-6,0
|
|
А2
|
240
|
185 073 717
|
191 549 095
|
6 475 378
|
30,8
|
29,6
|
-1,1
|
3,5
|
3,4
|
|
А3
|
210+220+230+270
|
266 904 503
|
266 905 172
|
669
|
44,4
|
41,3
|
-3,1
|
0,0
|
0,0
|
|
А4
|
190
|
267 327 231
|
311 891 472
|
44 564 241
|
44,5
|
48,3
|
3,8
|
16,7
|
14,3
|
|
Итог раздел II
|
290
|
333 909 400
|
334 224 558
|
315 158
|
55,5
|
51,7
|
-3,8
|
0,1
|
0,1
|
|
Баланс
|
300
|
601 236 631
|
646 116 030
|
44 879 399
|
100,0
|
100,0
|
-
|
0,1
|
100,0
|
Таблица 3.6 - Распределение пассивов по степени срочности их
оплаты
Все суммы указаны в тысячах рублей
|
Группа
|
Коды строк
|
Абсолютные величины
|
Относительные величины, %
|
|
|
на начало года
|
на конец года
|
на начало года
|
на конец года
|
изменения (+), (-)
|
в% на начало года
|
в% к балансу
|
|
П1
|
620
|
202 160 640
|
192 336 739
|
-9 823 901
|
33,6
|
29,8
|
-3,9
|
-4,9
|
-5,1
|
|
П2
|
610+630+660
|
58 235 785
|
58 015 165
|
-220 620
|
9,7
|
9,0
|
-0,7
|
-0,4
|
-0,4
|
|
Итог IV раздела
|
690
|
260 555 250
|
250 539 317
|
-10 015 933
|
43,3
|
38,8
|
-4,6
|
-3,8
|
-4,0
|
|
П3
|
590+640+650
|
3 045 517
|
17 845 118
|
14 799 601
|
0,5
|
2,8
|
2,3
|
485,9
|
82,9
|
|
П4
|
490
|
337 635 864
|
377 731 595
|
40 095 731
|
56,2
|
58,5
|
2,3
|
11,9
|
10,6
|
|
Баланс
|
700
|
601 236 631
|
646 116 030
|
44 879 399
|
100
|
100
|
-
|
7,5
|
6,9
|
Таблица 3.7 - Структура оборотных активов
|
Группа активов
|
Структура оборотных активов, %
|
|
рекомендуемая
|
Фактическая структура
|
|
|
на начало года
|
на конец года
|
|
А1
|
6,60
|
84,71
|
79,83
|
|
А2
|
26,70
|
55,43
|
57,31
|
|
А3
|
66,70
|
79,93
|
79,86
|
Вывод: фактическая структура оборотных активов на конец
отчетного периода (таблица 3.7) отличается от рекомендованной структуры.
Показатели активов групп А1, А2, А3 в
процентном соотношении много больше рекомендованных, это говорит, это что
авансированный капитал использовался максимально эффективно для предприятия Z1.
А1ф > А1р; А2ф
> А2р; А3ф > А3р
- предприятие в безрисковой зоне. Изобразим графически оценку риска активов
(рисунок 3.9). Далее перейдем к оценке риска потери платежеспособности.
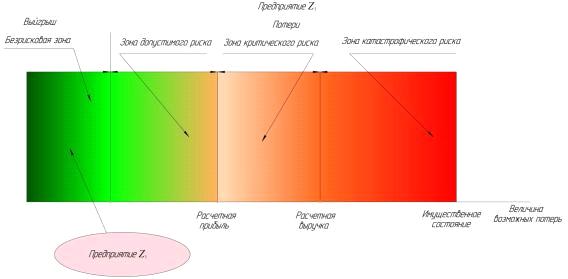
Рисунок 3.9 - Графическое изображение положения предприятия Z1
Оценка риска потери платежеспособности
Расчет потери платежеспособности предприятием производим с
помощью методики представленной в пункте 3.3 (также см. рисунок 3.6). Оценку
ведем на основании анализа ликвидности баланса (см. таблицу 3.8).
На начало года: А1 > П1; А2
> П2; А3 > П3; А4 < П4
- абсолютная ликвидность (оптимальная) баланса - безрисковая зона (см. таблицу
3.4). Безрисковая зона - состояние абсолютной ликвидности баланса, при котором
у предприятия в любой момент наступления долговых обязательств ограничений в
платежеспособности нет.
На конец года: А1 > П1; А2
> П2; А3 > П3; А4 < П4
- абсолютная ликвидность (оптимальная) баланса - безрисковая зона (см. таблицу
3.4). Безрисковая зона - состояние абсолютной ликвидности баланса, при котором
у предприятия в любой момент наступления долговых обязательств ограничений в
платежеспособности нет.
Предприятие работает с максимальной экономической
эффективностью. Графическое изображение оценки представлено на рисунке 3.9.
Перейдем к оценке риска потери финансовой устойчивости.
Таблица 3.8 - Анализ ликвидности баланса
Все суммы указаны в тысячах рублей
|
Актив
|
На начало года
|
На конец года
|
Пассив
|
На начало года
|
На конец года
|
Платежный излишек или недостаток
|
|
Наиболее ликвидные активы (А1)
|
282 841 220
|
266 811 739
|
Наиболее срочные обязательства (П1)
|
202 160 640
|
192 336 739
|
-80 680 580
|
-74 475 000
|
|
Быстро реализуемые (А2)
|
185 073 717
|
191 549 095
|
Краткосрочные пассивы (П2)
|
58 235 785
|
58 015 165
|
-126 837 932
|
-133 533 930
|
|
Медленно реализуемые (А3)
|
266 904 503
|
266 905 172
|
Долгосрочные пассивы (П3)
|
3 045 517
|
17 845 118
|
-263 858 986
|
-249 060 054
|
|
Трудно реализуемые (А4)
|
267 327 231
|
311 891 472
|
Постоянные пассивы (П4)
|
337 635 864
|
377 731 595
|
70 308 633
|
65 840 123
|
|
Баланс
|
935 146 031
|
980 340 588
|
Баланс
|
601 236 631
|
646 116 030
|
-
|
-
|
Оценка риска потери финансовой устойчивости
Оценка риска потери финансовой устойчивости производится с
помощью методики представленной в пункте 3.3 (также см. рисунок 3.7). Оценку
ведем на основании исходных данных бухгалтерского баланса. Результаты расчетов
показателей, характеризующих риск потери финансовой устойчивости, приведены
таблице 3.9.
Таблица 3.9 - Расчетные значения показателей финансовой
устойчивости
Все суммы указаны в тысячах рублей
|
№ п/п
|
Показатель
|
На начало периода
|
На конец периода
|
|
1
|
Общая величина запасов и затрат (ЗЗ)
|
81 801 629
|
75 332 670
|
|
2
|
Наличие собственных оборотных средств (СОС)
|
82 801 769
|
76335987
|
|
3
|
Наличие собственных и долгосрочных заемных
источников - функционирующий капитал (СДИ)
|
85 847 286
|
94 181 105
|
|
4
|
Общая величина источников (ОВИ)
|
144 083 071
|
152 196 270
|
|
5
|
 1 000 1401 003 317
|
|
|
|
6
|
 4 045 65718 848 435
|
|
|
|
7
|
 62 281 44276 863 600
|
|
|
|
8
|
Трехкомпонентный показатель типа финансовой
ситуации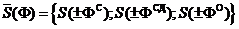 {1; 1; 1}{1; 1; 1}
|
|
|
По результатам расчета можно сделать следующие выводы:
. Абсолютно устойчивое финансовое состояние предприятия, как
на начало периода, так и на конец периода, что соответствует безрисковой зоне.
. Предприятие обладает абсолютной платежеспособностью.
. Риск потери финансовой устойчивости отсутствует.
Проведенные в таблице 3.9 расчеты не противоречат выводам,
сделанным при оценке риска структуры активов по степени их ликвидности и при
оценке риска потери платежеспособности. Графическое изображение оценки
представлено на рисунке 3.9.
Таким образом, обеспечение безрисковой зоны на предприятие Z1
(интегратора) предполагает сочетание четырех благоприятных характеристик
финансово-хозяйственного положения:
. Высокой платежеспособности, то есть способности исправно
расплачиваться по своим обязательствам;
. Высокой ликвидности баланса, то есть достаточной степени
покрытия запасов пассивов активами с согласованными сроками погашения
обязательств;
. Высокой кредитоспособности, то есть способности возмещать
кредиты с процентами и другие финансовые издержки;
. Высокой рентабельности, то есть значительной прибыльности,
обеспечивающий необходимое развитие предприятия.
Дальнейший расчет оценки риска по оставшимся 8 предприятиям (Z2……Z9)
будем вести с помощью двух методов - это оценка риска потери финансовой
устойчивости (I метод) и оценка риска потери платежеспособности II метод). Все
расчеты по предприятиям сведены в таблицу 3.10.
Таблица 3.10 - Результат оценки риска потери финансовой
устойчивости и оценки риска потери платежеспособности хозяйствующими субъектами
|
Предприятия
|
Трехкомпонентный показатель типа финансовой
ситуации S(Ф)
|
Балансовые соотношения
|
I и II методы (сравнение)
|
|
|
|
|
|
Предприятие Z2
|
(1; 1; 1)
|
А1 > П1
|
А2 > П2
|
А3 > П3
|
А4 < П4
|
БР
|
|
|
|
|
|
|
|
|
Предприятие Z3
|
(0; 1; 1)
|
А1 > П1
|
А2 > П2
|
А3 < П3
|
А4 > П4
|
ДР К
|
|
|
|
|
|
|
|
|
Предприятие Z4
|
(1; 1; 1)
|
А1 < П1
|
А2 > П2
|
А3 < П3
|
А4 < П4
|
БР КР
|
|
|
|
|
|
|
|
|
Предприятие Z5
|
(0; 1; 1)
|
А1 < П1
|
А2 > П2
|
А3 > П3
|
А4 < П4
|
ДР
|
|
|
|
|
|
|
|
|
Предприятие Z6
|
(0; 0; 1)
|
А1 > П1
|
А2 > П2
|
А3 < П3
|
А4 > П4
|
КР К
|
|
|
|
|
|
|
|
|
Предприятие Z7
|
(1; 1; 1)
|
А1 > П1
|
А2 > П2
|
А3 > П3
|
А4 < П4
|
БР
|
|
|
|
|
|
|
|
|
Предприятие Z8
|
(0; 0; 1)
|
А1 > П1
|
А2 < П2
|
А3 < П3
|
А4 > П4
|
КР К
|
|
|
|
|
|
|
|
|
Предприятие Z9
|
(1; 1; 1)
|
А1 < П1
|
А2 > П2
|
А3 > П3
|
А4 < П4
|
БР ДР
|
|
|
|
|
|
|
|
БР - безрисковая зона; ДР - зона допустимого риска; КР - зона
критического риска; К - зона катастрофического риска.
Оценка риска потери финансовой устойчивости
(метод I)
На предприятиях Z2, Z4, Z7,
Z9 - абсолютная финансовая устойчивость. Хозяйствующие
субъекты находятся в безрисковой зоне. Риск потерять финансовую устойчивость
отсутствует. Расчет производился I методом. Графическое изображение оценки
риска рисунок 3.10.
У предприятий Z3, Z5
состояние допустимой финансовой устойчивости. Ситуация недостатка собственных
оборотных средств и излишек долгосрочных затрат. Этой ситуации соответствует
допустимый уровень риска потери финансовой устойчивости. Расчет производился I
методом. Графическое изображение оценки риска рисунок 3.10.
Предприятия Z6, Z8
оказались в зоне критического риска - неустойчивое финансовое состояние, если
придерживаться политики увеличения собственных оборотных средств, сохраняется
возможность восстановления равновесия. Расчет производился I методом.
Графическое изображение оценки риска рисунок 3.10.
Оценка риска потери платежеспособности (метод II)
Предприятия Z2, Z7 находятся в
безрисковой зоне. Данной ситуации соответствует абсолютная платежеспособность.
Расчет был произведен II методом. Графическое изображение оценки риска рисунок
3.11.
У предприятий Z5, Z9
состояние допустимой платежеспособности. Ситуация недостатка собственных
оборотных средств и излишек долгосрочных затрат. Этой ситуации соответствует
допустимый уровень риска потери платежеспособности. Расчет производился II
методом. Графическое изображение оценки риска рисунок 3.11.
Предприятие Z4 оказалось в зоне
критического риска - неустойчивая платежеспособность, но сохраняется
возможность восстановления равновесия при сокращении кредитной нагрузки. Расчет
производился II методом. Графическое изображение оценки риска рисунок 3.11.
У предприятий Z3, Z6, Z8
ситуация катастрофического риска, кризисное финансовое состояние, высок риск
банкротства. Предприятия полностью зависят от заемных средств. Денежные средства,
краткосрочные финансовые вложения и дебиторская задолженность не покрывают
кредиторскую задолженность и краткосрочные ссуды. За счет увеличения
собственных оборотных средств, распределения кредитной нагрузки остается
возможность восстановления равновесия. Расчет производился II методом.
Графическое изображение оценки риска рисунок 3.11.
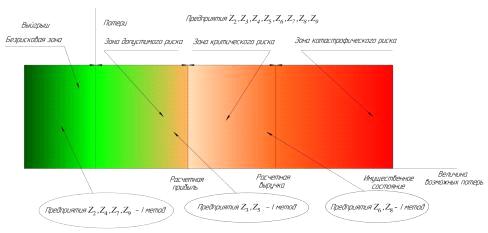
Рисунок 3.10 - Графическое изображение оценки риска потери
финансовой устойчивости (I метод) на предприятиях Z2 - Z9
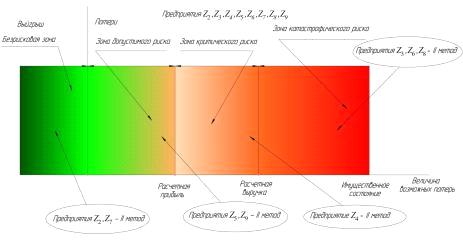
Рисунок 3.11 - Графическое изображение оценки риска потери
платежеспособности (II метод) на предприятиях Z2 - Z9
На основе оценки риска I и II методами
сформировались 2 показателя. Отношение собственных оборотных средств к общему
количеству обортных средств - показатель номер 1 (П1), его числовые
значения для каждой из существующих зон риска представлены в таблице 3.11,
расчетные значения показателя П1 для предприятий холдинга и
интегратора представлены в таблице 3.13. Для сети в целом расчетные значения П1
располагаются в таблице 3.15.
Отношение труднореализуемых активов (А4)
к постоянным пасивам (П4) - показатель номер 2 (П2),
числовые значения данного показателя для каждой из сущестующих зон риска
представлены в таблице 3.12, а расчетные значения показателя П2
расположенны в таблице 3.14 для интегратора и предприятий холдинга. Для сети в
целом расчетные значения П2 располагаются в таблице 3.16.
С использованием данных показателей, процесс оценки риска
сведен к оценке конкретных фактических достигнутых показателей деятельности
предприятий в холдинге. Показатели позволяют проследить динамику развития риска
на предприятиях по годам. При помощи расчетных значений показателей,
предприятия распределяются по существующим зонам риска. Графическое изображение
П1 и П2 представлено на рисунках 3.11 - 3.12.
Таблица 3.11 - Числовые значения
показателя П1 для существующих зон риска
|
Безрисковая зона
|
Зона допустимого риска
|
Зона критического риска
|
Зона катастрофического риска
|
|
1 - 0,95
|
0,95 - 0,7
|
0,7 - 0,3
|
0,3 - 0
|
Таблица 3.12 - Числовые значения
показателя П2 для существующих зон риска
|
Безрисковая зона
|
Зона допустимого риска
|
Зона критического риска
|
Зона катастрофического риска
|
|
0 - 1
|
1 - 2,5
|
2,5 - 4
|
4 - 10
|
Таблица 3.13 - Расчетные значения
показателя П1
|
Предприятия
|
2009
|
2010
|
2011
|
2012
|
2013
|
2014
|
|
Z1
|
0,57
|
0,93
|
0,64
|
0,73
|
0,87
|
1,00
|
|
Z2
|
0,11
|
0,65
|
0,62
|
0,70
|
0,96
|
0,90
|
|
Z3
|
0,17
|
0,54
|
0,58
|
0,61
|
0,98
|
0,51
|
|
Z4
|
0,52
|
0,93
|
0,57
|
0,63
|
0,26
|
0,41
|
|
Z5
|
0,41
|
1,00
|
0,47
|
0,13
|
0,63
|
0,78
|
|
Z6
|
0,70
|
0,80
|
0,40
|
0,55
|
0,95
|
0,58
|
|
Z7
|
0,57
|
0,97
|
0,67
|
0,73
|
1,00
|
0,90
|
|
Z8
|
0,30
|
0,95
|
0,48
|
0,11
|
0,65
|
0,30
|
|
Z9
|
0,56
|
0,74
|
0,33
|
0,67
|
0,96
|
Таблица 3.14 - Расчетные значения
показателя П2
|
Предприятия
|
2009
|
2010
|
2011
|
2012
|
2013
|
2014
|
|
Z1
|
0,85
|
0,41
|
1,20
|
1,70
|
0,40
|
0,83
|
|
Z2
|
0,53
|
0,47
|
1,54
|
2,79
|
0,98
|
0,95
|
|
Z3
|
0,94
|
1,56
|
4,05
|
2,78
|
0,96
|
1,60
|
|
Z4
|
0,58
|
0,74
|
0,87
|
1,76
|
0,47
|
0,87
|
|
Z5
|
1,80
|
0,47
|
1,35
|
3,06
|
0,98
|
0,54
|
|
Z6
|
2,78
|
0,38
|
3,98
|
2,65
|
1,60
|
3,60
|
|
Z7
|
0,31
|
0,47
|
0,87
|
0,37
|
1,95
|
0,95
|
|
Z8
|
0,45
|
1,58
|
0,98
|
0,98
|
0,84
|
2,63
|
|
Z9
|
1,78
|
0,48
|
0,45
|
1,32
|
0,90
|
0,71
|
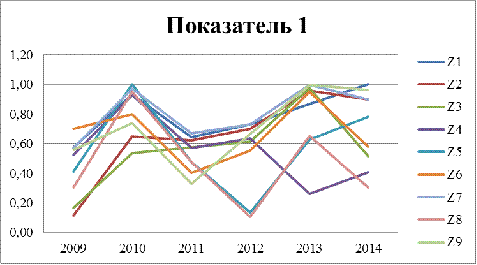
Рисунок 3.11 - Графическое изображение
показателя П1
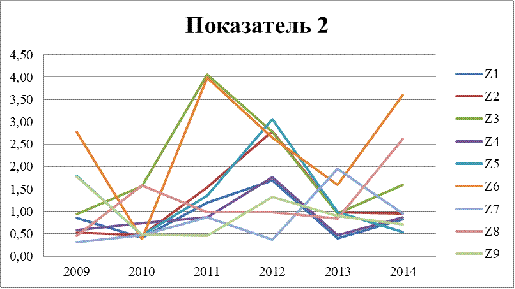
Рисунок 3.12 - Графическое изображение
показателя П2
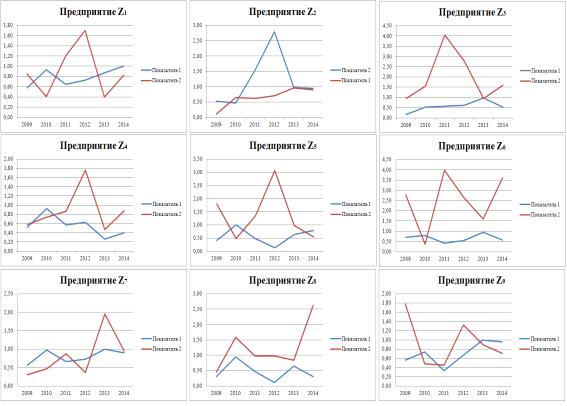
Рисунок 3.13 - Показатели П1 и
П2 в железнодорожном холдинге Z
Таблица 3.15 - Расчетные значения
показателя П1 для холдинга Z
|
Холдинг
|
2009
|
2010
|
2011
|
2012
|
2013
|
2014
|
|
Z
|
0,30
|
0,80
|
0,51
|
0,39
|
0,68
|
0,64
|
Таблица 3.16 - Расчетные значения
показателя П2 для холдинга Z
|
Холдинг
|
2009
|
2010
|
2011
|
2012
|
2013
|
2014
|
|
Z
|
1,11
|
0,73
|
1,70
|
1,93
|
1,01
|
1,41
|
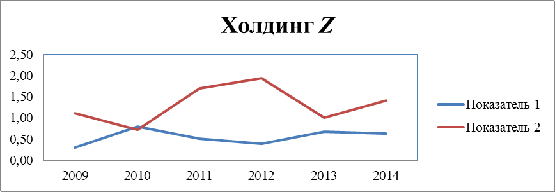
Рисунок 3.14 - Показатели П1 и
П2 железнодорожного холдинга Z
Рисунок 3.13 отражает динамику
развития показателей П1 и П2 на предприятиях
железнодорожного холдинга Z, а на рисунке 3.14 отражена динамика
показателей железнодорожного холдинга Z. При оценке риска в сетевой
организационной структуре, нижняя граница оценки - это линия тренда показателя
П1, верхняя граница - линия тренда показателя П2.
Поскольку, оценка риска производится при
помощи двух показателей, существует возможность интенсификации риска, а именно
нагнетаем риск, пока не достигнем верхней границы.
Расчетное значение каждого из показателей
отражает финансовое положение интегратора, всех хозяйствующих субъектов и
холдинга в целом. На построенных графиках по данным расчетным значениям, можно
визуально оценить не только развитие риска на предприятиях холдинга и по сети в
целом, а также увидеть компенсацию риска одного показателя другим.
С помощью предложенного подхода можно оценить скорость
развития рисков в деятельности предприятий. Использование ряда показателей и
проведение между ними сравнительного анализа, делает оценку более полной и
объективной. Используются исключительно фактические данные, что устраняет
фактор неопределённости. Также, производим количественную оценку зоны рисков с
наглядным графическим отображением.
4. Расчет интегральной оценки риска в сетевых
организационных структурах
.1 Интегральная оценка риска в холдинге Z
Ранее в работе (пункт 3.4), для каждого хозяйствующего
субъекта организационной сети Z, а также сети в целом,
были определены показатели П1 и П2 и проанализирована
динамика их изменения с 2009 по 2014 годы.
Следующим этапом исследования является выработка некоторой
интегральной оценки риска на примере организационной сети Z.
Итак, в качестве интегральной оценки риска примем
безразмерный показатель Kинт, изменяющийся в интервале [0; 1]. Назначение
данного показателя - отслеживать динамику развития сети, осуществлять
мониторинг эффективности мероприятий по снижению риска банкротства ее
субъектов.
Расчет Kинт произведем по формуле
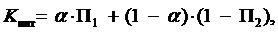 (4.1)
где  - весовой коэффициент показателя П1.
Аддитивная свертка показателей П1 и П2
является наиболее простым и эффективным способом их интеграции.
Весовой коэффициент позволяет подстраивать расчетную формулу
согласно задачам исследования. В текущей работе примем показатель П2
за основной, а, следовательно, и его вклад в Kинт должен
превышать вклад показателя П1. Тогда, в последующих расчетах
установим α =
0,4.
Идеальным является состояние сети, соответствующее Kинт = 1. Воспользуемся имеющейся классификацией зон риска и
поделим интервал возможных значений Kинт
на 4 равные зоны по следующей схеме:
. [0; 0,25] - зона катастрофического риска;
. [0,25; 0,5] - зона критического риска;
. [0,5; 0,75] - зона допустимого риска;
. [0,75; 1] - безрисковая зона;
Таким образом, появляется возможность оценить динамику показателя Kинт и в дальнейших исследованиях разрабатывать рекомендации
применительно к каждой из выделенных зон.
Далее, на основании данных, полученных в пункте 3.4, определим
значения показателя Kинт для организационной сети в период с 2009
по 2014 гг. Расчеты целесообразно провести с использованием программного
комплекса Microsoft Excel. Результаты расчетов приведены в таблице 4.1 и
графически представлены на рисунке 4.1.
Таблица 4.1 - Рассчитанные значения Kинт
по годам
|
Холдинг
|
2009
|
2010
|
2011
|
2012
|
2013
|
2014
|
|
Z
|
0,38
|
0,69
|
0,28
|
0,16
|
0,56
|
0,42
|
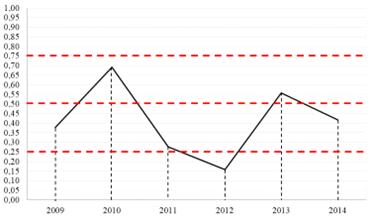
Рисунок 4.1 - Динамика интегральной оценки риска в холдинге Z
Наилучшее состояние сети было достигнуто в 2010 году (Kинт = 0,69), а наихудшее в
2012 (Kинт = 0,16). Результаты анализа управленческих решений, приходящихся
на эти годы, должны стать основой для разработки нового курса организации
взаимодействия в сети Z, направленного на повышение эффективности и надежности ее
работы, и как следствие - на выход в безрисковую зону.
Предложенный подход к определению интегральной оценки риска в
сетевых организационных структурах может использоваться в двух направлениях
обоснования управленческих решений:
− как инструмент стратегического управления риском,
позволяющий контролировать достижение планируемого (оптимального) финансово-экономического
состояния развития предприятий (основное назначение показателя);
− как инструмент точечной оценки риска банкротства
предприятий по наиболее критичными факторам, выделенным для конкретного
исследуемого предприятия.
Заключение
Проведенные исследования позволили сделать следующие выводы и
рекомендации.
. Выполнен анализ организационных сетей с точки зрения
взаимодействия хозяйствующих субъектов объединенных в сеть. Было установлено,
что для реализации основной цели объединения, а именно порождения
синергетического эффекта, недостаточно перехода к более современным плоским
горизонтальным структурам управления, а также замены
организационно-распорядительных отношений контрактными (договорными). Все эти
внутренние реформы теряют смысл, если при взаимодействии не учитываются
интересы обоих сторон.
2. Впервые в сетевых организационных
структурах учитываем многоаспектное понятие «риск». Вводим определение риска.
Под риском будем понимать «вероятность того, что организационная сеть,
вследствие своей производственной и финансовой политики, недополучит
запланированный доход». Риск является неотъемлемой частью предпринимательской
деятельности. Полностью исключить риск в рамках рыночной системы никогда не
удастся. Причиной возникновения риска является недостаточно полная информация
обо всех социально-экономических, политических, природных, техногенных и других
процессах, происходящих в человеческом сообществе.
3. Учет фактора риска в оценочных и прогностических расчетах
предполагает знание классификации видов риска, которые различаются по времени,
факторам, сфере возникновения, характеру учета. При проведении
предпринимательской деятельности важно не избегать риска, а пытаться его
уменьшить, соотнести между собой возможные потери и прибыль.
. Риск может быть оценен как с количественной, так и
качественной точек зрения.
. Оценка рисков деятельности предприятий и сети в целом была
проведена в настоящей работе на примере конкретного строительного холдинга Z.
. С учетом множества различных допущений, которые имели место
быть при разработке имитационной модели, определены дальнейшие планы
исследования. На первоначальном этапе моделирования были рассмотрены лишь самые
распространенные варианты расчета рисков в сети. Учитывая сформированные общие
представления, в дальнейшем на их основе планируется постепенное расширение
модели.
7. Разработанная в дипломном проекте
методика расчета риска в сети, позволила только количественно оценить зоны
риска, используя два показателя П1 и П2. Количественная
же оценка самого понятия «риск», будет произвена в дальнейших научных работах.
8. В дипломном проекте были представлены решения по проблеме снижения
эколого-экономических рисков для здоровья населения. Основополагающая идея при
расчете рисков человеческой жизни заключалась в построении кривой безразличия
«качество окружающей среды - прочие потребительские блага».
Список использованных источников
1
Кац М.Л., Шапиро К. Сетевые внешние эффекты, конкуренция и совместимость //
Вехи экономической мысли. Теория отраслевых рынков. Т. 5. / под общ. ред. А.Г.
Слуцкого. СПб., 2003, С. 500-535.
Неклесса
А.И. Глобализация, геоэкономика и сетевая культура // Философия
хозяйства. 2002. №4. С. 57-78.
Дятлов
С.А. Основы информационно-сетевой экономики. СПб.: Изд-во СПбУЭФ, 2004.
Якубович
В. Институты, социальные сети и рыночный обмен: подбор работников и рабочих
мест в России // Экономическая социология: Новые подходы к институциональному и
сетевому анализу. М., 2002, С. 210-251.
Кастельс
М. Становление общества сетевых структур // Новая индустриальная волна на
Западе / под ред. В.Л. Иноземцева. М, 1999.
Патюрель
Р. Создание сетевых организационных структур // Проблемы теории и практики
управления, 1997, №3. - С. 76-81.
Владимирова
И.Г. Компании будущего: организационный аспект // Менеджмент в России и за
рубежом, 1999, №2. - С. 58-72.
Сай
В.М. Формирование организационных структур управления. Научная монография. -
М.: ВИНИТИ РАН, 2002. - 437 с., ил.
Сай
В.М., Сизый С.В. Образование, функционирование и распад организационных сетей.
Монография. - Екатеринбург: УрГУПС, 2011. - 270 c.
Завалько
Н.А., Михалев Е.О. Аутсорсинг как основной инструмент формирования сетевых
организационных структур // Известия УрГЭУ. - 2010. - №5.
Чистяков
С.В. Основные принципы формирование сетевых организационных структур //
Экономика образования. - 2009. - №2.
Консультант
плюс надежная правовая поддержка. - URL: http://www.consultant.ru/document/cons_doc_LAW_41574.html (дата
обращения: 01.02.2015).
Кульман
А. Экономические механизмы / Под ред. Хрусталевой Н.И. - М.: Прогресс, 1993. -
С. 192.
Белых
В.С., Берсункаев Г.Э. Холдинги и холдинговое законодательство в России //
Бизнес, менеджмент и право. - 2007. - №1.
Ю.
Винслов. Холдинговые отношения и правообеспечение их составления в России и СНГ
(вариант содержания модельного закона о холдингах и комментарии к нему) / Ю.
Винслав, И. Германова // Российский экономический журнал. - 2001. - №4. - С.
19-32.
Куценко
Н.Д. Холдинговые компании в рыночной экономике. - М.: - 1994. - Деп. в ИНИОН
РАН, №49452.
Балтин
В.Э., Скобелева Е.В. Оценка эффекта синергии создания и функционирования
холдинга // Вестник ОГУ. - 2006. - №8.
Копыченов
Г.А. Холдинги как прогрессивная форма предпринимательских объединений // Горный
информационно-аналитический бюллетень. - 2009. - №6. - С. 63-66.
Дубовицкая
Е. Система корпоративного управления в холдингах // Корпоративное управление и
инновационное развитие экономики Севера. Вестник научно-исследовательского
центра корпоративного права, управления и венчурного инвестирования
Сыктывкарского государственного университета. - 2005. - №3. - С. 73-79.
Из
истории возникновения холдингов/ Управление бизнесом. - URL:
http://uprav.biz/materials/law/view/7308.html (дата обращения: 01.02.2015).
Дементьева
А.Г. Система корпоративного управления в развитых странах // Менеджмент в
России и за рубежом. - 2008. - №3.
Дробышевская
Л.Н., Саломатина Е.В. Модель корпоративного управления: Мировой опыт и
российская практика / Инвестиционный портал Be in trade - URL:
http://www.beintrend.ru/2011-10-12-08-26-38. (дата обращения: 05.02.2015).
Доклад
о мировых инвестициях 2005. Транснациональные корпорации и интернационализация
НИОКР/ Организация Объединённых Наций. Нью-Йорк; Женева. - 2005. - 6 c.
Википедия
/ Транснациональная компания.
URL: http://ru.wikipedia.org/. (дата обращения: 08.02.2015).
Асаул
А.Н., Войнаренко М.П., Ерофеев П.Ю. Организация предпринимательской
деятельности. Глава 3. Формы негосударственной поддержки предпринимательства. -
2004. - 448 с., ил.
Портер
М. Конкуренция. - М.: Изд. дом «Вильяме», 2000. - 495 с.
Бернстайн
П. Против богов: Укрощение риска/ пер. с англ. - М.: Олимп - Бизнес, 2000.
Майстров
Л.Е. Развитие понятия вероятности. - М.: Наука, 1980. - 269 с.
Бланк
И.А. Управления финансовыми рисками. - К.: Ника-Центр, 2005. - 600 с.
Джон
Стюарт Милль Принципы политической экономии. - М.: Эксмо - 2007.
Блауг
М. Экономическая мысль в ретроспективе. / Пер. с англ. - 4-е изд. - М.: «Дело
Лтд», 1994. - 720 с.
Есипов
В.Е., Маховикова Г.А., Мирзажанов С.К. Риски в оценке: теория, методы
измерения: учебное пособие. - СПб.: Изд-во СПбГУЭФ, 2008. - 136 с.
Есипов
В.Е., Маховикова Г.А., Мирзажанов С.К. Риски в оценке: теория, методы
измерения: учебное пособие. - СПб.: Изд-во СПбГУЭФ, 2008. - 136 с.
Найт
Ф.Х. Риск, неопределенность и прибыль / Пер. с англ. - М.: Дело, 2003.
Веретнов
В. Философия риска: от рискофобии, рискофилии к рискософии. URL: http: //www.klubok.net/article2333.html (дата обращения
10.03.2015)
Гранатуров
В.М. Экономический риск: сущность, методы измерения, пути снижения. М., 1999.
С. 6.
Миэринь
Л.А. Основы рискологии. СПб., 1998. С. 5-6.
RiskMetrics, J.P.
Morgan/Reuters. RiskMetrics -
Technical Document. URL: http: //www.jpmorgan.com/Risk Management/
RiskMetrics/RiskMetrics.html (дата обращения 11.04.2015)
39
Филиппов Л.А., Филиппов М.Л. Оценка риска по методу Вексицкого. Барнаул, 2000.
Ренн
О. Три десятилетия исследования риска // Вопросы анализа риска. 1999. №1. С.
87.
Альгин
А.П. Риск и его роль в общественной жизни. М., 1989. С. 19.
Вентцель
Е.С. Теория вероятности. М., 1999.
Альгин
А.П. Риск и его роль в общественной жизни. М., 1989. С. 25.
Альгин
А.П. Риск и его роль в общественной жизни. М., 1989. С. 27.
Альгин
А.П. Риск и его роль в общественной жизни. М., 1989.
Парамонова
А.В., Левина И.З. Учет рисков предприятия в региональной отраслевой экономической
системе // Современные научные исследования и инновации. 2014. №8 [Электронный
ресурс]. URL: http://web.snauka.ru/issues/2014/08/36716 (дата обращения:
09.03.2015).
Хрусталев
Б.Б., Лежикова Н.А., Клячман В.Б., Горбунов В.Н. // Основные направления стратегии
развития экономических систем в строительстве / - Пенза: Изд-во ПГУАС, 2004. -
183 с.
48 Хрусталев Б.Б., Лежикова Н.А., Клячман В.Б., Горбунов В.Н.
// Основные направления формирования системы управления рисками на предприятиях
регионального инвестиционно-строительного комплекса / - Пенза: Изд-во ПГУАС,
2004. - 289 с.
Формирование и развитие отраслевых комплексов на основе
кластерных систем / А.П. Чуркин, Б.Б. Хрусталев, С.М. Саденко, В.Н. Горбунов,
Е.В. Дурандина, И.В. Сироткин, С.И. Стенькин. - Пенза: ПГУАС, 2007. - 215 с.
Дмитриева Т.Н. Проблемы и ограничения структурных
преобразований в системе управления жилищно-коммунального комплекса //
Актуальные проблемы развития инвестиционно-строительного комплекса: кол.
монография / под. ред. Б.Б. Хрусталева, В.Н. Горбунова. - Пенза: ПГУАС, 2014. -
168 c. - С. 40-66.
Желиховский Д.О., Хрусталев Б.Б., Горбунов В.Н., Оськина И.В.
Основные пути развития и управления инновационными процессами в региональном
отраслевом комплексе // Современные проблемы науки и образования. - 2014. - №3;
URL: http://www.science-education.ru/117-13630 (дата обращения: 06.03.2015).
Хрусталёв Б.Б. Основные направления становления и
эффективного развития рационального инвестиционно-строительного комплекса. -
Пенза: ПГАСА, 2001. - 222 с.
Михайлина Ю.М., Горбунов В.Н., Дмитриева Т.Н., Лобыкина Н.В.
Экономическая оценка эффектов института саморегулирования в строительном
комплексе // Современные научные исследования и инновации. - Июнь 2014. - №6
[Электронный ресурс].: http://web.snauka.ru/issues/2014/06/36097 (дата
обращения: 06.03.2015).
Хрусталёв Б.Б., Саденко С.М., Горбунов В.Н. Формирование зон
деятельности предприятий регионального инвестиционно-строительного комплекса на
основе специализации // Региональная архитектура и строительство. - 2010. - №1
(8). - С. 84-90.
Хрусталев Б.Б., Горбунов В.Н. Учет влияния внешней и
внутренней среды на характер и эффективность развития предприятий
инвестиционно-строительных комплексов // Наука и образование в жизни
современного общества: сборник научных трудов по материалам Международной
научно-практической конференции 29 ноября 2013 г.: в 18 частях. Часть 10; М-во
обр. и науки РФ. Тамбов: Изд-во ТРОО «Бизнес-Наука-Общество», 2013. 163 с. - С.
152-153.
Стрельцов Д.И., Артамонова Ю.С. Особенности формирования
территориально-отраслевых кластеров стройиндустрии // Современные проблемы
науки и образования. - 2014. - №2; URL: http://www.science-education.ru/116-12969
(дата обращения: 08.03.2015).
Хрусталев Б.Б., Горбунов В.Н., Желиховский Д.О., Оськина И.В.
Особенности регионального управления инновационным развитием строительного
комплекса // Современные проблемы науки и образования. - 2014. - №3; URL: http://www.science-education.ru/117-13609
(дата обращения: 06.03.2015).
Духанина Е.В. Основные направления формирования
инвестиционно-инновационной активности предприятий инвестиционно-строительного
комплекса (на примере г. Пензы) // Современные проблемы науки и образования. -
2014. - №2; URL: http://www.science-education.ru/116-12799 (дата
обращения: 10.03.2015).
Дубров А.М., Лагоша Б.А., Хрусталев Е.Ю. Моделиование
рисковых ситуаций в экономике и бизнесе: Учеб. пособие / Под ред. Б.А. Лагоши.
- М.: Финансы и статистика, 1999. - С. 176.
60
Ступаков В.С., Токаренко Г.С. Риск-менеджмент. - М.: Финансы и статистика,
2003. C.
Словари
и энциклопедии на Академике. - URL: http://dic.academic.ru/ (дата обращения:
01.05.2015).
Быков
А.А., Соленова Л.Г., Земляная Г.М., Фурман В.Д. Методические рекомендации по
анализу и управлению риском воздействия на здоровье населения вредных факторов
окружающей среды. − М.: Издат-во «АНКИЛ», 1999.
Быков
А.Л., Мурзин Н.В. Проблемы анализа безопасности человека, общества, природы. −
Санкт-Петербург: «Наука», 1997.
Методические
рекомендации по анализу экономических последствий влияния неблагоприятных
условий труда и промышленных загрязнений окружающей среды на здоровье человека
и экономической эффективности профилактических мероприятий. - М.: МЗ СССР,
1988.
Шарков
Ф.И. Основы региональной социальной политики. - М.: Изд-во АТиСО, 2000.