Курсовая работа (т): Производственная и организационная структура предприятия
Организационная структура управления должна отвечать следующим требованиям [12,c200]:
обеспечивать оперативность управления;
быть экономичной; иметь минимальное количество уровней управления и рациональные связи между органами управления.
Как производственная, так и организационная
структура предприятия влияют на экономику предприятия в целом. Экономика
предприятия -это совокупность факторов производства, фондов обращения, готовой
продукции, денежных средств, доходов и прибыли [13,c 6].Во второй главе работы
мы рассчитаем основные показатели условного предприятия, которые лягут в основу
вывода-анализа для производственного процесса, факторов влияния их на состояние
современного производства.
Глава 2. Практическая часть
.1 Производственная программа предприятия
предприятие структура программа расход
Дополнительная информация для разработки плана производства и реализации продукции:
производство продукции осуществляется для реализации на сторону (для внешнего потребления);
из-за короткого производственного цикла остатками незавершенного производства можно пренебречь;
остатки нереализованной продукции на начало и конец планового периода одинаковые.
Предприятие для расчетов-условное. Данные для
расчетов изложены в приложениях с 1 по 6 к курсовой работе. Расчеты выполнены в
натуральном и стоимостном выражении. Работа выполнена для варианта номер 1.
Таблица 1 - Технико-экономические показатели предприятия в базисном и плановом периоде
|
№ п/п |
Показатели |
Единица измерения |
Период |
|
|
|
|
|
базисный |
плановый |
|
1. |
Годовая производственная мощность предприятия |
т |
600 |
600 |
|
2. |
Годовой объем производства |
т |
360 |
426 |
|
3. |
Коэффициент использования производственной мощности |
% |
60 |
71 |
|
4. |
Вид продукции |
Продукция потребительского спроса, одного наименования |
||
Годовая производственная мощность предприятия
600т,коэффициент использования мощности 71%,тогда годовой плановый объем
производства =600*71/100=426(т)
Таблица 2 - Годовой план производства продукции
|
Наименование показателя |
Единица измерения |
Значение показателя |
|
Объем реализуемой продукции в натуральном выражении |
т. |
426 |
|
Цена отпуска без НДС |
руб. |
18950 |
|
Объем реализуемой продукции в стоимостном выражении |
руб. |
8072700 |
2.2 Планирование затрат на производство
и реализацию продукции
В связи с тем, что на условном предприятии
производят однородную продукцию, в данном разделе планирование затрат можно
ограничить составлением годовой плановой сметы затрат по экономическим
элементам.
Таблица 3 - Годовая плановая смета затрат па производство и реализацию продукции
|
№ п/п |
'Элементы затрат |
Затраты, руб. |
Удельный вес, % |
|
1 |
2 |
3 |
4 |
|
1 |
Материальные затраты |
2509697 |
37,3 |
|
|
в том числе: |
|
|
|
|
- сырье; |
2024352 |
|
|
|
- вспомогательные материалы; |
153360 |
|
|
|
- запасные части для ремонта оборудования |
104075 |
|
|
|
- электроэнергия, вода |
227910 |
|
|
2 |
Затраты на оплату труда |
1508760 |
22,42 |
|
3 |
Страховые взносы |
452628 |
6,72 |
|
4 |
Амортизация |
1379000 |
20,49 |
|
5 |
Прочие затраты |
877513 |
13,07 |
|
|
В том числе: |
|
|
|
|
- налоги и сборы; |
280804 |
|
|
|
- затраты на ремонт основных средств |
189300 |
|
|
|
- другие затраты (на страхование имущества, оплата услуг связи, командировочные, канцелярские, охрана имущества, 7консультационные услуги) |
407409 |
|
|
6 |
Производственная себестоимость товарной продукции |
6727598 |
100 |
Затраты на сырье А: 426*0,5*5800= 1235400(руб)
затраты на сырье Б: 426*0,11*7500=351450(руб)
затраты на сырье В: 426*0,07*6100=181902(руб)
затраты на сырье Г: 426*0,04*15000=255600(руб).
Общие затраты на сырье всего выпуска: 1235400+351450+181902+255600=2024352 (руб)
Затраты на вспомогательные материалы: 426*400*0,9=153360(руб)
Затраты на запасные части для ремонта оборудования: 90500*1,15*104075(руб)
Затраты на электроэнергию: 300*426*1,69=215982(руб)
Затраты на воду: 4*426*7=11928(руб)
Всего на электроэнергию и воду затраты составили: 215982+11928=227910(руб)
Затраты на оплату труда:
Основного персонала: 12*3100*12=446400(руб)
Вспомогательные рабочие: 6*2900*12=208800(руб)
Руководители: 5*4200*12=252000(руб)
Специалисты: 9*3300*12=356400(руб)
Технические исполнители: 5*1800*12=108000(руб)
Общая сумма затрат на оплату труда: 446400+208800+252000+356400+108000=1371600(руб)
Планируемый рост заработной платы согласно условию задачи варианта 1 составляет 10%
Затраты на оплату труда труда с учетом роста =1371600+(1371600*10/100)=1508760(руб)
Налоговая ставка составляет 30%(ФСС, ПФ, ФФОМС)
Страховые взносы: 1508760*30/100=452628(руб)
по условию задачи ПФ-22% ФСС-2,9% ФФОМС-5,1%
Амортизация: по условию задачи для 1-й и 3-й группы применяем линейный метод расчета, для 3-й-нелинейный метод расчета.
Норма амортизации зданий: 100/20 =5
Норма амортизации машин и оборудования: 100/8=12,5
Норма амортизации транспортных средств: 100/5=20
Сумма амортизации зданий: (7160000*5)/100=358000(руб)
Сумма амортизации транспортных средств: (580000*20)/100=116000(руб)
Сумма амортизации машин и оборудования: (3620000*12,5)*2/100=905000(руб)
Общая сумма амортизации: 358000+116000+905000=1379000(руб)
Прочие затраты: по условию выполняемой работы 15% от общей суммы материальных затрат: (2509697+1508760+452628+1379000)*15/100=877513(руб)
Производственная себестоимость товарной продукции:
+1508760+452628+1379000+877513=6727598(руб)
Удельный вес основных элементов затрат
рассчитан: показатель по строке/производственная себестоимость (строка 6) взят
за 100%. Удельный вес каждого показателя по строке равен = показатель по
строке*100/стр.6
2.3 Планирование внереализационных
расходов
Плановая потребность в оборотных средствах рассчитана исходя из коэффициента загрузки средств в обороте 0,17 на 1 руб. товарной продукции и коэффициента обеспеченности собственными оборотными средствами 0,7 (согласно условию курсовой работы). Планирование внереализационных расходов:
. плановая потребность в оборотных средств 6727598*0,17=1143692(руб)
. обеспеченность собственными оборотными средствами 1143692*0,7=800584(руб)
. Недостаток оборотных средств производственной деятельности: 1143692-800584=343108(руб)
Недостаток оборотных средств по условию задачи кредитуется банком из расчета 18% годовых за кредит. Расходы по выплате % по кредиту: 343108*18/100=61759(руб)
Объем реализуемой продукции-426(т)-данные из таблицы 1 по плану
Цена отпуска без НДС:
.себестоимость 1 тонны продукции = 6727598/426=15792(руб) -расчетные данные из таблиц 1 и 3
. Цена одной тонны продукции: 15792+15792*20/100=15792+3158=18950(руб) - согласно того, что по условию задачи прибыль в цене заложена в размере 20% и маркетинговые исследования показали приоритет качества данной продукции условного предприятия.
Объем реализуемой продукции в стоимостном выражении: 426*18950=8072700(руб)-данные из таблицы 1 и расчета выше
Полученные результаты заносим в таблицу 2
2.4 Планирование и распределение
прибыли
Таблица 4
|
№ п/п |
Наименование показателя |
Значение показателя, руб. |
|
1. |
Доходы от реализации продукции |
8072700 |
|
2. |
Расходы на производство и реализацию продукции |
6727598 |
|
3. |
Внереализационные расходы |
61759 |
|
4. |
Прибыль |
1283343 |
|
5. |
Налог на прибыль |
308002 |
|
6. |
Чистая прибыль |
975341 |
Доходы от реализации продукции: 8072700(руб.) из таблицы 2.
Расходы на производство и реализацию продукции: 6727598(руб) -из таблицы 3.
Внереализационные расходы - это показатель по выплате процентов по нему при условии что недостаток оборотных средств по условию задачи финансируется за счет кредита под 18% годовых- 61759(руб).
Прибыль 8072700-6727598-61759 = 1283343(руб).
Налог на прибыль - по условию задачи 24%: 1283343*24/100=308002(руб).
Чистая прибыль: 1283343-308002=975341(руб).
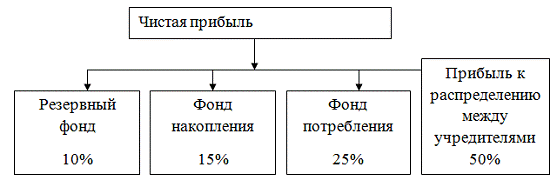
Рис. 2.1 - Распределение чистой прибыли
Таблица 5 - Распределение чистой прибыли
|
№ п/п |
показатели |
% отчислений (согласно уставу) |
сумма, руб. |
Доля в % к чистой прибыли |
|
1 |
Чистая прибыль |
- |
975341 |
100 |
|
2 |
Резервный фонд |
10 |
97534 |
10 |
|
3 |
Фонд накопления |
15 |
146301 |
15 |
|
4 |
Фонд потребления |
25 |
243835 |
25 |
|
5 |
Прибыль к распределению между участниками |
50 |
487671 |
50 |
По условию задачи % для распределения по специальным фондам даны а прибыль к распределению производится согласно устава предприятия (по уставу предприятия прибыль распределяется соответственно в размерах 10,15,25,50%):
Резервный фонд- 975341*10/100=97534(руб); фонд
потребления 975341*15/100=146301();фонд накопления 975341*25/100=243835();
прибыль к распределению между участниками:
975341-97534-146301-243835=487671(руб)
2.5 Расчет точки безубыточности
Безубыточный объем продаж (Т) в натуральном
выражении рассчитывается по формуле
Т н = А/(Ц-в)
Где Т - безубыточный объем продаж в натуральном выражении
А - сумма постоянных затрат на весь объем товарной продукции
Ц - цена единицы продукции
В - переменные затраты на единицу продукции
Безубыточный объем продаж в стоимостном
выражении (ТС) рассчитывается по формуле
ТС = Тн*Ц
Таблица 6 - Расчет безубыточного объема продаж
|
Наименование показателя |
Значение показателя |
|
Всего производственная себестоимость товарной продукции, руб. |
6727598 |
|
в т.ч. |
|
|
Постоянные расходы |
3683624 |
|
Переменные расходы |
3043974 |
|
Безубыточный объем продаж в натуральном выражении, т |
312 |
|
Безубыточный объем продаж стоимостном выражении, руб. |
5912400 |
Всего производственная себестоимость: 6727598-из таблицы 3.
Заработная плата основных рабочих с отчислениями: 446400(рассчитана выше к табл3)*10%(планируемый рост)+446400=491040 491400*30%/100+491040 -с учетом отчислений в фонды по основным рабочим Итого заработная плата основных рабочих с отчислениями составит 638652(руб.) Затраты на сырье, затраты на вспомогательные материалы, затраты на эл. энергию и воду рассчитаны выше к таблице 3.
Переменные расходы: 227910+153360+2024352+638352=3043974(руб)
Заработная плата остального персонала предприятия с учетом роста 10% составляет 1508760-491040(осн раб)=1017720(руб). С учетом отчислений (30%) заработная плата остального состава работающих составляет 1017720*30/100+1017720=1323036(руб)
Постоянные расходы: 877513+1379000+104075+1323036=3683624(руб)
Постоянные расходы + переменные расходы = производственная себестоимость продукции. 3683624+3043974=6727598(руб)
Переменные затраты на единицу продукции(B) = всего переменных затрат/объем произведенной продукции 3043974/426=7145(руб)
Безубыточный объем продаж (Т) в натуральном
выражении рассчитывается по формуле
Т н = А/(Ц-В), где
Т - безубыточный объем продаж в натуральном выражении,
А - сумма постоянных затрат на весь объем тов. продукции (3683624 руб.), Ц - цена единицы продукции (18950 руб.),
В - переменные затраты на единицу продукции (7145 руб.).
Безубыточный объем продаж в натуральном выражении(Т): 3683624 / (18950-7145)=3683624 / 11805=312(т)
Безубыточный объем продаж в стоимостном
выражении (ТС) рассчитывается по формуле
ТС = Тн*Ц
Безубыточный объем продаж в стоимостном выражении (ТС):
Цена единицы продукции рассчитана в разделе 2.3. и равна 18950(руб.): 312*18950=5912400(руб.)
Точка безубыточности - значение 312 (т)
2.6 Технико-экономические показатели
предприятия
Таблица 7 - Плановые годовые технико-экономические показатели предприятия
|
№ п/п |
Наименование показателя |
Единица измерения |
Значение показателя |
|
1 |
2 |
3 |
4 |
|
1. |
Годовая производственная мощность |
Т |
600 |
|
2. |
Коэффициент использования производственной мощности |
% |
71 |
|
3. |
Основные производственные фонды |
Руб. |
7664000 |
|
№ п/п |
Наименование показателя |
Единица измерения |
Значение показателя |
|
4. |
Оборотные средства |
Руб. |
1143692 |
|
5, |
Обьем реализуемой продукции в нат. и стоим. выражении |
Т Руб. |
426 8072700 |
|
6. |
Цена единицы продукции |
Руб. |
18950 |
|
7. |
Затраты на производство и реализацию продукции |
6727598 |
|
|
8. |
Затраты на 1 руб. товарной продукции |
Руб. |
0,83 |
|
9. |
Балансовая прибыль |
|
1283343 |
|
10. |
Чистая прибыль |
Руб. |
975341 |
|
11. |
Численность промышленно производственного персонала (ППП) |
Руб. |
37 |
|
12. |
Фонд заработной платы ППП |
Чел. |
1961388 |
|
13. |
Средняя зарплата одного работающего на предприятии |
Руб. |
53010 |
|
14. |
Рентабельность продаж |
|
0,16 |
|
15. |
Чистая рентабельность предприятия |
|
0,12 |
|
16. |
Производительность труда |
Руб. |
181827 |
|
17. |
Фондоотдача |
Руб. |
1,05 |
|
18 |
Фондоемкость |
Руб. |
0,95 |
|
19 |
К-т оборачиваемости оборотных средств |
|
7,06 |
|
20 |
Длительность одного оборота |
День |
51 |