Курсовая работа (т): Развитие банковского кредита в Республике Беларусь
Таким образом, существуют различные виды банковского кредита. Формируются
они в зависимости от особенностей объекта, целевого направления кредита, его
срока, обеспеченности возврата и других признаков. Руководствуясь
законодательством Республики Беларусь, каждый банк разрабатывает локальные
нормативные правовые акты, определяющие кредитную политику банка, условия и
порядок предоставления кредитов, полномочия структурных подразделений банка,
должностных лиц по осуществлению кредитных операций и контролю за своевременным
возвратом предоставленного кредита.
2. ПРИНЦИПЫ БАНКОВСКОГО КРЕДИТА
.1 Характеристика принципов кредитования
Банковское кредитование основано на том, что кредиты предоставляются субъектам хозяйствования в соответствии с заключенным ими кредитным договором, который хранится в кредитном досье. Кредитный договор - юридический документ, регламентирующий взаимоотношения между банком и заемщиком при выдаче кредита, определяющий взаимные обязательства и экономическую ответственность сторон. Договор кредита должен быть заключен в письменной форме. Письменная форма кредитного договора считается соблюденной, если кредитное обязательство составлено в порядке, предусмотренном законодательством Республики Беларусь. Несоблюдение письменной формы кредитного договора влечет недействительность договора кредита с момента его заключения. Банковское кредитование субъектов хозяйствования основывается на соблюдении основных принципов кредитования [15, с. 137].
Необходимо различать принципы и правила кредитования. Правила исходят из принципов и отражают лишь отдельные положения и моменты того или иного принципа, механизмы использования принципов в конкретной практической деятельности банка.
В научном плане единственно правильным является системный подход к исследованию принципов банковского кредитования. В системном подходе реализуется и конкретизируется научное понимание принципов кредитования как взаимосвязаны целостной совокупности определенных положений (понятий).
Можно выделить три основные уровни системы принципов банковского кредитования:
) общеэкономические принципы кредитования (рациональности и эффективности, комплексности, развития);
) особые принципы кредитования, за которыми кредит теряет свой специфический экономический смысл (платности, срочности, дифференцированности, обеспеченности, возвратности, а также целевой характер кредита);
) частичные, единичные принципы кредитования, правила кредитования, которые вытекают из каждого особого принципа и могут по-разному проявляться в конкретных кредитных операциях.
Общеэкономические и особые принципы кредитования, а также правила кредитования взаимосвязаны, определенным образом они взаимопереходят одно в другое.
Принцип рациональности и эффективности банковского кредитования характеризует экономичность использования займа, как с позиций интересов банка, так и с позиций заемщиков - хозяйственных субъектов. Кредитный механизм не может не основываться на здравом практицизме, направленности на увеличение доходов. Принцип рациональности кредитование осуществляется на основе оценки кредитоспособности заемщика, которая будет обеспечивать уверенность банка в способности и готовности должника вернуть ссуду в обусловленный договором срок.
Принцип комплексности банковского кредитования предусматривает построение кредитного механизма на основе учета всего комплекса факторов, влияющих на реализацию кредитной операции. Безусловно, что прежде всего следует принимать во внимание экономические факторы и условия.
Принцип развития банковского кредитования отражает постоянное движение и динамику кредитного механизма. Изменение экономических отношений приводит и к изменению кредитных отношений, подходов к их практической организации. Принцип развития требует от коммерческих банков использовать гибкие методы кредитования, оперативно изменять порядок практической работы с займами, методы контроля за использованием и возвратом кредита, средства регулирования задолженности и т.п. [10].
Центральное место в системе принципов банковского кредитования занимают особые принципы банковского кредита. Именно они отражают экономическую сущность банковского кредита:
Принцип платности предполагает, что заемщик должен внести кредитору определенную плату за временное заимствование у него денежных средств для своих нужд. Механизм реализации данного принципа в хозяйственной деятельности банков осуществляется через определение и установление процентных ставок по кредитным договорам. Процентная ставка по кредиту - это плата, получаемая банком-кредитором от заемщика за пользование заемными средствами, включая оказанные при выдаче кредита услуги. Принцип платности кредита обусловливает экономное расходование кредитных ресурсов и стимулирует увеличение собственных денежных ресурсов. Данный принцип позволяет банкам покрывать затраты по проведению активных операций, а также получению прибыли. Основными факторами рынка, влияющими на уровень процентной ставки банковского кредита, являются:
♦ ставка рефинансирования Национального банка Республики Беларусь;
♦ средняя процентная ставка межбанковского кредита, установившаяся на рынке кредитных ресурсов в Республике Беларусь и некоторое влияние оказывает процентная ставка межбанковского кредита в Российской Федерации;
♦ расходы по депозитным счетам самого банка;
♦ структура кредитных ресурсов (доля кредитов по целевым программам Правительства Республики Беларусь);
♦ уровень спроса на кредитные ресурсы и степень обеспеченности выдаваемых кредитов;
♦ сроки кредитования субъектов хозяйствования,
♦ экономическая стабильность денежного рынка страны и рынка кредитных ресурсов Российской Федерации [15, с. 138-139].
Возвратность кредита - это принцип, который выражает необходимость своевременного возврата полученных от кредитора финансовых ресурсов после завершения их использования заемщиком. Он находит свое практическое выражение в погашении конкретной ссуды путем перечисления соответствующей суммы денежных средств на счет предоставившей ее кредитной организации (или иного кредитора), что обеспечивает возобновляемость кредитных ресурсов банка как необходимого условия продолжения его уставной деятельности. В отечественной практике кредитования в условиях централизованной плановой экономики существовало неофициальное понятие «безвозвратная ссуда». Эта форма кредитования имела достаточно широкое распространение, особенно в аграрном секторе, и выражалась в предоставлении государственными кредитными учреждениями ссуд, возврат которых изначально не планировался из-за кризисного финансового состояния заемщика. По своей экономической сущности безвозвратные ссуды являлись скорее дополнительной формой бюджетных субсидий, осуществляемых через посредничество государственного банка, что традиционно осложняло кредитное планирование и вело к постоянной фальсификации расходной части бюджета. В условиях рыночной экономики понятие безвозвратной ссуды столь же недопустимо, как, например, понятие "планово-убыточное частное предприятие".
Срочность кредитования представляет собой необходимую форму достижения возвратности кредита. Принцип срочности означает, что кредит должен быть не просто возвращен, а возвращен в строго определенный срок, т.е. в нем находит конкретное выражение фактор времени. И, следовательно, срочность есть временная определенность возвратности кредита. Срок кредитования является предельным временем нахождения ссуженных средств в хозяйстве заемщика и выступает той мерой, за пределами которой количественные изменения во времени переходят в качественные: если нарушается срок пользования ссудой, то искажается сущность кредита, он теряет свое подлинное назначение, что отрицательно сказывается на состоянии денежного обращения в стране. Подтверждением этому явилось положение с денежным обращением в стране в конце 80-х гг., на которое наряду с другими факторами определенное воздействие оказала и практика длительного нарушения принципа срочности в кредитовании отдельных отраслей и затрат при планово-централизованной системе управления.
В рыночных условиях хозяйствования этому принципу кредитования придается, как никогда, особое значение. Во-первых, от его соблюдения зависят нормальное обеспечение общественного воспроизводства денежными средствами, а соответственно его объемы, темпы роста. Во-вторых, соблюдение этого принципа необходимо для обеспечения ликвидности самих коммерческих банков. Принципы организации их работы не позволяют вкладывать им привлеченные кредитные ресурсы в безвозвратные вложения. В-третьих, для каждого отдельного заемщика соблюдение принципа срочности возврата кредита открывает возможность получения в банке новых кредитов, а также позволяет соблюсти свои хозрасчетные интересы, не уплачивая повышенных процентов за просроченные ссуды. Сроки кредитования устанавливаются банком исходя из сроков оборачиваемости кредитуемых материальных ценностей и окупаемости затрат, но не выше нормативных [5, с. 189-190].
С принципом срочности возврата кредита очень тесно связаны два других принципа кредитования, таких, как дифференцированность и обеспеченность.
Принцип дифференцированности при решении банков о кредитовании субъектов хозяйствования предполагает исходить из народнохозяйственной значимости объекта кредитования, экономического состояния заемщика, определяемых на основании показателей ею платежеспособности. Платежеспособность заемщика определяется банками до заключения кредитного договора, что позволяет в некоторой степени избежать риска невозврата кредитных ресурсов. Принцип дифференцированности напрямую препятствует покрытию субъектами хозяйствования собственных потерь и убытков за счет кредитных ресурсов.
Принцип обеспеченности означает, что для обеспечения своевременного возврата кредо та, а также выплаты процентов по нему кредитор вправе требовать предоставления заемщиком движимого и/или недвижимого имущества в залог на сумму кредита, включая проценты за пользование кредитом, либо предоставления гарантии со стороны банков или поручительства других юридических лиц; осуществлять страхование принятого в залог имущества на полную оценочную стоимость его за счет и в пользу заемщика. Формами обеспечения заемщиком обязательств по возврату кредита и процентов по нему могут быть залог (за исключением залога ценных бумаг собственной эмиссии); гарантии и поручительства, оформленные в соответствии с порядком и требованиями, установленными законодательством Республики Беларусь. Исполнение обязательств по договору кредита может быть возложено на третье лицо (поручителя, гаранта) и дополнительно должно обеспечиваться залогом имущества этого лица. Если договором кредита предусмотрено обеспечение ею исполнения залогом имущества, заемщик обязан предоставить кредитору возможность контроля обеспеченности кредита. Имущество, предоставляемое заемщиком в качестве залога, должно быть оценено и зарегистрировано в порядке, определенном законодательством Республики Беларусь. При невыполнении заемщиком предусмотренных договором кредита обязанностей по обеспечению возврата суммы кредита, а также при утрате обеспечения или ухудшении его условий по обстоятельствам, за которые кредитор не отвечает, кредитор вправе отказаться от исполнения договора в части непредоставленных сумм и потребовать от заемщика досрочной уплаты долга [15, с. 140-141].
Целевой характер кредита распространяется на большинство видов кредитных операций, выражая необходимость целевого использования средств, полученных от кредитора. Находит практическое выражение в соответствующем разделе кредитного договора, устанавливающего конкретную цель выдаваемой ссуды, а также в процессе банковского контроля за соблюдением этого условия заемщиком. Нарушение данного обязательства может стать основанием для досрочного отзыва кредита или введения штрафного (повышенного) ссудного процента.
Относительно частичных, единичных принципов и правил кредитования, то их четкое формулирование имеет решающее значение в кредитном менеджменте. В процессе управления кредитными операциями важно обладать эффективными алгоритмами (совокупностью правил) решения тех или иных типичных проблем. В конкретных условиях работы коммерческого банка, с учетом особенностей финансово-хозяйственной деятельности его клиентов (заемщиков), набор и содержание правил банковского кредитования меняются. Эти правила в основном и главном определяют стандартные требования и ориентиры для кредитных работников банка. Речь идет о четкое структурирование, систематизация, программирования, алгоритмизации, стандартизации способов и приемов проведения кредитных операций [10].
Таким образом, банковский кредит базируется на определенной методологической
основе, одним из элементов которой выступают принципы, строго соблюдаемые при
практической организации кредита. Использование всей совокупности принципов
банковского кредитования позволяет согласовывать общегосударственные интересы с
интересами субъектов хозяйствования в рыночных условиях функционирования, в том
числе учитывать стремление банков к получению максимально возможной прибыли от
обслуживания денежного рынка. В принципах кредитования отражаются стойкие и
проверенные практикой банковские ориентиры, закономерные связи и закономерности
организации кредитного процесса. Принципы кредитования стимулируют
экономическую заинтересованность субъектов кредитных отношений в лучших
результатах своей деятельности. Следует отметить, что принципы банковского кредита
не являются раз и навсегда неизменными. Развитие экономики, изменение характера
экономических отношений вызывают как появление новых принципов, отвечающих
новым условиям, так и изменение сущности традиционных принципов кредитования.
2.2 Оценка кредитоспособности заемщика
Для большинства банков кредитование субъектов хозяйствования зачастую связано с риском невозврата кредитных ресурсов. Поэтому выбор методов и процедуры кредитования субъектов хозяйствования начинается с определения кредитоспособности ссудозаемщиков. Кредитоспособность - оценка банком заемщика с точки зрения возможности и целесообразности предоставления ему кредита, способность возвратить сумму кредита и процентов по нему [15, с. 145].
При оценке кредитоспособности клиента сотрудники кредитного отдела банка определяют прежде всего источники погашения кредитов. Основными источниками погашения кредитов являются:
♦ прибыль заемщика или поток денежных средств на расчетный счет заемщика;
♦ активы, заложенные в качестве обеспечения кредита;
♦ ликвидный баланс, в котором имеются в достаточном размере годные для реализации активы и собственный капитал заемщика (обеспеченность по балансу);
♦ гарантии, предоставленные заемщиком [15, с. 146].
Все это обусловливает необходимость оценки банком не только платежеспособности клиента на определенную дату, но и прогноза его финансовой устойчивости на перспективу. Объективная оценка финансовой устойчивости заемщика и учет возможных рисков по кредитным операциям позволяют банку эффективно управлять кредитными ресурсами и получать прибыль. С развитием рыночных отношений возникла необходимость принципиально нового подхода к определению платежеспособности и финансовой устойчивости предприятий с учетом зарубежного опыта, чему способствует, в частности, введение (совершенствование) новых форм бухгалтерского баланса. Принятая группировка статей по активу и пассиву баланса позволяет осуществить достаточно глубокий анализ платежеспособности и кредитоспособности.
Применяемые банками методы оценки кредитоспособности заемщиков различны, но все они содержат определенную систему финансовых коэффициентов, включая такие, как:
) коэффициент абсолютной ликвидности;
) промежуточный коэффициент покрытия;
) общий коэффициент покрытия;
) коэффициент независимости [5, с. 198-199].
Под ликвидностью понимается способность клиента своевременно погашать свои обязательства. Коэффициенты ликвидности и покрытия характеризуют ликвидность баланса заемщика как возможность превращения его активов в денежные средства для погашения обязательств по пассиву. С этой целью активы по балансу подразделяются по срокам поступлений (степени ликвидности) на:
а) краткосрочные активы;
б) долгосрочные активы;
в) постоянные (немобильные) активы (недвижимое имущество).
Все пассивы по балансу по срокам платежей (аналогично активам) подразделяются на:
а) краткосрочные обязательства;
б) долгосрочные обязательства;
в) постоянные (немобильные) пассивы (уставный фонд, специальные фонды и др.).
Сравнение краткосрочных активов с краткосрочными пассивами (текущими
обязательствами) характеризует абсолютную ликвидность, т.е. показывает, в какой
доле краткосрочные обязательства могут быть погашены за счет высоколиквидных
активов:
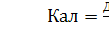 , (2.1)
где Кал - коэффициент абсолютной ликвидности;
ДС - денежные средства;
КФЛ - краткосрочные финансовые вложения;
Окс - краткосрочные обязательства.
Нормативное значение показателя: 0,2-0,25 [5, с. 199-200].
Промежуточный коэффициент покрытия показывает, сможет ли предприятие в установленные сроки рассчитываться по своим краткосрочным долговым обязательствам.
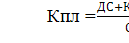 , (2.2)