Курсовая работа (т): Развитие банковского кредита в Республике Беларусь
где Кпл - коэффициент промежуточной ликвидности;
ДЗ - дебиторская задолженность.
Достаточный критерий в диапазоне 0,7-0,8 [5, с. 200].
Если в числитель вышеуказанной формулы ввести дополнительные данные о
величине запасов и затрат предприятия, то это позволит определить общую
ликвидность, которая характеризуется коэффициентом покрытия:
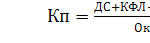 , (2.3)
где Кп - коэффициент покрытия;
ЗЗ - запасы и затраты.
Коэффициент покрытия дает возможность установить, достаточно ли ликвидных активов для погашения краткосрочных обязательств (мобильных пассивов). В зависимости от форм расчетов, оборачиваемости оборотных средств и производственных особенностей предприятия платежеспособность его считается обеспеченной при уровне Кп равном 1 - 2,5 [5, с. 200-201].
Коэффициент финансовой независимости характеризует обеспеченность
предприятия собственными средствами для осуществления своей деятельности. Он
определяется отношением собственного капитала к валюте баланса и исчисляется в
процентах.
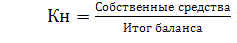 , (2.4)
Оптимальное значение, обеспечивающее достаточно стабильное финансовое положение в глазах инвесторов и кредиторов, - на уровне 50-60%.
В зависимости от величины коэффициентов ликвидности и коэффициента независимости предприятия, как правило, распределяются на 3 класса кредитоспособности. Применяемый для этого уровень показателей в различных методиках, используемых банками для определения кредитоспособности заемщиков, неодинаков [5, с.201].
В зависимости от величины коэффициентов ликвидности и коэффициента независимости предприятия, как правило, распределяются на 3 класса кредитоспособности. Применяемый для этого уровень показателей в различных методиках, используемых банками для определения кредитоспособности заемщиков, неодинаков.
Условная разбивка заемщиков по классности может быть осуществлена на основании следующих значений коэффициентов, используемых для определения их платежеспособности, которые указаны в таблице.
Таблица 1. - Условная разбивка заемщиков по классам
|
Коэффициенты |
1-ый класс |
2-ой класс |
3-ий класс |
|
Кал |
0,2 и выше |
0,15-0,2 |
менее 0,15 |
|
Кпл |
0,8 и выше |
0,5-0,8 |
менее 0,5 |
|
Кп |
2,5 и выше |
1-2,5 |
менее 1 |
|
Кн |
Более 50% |
35-50% |
менее 35% |
Примечание - Источник:[ 15, с.147].
Оценка кредитоспособности заемщика может быть сведена к единому показателю - рейтинг заемщика. Рейтинг определяется в баллах. Сумма баллов рассчитывается путем умножения классности (1, 2, 3) каждого показателя (Кал, Кпл, Кп, Кн) и его доли (соответственно 30%, 20, 30, 20%) в совокупности (100%). Так, к 1-му классу могут быть отнесены заемщики с суммой баллов от 100 до 150 баллов, ко 2-му классу - от 151 до 250 баллов, к 3-му классу - от 251 до 300 баллов.
С предприятиями каждого класса кредитоспособности банки по-разному строят свои кредитные отношения. Так, первоклассным по кредитоспособности заемщикам коммерческие банки могут открывать кредитную линию, кредитовать по контокоррентному счету, выдавать в разовом порядке бланковые (без обеспечения) ссуды с установлением во всех случаях более низкой процентной ставки, чем для всех остальных заемщиков.
Кредитование второклассных ссудозаемщиков осуществляется банками в обычном порядке, т.е. при наличии соответствующих форм обеспечительных обязательств (гарантий, залога, поручительств). Процентная ставка соответственно зависит от вида обеспечения.
Предоставление кредитов клиентам 3-го класса связано для банка с серьезным риском. В большинстве случаев таким клиентам банки стараются кредитов не выдавать. Если же банк решается на выдачу кредита клиенту 3-го класса, то размер предоставляемой ссуды не должен превышать размера уставного фонда хозоргана. Процентная ставка за кредит устанавливается на высоком уровне.
В том случае, если кредит был выдан клиенту ранее, до ухудшения его финансового положения, банк должен проанализировать причины и последствия сложившейся ситуации с целью уберечь предприятие от банкротства, а при невозможности этого - прекратить его дальнейшее кредитование [5, с. 202-203].
Для определения кредитоспособности могут использоваться и другие показатели (коэффициенты), например коэффициент устойчивости, привлечения, обеспеченности собственными оборотными средствами, оборачиваемости и рентабельности.
Коэффициент финансовой устойчивости рассчитывается путем отношения собственного капитала и долгосрочных обязательств ко всем пассивам (валюта баланса).
Коэффициент привлечения определяется путем отношения общей суммы задолженности (краткосрочной и долгосрочной) банкам, поставщикам, бюджету к сумме оборотных активов.
Коэффициент обеспеченности собственными оборотными средствами рассчитывается путем отношения собственного оборотного капитала к оборотным активам.
Коэффициент оборачиваемости (деловой активности) позволяет оценить эффективность использования предприятием оборотных средств и их составляющих.
Коэффициенты рентабельности свидетельствуют о результативности деятельности хозяйствующего субъекта [14, с. 288].
Таким образом, процесс кредитования связан с действиями многочисленных
факторов риска, способных повлечь за собой невозврат ссуды в установленный срок
кредитополучателем. Поэтому важнейшим этапом кредитного процесса является
изучение кредитоспособности кредитополучателя. Оценка кредитоспособности
заемщика проводится по различным критериям. Вопросы оптимального набора
показателей, наиболее объективно отражающих тенденцию финансового состояния
ссудозаемщиков, решаются каждым банком самостоятельно, но все они содержат определенную
систему финансовых коэффициентов, включая такие, как: коэффициент абсолютной
ликвидности, промежуточный коэффициент покрытия, общий коэффициент покрытия,
коэффициент независимости. В дальнейшем оценка кредитоспособности сводится к
показателю рейтинга заемщика, определяемому в баллах и выражающему степень
риска кредитной операции. С субъектами хозяйствования разной классности банки
по-разному строят свои кредитные отношения. Так, первоклассным заемщикам банки
могут выдавать бланковые кредиты, кредитование второклассным заемщиков
осуществляется с предоставлением достаточного обеспечения. Предоставление
кредитов клиентам 3-го класса связано с большим риском, и кредитование возможно
только под гарантии Правительства Республики Беларусь, других органов государственного
управления.
3. РАЗВИТИЕ БАНКОВСКОГО КРЕДИТА В РБ
.1 Современное состояние банковского кредита в РБ
банковский кредит заемщик риск
Являясь важнейшей сферой деятельности банков, кредитование оказывает существенное влияние на развитие экономики. Посредством банковских кредитов оказывается финансовая поддержка ведущим и социально значимым предприятиям, населению, что положительным образом влияет на развитие реального сектора экономики.
Кредитная система - совокупность кредитно-финансовых учреждений, обслуживающих экономические отношения в сферах денежного оборота и кредита. Основа функционирования кредитной системы - товарно-денежные отношения, способствующие возникновению и развитию денежного оборота, необходимости его организации, обслуживания, управления.
Кредитная система Республики Беларусь включает банки (двухуровневая банковская система Республики Беларусь) и небанковские кредитно-финансовые организации. Основа их функционирования - банковская деятельность.
Банковская деятельность - совокупность осуществляемых банками и небанковскими кредитно-финансовыми организациями банковских операций, направленных на извлечение прибыли [14, с. 292].
Кредитный рынок РБ отстает по своему развитию от аналогичных структур Западных стран и даже РФ, но он перенимает прогрессивные тенденции, которые можно применять при сложившейся в нашей стране экономической ситуации.
Наибольшее влияние на формирование кредитного рынка в РБ оказывают следующие внешние факторы:
. проводимая Национальным банком РБ жесткая денежно-кредитная политика,
. политика рефинансирования коммерческих банков,
. инфляционные процессы в экономике,
. валютное регулирование, в частности: девальвация национальной денежной единицы, наличие обязательной продажи валютной выручки,
. уровень эмиссии денежных средств,
. наличие внешних источников финансирования,
Основными же внутренними факторами являются:
1. структура ресурсной базы коммерческих банков,
2. качество кредитного портфеля,
. наличие и структура клиентской базы.
Банковское кредитование содействует подъему национальной экономики и соответственно через экономическое оздоровление клиентуры приведет к повышению финансовой устойчивости и надежности банковской системы страны. [6, c.34].
Укрепление доверия к банковскому сектору со стороны кредиторов и вкладчиков находит свое выражение в росте ресурсной базы банков. За период 2009 - 2010 гг. ее объем увеличился с 63 трлн. 379,86 млрд. рублей до 82 трлн. 942,96 млрд. рублей, или на 30,9%.
Кредитование реального сектора экономики Беларуси за два месяца 2010 года увеличилось по сравнению с аналогичным периодом прошлого года на 29% при прогнозных показателях на год в 36-40%. Рост объемов кредитования реального сектора экономики, с одной стороны, обусловлен увеличением спроса предприятий на кредиты с целью финансирования развития производства, а также снижением стоимости банковских кредитов. С другой стороны, рост предложения кредитов банками обусловлен снижением доходности других сегментов финансового рынка, увеличением объемов ресурсной базы банков.
Объем кредитования в национальной валюте увеличился на 25,8%, в иностранной валюте - на 17,5% [ 8, c.17 ].
В будущем развитие банковской системы будет подчинено общим целям и задачам, сформулированным в Концепции развития банковской системы. Одним из важнейших условий расширения состава операций, выполняемых банками, улучшения качества банковских услуг, повышения функциональной роли банковской системы в социально-экономическом развитии страны должно стать дальнейшее наращивание ресурсной базы банков.
Рост ресурсов банков будет осуществляться за счет внутренних источников, формируемых развитием экономики, и внешнего инвестирования.
Наряду с наращиванием ресурсной базы и кредитования экономики значительное внимание будет уделяться оптимизации активов и пассивов банков, главным образом за счет:
1. увеличения доли долгосрочных привлеченных средств;
2. повышения качества управления ликвидностью банков;
. совершенствования экономических нормативов в области допустимости
. отдельных пассивных и активных операций;
. расширения перечня современных банковских операций и услуг,
. особенно платных услуг для населения, и формирования надежной системы
. гарантирования вкладов населения.
По мере расширения банковских операций будет осуществляться повышение капитализации банковской системы в целях снижения банковских рисков и, соответственно, увеличения устойчивости деятельности банков.
Продолжится работа по обеспечению информационной прозрачности белорусских банков и небанковских кредитно-финансовых организаций.
Для повышения объективности оценки финансового положения банков и укрепления доверия предприятий и населения к банковской системе в целом будет продолжен поэтапный переход банков на международные стандарты финансовой отчетности.
Продолжится работа по интеграции банковской системы Республики Беларусь с банковскими системами других государств СНГ. Большое внимание будет уделено мероприятиям в области банковской деятельности по формированию Единого Экономического Пространства Российской Федерации, Республики Беларусь, Республики Казахстан и Украины.
Взаимоотношения с ЕБРР будут направлены на привлечение финансовых ресурсов данной организации в банковскую систему страны для нужд малого и среднего бизнеса, участие в акционерных капиталах белорусских банков, создание банка микрокредитования [11].
Таким образом, являясь важнейшей сферой деятельности банков, кредитование оказывает существенное влияние на развитие экономики. Посредством банковских кредитов оказывается финансовая поддержка ведущим и социально значимым предприятиям, населению, что положительным образом влияет на развитие реального сектора экономики. Наблюдается положительная тенденция развития банковского кредита в Республике Беларусь относительно прошлых лет: рост ресурсной базы, что свидетельствует об укреплении доверия к банковскому сектору со стороны кредиторов и вкладчиков. Но в то же время кредитный рынок РБ отстает по своему развитию от аналогичных структур Западных стран и даже РФ, но он перенимает прогрессивные тенденции, которые можно применять при сложившейся в нашей стране экономической ситуации, также продолжится работа по интеграции банковской системы Республики Беларусь с банковскими системами других государств.
3.2 Кредитные риски и пути их устранения
Кредитная деятельность банка является одним из основополагающих критериев, который отличает его от небанковских учреждений. В мировой практике именно с кредитованием связана значительная часть прибыли банка. Одновременно невозврат кредитов, особенно крупных, может привести банк к банкротству, а в силу его положения в экономике, к целому ряду банкротств, связанных с ним предприятий, банков и частных лиц. Поэтому управление кредитным риском является необходимой частью стратегии и тактики выживания и развития любого коммерческого банка.
Для банковского сектора Республики Беларусь характерны все основные виды рисков, присущие банковской деятельности. К числу важнейших видов рисков, управление которыми играет главную роль в условиях функционирования банковского сектора, относятся кредитный риск и риск ликвидности.
Кредитный риск может быть определен как неуверенность кредитора в том, что должник будет в состоянии и сохранит намерения выполнить свои обязательства в соответствии со сроками и условиями кредитного соглашения.
Это состояние может быть вызвано:
во-первых, неспособностью должника создать адекватный будущий денежный поток в связи с непредвиденными неблагоприятными изменениями в деловом, экономическом и/или политическом окружении, в котором оперирует заемщик;
во-вторых, неуверенностью в будущей стоимости и качестве (ликвидности и возможности продажи на рынке) залога под кредит;
в-третьих, падением деловой репутации заемщика.
В банковской деятельности РБ следует отличать следующие уровни кредитного риска:
· кредитный риск по отдельному соглашению- вероятность убытков от невыполнения заемщиком конкретного кредитного соглашения,
· кредитный риск всего портфеля- величина рисков по всем соглашениям кредитного портфеля.
Соответственно для каждого уровня используются различные методы оценки риска и методы управления им [1].
Управление кредитными рисками является основным в банковской деятельности. Под управлением кредитным риском понимается способность банка:
· во-первых, верно оценить величину риска, которую банк может на себя взять;
· во-вторых, верно оценивать в любой момент величину взятого на себя риска;
· в-третьих, поддерживать величину принятого кредитного риска на запланированном уровне, а также при необходимости изменять его величину.
В процессе управления кредитным риском коммерческого банка можно выделить несколько общих характерных этапов:
§ разработка целей и задач кредитной политики банка;
§ создание административной структуры управления кредитным риском и системы принятия административных решений;
§ изучение финансового состояния заемщика;
§ изучение кредитной истории заемщика, его деловых связей;
§ разработка и подписание кредитного соглашения;
§ анализ рисков невозврата кредитов;