Дипломная (вкр): Развитие системы пенсионного обеспечения в РФ
Развитие системы пенсионного обеспечения в РФ
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РОССИЙСКОЙ ФЕДЕРАЦИИ
Федеральное государственное бюджетное образовательное учреждение высшего профессионального образования
«Южно-Уральский государственный университет»
(национальный исследовательский университет)
Факультет «Экономика и управление»
Кафедра
«Экономическая теория, мировая и региональная экономика»
Развитие системы пенсионного обеспечения в РФ
ВЫПУСКНАЯ КВАЛИФИКАЦИОННАЯ РАБОТА
ЮУрГУ -
080504.65. 2014. 917. ВКР
Руководитель, должность
Т.М. Каретникова
Автор
студент группы ЗЭиУ - 485
М.В. Хайдукова
Нормоконтролер, должность
Т.Ф. Амирова
Челябинск
2014
Министерство образования и науки Российской Федерации
Федеральное
государственное бюджетное образовательное учреждение
высшего профессионального образования
«Южно-Уральский государственный университет»
(национальный исследовательский университет)
Факультет «Экономика и управление»
Кафедра «Экономическая теория, мировая и региональная экономика»
Специальность
080504.65 «Государственное и муниципальное управление»
ЗАДАНИЕ
на выпускную квалификационную работу студента группы ЗЭиУ - 485
Хайдукова Марина Валерьевна
1. Тема проекта Развитие системы пенсионного обеспечения в РФ утверждена приказом по университету от «___» _________ 2014 г. №______
2. Срок сдачи студентом законченной работы «___» _________ 2014 г.
. Исходные данные к проекту
Литература по теории, методическая, и специальная литература в области
развитие системы пенсионного обеспечения, законодательные и нормативные материалы.
. Перечень вопросов, подлежащих разработке.
. Система пенсионного обеспечения: структура и функции.
.1 Характеристика распределительной системы пенсионного обеспечения.
.2 Характеристика накопительной системы пенсионного обеспечения.
Анализ состояния пенсионного обеспечения в РФ.
.1 Анализ динамики и структуры источников финансирования системы
пенсионного обеспечения.
.2 Анализ использования средств пенсионного фонда (изменения).
Разработка рекомендаций по совершенствованию системы пенсионного
обеспечения.
.1 Основные направления совершенствования системы обязательного
пенсионного обеспечения.
.2 Распределение страховой нагрузки между работником и работодателем
как условие повышения пенсионного обеспечения граждан.
. Иллюстративный материал.
Характеристика распределительной пенсионной системы.
Схема пенсионного обеспечения при распределительной системе.
3 Достоинства и недостатки распределительного метода финансирования пенсионного обеспечения.
Схема пенсионного обеспечения при накопительной системе.
Динамика доходов пенсионного фонда РФ в 2011-2013гг.
Динамика размера средней пенсии и прожиточного минимума пенсионера 2010-2012гг.
Структура источников поступления в пенсионный фонд за 2011-2013гг.
Динамика расходов пенсионного фонда по их видам за 2011-2013гг.
Удельный вес расходов пенсионного фонда 2011-2013гг.
Рекомендации по совершенствованию системы пенсионного обеспечения РФ.
Предложения по совершенствованию пенсионной системы.
Достоинства и недостатки повышения тарифов страховых взносов.
Общее количество иллюстраций 12
1. Дата выдачи задания «____» 2014 г.
Руководитель __________________________________Т.М. Каретникова
Задание принял к исполнению
____________________М.В. Хайдукова
АННОТАЦИЯ
Хайдукова М.В. Развитие системы пенсионного обеспечения в РФ. - Челябинск: ЮУрГУ, ЗЭиУ - 485, 70 с.,20 ил., 11 табл., библиогр. список - 37 наим., 3 прил., 14 л. плакатов ф. А4.
Объектом дипломной работы является Развитие системы пенсионного обеспечения в РФ.
Цель дипломной работы - разработка рекомендаций по совершенствованию системы пенсионного обеспечения.
В дипломном проекте выявлена сущность развития
системы пенсионного обеспечения в Российской Федерации, дана характеристика
распределительной и накопительной системы пенсионного обеспечения,
проведенанализ динамики и структуры источников финансирования системы
пенсионного обеспечения,и анализ использования средств пенсионного обеспечения,
выявленыосновные направления совершенствования системы обязательного
пенсионного обеспечения, разработаны условия повышения пенсионного обеспечения
граждан РФ.
ОГЛАВЛЕНИЕ
ВВЕДЕНИЕ
. СИСТЕМА ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ: СТРУКТУРА ФУНКЦИИ
.1 Характеристика распределительной системы пенсионного обеспечения
.2 Характеристика накопительной системы пенсионного обеспечения
. АНАЛИЗ СОСТОЯНИЯ ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ В РФ
.1 Анализ динамики и структуры источников финансирования системы пенсионного обеспечения
.2 Анализ использования средств пенсионного фонда (изменения)
. РАЗРАБОТКА РЕКОМЕНДАЦИЙ ПОСОВЕРШЕНСТВОВАНИЮСИСТЕМЫ ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ
.1 Основные направления совершенствования системы обязательного пенсионного обеспечения
.2 Распределение страховой нагрузки между работником и работодателем как условие повышения пенсионного обеспечения граждан
ЗАКЛЮЧЕНИЕ
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
ПРИЛОЖЕНИЯ
ПРИЛОЖЕНИЕ А. Динамика источников финансирования системы пенсионного обеспечения
ПРИЛОЖЕНИЕ Б. Структура источников финансирования системы пенсионного обеспечения
ПРИЛОЖЕНИЕ В. Расходы бюджета Пенсионного фонда РФ
ПРИЛОЖЕНИЕ Г. Структура расходов бюджета Пенсионного фонда РФ
финансирование
страховая нагрузка пенсионный фонд
ВВЕДЕНИЕ
Актуальность исследования проблемы пенсионной системы в современной Росси является не только важной научно-исследовательской задачей, но и одной из главнейших практико-прикладных проблем общественного развития.
Пенсионное обеспечение - один из важнейших и актуальных вопросов для всего населения. Пенсионное обеспечение является важной социальной гарантией стабильного развития общества. Пенсионное обеспечение и страхование непосредственно затрагивают интересы нетрудоспособного населения страны. В данном исследовании раскрываются наиболее интересующие вопросы пенсионного обеспечения граждан.
Пенсионный фонд Российской Федерации является крупнейшим среди внебюджетных социальных фондов. На его долю приходится около ¾ средств этих фондов. В настоящее время в России бюджет Пенсионного фонда занимает второе место по величине после федерального бюджета.
Уровень и качество пенсионного обеспечения - важная составляющая экономического и социального положения населения страны. В России сложившаяся пенсионная система затрагивает интересы свыше 38 миллионов пенсионеров.
Предметом исследования выбрана система обеспечения пенсионного фонда Российской Федерации.
Целью дипломной работы является обеспечение Российской Федерации.
Задачи исследования:
охарактеризовать распределительную систему пенсионного обеспечения;
охарактеризовать накопительную систему пенсионного обеспечения;
проанализировать динамику и структуру источников финансирования
системы пенсионного обеспечения;
проанализировать использование средств пенсионного фонда;
определить основные направления совершенствования системы обязательного пенсионного обеспечения.
Практическая значимость проведённого
исследование определяется тем, что в данной работе проведён анализ системы
пенсионного обеспечения Российской Федерации, а также разработана система
мероприятий по совершенствованию системы пенсионного обеспечения Российской
Федерации.
1. СИСТЕМА ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ: СТРУКТУРА И ФУНКЦИИ
1.1
Характеристика распределительной системы пенсионного обеспечения
Пенсионная система России- это совокупность создаваемых в Российской Федерации <#"727128.files/image001.gif">
Рисунок 1 - Распределительная модель
Нефондируемыми называются пенсионные системы, использующие покрытие текущих пенсионных выплат из текущих поступлений в пенсионный фонд. В отечественной литературе за такими системами закрепилось название распределительных, что акцентирует внимание на бюрократической процедуре распределения. Платежеспособность распределительной пенсионной системы определяется возможностью аккумулировать средства для выплаты пенсий в требуемом в данный момент объеме. Пенсионеры получают свои пенсии за счет работающих, и искусственно поддерживается баланс примерного равенства всех взносов и всех выплат [18, с .20].
Распределительная (солидарная) модель устанавливает зависимость размера пенсии от стажа, уровня оплаты труда, суммы страховых взносов и т.д.; при этом пенсия образуется по следующему принципу: последующее поколение финансирует предыдущее, и собранные страховые взносы, уплачиваемые работодателями и гражданами, целиком расходуются на выплату пенсий в текущий отрезок времени. Пенсия в распределительных системах имеет социальную природу, и ее выплата обязательно гарантируется государством[32].
Схема пенсионного обеспечения при
распределительной системе выглядит следующим образом (рисунок 2).
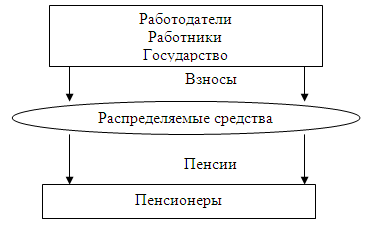
Рисунок 2- Схема пенсионного обеспечения при
распределительной системе
Поддержание баланса осуществляется за счет
согласования значений основных величин пенсионной системы: пенсионного
возраста, размера пенсии, страховых тарифов, что выражается простой формулой
[36]:
ОЧР*СЗ *СПВ = ОЧП*СП (1),
где: ОЧР - общее число работающих (плательщиков пенсионных взносов);
СЗ -средняя зарплата (номинальная начисленная зарплата);
СПВ - ставка пенсионных взносов;
ОЧП - общее число пенсионеров;
СП - средняя пенсия.
Рассмотрим достоинства и недостатки
распределительного метода финансирования пенсионного обеспечения(рисунок 3).
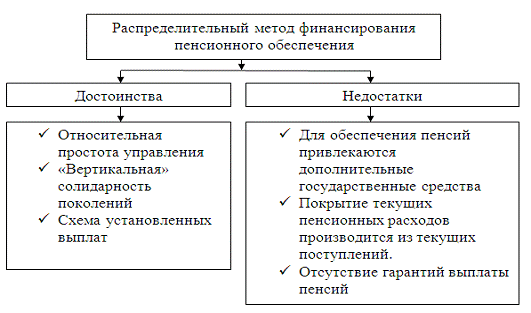
Рисунок 3 -Достоинства и недостатки
распределительного метода финансирования пенсионного обеспечения
Достоинством распределительного метода финансирования пенсионного обеспечения является относительная простота управления. В распределительных пенсионных системах реализован принцип солидарности поколений («вертикальная» солидарность), при котором работоспособное, более молодое поколение несет на себе бремя поддержки старшего поколения, которое уже в основном не может трудиться [30, с .46].
Распределительные пенсионные системы основываются на принципе солидарности поколений, то есть взносы работников расходуются на текущие выплаты пенсионерам, и пенсионные резервы не формируются. На практике, как правило, присутствуют комбинированные механизмы, то есть пенсионное обеспечение включает в себя как накопительный, так и распределительный элементы. Условия пенсионного обеспечения могут предусматривать схему установленных выплат, когда заранее задается номинальный или реальный размер пенсии, или установленных взносов, когда фиксируется размер пенсионных отчислений, а размер последующих выплат зависит от реальных пенсионных резервов. Схемы установленных выплат характерны для распределительных пенсионных систем[23, с .20].
В отличие от государственных расходов, финансируемых за счет федерального бюджета, пенсионные выплаты обеспечиваются, как правило, за счет специальных налогов, базой для начисления которых является заработная плата. Более того, часто создаются специальные внебюджетные фонды, обеспечивающие сбор пенсионных взносов и выплаты пенсий. Если для обеспечения пенсий привлекаются дополнительные государственные средства, то это характерно для распределительных систем, при которых имеет место внешнее или смешанное финансирование.
Важной характеристикой пенсионной системы является степень ее зрелости. Ключевым показателем, особенно для распределительной пенсионной системы, является коэффициент зависимости, отражающий число пенсионеров, приходящихся на одного плательщика. Чем выше коэффициент зависимости, тем более зрелой является пенсионная система, чем больше нагрузка на работающее поколение в связи с обеспечением нетрудоспособных.
Принципиальное различие пенсионных систем заключается в методах их финансирования. При распределительной системе покрытие текущих пенсионных расходов производится из текущих поступлений. Данный метод получил название PAYG (pay-as-you-go) -«плати, пока ходишь»[25, с .21].
Платежеспособность распределительной пенсионной системы определяется возможностью аккумулировать средства для выплаты пенсий в требуемом в данный момент объеме. Пенсионеры получают свои пенсии за счет работающих, и искусственно поддерживается баланс примерного равенства всех взносов и всех выплат. Поддержание баланса осуществляется за счет согласования значений основных величин пенсионной системы: пенсионного возраста, размера пенсии, страховых тарифов.
Существенным недостатком распределительной пенсионной системы является отсутствие гарантий выплаты пенсий.
В распределительной пенсионной системе используется схема установленных выплат, где задается номинальный размер пенсии.
Распределительная система отражает принципы социальной справедливости в прежнем их понимании. Существует налог на фонд зарплаты, перечисляемый в ПФ, средства которого используются для содержания пенсионеров безотносительно их индивидуального трудового вклада. При начислении пенсии учитываются только общие показатели: трудовой стаж, размеры заработка за определенный период времени, льготы (введенные коэффициенты осовременивания зарплаты проблемы не решают). Поскольку распределительная система устанавливает тесную связь между числом работающих и пенсионеров, с сокращением первых или увеличением вторых уменьшается и размер пенсий. Возможности такой государственной пенсионной системы практически исчерпаны. Работающие по объективным экономическим (требующиеся пенсионные выплаты превышают собираемые пенсионные взносы) и демографическим причинам (в связи с увеличением средней продолжительности жизни пенсионеров) все хуже и хуже справляются с этой своей обязанностью[18, с .14].
Бескризисность пенсионной системы, построенной по принципу солидарности поколений, обеспечивается при соблюдении пропорции 10 плательщиков - 1 получатель. Сегодня в России соотношение 10:6, а демографическое состояние таково, что, начиная с 2003 г., из-за сокращения численности активной части населения соотношение плательщиков взносов в ПФ и получателей (пенсионеров, включая досрочных) будет резко изменяться и вскоре достигнет 10:10, т. е. на одного работающего будет приходиться один неработающий. Причем в некоторых районах это уже произошло.
Низкое соотношение численности лиц трудоспособного возраста и пенсионеров обусловлено не только демографическими факторами и уровнем занятости, но и более низким (по сравнению с развитыми странами) возрастом выхода на пенсию; распространенной практикой досрочного (на 1,5 - 2 и более лет ранее общеустановленного возраста) выхода на пенсию (доля пенсионеров, получающих пенсию досрочно, составляет 17 - 19 %); возможностью получения пенсии при продолжении трудовой деятельности после достижения пенсионного возраста; притоком пенсионеров из республик, бывшего СССР.