Статья: Рентабельность основных производственных фондов
Рентабельность и ее основные виды
Как известно, любая организация осуществляет деятельность с помощью разнообразных предметов труда, в рамках чего можно сделать вывод, что финансовое состояние любого предприятия находится под влиянием такого показателя, как рентабельность основных фондов. Это значит, что основные производственные фонды должны использоваться оптимально и рационально.
Рентабельностью можно назвать экономическую эффективность, которая выражается в показателе, отражающем степень эффективности использования ресурсов, таких как материальные, денежные, производственные, трудовые и пр. Так рентабельность является обобщающим показателем того, насколько эффективно исследуемая организация функционирует. С помощью рентабельности можно сопоставить прибыль и расходы на производство продукции или услуги.
Существуют различные виды и типы рентабельности. Виды, которые можно выделить в рамках понятия «рентабельность» представлены рентабельностью активов, рентабельностью основных производственных фондов и рентабельностью продаж. Как рассчитываются данные типы рентабельности, можно рассмотреть на рисунке ниже.
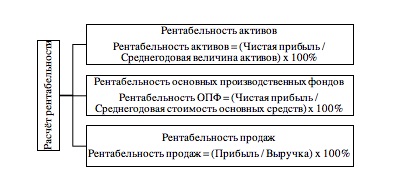
Рисунок 1. Способы расчета некоторых типов рентабельности.
Рентабельность основных производственных фондов часто называется, также рентабельностью основных средств. Этот показатель можно рассчитать, как частное от деления в рамках чистой прибыли к стоимости основных средств, и всё это умножить на 100 процентов. Показатель рентабельности производственных фондов является результатным интегрированным показателем эффективности производства. В рамках этого показателя осуществляется проявление иных частных показателей эффективности, а уже после, действительные причины и факторы этих показателей.
Показатель рентабельности основных производственных фондов особенно важен, так как эффективное использование основных производственных фондов предприятия играет важную роль в развитии экономики всего государства в рамках постоянного воздействия на факторы и условия, определяющие уровень и динамику функционирования средств производства. Целью управления эффективностью использования основных производственных фондов можно назвать необходимость обеспечения организационно-экономических условий для эффективного применения конкретных видов средств и предметов труда.
Рассмотрим более подробно особенности расчёта данного показателя.
Показатели для расчета рентабельности основных производственных фондов
Рентабельность в рамках основных производственных фондов помогает проанализировать доходность от использования основных средств, которые участвуют в производстве продукта или услуги предприятия в реальном выражении.
Производственными фондами называются средства производства, которые находятся в распоряжении организации, такие как средства труда, представленные машинами, оборудованием, зданиями, транспортными средствами и пр., и предметы труда, такие как сырье, материалы, полуфабрикаты, топливо и пр. Состав групп производственных фондов предприятия зависит от способов изготовления готовой продукции или услуги, сложности производственного процесса, территориальной расположенности организации и иных факторов.
Можно рассмотреть структуру основных производственных фондов на рисунке ниже.
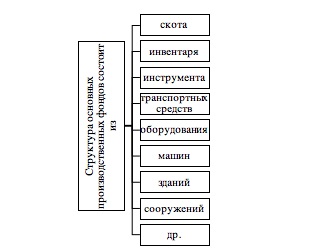
Рисунок 2. Структура основных производственных фондов.
Для того чтобы рассчитать рентабельность основных производственных фондов, необходимо воспользоваться данными бухгалтерской отчетности предприятия. А именно:
- Взять показатель чистой прибыли в форме №2 «Отчета о финансовых результатах» исследуемой организации.
- Взять среднее значение величины основных производственных фондов из формы №1 «Бухгалтерский баланс» исследуемой организации.
Пример расчета рентабельности основных производственных фондов
Для того, чтобы представить наглядно, как рассчитывается рентабельность основных производственных фондов рассмотрим пример.
Предположим, что:
- величина основных производственных фондов исследуемой организации в 2015 году -1056 тыс. рублей,
- величина основных производственных фондов исследуемой организации в 2016 году – 1632 тыс. рублей.
- чистая прибыль исследуемой организации за 2016 год - 1983 тыс. рублей.
- среднегодовая стоимость основных средств исследуемой организации равна - 1344 тыс. рублей.
Этот показатель мы определяем с помощью вычисления среднего арифметического показателя стоимости основных средств за 2015 и 2016 гг., что указаны выше.
Так, применим формулу, рассмотренную в пункте 1 настоящей статьи:1983 тыс. руб. / 1344 тыс. руб. х 100% = 147,5%. Таким образом, мы можем определить реальную доходность от использования основных средств в 2016 году. Она составляет 147,5 %. Этот показатель является положительным.
Существуют ряд показателей, которые влияют на рентабельность основных производственных фондов. Среди них можно выделить фондоотдачу, скорость оборота основных фондов. Например, если фондоотдача и скорость оборота основных средств на высоком уровне – рентабельность основных производственных фондов будет выше. Также, можно определить степень влияния каждого из выделенных факторов в отдельности. Для этого существуют различные методы анализа.
Некоторые авторы указывают на то, что целесообразно представлять рентабельность основных производственных фондов как функцию изменения рентабельности продаж, фондоёмкости и оборачиваемости оборотных средств, то есть всех показателей эффективности использования факторов производства. Это связано с тем, что эти показатели раскрывают сущность экономических процессов исследуемой организации, они более динамичны и могут более глубоко отразить причинно-следственные связи, формирования рентабельности основных производственных фондов в процессе производства продукции или услуги.
В рамках того, что в новых экономических условиях санкций, экономического противостояния, импортозамещения и пр. необходимо уделять особое внимание качеству управления основных производственных фондов, проводить мониторинг их рентабельности на постоянной основе.